
Råvarevalutaer er generelt under et vist salgspres i dag. Australske dollar er den svageste, da RBA tog endnu et skridt for at lægge grunden til en rentenedsættelse med duve minutter. RBNZ-guvernør Adrian Orr gentog centralbankens lempende bias. Canadiske dollar blev solgt fra natten over efter dårlig Business Outlook Survey og er fortsat svag i den asiatiske session. På den anden side udligner yenen nogle tab, men opsiden er begrænset af mild risikoappetit på de asiatiske aktiemarkeder. Schweiziske franc og dollar følger som næststærkeste. Fokus vil vende mod beskæftigelsesdata fra Storbritannien og investorernes stemning i Tyskland.
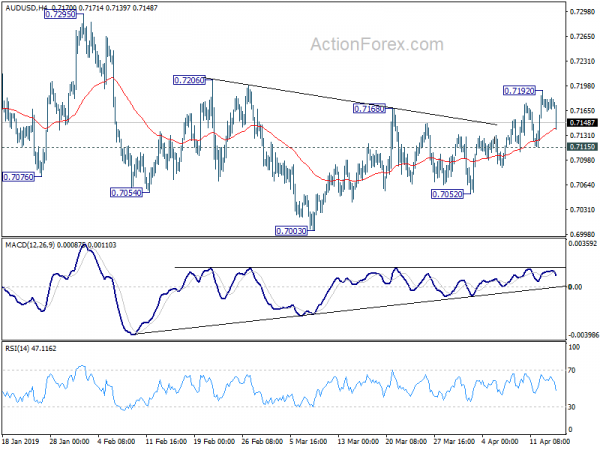
Teknisk set holder AUD/USD et godt stykke over 0.7115 mindre støtte på trods af dagens tilbagetrækning. Således er mere opside fortsat mildt i favør på kort sigt. På trods af nattens kraftige opsving holdes USD/CAD et godt stykke under 1.3467 modstand, og der kunne ses mere konsolidering før opadgående breakout. USD/JPY mistede momentum foran 112.13, men tilbagetoget er indtil videre meget lavvandet. Fokus forbliver på denne centrale modstand i dag.
I Asien er Nikkei i øjeblikket steget 0.26 pct. Hongkong HSI er steget 0.63 pct. Kina Shanghai SSE er steget 1.11 pct. Singapore Strait Times er steget 0.15 pct. Japans 10-årige JGB-udbytte er faldet -0.0037 til -0.034. I løbet af natten faldt DOW -0.10%. S&P 500 faldt -0.06 pct. NASDAQ faldt -0.10 pct. 10-års udbytte faldt -0.007 til 2.553, komfortabelt over 2.5 håndtag.
AUD falder, da RBA sagde, at lavere renter kunne forventes
Australske dollar falder kraftigt i den asiatiske session, efter at dueagtige RBA-minutter opstillede betingelserne for en rentenedsættelse. Det ses som endnu et skridt mod flere pengepolitiske lempelser forude, da markederne forventer to nedskæringer i år.
Den vigtigste del af referatet er, at RBA bekræftede, at der kunne være behov for rentenedsættelse. Det sagde, at "et lavere renteniveau stadig kunne forventes at støtte økonomien gennem en depreciering af valutakursen og via reduktion af de nødvendige rentebetalinger på lån, hvilket frigør kontanter til andre udgifter". Også i et scenarie, hvor "inflationen ikke bevægede sig højere, og arbejdsløsheden steg op", "vil et fald i kontantrenten sandsynligvis være passende under disse omstændigheder".
Ikke desto mindre var "medlemmerne enige om, at der ikke var et stærkt argument for en kortsigtet tilpasning af pengepolitikken". Det foreslog, at RBA ville vente-og-se, sandsynligvis i det mindste gennem Q2.
Foreslåede læsninger på RBA.
RBNZ Orr: Inflationen i 1. kvartal underskred "allerede" indregnet i dueskævhed
RBNZ-guvernør Adrian Orr sagde i dag, at monetære lempelser fortsat er på plads indtil videre. Og blødere økonomiske forhold i USA, Europa og Kina spiller en rolle i den dueagtige tone.
Orr tilføjede også, at "mulighederne for, at inflationstal i første kvartal bliver underskudt, allerede er blevet indregnet i RBNZ's dueagtige bias". Kommentarerne kom lige før New Zealands CPI-udgivelse i morgen. Den samlede inflation forventes at falde fra 1.9 % å/å til 1.7 % å/å i 1. kvartal.
NZD/USD er et strejf lavere efter kommentarerne. Orr sagde dog, at inflationsunderskud allerede var indregnet. Der er således udsigt til et mildt opsving, hvis morgendagens CPI-udgivelse lever op til forventningerne.
CAD dykker ned på BoC Business Outlook Survey, global modvind i handelen, der påvirker virksomhedernes drift
Canadiske dollar falder især natten over efter dårlige resultater af BoCs Business Outlook Survey. Indikatoren for Business Outlook Survey faldt fra 2.31 i Q4 til -0.64 i Q1. Det antydede "en opblødning af forretningsstemningen." Svarene på flere BOS-undersøgelsesspørgsmål bevægede sig også under deres historiske gennemsnit.
BoC advarede også om, at global handelsmodvind og geopolitiske spændinger påvirker virksomhedernes drift. Flere respondenter nævnte negative indvirkninger på deres udsigter fra amerikanske politiske ændringer og relateret usikkerhed. Nogle virksomheder rapporterede hindringer for deres eksportsalg som følge af amerikansk protektionisme. Andre respondenter rapporterede, at amerikanske skattelettelser og reguleringsforskelle reducerer deres konkurrenceevne i forhold til amerikanske virksomheder. Flere firmaer bemærkede omkostningsstigninger som følge af enten direkte eller indirekte tariffer, især dem på stål og aluminium samt dem, der er forbundet med canadiske modforanstaltninger. Nogle virksomheder bemærkede, at handelskonflikten mellem USA og Kina indirekte tynger deres forretning.
Samlet set har respondenter, der citerer negative virkninger, generelt svagere udenlandske salgsforventninger, investeringsintentioner og ansættelsesplaner end upåvirkede virksomheder.
Evans: Fed bør omfavne inflation over 2 %, 50 % af tiden
Chicago Fed-præsident Charles Evans sagde mandag, at Feds politik har været "succesfuld" med at opnå det maksimale beskæftigelsesmandat. Det er "mindre vellykket" med hensyn til inflationsmålet. Og for at løse dette, tilføjede han, "Fed skal være villig til at omfavne inflationen beskedent over 2 procent 50 procent af tiden." For ham ville han "kommunikere komfort" med kerneinflation på 2.5 %, så længe der ikke er "ingen åbenlyst opadgående momentum", mens vejen tilbage til 2 % kan "forvaltes godt".
Indtil videre forventer Evans stadig, at "nogle yderligere rentestigninger kan være passende over tid". Han forventer, at væksten vil ligge på omkring 1.75-2.00 % i år. Alligevel fastholdt han, at den nuværende tålmodige holdning er passende i betragtning af den "øgede usikkerhed", herunder handelskrigen mellem USA og Kina. Han understregede også, at "hvis aktiviteten aftages mere end forventet, eller hvis inflations- og inflationsforventningerne bliver for lave, så skal politikken muligvis lades i bero - eller måske endda løsnes - for at give den passende tilpasning til at nå vores mål."
Fed Rosengren foretrækker målretning af inflationsintervallet
Forud for en bred gennemgang af pengepolitiske rammer sagde Boston Fed-præsident Eric Rosengren, at han ville foretrække en rækkeviddemålstrategi for inflation. Det vil sige, at Fed kan blive tvunget til at acceptere inflation under 2 % under recessioner. På den anden side bør Fed forpligte sig til at opnå en inflation på over 2 % i gode tider. For eksempel et interval på 1.5-2.5%.
Rosengren gentog andre plademagers kommentar om, at det nuværende 2%-mål er "symmetrisk". Men i praksis så folk den figur som et "loft". Han tilføjede, "selvom vi kun mangler en lille smule, betyder det faktisk noget, hvis du savner en lille smule regelmæssigt."
På datafronten
Beskæftigelse i Storbritannien og den tyske ZEW-økonomiske stemning er de vigtigste fokuspunkter i dag. Senere i den amerikanske session vil Canadas fremstillingssalg og internationale værdipapirtransaktioner blive frigivet. USA vil også indeholde industriproduktion og NAHB boligindeks.
AUD / USD Daily Outlook
Daglige drejninger: (S1) 0.7163; (P) 0.7173; (R1) 0.7183; Mere…
Dagens skarpe tilbagetog tyder på en midlertidig topping på 0.7192 i AUD/USD. Intraday bias bliver først neutral. Yderligere stigning er fortsat i favør med 0.7115 mindre støtte intakt. På opsiden vil over 0.7192 målrette mod 0.7206 modstand først. Break vil sandsynligvis genoptage større rebound fra 0.6722 til 0.7295 modstand. På den negative side vil brud på 0.7115 mindre støtte dog vende intradag bias tilbage til downsiden for 0.7003/7052 support zone i stedet.
På det større billede er brud på mellemlangtids kanal modstand det første tegn på bullish reversering. Men der er endnu ingen bekræftelse. Så længe 0.7393-resistens holder, forventes større fald fra 0.8135 at genoptage senere. Et sådant fald ses som genoptaget langsigtet nedadgående trend fra 1.1079 (2011 high). Afgørende brud på 0.6826 (2016 low) bekræfter denne bearish visning og genoptag nedtrenden til 0.6008 (2008 low). Imidlertid vil fast pause i 0.7393 hævde, at faldet fra 0.8135 er afsluttet. Og korrigerende mønster fra 0.6826 har startet det tredje ben og målrettet mod 0.8135 igen.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 1:30 | AUD | RBA-minutter | ||||
| 4:30 | JPY | Tertiær Industri Indeks M / M Feb | -0.60% | -0.20% | 0.40% | 0.60% |
| 8:30 | GBP | Arbejdsløse krav Ændring mar | 17.3K | 27.0K | ||
| 8:30 | GBP | Sagsøgerens tællesats Mar | 2.90% | |||
| 8:30 | GBP | ILO Arbejdsløshedsrente 3Mths Feb | 4.00% | 3.90% | ||
| 8:30 | GBP | Gennemsnitlig ugentligt indtjening 3M / Y Feb | 3.50% | 3.40% | ||
| 8:30 | GBP | Ugentlig indtjening ex bonus 3M/Y feb | 3.40% | 3.40% | ||
| 9:00 | EUR | Tysk ZEW Økonomisk Sentiment Apr | 0.5 | -3.6 | ||
| 9:00 | EUR | Tysk ZEW Nuværende situation apr | 8.5 | 11.1 | ||
| 9:00 | EUR | Eurozone ZEW Økonomisk Sentiment Apr | -2.5 | |||
| 12:30 | CAD | Internationale værdipapirtransaktioner (CAD) feb | 28.40B | |||
| 12:30 | CAD | Produktion Salg M / M Feb | 1.00% | |||
| 13:15 | USD | Industriel Produktion M / M Mar | 0.30% | 0.10% | ||
| 13:15 | USD | Kapacitetsudnyttelse Mar | 79.20% | 78.20% | ||
| 14:00 | USD | NAHB boligmarkedsindeks apr | 64 | 62 |
Signal2forex anmeldelse




 Signal2forex.com - Bedste Forex robotter og signaler


