
De finansielle markeder er relativt stille i dag med Japan og Singapore på ferie. Yen og schweizisk franc er generelt fastere, men der er ingen klar følge gennem køb for at forlænge sidste uges rally endnu. På den anden side er Dollar blød, men fokus bør være mere på svaghed i Sterling og New Zealand Dollar. Den økonomiske kalender er næsten tom i dag og uden frisk stimulus forventer vi, at sidste uges tendens til risikoaversion fortsætter.
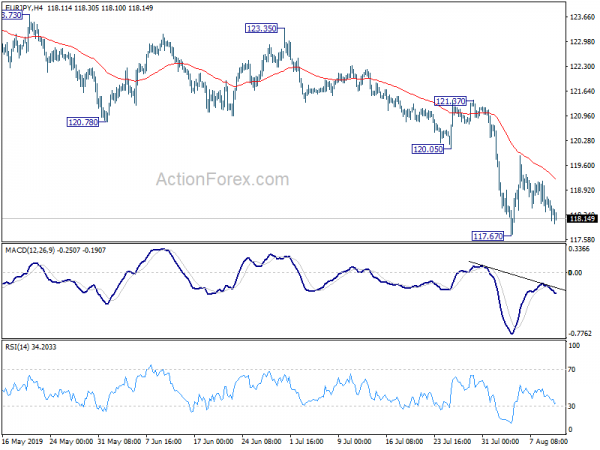
Teknisk udvider både USD / JPY og GBP / JPY den nylige tilbagegang. 117.67 midlertidigt lavt niveau i EUR / JPY ville blive overvåget for yderligere at bekræfte en bred baseret styrke i Yen. I mellemtiden vil 1.0863 midlertidigt lavt niveau i EUR / CHF også blive overvåget for svaghed i Euro og styrke i Schweiz.
I Asien er Hong Kong HSI i øjeblikket stigende med 0.01%. Kina Shanghai SSE er steget 0.70%. Japan og Singapore er på ferie.
Goldman Sachs: Der forventes ingen handelsaftale mellem USA og Kina før præsidentvalget i 2020
Goldman Sachs advarede i en note, der blev offentliggjort søndag, at de forventer, at told, der er rettet mod de resterende USD 300B af amerikansk import fra Kina, træder i kraft september 1. Og en handelsaftale mellem USA og Kina forventes ikke længere før det amerikanske præsidentvalg 2020. Desuden forventer det et træk på 0.6% på den amerikanske økonomi, mens "frygter, at handelskrigen vil udløse en recession vokser." For Q4 sænkede Goldman Sachs den amerikanske BNP-vækstprognose med 20-basispoint til 1.8% årligt.
Noten tilføjede "samlet set har vi øget vores skøn over vækstvirkningen af handelskrigen". Forstyrrelse i forsyningskæden kan føre til, at amerikanske virksomheder reducerer deres indenlandske aktivitet. ”Driverne for denne beskedne ændring er, at vi nu inkluderer et skøn over følelser og usikkerhedseffekter, og at de finansielle markeder har reageret især på de seneste handelsnyheder.”
Også "relateret til den forretningsmæssige følelse af øget pessimisme omkring udsigterne fra handelskrigsnyheder kan føre til, at virksomheder investerer, ansætter eller producerer mindre."
Irland gentog, at der ikke blev forhandlet holdning til backstop og Brexit-aftalen
Den britiske premierminister Boris Johnson og den irske premierminister Leo Varadkar er planlagt til at mødes i begyndelsen af september. Men foran dette tydede Varadkar's talsmand tydeligt, at der ikke er udsigt til at genforhandle den irske backstop i Brexit-tilbagetrækningsaftalen. Talsmanden bemærkede, at diskussionerne “ville give begge parter en mulighed for at få en bedre forståelse af deres respektive holdninger. Som gentagne gange er blevet gjort klart, er tilbagetrækningsaftalen og backstop ikke til forhandling. ”
På den anden side forventes Johnsons chef-EU-rådgiver, David Frost, at besøge Bruxelles igen i de kommende dage. Tidligere er det rapporteret, at Frost har fortalt EU om det nye, centrale scenarie med no-deal Brexit of Johnson. Men det blev nægtet af Downing Street. Johnson vil også møde EU-kommissionspræsident Jean-Claude Juncker for første gang på et G7-møde i Biarritz i slutningen af denne måned.
RBNZ kunne teoretisk reducere til -0.35% under krise
Ifølge en Bloomberg-rapport er RBNZ begyndt at gennemføre et projekt for at opdatere sin ukonventionelle pengepolitiske strategi og gennemførelse i år. Skønt det siges at være "i et meget tidligt stadium", og centralbanken afviste ikke at fremsætte yderligere kommentarer eller frigive yderligere oplysninger.
Ved renter kunne RBNZ forventede renter falde til så lave som -0.35% ”, før de risikerer at opbevare fysiske kontanter. Og dette vil "kun delvist afbøde ethvert stort økonomisk chok". Aktiekøb i stor skala er en anden mulighed, men sådanne målinger er usandsynligt, at de ønskede resultater fuldt ud leveres i en stor nedgang. ”Målrettet brug af finanspolitikken” er sandsynligvis påkrævet for at støtte enhver ukonventionel politik.
Fremadrettet
Økonomiske data er tilbage på centrum af opmærksomheden denne uge. US CPI, detailsalg og regionale Fed-undersøgelser vil blive vist. Euroområdet frigiver BNP og den tyske ZEW. UK frigiver beskæftigelse, CPI og detailsalg. Australien frigiver beskæftigelse og forretnings tillid. Et par kinesiske data inklusive investering, produktion og detailsalg vil også blive vist.
Her er nogle højdepunkter for den kommende uge:
- Mandag: Amerikansk føderal budgetbalance
- Tirsdag: Japan PPI, tertiærindeks, ordrer til værktøjsmaskiner; Australien NAB forretnings tillid; Tysk CPI-finale, ZEW-økonomiske stemning; UK beskæftigelse; US CPI.
- Onsdag: Japan-maskineordrer; Westpac, Australien, forbrugernes stemning, lønprisindeks; Kina anlægsaktiver, industriel produktion, detailsalg, arbejdsløshed; Tysk BNP; UK CPI, RPI, PPI; Beskæftigelse i euroområdet, BNP, industriel produktion; Amerikanske importpriser.
- Torsdag: Australien beskæftigelse; Schweizisk PPI; Storbritanniens detailsalg; Amerikansk detailsalg, Empire State-fremstilling, Philly Fed-undersøgelse, ikke-gårdsproduktivitet, arbejdsløse fordringer, industriel produktion, erhvervslager, NAHB-boligindeks.
- Fredag: New Zealand BusinessNZ fremstillingsindeks; Eurozone handelsbalance; Canadas udenlandske værdipapirer; Amerikanske boliger starter og bygningstilladelser, U of Michigan følelser.
EUR / JPY Daily Outlook
Daglige drejninger: (S1) 118.04; (P) 118.39; (R1) 118.69; Mere….
EUR / JPY falder mildt i dag, men forbliver over midlertidigt lavt af 117.67. Intraday bias forbliver neutral for øjeblikket, og flere konsolideringer kunne ses. Men selv i tilfælde af endnu en genopretning, bør opadgående begrænses under 120.05-understøttelse, der vendte modstand for at bringe faldoptagelse. Nedadrettet vil brud på 117.67 genoptage det seneste fald fra 127.50 til 114.84-support næste gang.
I det større billede er nedadgående fra 137.49 stadig i gang. Det ses som et faldende ben af flerårigt sidemønster. Et dybere fald kunne ses til 109.48 (2016 lavt og under). På hovedet er der brug for brud på 127.50-modstand for at være bekræftelse på mellemlang sigt. Ellers vil udsigterne forblive bearish i tilfælde af stærkt rebound.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 08:00 | CHF | Samlede synindskud CHF (AUG 9) | 582.7B | |||
| 18:00 | USD | Månedlig budgetopgørelse (USD) Jul | -120.0B | -8.5B |




 Signal2forex.com - Bedste Forex robotter og signaler


