
- Vi forventer, at det længe ventede ECB-møde den 12 september vil sætte scenen i måneder og potentielt kommende kvartaler. Spørgsmålet er ikke, om ECB vil annoncere nye initiativer, men hvor meget den vil levere.
- Vi forventer, at ECB vil meddele (1) et 20bp-nedsættelse af indlånsrenten (andre styringsrenter uændret), og at den udvidede fremadrettede retningslinje ('i øjeblikket eller lavere ... godt forbi horisonten for nettoaktiverne') vil forblive; (2) en 12-måneders QE-genstart på EUR45-60 mia. Pr. Måned, om end også anerkender de nedadrettede risici i betragtning af den nylige hawkiske meddelelse fra et par medlemmer af Styrelsesrådet; og (3) et styresystem.
- Pakken er sandsynligvis ikke en sølvkugle for markederne. Valutamarkedet er indstillet til at holde sit fokus på rentenedsættelsen, mens rentemarkederne fokuserer på størrelsen på QE.
ECB skal komme stort for at bevare troværdighed
Efter et fald i inflationsforventningerne siden starten af året, som blev intensiveret i andet kvartal, mener vi, at ECB nu vil blive tvunget til at handle. Mens centrale medlemmer af ECB-styrelsesrådet (GC) for nylig har udtrykt bekymring for yderligere stimulus via obligationskøb, forventer vi stadig en dristig ECB-pakke, da ECBs troværdighed er på banen. Hvis ECB ikke leverer en betydelig pakke, mener vi, at inflationsforventningerne ikke vil krybe højere fra de alarmerende lave niveauer (sammenlignet med dens inflationsmandat). Yderligere, hvis ECB ikke leverer, ville det finansielle markedssamfund være blevet smidt ud af sporet af de mange dumme kommentarer, herunder det store skift fra Mario Draghi i Sintra, som ville være en bukke for dens troværdighed og gennemsigtighed. Vi holder vores opfordring til næste uges ECB-møde, som vi skitserede efter Draghis Sintra-tale for at omfatte et rentenedsættelse og genstart af QE (18 juni 2019). Vi argumenterer for en genstart af QE for EUR45-60bn i 12 måneder, et rentenedsættelse på 20bp, et styresystem og forlænget fremadrettet vejledning.
Manglende levering vil tvinge ECB til at handle på et senere tidspunkt
De nylige hawkiske kommentarer fra det hollandske GC-medlem Klaas Knot, ECB-bestyrelsesmedlem Sabine Lautenschläger og det tyske GC-medlem Jens Weidmann, som alle ikke ser nogen grund til at genstarte QE på det nuværende tidspunkt og ville være for en rentenedsættelse, hvis nogen stimuli, udgør en risiko for vores dovish QE-opkald. Vi mener imidlertid også, at hvis ECB ikke leverer en betydelig pakke (vi mener, at en QE-genstart er vigtigere end en rentenedsættelse), ser vi det som uundgåeligt, at ECB bliver nødt til at intensivere sine lempelsesforanstaltninger på et senere tidspunkt mens jeg stadig venter på finanspolitisk støtte. Et kompromis med QE kan være af mindre volumen og af længere varighed, men i sidste ende, efter vores opfattelse, skal pakken være fed, da fraværet af handlinger i det nuværende miljø udgør en risiko for ECBs beslutning.
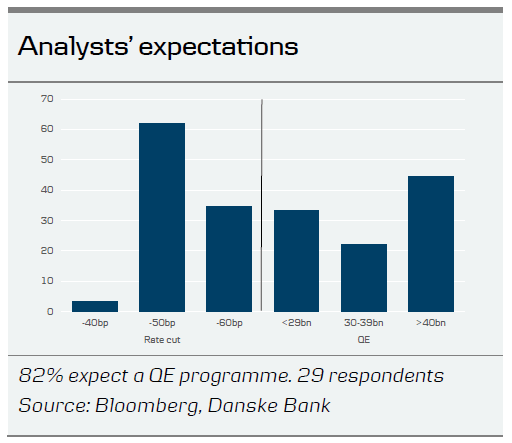
I morges indikerer Bloombergs undersøgelse af analytikere, at vores opfordring er til en dristigere pakke end konsensus. Undersøgelsen viser, at 62% af analytikerne forventer et rentenedsættelse på 10bp, mens 34% forventer et rentenedsættelse af 20bp. Hvis ECB kun leverer et 10bp-rentenedsættelse, vil pengemarkedsrenter (EONIA-prissætning) se en skarp reaktion, da der i øjeblikket er 16bp prissat til en rentesænkning. ECB sænker renten til -60bp i december (og ingen yderligere nedskæringer). Medianforventningerne til QE-programmet er 30 mia. I 12 måneder. 82% forventer afbødende foranstaltninger sammen med en rentenedsættelse.
Virker mere af det samme?
Vi kunne drøfte i længden om overførslen fra yderligere pengepolitiske lempelse af foranstaltninger til inflation. Vi mener, at den vigtige del her er, at et fravær af handling ville bringe troværdighed i fare i betragtning af de nuværende inflationsniveauer, som Draghi også erkendte på mødet i juli, da han sagde 'vi kan ikke lide det, vi ser'.
Et ECB-papir fra marts 2019 viste, at virkningen af pengepolitisk transmission er faldende fra alle ikke-standardiserede pengepolitiske instrumenter til inflation og vækst. En grov beregning antyder, at hvis man antager, at ECB ønsker at lukke mellemlang sigt fra personaleprognosen i 2021 (vores forventning til ECB-fremskrivningen) på 0.5%, så skal pakken være på ca. EUR684bn (EUR2.6trn / 1.9% inflation × 0.5% inflation gap). ECB har indtil videre købt EUR2.6trn i sine aktivkøbsprogrammer. Når det er sagt inkluderer virkningen også andre ikke-standardiserede pengepolitiske instrumenter, såsom negative rentepolitikker og målrettede længerevarende refinansieringstransaktioner, der taler for en mindre pakke. Da virkningen af yderligere ikke-standardiserede foranstaltninger sandsynligvis vil være faldende, ville den tale for en højere pakke, så på balance ser vi en pakke på ca. EUR700 mia. Efter behov. Vores forventning til den indledende pakke udgør mellem EUR540 mia. Og EUR720 mia. (Afhængigt af købsraten i de første 12 måneder). Vores pakke inkluderer også en løftning af ISIN-grænser, da der under de nuværende ISIN-grænser kun er ca. fem måneder tilbage på det tyske rum til yderligere køb (forudsat at der er en EUR45 mia. Kr. Pr. Måned). Vi forventer, at ISIN-grænser hæves til 50%, hvilket vil bringe en anden EUR1.8trm af obligationer til listen over tilgængelighed.
Vi bemærker endvidere, at ECB ved starten af QE-programmet i 2015 understregede vigtigheden af floweffekten af nye køb. Da antallet af frie flydende statsobligationer er faldet markant (under 10% i Tyskland), er aktieeffekten imidlertid blevet den dominerende faktor (prisfølsomhed stiger for den ekstra obligation, der er købt).
Udsigterne for vækst og inflation forventes at slå
Mødet i september bringer også en opdatering af ECBs personalefremskrivninger, som vi er nødt til at se i sammenhæng med den politiske pakke, der blev afsløret. Når vi ser efter en omfattende lempelsespakke inklusive QE-genstart, tror vi, at de nye prognoser vil understøtte historien med en klar nedadgående revision i både vækst- og inflationsudsigterne.
Siden de sidste fremskrivninger i juni er væksten i euroområdet svækket yderligere. Usikkerheden på den globale scene er steget, og de mange ulemperisici, der er opført af ECB, er stort set realiseret. BNP-væksten er faldet til 0.2% q / q i Q2, og vi tror, det vil være vanskeligt for ECB-medarbejdere at forestille sig et vækstscenarie, hvor det økonomiske momentum vinder fart på kort sigt. Derfor synes en revision nedad i 2020 vækstprognose fra 0.3pp til 1.1% berettiget for os. Tilsvarende har skyer samlet sig i inflationshorisonten. Kerneinflationen fortsætter med at bevæge sig sidelæns omkring 1% -niveauet, da der stadig er en stærk gennemgang fra lønninger til servicepriser, og vareprisinflationen forbliver fast under 0.5%. Med en mere afdæmpet vækstudsigt, parret med en lavere olieprisen fremadrettet kurve og en svag styrkelse af den effektive valutakurs, tror vi, at scenen er indstillet til en nedjustering af kerneinflationsprofilen af 0.2pp i 2020 og 0.1pp i 2021 (se bord). Selv da tror vi, at ECBs inflationsudsigter fortsat er på den optimistiske side, da vi forventer, at kerneinflation kun vil gennemsnit 1.1% i 2020.
Hvordan reagerer rentemarkederne?
Efter vores opfattelse vil dette måske være den mest komplekse politikpakke, som ECB har præsenteret på et tidspunkt med et svagere globalt økonomisk miljø, hvilket gør forudsigelsen af markedsreaktioner ekstraordinært vanskelige.
Hovedscenarie (60%)
Hvis vi har ret i, at ECB vil levere en dovish-pakke, der inkluderer et 20bp-rentenedsættelse, forlænget fremadrettet vejledning og et betydeligt nyt QE-program, bør det være positivt for rentemarkederne. Finansieringsraterne ville være lavere, og ECB ville være tilbage som den største køber på obligationsmarkedet. Efter vores mening er salget af fast indkomst denne uge delvis et afspejling af lavere forventninger til QE efter den seneste QE-pushback fra hawkiske ECB-medlemmer. Lavere geopolitiske risici er ganske vist også en faktor. I vores hovedscenarie ser vi derfor efter lavere udbytter og fladere kurver. Når det er sagt, udelukker vi ikke en slags 'køb rygtet, sælg faktum' eller 'alt er prissat i' reaktion fra en genstart af QE. Da ECB startede det første QE-program i Q1 15, solgte obligationsmarkederne, da optimismen vendte tilbage til markedet, og inflationsforventningerne gendannede.
ECB skuffer med hensyn til QE (40%)
Ganske vist er risikoen skæv over for ECB, der leverer et mindre QE-program, end vi forudsiger. I dette scenarie er resultatet også uklart. Det er sandsynligt, at den øjeblikkelige reaktion ville være en forlængelse af den nylige salg af fast indkomst (højere renter og stejlere kurver). I dette scenarie argumenterer vi dog for, at en eventuel salg vil være relativt kortvarig. Markedet vil snart begynde at diskutere, om ECB er 'bag kurven', eller endda om det er ved at løbe tør for optioner. Resultatet er velkendt: Inflationsforventningerne sænkes yderligere, mens risikovilligheden vil lide, og efterspørgslen efter fast indkomst ville styrke igen.
Dette vil ikke være nogen sølvkugle
Det, vi argumenterer for, er, at pakken i næste uge, uanset om den er lille eller stor, ikke vil være nogen sølvkugle for ECB og udsigterne for inflation og vækst for euroområdet. Derfor har vi i begge scenarier svært ved at se ECB-mødet være et forgrund til en mere markant salgssalg af obligationer, som vi var vidne til i Q1 15. Vi holder fast ved vores syn på, at 10Y-bundrenterne vil handle tæt på -0.70% i løbet af de næste tre til tre måneder. Vi er tilbageholdende med at stejle positioner i betragtning af den negative rulle i kurven.
Betydelig rentenedsættelse indstillet til at veje midlertidigt på EUR / USD
Vi forventer, at ECB vil levere en betydelig pakke, som kunne veje EUR / USD på dagen. Som vi skrev i FX Edge - EUR og ECB - rentenedsættelser er alt, hvad der betyder noget, 12 juli, vi tror, hvor meget ECB nedsætter renterne vil være vigtigere for valutamarkederne og EUR / USD. Et 20bp-rentesænkning, afhængigt af afbødende foranstaltninger, kan bare være nok til at gøre det.
Volatiliteten i EUR / USD under ECB-møder har samlet set været lav de sidste par år. Median high-low for EUR / USD over de seneste 15 ECB-møder er 67-pips (målt mellem 13: 44 og 16: 00 CET / CEST). Imidlertid har de også været relativt uundgåelige møder. Det vil sandsynligvis ikke være tilfældet på torsdag. Hvis vi ser på de ni møder under Mario Draghi, hvor renten blev sænket, er median high-low 151 pips. I det store billede har ECB brug for en svagere EUR for at komme tættere på at nå sit inflationsmandat, og vi forventer ikke, at ECB vil udløse en mere vedvarende nedadgående tendens i EUR / USD på torsdag. I denne henseende er den store usikkerhed, om ECB har nogen værktøjer, der væsentligt ville svække euroen og genoplive inflationsforventningerne, og hvis den gør det, om den ville være villig til at ansætte disse. Vi spår EUR / USD på 1.10 i 3M, inden vi stiger til 1.13 i 6M og 1.15 i 12M.
Signal2forex forex robot




 Signal2forex.com - Bedste Forex robotter og signaler


