
OPEC++ gik med til en nedskæring i olieproduktionen på 10 millioner bpd i hovedstol, men Mexico er ikke "all in" og kan kaste aftalen ud i kaos. De europæiske finansministre blev enige om en redningspakke til en værdi af omkring 540 milliarder dollars. Vil dette være nok til at støtte det skrøbelige EU? Aktiemarkederne opfører sig, som om det værste af coronavirus er bag os, men hvorfor kaster Fed så 2.3 billioner dollars mod små virksomheder og øger stimulansen? Denne uge vil handle om at se, om løfter afholdes blandt OPEC++-landene. Derudover vil handlende holde øje med tegn for at afgøre, om det værste af coronavirus er bag os.
OPEC og Rusland ser ud til at have afgjort deres uoverensstemmelser mellem hinanden og bragt resten af de olieproducerende lande sammen for at diskutere nedskæringer i olieproduktionen. Resultatet var en aftale fra verdens side om at reducere olieproduktionen med 10 millioner tønder om dagen. Men i skrivende stund er Mexico ikke helt med på planen, selvom USA tilbyder assistance til at hjælpe Mexico med at nå deres nedskæringskvote.
Stigningstempoet i antallet af coronavirus-tilfælde på verdensplan ser ud til at være faldende. Mange ser på dette som en mulighed for at købe aktier, da "ting kan kun blive bedre". S&P 500 steg næsten 12 % i denne uge, og vendte tilbage med over 50 % af sine højdepunkter fra den 20. februarth til det laveste den 23. martsrd. Dow Jones steg 12.7 % og Nasdaq med 9.37 %. I Storbritannien steg FTSE 8.66 %, mens DAX i Tyskland steg 11.95 %. DXY faldt -1.19%, hvor AUD/USD førende over for US Dollar lukkede +5.94%. Guld og sølv havde også gode uger, hvor Guld sluttede ugen med +4.86%, mens sølv var +6.64%. Hvilket bringer os til Crude Oil... For 2 uger siden steg WTI Crude Oil med 32 % med forventninger om et positivt resultat fra OPEC++-mødet. Men da møderne blev afsluttet i denne uge, faldt prisen med 19.15 %, et klassisk tilfælde af "køb rygtet, sælg fakta".
Aktiemarkederne er enten i et nyt bull market eller bear market rally. Uanset, som tidligere nævnt, er de steget med 50 % fra deres laveste i slutningen af marts. Betyder det, at det værste af coronavirus er bag os? Selvom nogle lande føler, at de kan have toppet eller er på deres højdepunkt, ser mange lande stadig tegn på stigende tilfælde og stigende dødsfald. Så hvorfor har aktiemarkedet gentaget så meget af sine tab? Mest sandsynligt er det på grund af bestræbelser fra centralbanker rundt om i verden, der skaber stimulans for at undgå en verdensomspændende depression. "Don't fight the Fed" er et udtryk, der er blevet sagt så ofte siden 2008. I den sammenhæng forsøger tradere at komme foran Fed, før de "teoretisk" stopper økonomien og markederne. Netop i går kastede den amerikanske centralbank yderligere 2.3 billioner dollars på markederne, mens BOE sagde, at den ville give Storbritanniens regering mulighed for at køre en ubegrænset kassekredit for at betale løn til millioner af afskedigede mennesker, skære i skatter for virksomheder og udvide velfærdssystemet. USA's Fed-formand Donald Powell sagde endda i går, at amerikanske banker ikke behøver at suspendere udbytteudbetalinger! Spørgsmålene vil fortsætte i denne uge, da handlende fordøjer daglige data fra antallet af coronavirus-tilfælde hver dag fra hele verden, og om centralbankerne har gjort "nok".
Ved de amerikanske primærvalg suspenderede den demokratiske kandidat Bernie Sanders sin kampagne. Dette efterlader kun Joe Biden til at møde Donald Trump ved det amerikanske valg i november. Når først coronavirus er indesluttet, vil tingene være "rodet" mellem disse 2 kandidater.
Indtjeningssæsonen for 1. kvartal starter i næste uge, hvor mange af Wall Street-bankerne rapporterer. Disse omfatter JPM og WFC den 14. aprilth og C, BAC og GS den 15. aprilth. Estimater er dårlige for de fleste virksomheder, og nogle trækker endda fremtidsudsigterne tilbage for resten af året på grund af usikkerheden omkring coronavirus.
Der er nogle økonomiske data i denne uge, selvom de mest sete vil være fra Kina. For de fleste andre lande er dataene for det meste andet lag. Bank of Canada mødes i denne uge; dog er det sandsynligvis en ikke-begivenhed i betragtning af, hvor meget stimulus BOC har givet indtil nu. Nedenfor er en liste over de mere vigtige dataudgivelser:
Tirsdag
- Australien: NAB Business Confidence (MAR)
- Kina: Handelsbalance (MAR)
- Kina: Bilsalg (MAR)
- Kina: FTI -YTD (MAR)
Onsdag
- Australien: Westpac Consumer Confidence (APR)
- Kina: Nye Yuan-lån (MAR)
- USA: Detailsalg (MAR)
- USA: Beige Book
- Canada: BoC-renteafgørelse
Torsdag
- Australien: Employment Change (MAR)
- Tyskland: handelsbalance (MAR)
- USA: Indledende krav (uge, der slutter 11. april)
- USA: Boligstatistik (MAR)
- USA: Byggetilladelser (MAR)
- USA: Philadelphia Fed Manufacturing Index (APR)
Fredag
- Kina: BNP(Q1)
- Kina: Industriel produktion (MAR)
- Kina: Detailsalg (MAR)
- Kina: Investering i anlægsaktiver – YTD (MAR)
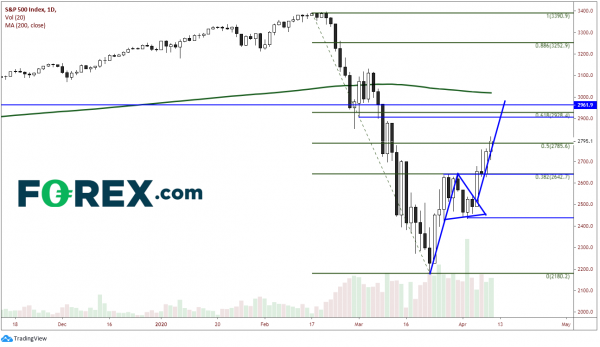
Ugens diagram: S&P 500 Daily
Kilde: Tradingview, FOREX.com
Prisaktionen er vendt tilbage med 50 % fra højdepunkterne den 20. februarth til det laveste den 23. martsrd! Hvis prisen får en daglig lukning over 2800, er der ingen grund til, at prisen ikke kan løbe til 2900. Men herfra har markedet arbejde at gøre. Mellem 2900 og 3000 er der 2 niveauer af vandret modstand, 61.8% Fibonacci retracement niveau fra den tidligere nævnte tidsramme og 200 dages glidende gennemsnit. Man kan endda argumentere for, at S&P 500 er brudt ud af en vimpelformation og sigter mod 2980! Hvis kursen ikke kan presse højere, er støtten lavere ved tidligere modstand nær 2640. Under den er støtten i bunden af vimpel nær 2435. Dette vil være et meget vigtigt diagram at se, da aktiernes retning bidrager til retningen af så mange aktiver, såsom obligationer, råvarer og den amerikanske dollar.
Alle sammen, vær venlig at passe på denne weekend og husk altid at passe på dine hænder!!




 Signal2forex.com - Bedste Forex robotter og signaler


