
Den kraftige vending i kinesiske aktier tynger noget på de globale følelser i dag. Europæiske indeks er generelt i rødt, mens amerikanske aktier også åbner en smule lavere. Dollaren stiger mildt, men opadgående momentum er uklart i øjeblikket. Euroen er også modstandsdygtig efter ECB står pat som almindeligt forventet og ikke leverer noget forbløffende. På den anden side udligner australske dollar og newzealandsk dollar nogle af denne uges fremgang efter utilfredsstillende job- og inflationsdata. Sterling er også blød, da data tyder på, at flere mennesker har forladt arbejdsmarkedet under pandemien.
Teknisk set ser det ud til, at Yen-kryds er ved at tage nogle køb op i den tidlige amerikanske session. For dagens session vil fokus være på 107.43 mindre modstand i USD/JPY, 122.50 mindre modstand i EUR/JPY og 1350.58 mindre modstand i GBP/JPY. Brud på disse niveauer kan få nogle til at købe ind til næste asiatiske session. Guld vil også være et fokus, da det stadig er tomme under 1817.91 kortsigtet top. Break vil genoptage større opadgående trend og kunne antyde fornyet salg i dollar andre steder.
I Europa er FTSE i øjeblikket nede på -0.24%. DAX er faldet -0.36%. CAC er -0.39% nede. Det tyske 10-årige udbytte er -0.0179 nede på -0.461. Tidligere i Asien faldt Nikkei -0.76%. Hong Kong HSI faldt -2.00%. Kina Shanghai SSE faldt -4.50%. Singapore Strait Times faldt -0.95%. Japans 10-årige JGB-udbytte faldt fra -0.0096 til 0.016.
Detailsalget i USA steg 7.5 % i juni, salget fra tidligere biler steg 7.3 %, oprindelige arbejdsløshedsansøgninger faldt til 1.3 mio
Det amerikanske detailsalg steg 7.5 % mod til 524.3 mia. USD i juni, hvilket er et godt stykke over forventningen om en stigning på 4.8 %. Ikke desto mindre var det samlede salg for april til juni stadig faldet -8.1% i forhold til samme periode for et år siden. Ser man på nogle detaljer, steg Ex-auto-salget 7.3 % mor, over forventningen på 4.5 % mor. Salget af tidligere benzin steg 7.0 % mor. Salget af tidligere biler og tidligere benzin steg 6.7 % mor.
De første arbejdsløshedsansøgninger faldt -10k til 1300k i ugen, der sluttede den 11. juli, lidt over forventningen på 1250k. Fire ugers glidende gennemsnit af indledende skader faldt -60k til 1375k. Fortsatte krav faldt -422k til 17338k. Fire ugers glidende gennemsnit af fortsatte skader faldt -738k til 18272k.
Også offentliggjort faldt Philly Feds fremstillingsundersøgelse til 24.1 i juli, over forventningen på 20.0. Canadas ADP-beskæftigelse steg 1042.9k i juni. Canadas udenlandske værdipapirkøb faldt til CAD 22.41B i maj.
ECB står fast, aktiviteten blev væsentligt forbedret, men forbliver et godt stykke under præpandeminiveauet
ECB lod renten være uændret som almindeligt forventet. Den primære refinansieringsrente holdes på 0.00 %. Marginal udlånsfacilitetsrente og indlånsfacilitetsrente holdes på henholdsvis 0.25 % og -0.50 %. ECB "forventer, at ECB's officielle renter vil forblive på deres nuværende eller lavere niveauer, indtil den har set inflationsudsigterne robust konvergere til et niveau, der er tilstrækkelig tæt på, men under, 2 % inden for dens fremskrivningshorisont, og en sådan konvergens er konsekvent afspejlet i underliggende inflationsdynamik."
Centralbanken vil fortsætte opkøbet af PEPP-aktiver med en samlet ramme på EUR 1350 mia. indtil "i det mindste slutningen af juni 2021" og "indtil den vurderer, at coronavirus-krisen er forbi." Hovedstolbetalinger fra udløbne værdipapirer under PEPP vil blive geninvesteret indtil "mindst udgangen af 2022." APP-nettokøb fortsætter med et månedligt tempo på 20 mia. EUR, sammen med den ekstra midlertidige kuvert på 120 mia. EUR, indtil årets udgang.
På pressekonferencen efter mødet sagde præsident Christine Lagarde, at "indkommende data og undersøgelsesresultater tyder på, at den økonomiske aktivitet forbedredes betydeligt i maj og juni fra sit bundfald i april". Men indikatorer forbliver "godt under" præ-pandeminiveauer. Opsvinget er "i sine tidlige stadier" og "forbliver ujævnt på tværs af sektorer og jurisdiktioner". BNP forventes stadig at være "samlet endnu mere kontraheret" i 2. kvartal.
Der var tegn på opsving i forbruget og opsving i industriproduktionen. Men "afdæmpede arbejdsmarkedsforhold og husholdningernes forsigtige opsparing tynger forbrugernes forbrug". "Svage forretningsudsigter og høj usikkerhed dæmper investeringerne". "Svaghed i den globale økonomi hæmmer udenlandsk efterspørgsel". Aktiviteten forventes at stige i 3. kvartal, men "usikkerheden om den overordnede hastighed og omfanget af rebound er fortsat høj."
Storbritanniens arbejdsløshedsprocent var uændret på 3.9% i maj
Den britiske arbejdsløshedsprocent var uændret på 3.9% i de tre måneder til maj, meget bedre end forventet et stigning til 4.7%. Med hensyn til indkomst steg den gennemsnitlige indtjening ekskl. Bonus 0.3% 3moy i maj, lidt over forventningen på 0.6%. Gennemsnitlig indtjening inklusive bonus faldt -3måne, bedre end forventet på -0.5%.
ONS bemærkede: ”Arbejdsløshedstalernes relative fladhed kan virke overraskende, i betragtning af at der er markante fald i antallet af beskæftigede. Imidlertid har en eller anden indledende sonderende analyse antydet, at en større end sædvanlig andel af de, der forlader ansættelse, ikke i øjeblikket leder efter et nyt job og derfor bliver økonomisk inaktive snarere end arbejdsløse. ”
Klagertællinger faldt -28.1 kk i juni mod forventning om stigning på 250 k. Ikke desto mindre er antallet af sagsøgere siden marts steget 112.2% eller 1.4 mio.
Australiens arbejdsløshed steg til 22 år høj, PM afslører trænerstøtte
Australien beskæftigelse steg 210.8k til 12.33 mio i juni, over forventningen om 112.5k stigning. Fuldtidsjob faldt -38.1 kk til 8.49 m. Deltidsjob steg derimod 249k til 3.84 m. Arbejdsløshedsstigningen steg 0.4% til 7.4%, svarende til forventningerne. Det er det højeste niveau siden november 1998. Ikke desto mindre er det positive tegn på, at deltagelsesgraden sprang tilbage med 1.3% til 64.0%, da folk er tilbage på jobmarkederne.
Statsminister Scott Morrison afslørede i dag en ny AUD 2B JobTrainer-plan, der sigter mod at omskolere og ajourføre australierne. Han sagde, at programmet "ikke kun støtter dem, der har forladt arbejdsstyrken uden egen skyld, men det understøtter også skolefrafald i slutningen af dette år."
AUD / JPY svækkes mildt efter frigivelsen, men forbliver over 4 timer 55 EMA. Vi ser sidepriserne fra 72.52, da den anden del af mønsteret kun er 76.78 høj. Det vil sige, vi ville forvente mindst et tilbagegang, inden mønsteret er afsluttet. Brud på 73.98 support skal målrette mod 72.52 og derover.
New Zealand CPI faldt -0.5% qoq i 2. kvartal, hvilket bekræftede flere RBNZ-lempelser
New Zealand CPI faldt -0.5% qoq i 2. kvartal, svarede til forventningerne. Det er det første kvartalsfald i inflationen siden december 2015 kvartal. Benzinpriserne dryppede -12% qoq, det største kvartalsvise fald siden december 2008 kvartal. Årligt faldt KPI til 1.5% ååå, faldet fra 2.5% ååå, svarede også til forventningerne. Stats NZ priser senior manager Aaron Beck sagde “COVID-19 pandemien har skabt en masse volatilitet og usikkerhed. Disse har resulteret i nogle store prisudsving samt flere måleudfordringer. ”
Dataene antyder, at inflationen kan gå tilbage til målet langsommere, end RBNZ forventer. Udviklingen bekræfter den lempende sag for centralbanken fremover. Det forventes generelt at udvide aktivkøbsprogrammet i de kommende måneder. Da RBNZ også forbereder det finansielle system til, er negativ rente stadig en sandsynlig mulighed, der vil blive vedtaget næste år.
Kinas BNP voksede 3.2% ååå i 2. kvartal, detailsalget i juni var svagt
Kinas BNP steg 3.2% ååå i 2. kvartal, over forventningen til 2.5% ååå. I modsætning til den stejle -6.8% sammentrækning i Q1 er Q2s tal stadig den værste på rekorden. For H1 som helhed er økonomien kontraheret med -1.6% i forhold til året før. Fra kvartal til kvartal steg BNP 11.5% qoq i 2. kvartal, højere end forventet på -9.6% qoq, og tilstrækkelig til at vende faldet -9..8% qoq i Q1.
Også fra Kina faldt detailsalget -1.8% ååå i juni, under forventningen om 0.3% ååå stigning. Den industrielle produktion steg 4.8% ååå i juni, lidt over forventningen til 4.7% ååå. Anlægsinvesteringer faldt -3.1% ytd yoy i juni, lidt over forventningen på -3.2% ytd yoy.
Foreslået læsning om Kina: Kina registrerede stærk genopretning i 2Q20, men den indenlandske efterspørgsel forblev svag. Risici skævt til nedadgående i anden halvleg
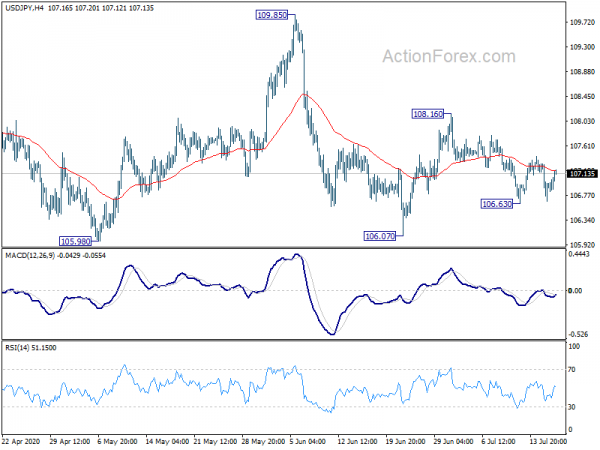
USD / JPY Mid-Day Outlook
Daglige drejninger: (S1) 106.64; (P) 106.97; (R1) 107.28; Mere…
USD/JPY genvinder før 106.63-støtte, men forbliver inden for rækkevidde under 108.16-modstand. Intradag bias forbliver neutral først. På den negative side vil under 106.63 sigte mod 106.07. Paus der vil udvide hele mønsteret fra 111.71 og målrette 61.8% retracement på 101.18 til 111.71 ved 105.20. På opsiden vil et brud på 108.16 dog genoptage rebound fra 106.07 og målrette modstanden 109.85 i stedet.
I det større billede forbliver USD / JPY stadig i en langsigtet faldende kanal, der startede tilbage i 118.65 (dec2016). Der er derfor endnu ingen klar indikation af tendensomvendelse. Nedtrenden kan stadig strække sig gennem 101.18 lav. En vedvarende pause på 112.22 skal dog bekræfte gennemførelsen af nedtrenden og vende outlook til bullish for 118.65 og derover.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 22:45 | NZD | KPI Q / Q Q2 | -0.50% | -0.50% | 0.80% | |
| 22:45 | NZD | KPI Y / Y Q2 | 1.50% | 1.50% | 2.50% | |
| 01:00 | AUD | Forventninger til forbrugerinflation Jul | 3.20% | 3.30% | ||
| 01:30 | AUD | Beskæftigelse Ændring Jun | 210.8K | 112.5K | -227.7K | |
| 01:30 | AUD | Arbejdsløshedsprocent juni | 7.40% | 7.40% | 7.10% | |
| 02:00 | CNY | BNP Y / Y Q2 | 3.20% | 2.50% | -6.80% | |
| 02:00 | CNY | Detailhandel Salg Y / Y Jun | -1.80% | 0.30% | -2.80% | |
| 02:00 | CNY | Industriel Produktion Y / Y Jun | 4.80% | 4.70% | 4.40% | |
| 02:00 | CNY | Anlægsinvestering YTD Å / Å juni | -3.10% | -3.20% | -6.30% | |
| 06:00 | GBP | Klagertæller Skift jun | -28.1K | 250.0K | 528.9K | |
| 06:00 | GBP | Krævende tæller sats juni | 7.30% | 7.80% | ||
| 06:00 | GBP | ILO Arbejdsløshedsprocent (3M) maj | 3.90% | 4.70% | 3.90% | |
| 06:00 | GBP | Gennemsnitlige indtægter ekskl. Bonus 3M / Y maj | 0.70% | 0.60% | 1.70% | |
| 06:00 | GBP | Gennemsnitlige indtægter inklusive bonus 3M / Y maj | -0.30% | -0.50% | 1.00% | |
| 09:00 | EUR | Eurozone Handelsbalance (EUR) maj | 8B | 5.0B | 1.2B | 1.6B |
| 11:45 | EUR | ECBs rentesatsbeslutning | 0% | 0% | 0% | |
| 12:30 | EUR | ECBs pressekonference | ||||
| 12:30 | CAD | ADP Beskæftigelsesændring Jun | 1042.9K | 208.4K | ||
| 12:30 | CAD | Udenlandske værdipapirer (CAD) maj | 22.41B | 49.04B | ||
| 12:30 | USD | Detailhandel Salg M / M Jun | 7.50% | 4.80% | 17.70% | 18.20% |
| 12:30 | USD | Detailhandel ex Autos M / M jun | 7.30% | 4.50% | 12.40% | 12.10% |
| 12:30 | USD | Indledende krav uden arbejdsløshed (10. jul) | 1300K | 1250K | 1314K | 1310K |
| 12:30 | USD | Philadelphia Fed Manufacturing Survey Jul | 24.1 | 20 | 27.5 | |
| 14:00 | USD | Forretningsfortegnelser maj | -2.10% | -1.30% | ||
| 14:00 | USD | NAHB Boligmarkedsindeks Jul | 59 | 58 | ||
| 14:30 | USD | Naturgasopbevaring | 48B | 56B |




 Signal2forex.com - Bedste Forex robotter og signaler


