
Sterling stiger bredt på ret blandede markeder i dag. Rebound i kryds mod Euro ses som en væsentlig årsag til pundets styrke. Australske dollar følger efter som den næststærkeste for nu, delvist noteret efter krydskøb mod New Zealand Dollar. Kiwi og schweiziske franc er derimod de svageste. På dette tidspunkt er dollar stadig generelt blød, da fokus vender mod FOMC-rentebeslutning. Som nævnt før, forventer vi ikke noget spektakulært i dagens meddelelser. Dollar kunne genoptage tidligere salg efter denne begivenhedsrisiko.
Teknisk set genopretter GBP/JPY sig især efter at have trukket støtte fra 4 timer 55 EMA. Fokus er tilbage på 136.62 midlertidig top og pause vil genoptage den hakkende stigning fra 131.68. EUR/JPY trækker også støtte fra 4 timer 55 EMA i skrivende stund. Stærk rebound fra det nuværende niveau vil sætte fokus tilbage til 124.43 modstand og pause vil genoptage større stigning. Genvinding af styrke i GBP/JPY og EUR/JPY kan hjælpe med at presse Yen lavere. Men USD/JPY er nødt til at bryde 105.68 mindre modstand for at signalere sine følgende andre Yen-kryds højere.
I Europa er FTSE i øjeblikket steget 0.21 pct. DAX falder -0.12 pct. CAC er steget 0.68%. Tysk 10-års rente er steget 0.0041 til -0.503. Tidligere i Asien faldt Nikkei -1.15 pct. Hongkong HSI steg 0.45 pct. Kina Shanghai SSE steg 2.06 pct. Singapore Strait Times faldt -0.37 pct. Japans 10-årige JGB-udbytte faldt -0.0050 til 0.021.
USAs vareeksport og import steg i juni, handelsunderskuddet indsnævredes til $70.6 mia
Den amerikanske vareeksport steg 13.9 % mod til 102.6 mia. USD i juni. Vareimporten steg 4.8 % mom til USD 173.2 mia. Handelsunderskuddet faldt -6.1 % mod til USD 70.6 mia. mindre end forventet på USD -75.5 mia.
Hele salgslagre faldt -2.0 % mom til USD 629.6 mia., værre end forventet på -0.4 % mom.
Fed til at holde sine kort indtil september
FOMC-renteafgørelse er et stort fokus i dag, men der er lidt forventning til noget dramatisk der. Fed-fondsrente holdes på 0.00-0.25%. Det ubegrænsede aktivkøbsprogram fortsætter i et tempo på USD 80B for statskasser og USD 40B for MBS. Der kan dog ske en ændring til fremadrettet vejledning for at binde den fremtidige renteforhøjelse til beskæftigelsen og inflationen. Men de store ændringer vil blive afholdt indtil september.
Ved mødet i september skulle Fed have afsluttet revisionen af de politiske rammer. Kongressen burde have bestået enhver yderligere finanspolitisk stimulans. Mere information opnås med hensyn til økonomien, især med virkning af anden bølge af coronavirusinfektioner. Opdaterede økonomiske prognoser vil også blive afsluttet.
Nogle anbefalede aflæsninger på FOMC:
BoE Haldane: To rundborde understreger meget forskellige levede erfaringer, som mennesker står over for
BoE-cheføkonom Andy Haldane sagde, at stemningen ved de to virtuelle rundborde med virksomheder og organisationer i Nordøst "ikke kunne have været mere anderledes, hvilket understreger den meget anderledes levede oplevelse, som mennesker står over for."
På den ene side havde han "overraskende - og opmuntrende - en optimistisk diskussion med repræsentanter fra boligbranchen, fra den private og sociale sektor og nogle lokale realkreditinstitutter". Men hans optimisme blev "dæmpet" ved rundbordssamtalen med velgørende sektor og samfundsledere. Der har været et "stort hit" for velgørende organisationers økonomiske sundhed, og deres økonomi bliver "strakt".
Udgivet fra Storbritannien, sprang realkreditgodkendelser til 40k i juni, hvilket slog forventningen på 35k. M4 pengemængden steg 1.0 % mor, under forventningen på 2.2 % mor.
Fra schweiziske faldt Credit Suisse økonomiske forventninger til 42.4 i juli, ned fra 48.7, men slog forventningerne på 39.4.
Fitch nedjusterer Japans ratingudsigt til negativt og forventer ingen rentenedsættelse af BoJ
Fitch bekræftede Japans langtidsudsteder for standardudstedelse af udenlandsk valuta ved ID “A”, men nedjusterede udsigterne til negativ fra stabil. Ratingbureauet sagde: ”Coronavirus-pandemien har forårsaget en skarp økonomisk sammentrækning i Japan, på trods af landets tidlige succes med at indeholde virussen… Det negative udsigt reflekterer, at den højere gældskvote og nedadrettede risici for de makroøkonomiske udsigter alligevel vil forværre udfordringen ved placering af gældskvoten på en nedadgående bane på mellemlang sigt. ”
Fitch projicerer også økonomien til at trække sig sammen med -5% i 2020, før den vender tilbage til 3.2% vækst i 2021 “delvis på grund af den lave basiseffekt”. BNP ville ikke komme sig tilbage til det før-pandemiske niveau før 4Q21. Den samlede offentlige bruttogældskvote stiger med 26% i 2020 til ca. 259% af BNP og stabiliserer lidt over 260% i 2021-22. Det offentlige underskud steg til 14.3% af BNP i 2020, op fra 3.1% i 2019, og faldt derefter tilbage til 10.9% i 2021 og 5.3% i 2022.
Ratingbureauet forventer også, at BoJ opretholder den aktuelle rentesætning gennem "mindst i slutningen af 2022" under YCC-rammen. Det forventer, at BoJ "afstår fra" at sænke renten yderligere på grund af indvirkningen på "bankens rentabilitet". Snarere er "en udvidelse af midlertidige kvantitative lempelsesprogrammer ud over deres udløb i marts 2021 eller forbedringer af dens fremadrettede vejledning stadig mere sandsynlig." Fitch projicerer også overskrift CPI på -0.6% ved udgangen af 2020 og bliver marginalt positiv i 2021.
Australien CPI faldt -1.9% qoq i 2. kvartal, det største fald i 72 års historie
Australiens KPI faldt -1.9% qoq i 2. kvartal, lidt over forventningen på -2.0% qoq. Det er stadig det største kvartalsvise fald i dataenes 72-årige historie. Årligt vendte KPI sig negativt til -0.3% åååå, faldet fra Q1's 2.2% ååå. Det er kun tredje gang, at den årlige inflation blev negativ siden 1949. De foregående gange var i 1962 og 1997-98. ”
Ikke desto mindre var det kvartalsvise fald hovedsageligt resultatet af gratis børnepasning (-95%), et markant fald i brændstofprisen (-19.3%) og et fald i børnehaven og grundskolen (-16.2%). Ekskluderet disse tre komponenter ville KPI være steget 0.1% qoq i 2. kvartal.
GBP / USD Mid-Day Outlook
Daglige drejninger: (S1) 1.2862; (P) 1.2907; (R1) 1.2977; Mere….
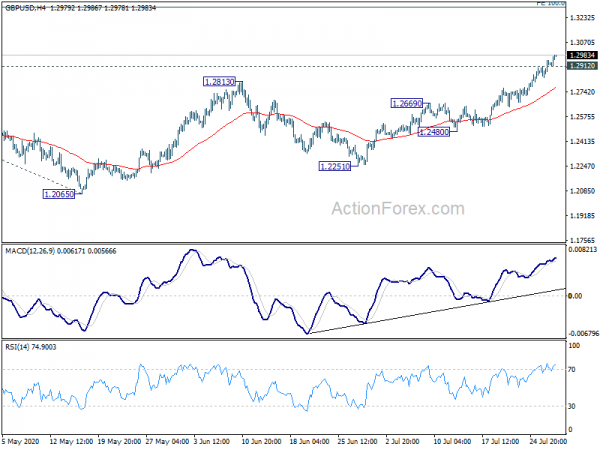
GBP/USD's rally strækker sig til så højt som 1.2986 indtil videre i dag, og intradag bias er fortsat på opsiden. Nuværende stigning fra 1.1409 bør målrette 100% fremskrivning af 1.1409 til 1.2647 fra 1.2065 til 1.3303 næste. På den negative side vil mindre støtte under 1.2912 først blive neutral for intradag-bias. Men tilbagetrækningen bør holdes et godt stykke over 1.2669 modstand vendt støtte for at bringe endnu et rally.
I det større billede, mens reboundet fra 1.1409 er stærkt, er der endnu ikke nok bevis for trendomvendelse. Down trend fra 2.1161 (2007 høj) skulle stadig genoptages før eller senere. Dog skal det afgørende brud på 1.3514 i det mindste bekræfte mellemlangsigtet bundbund og først vende outlook til 1.4376 modstand.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 23:01 | GBP | BRC Shop Prisindeks J / J Jun | -1.30% | -1.60% | ||
| 01:30 | AUD | KPI Q / Q Q2 | -1.90% | -2.00% | 0.30% | |
| 01:30 | AUD | KPI Y / Y Q2 | -0.30% | -0.40% | 2.20% | |
| 01:30 | AUD | RBA trimmet gennemsnit CPI Q / Q Q2 | -0.10% | 0.10% | 0.50% | |
| 01:30 | AUD | RBA trimmet gennemsnit KPI Å / Y Q2 | 1.20% | 1.40% | 1.80% | |
| 08:00 | CHF | Credit Suisse økonomiske forventninger jul | 42.4 | 39.4 | 48.7 | |
| 08:30 | GBP | Mortgage Approvals Jun | 40K | 35K | 9K | |
| 08:30 | GBP | M4 Penge Forsyning M / M Jun | 1.00% | 2.20% | 2.00% | 2.10% |
| 12:30 | USD | Engrosbeholdninger Jun P | -2.00% | -0.40% | -1.20% | |
| 12:30 | USD | Varebalance (USD) jun | -70.6B | -75.5B | -74.3B | |
| 14:00 | USD | Afventer Home Sales M / M Jun | 15.60% | 44.30% | ||
| 14:30 | USD | Råolie lagervarer | 1.0M | 4.9M | ||
| 18:00 | USD | FOMC Rate Decision | 0.25% | 0.25% | ||
| 18:30 | USD | FOMC Pressekonference |




 Signal2forex.com - Bedste Forex robotter og signaler


