
Handlende er overbevist om, at Fed vil hæve renten aggressivt "indtil noget går i stykker."
Ugen forude: Vive la France!
For de fleste handlende var fokus i sidste uge på rampen op til den højeste indtjeningssæson for første kvartal. Vi så solide resultater fra Tesla, den trillion-dollar markedsbehemoth, og brutalt dårlige indtjeningsdata fra Netflix, hvilket førte til, at streamingplatformen tabte en hel tredjedel af sin værdi. Måske er det tid til at erstatte Netflix med Tesla i det populære FAANG akronym? Måske kunne vi få FANTA sodavand til at sponsorere rebrandet?
Når man ser fremad, vil handlende bruge mandag på at fordøje markedsimplikationerne af weekendens franske præsidentvalg. På vej ind i midten af ugen vil fokus igen være på indtjening med tunge hits som Alphabet/Google, Meta/Facebook, Microsoft, Apple og Amazon, der alle er planlagt til at offentliggøre deres resultater mellem tirsdag og torsdag. Senere på ugen vil makroøkonomiske data også drive markederne, med det første estimat for 1. kvartal USA's BNP på torsdag sammen med inflationsdata fra både eurozonen og USA (Core PCE) på fredag med potentielt store implikationer for centralbankerne.
75 bps?!
Apropos centralbanker, så vokser presset på den amerikanske centralbank, da den går ind i "blackout-perioden" før mødet den 4. maj. Især var de sidste kommentarer, vi hørte fra Feds politiske beslutningstagere, Fed-formand Powell, der udtalte, at "50 basispoint vil være på bordet til maj-mødet" og bemærkede, at høgen James Bullard nægtede at udelukke en renteforhøjelse på 75bps i næste måned.
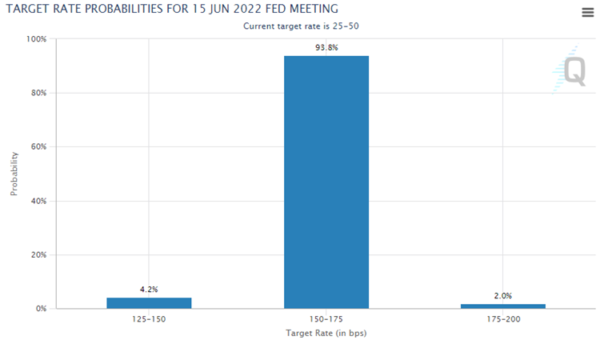
Det er faktisk mere og mere tydeligt, at den amerikanske centralbank er ved at finde ud af, at den er nødt til at hæve renten ekstremt aggressivt for at tøjle inflationen. I det lys er hintet om en renteforhøjelse på 75bps, et træk, som Fed ikke har foretaget siden 1994, ikke så besynderligt, som det kan synes for handlende, der ikke har været med i spillet i de sidste 28 år (hvilket er næsten alle af os!). Faktisk, ifølge CME's FedWatch-værktøj, prissætter handlende i øjeblikket en 95%+ chance for MINDST én 75bps renteforhøjelse i Fed's næste to møder:
Kilde: CME FedWatch
Med andre ord er handlende overbevist om, at Fed vil hæve renten aggressivt "indtil noget går i stykker." I betragtning af unøjagtigheden af pengepolitikken og lange forsinkelsestider for renter til at påvirke den underliggende økonomi, vil volatiliteten på tværs af markeder sandsynligvis forblive høj resten af året.
Med hensyn til, hvad man skal se på denne front i den kommende uge, vil fredagens Core PCE-rapport være nøglen. Feds foretrukne inflationsmål er steget for hver af de sidste fem måneder, selvom tidlige estimater er, at det blot kan holde sig stabilt på 5.4 % å/å i denne uges iteration. En opadgående overraskelse, hvis den ses, kunne åbne døren til 75bps så snart næste onsdag (med potentielt store bullish implikationer for den amerikanske dollar og bearish implikationer for amerikanske aktier), så læserne bør holde et vågent øje med udgivelsen.
fransk præsidentvalg
Investorer har bestemt undervurderet nogle højtprofilerede populistiske kandidater og initiativer i de seneste år (Trump, Brext osv.), men tag ikke fejl, en sejr af Marine Le Pen ville være en stor overraskelse. Efter sidste uges tv-debat har den siddende præsident Emmanuel Macron et forspring på 12 point i meningsmålingerne. Mange analytikere har spekuleret i, at en Le Pen-sejr kunne udløse en forfatningskrise (og helt sikkert ville injicere volatilitet på de franske og europæiske markeder), så handlende, der holder positioner i weekenden, bør være opmærksomme på risikoen, selvom det ikke er et særligt sandsynligt udfald.
Make-or-break uge for indtjening
Denne uge markerer toppen af 1. kvartals indtjeningssæson, fremhævet af fem af de syv største amerikanske virksomheder efter markedsværdi og rapportering af resultater. Indtil videre har indtjeningssæsonen været lidt af en blandet sag, hvor fremtrædende "misser" som Netflix har fået masser af overskrifter. Samlet set er procentdelen af S&P 500-virksomheder, der slår EPS-estimater, nogenlunde på linje med historiske gennemsnit, selvom den samlede indtjeningsvækst er på "kun" omkring 5%, hvilket ville markere den mindste stigning i overskuddet i de seneste fem kvartaler.
Vigtige indtjeningsrapporter at se i denne uge:
- Mandag: ATVI
- Tirsdag: MSFT, GOOG, TXN, V, HSBC
- Onsdag: FB, BA, F, LYG, PYPL, QCOM, SPOT
- Torsdag: AAPL, AMZN, INTC, MA, CAT, MCD, TWTR
- Fredag: CVX, XOM, NWG
Tjek min kollega Josh Warners grundige indtjeningsforhåndsartikel for flere detaljer!
Økonomisk data
En komplet liste over vigtige økonomiske data, der udkommer i denne uge, følger:
Mandag
- Tysk IFO Business Survey (8:00 GMT)
- BOC-guvernør Macklem-tale (15:00 GMT)
Tirsdag
- BOJ Core CPI (5:00 GMT)
- Ordrer af varige varer i USA (12:30 GMT)
- USA's forbrugertillid (14:00 GMT)
Onsdag
- AU CPI (1:30 GMT)
- USA afventende boligsalg (14:00 GMT)
Torsdag
- BOJ Monetary Policy Meeting (TBD)
- Tysk foreløbig CPI (TBD)
- Forskudt BNP i USA (12:30 GMT)
Fredag
- AU PPI (1:30 GMT)
- Tysk BNP (8:00 GMT)
- Euroone CPI (9:00 GMT)
- CA BNP (12:30 GMT)
- US Core PCE (12:30 GMT)
Ugens diagram: GBP/USD
Kilde: TradingView, StoneX
Efter knap at have holdt fast i det meget overvågede 1.30-håndtag i de sidste adskillige uger, var GBP/USD-bjørne i stand til at bryde dette støtteniveau med overbevisning i fredags. Tidligere på dagen udkom BOE-guvernør Bailey med nogle nedslåede kommentarer om den britiske økonomi, hvilket fik handlende til at stille spørgsmålstegn ved, hvor aggressivt centralbanken vil hæve renten resten af året. Det kombineret med teknisk salg under nøgleniveauet 1.30 førte til et næsten 200-pips kollaps i parret fredag.
Ser man fremad, kan tyre se et pusterum, hvis kablet kan hoppe af 50% Fibonacci-retracement af dets post-COVID-rally på 1.2830, men skævheden vil forblive for lavere priser, så længe tidligere støtte-vendte-modstand nær 1.3000 caps-satser. Et brud under 1.2830 kunne afsløre september 2020-lavet nær 1.2700 næste.
Tak fordi du læste med, og god weekend!




 Signal2forex.com - Bedste Forex robotter og signaler


