
Amerikanske højdepunkter
- Federal Reserve hævede renten med 75bps for tredje møde i træk, hvilket bringer federal funds-renten til det højeste niveau i 14 år.
- FOMC-formand Powell gentog sin Jackson Hole-tale og erklærede, at Fed er villig til at tolerere langsommere vækst og højere arbejdsløshed for at bringe inflationen tilbage til sit mål på 2 %.
- Rentefølsomme sektorer mærker fortsat virkningerne af tidligere renteforhøjelser, hvor eksisterende boligsalg faldt 0.4 % (m/m) i august, hvilket markerer den syvende måned i træk med fald.
Canadiske højdepunkter
- Markedsbevægelser blev drevet af en høgeagtig besked fra Fed-formand Jay Powell, som understregede Feds vilje til at bringe inflationen ned i USA – også selvom det forårsager en recession. Dette har sendt den amerikanske dollar højere og straffet Loonien.
- Canadiske økonomiske data udgivet i denne uge viste, at inflationen fortsat er høj, og forbrugerne begynder at skære ned, efterhånden som de mærker klemmen.
- Heldigvis tog den canadiske inflation et skridt i den rigtige retning i august. Prispresset lettede op på tværs af en lang række varer og tjenester, hvilket tyder på, at højere priser måske stirrer på at gøre tricket.
USA – FOMC sigter højt
De sidste dage af sommeren 2022 var centreret omkring FOMC-mødet, som endte onsdag med endnu en stigning på 75bps, hvilket bragte federal funds-renten til det højeste niveau i 14 år. Meddelelsen var stort set forventet af markederne, efter at sidste uges CPI-print kom varmere end forventet, hvor kerne-CPI steg til 0.6 % måned-over-måned (m/m). Feds opdaterede fremskrivninger understregede dog en fortælling, der var mere høgagtig, end hvad markederne havde forventet, hvilket resulterede i en volatil reaktion fra aktie- og obligationsmarkederne. S&P 500 sluttede dagen ned med 1.7 %, og den toårige statsrente, som kortvarigt steg over 4.1 %, lukkede tilbage på sit niveau før mødet på 4 %. Yderligere fordøjelse af beslutningen har set det toårige udbytte stige til 4.2 % og S&P 500 trække sig yderligere tilbage, hvilket endte ugen med et fald på 4.1 % i skrivende stund.
Formand Powell brugte sin pressekonference til at gentage sin Jackson Hole-tale og understregede, at Fed ikke ville vige tilbage fra sin kamp for at bringe inflationen tilbage til sit mål på 2 %. Powell bemærkede, at en restriktiv politisk holdning sandsynligvis ville være påkrævet i nogen tid, og at dette sandsynligvis ville resultere i en vedvarende periode med vækst under trend og blødere arbejdsmarkedsforhold. Fremskridtene på inflationsfronten har hidtil været blandede, og den samlede inflation har vist tidlige tegn på at toppe (hovedsagelig på grund af faldende gaspriser), men kerneinflationen er forblevet stædigt høj, hvilket har fået Fed til at holde fast i sin aggressive politiske holdning.
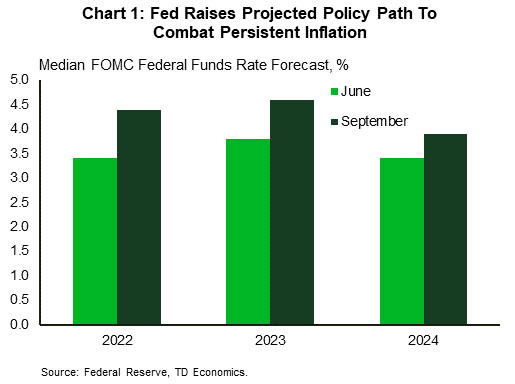
Ifølge de opdaterede Fed-fremskrivninger forventes medianestimatet for federal funds rate (FFR) nu at nå 4.4 % ved årets udgang, et helt procentpoint over deres tidligere estimat i juni (figur 1). FOMC-medlemmer forventer, at der vil være behov for yderligere rentestigninger i 2023, hvor medianfremskrivningen for terminalrenten når 4.6 %. Dette repræsenterer ca. 150 bps af yderligere rentestigninger fra det nuværende niveau på 3 – 3.25.
Andetsteds i denne uge fortsatte den rentefølsomme boligsektor med at vise yderligere tegn på opblødning. Salget af eksisterende boliger faldt med 0.4 % m/m i august, hvilket markerede dets syvende måned i træk med fald. Sæsonjusterede medianhuspriser dykkede også dybere ned i negativt territorium og faldt for de tre lige måneder (figur 2). Reduceret overkommelighed fortsætter med at virke modvind på forbrugernes efterspørgsel efter boliger, og med realkreditrenter nu et godt stykke over 6 %, er modvinden ved at blive til kuling. Højere takster påvirker ikke kun salget, men også boligbyggeriet. Mens igangsættelsen af boliger vendte tilbage i august (stigende 12 % m/m til 1.58 mio. enheder), er det 3-måneders glidende gennemsnit af år-til-år ændringer stadig faldet 5.4 %. Desuden tyder en tilbagegang i august boligtilladelser på mere svaghed i de kommende måneder. Dette stemmer overens med de seneste aflæsninger af bygherrens stemning, som nu er faldet i ni på hinanden følgende måneder og i øjeblikket ligger på et lavpunkt i 28 måneder.
Intet af dette vil få Federal Reserve til at løfte foden fra pedalen, da de fortsætter med at drive renterne op for at bringe inflationen ned. Med FOMC udstikker en kurs, der næsten inverterer 2007/2008-nedskæringen i styringsrenten, vil den nuværende og forventede fremtidige kurs for pengepolitikken fortsætte med at virke som en stigende vægt på økonomien fremadrettet.
Canada – Forbrugerne strammer deres pung
Det var endnu en hård uge for aktiemarkederne, hvor verdens førende centralbank sendte budskabet hjem om, at den vil bekæmpe inflationen for enhver pris. Selv efter at have hævet renten med 300 basispoint i år, forventer Fed stadig en kraftig dosis stramning forude. Den canadiske dollar, sammen med mange andre valutaer, har lidt under denne høgagtige tilstand på trods af, at Bank of Canada også er høgeagtig i sin meddelelse.
Canadisk inflation tog et skridt i den rigtige retning i august, men forblev meget høj på 7 % år-til-år (å/å). Lavere priser ved pumpen hjalp på overskriften, men i modsætning til situationen i USA aftog kerneinflationspresset også en smule i august til 5.3 % å/å (figur 1). Måske endnu mere opmuntrende var en måneds ændring i kerne-CPI en relativt godartet 2.6 % (på årsbasis). Vi kan aldrig lide at læse for meget i en måneds tal, men det er betryggende at se den blødeste månedlige stigning i kerneinflationen i over et år. Når det er sagt, var gennemsnittet af Bank of Canadas trio af kerneinflationsmålinger 5.2 % å/å. Det er langt fra det interval på 1-3 %, som banken gerne vil se. Så selvom augusts data var opmuntrende, er banken langt fra at bringe inflationspresset til at hælde.
Et særligt nedslående aspekt af rapporten var den høje fødevareinflation – priserne i dagligvarebutikker steg 10.8 % i forhold til for et år siden, det hurtigste tempo siden 1981. Da dagligvarer er nogle af de højest hyppige indkøb, forbrugerne foretager, har dette presset husholdningernes budgetter. , og uden tvivl får canadierne til at spare.
Den sparsommelighed blev set i detailsalgsdataene, der blev offentliggjort i fredags, som faldt med 2.5 % m/m, efter et hop op i juni. Det overordnede fald kom, da priserne ved pumpen faldt, hvilket bragte benzinstationens kvitteringer ned med 14.2 % i forhold til måneden. Men svagheden gik længere end som så. Kernedetailsalget, som ekskluderer benzin- og bilsalg, faldt 0.9 % - det første fald i syv måneder. I betragtning af det høje inflationsmiljø betyder det, at kernesalget faldt 2 % m/m i reale termer.
Detaildata fra juli er ret baglæns på dette tidspunkt, så Statistics Canada udgav også et flashestimat for august-tallene baseret på en ufuldstændig stikprøve. Det mål steg 0.4 % m/m, et meget skuffende opsving. Dette tyder på, at forbrugerne mærker klemme fra inflation og højere låneomkostninger. Vi forventer, at dette vil drive meget langsommere vækst i forbrugernes forbrug i andet halvår af året, som skitseret i vores seneste prognose, der blev offentliggjort i denne uge. Detailsalg er ikke det fulde billede af forbrugernes forbrug, da de ikke inkluderer udgifter til tjenester, såsom biografbilletter, restauranter og rejser. Derfor afspejler en del af deres svaghed sandsynligvis skiftet tilbage mod større udgifter til tjenester, der blev indskrænket under pandemien. Med hensyn til rejser frigav Statistics Canada data for juli, der viste, at canadiske rejser uden for landet var seks gange større i juli fra 2021 og nåede omkring 64 % af dets præ-pandemiske niveau - et bevis på, at dette skift finder sted




 Signal2forex.com - Bedste Forex robotter og signaler


