
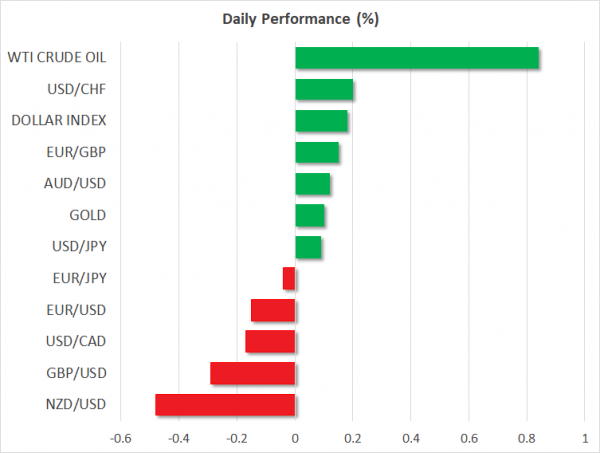
Hier sind die neuesten Entwicklungen auf den globalen Märkten:
FOREX: Dollar / Yen konnte frühere Verluste wiedererlangen, um wieder auf 110.14 (+ 0.08%) zu klettern, da ein US-Vertreter am Mittwoch erklärte, dass Washington keine strengeren Handelsverzerrungen gegen China verwenden, sondern chinesische Investitionen durch ein bestehendes nationales Sicherheitsüberprüfungssystem überwachen werde. Der Dollar-Index stieg ebenfalls auf 94.79 (+ 0.14%), während die Anleger ihre Positionen im Vorfeld der Aufträge für langlebige Güter am späteren Tag und die vorläufigen PCE-Inflationszahlen am Freitag vorbereiteten. Auf der anderen Seite bewegte sich der Euro abwärts, da die Handelsrisiken und die politischen Bedingungen in Deutschland weiterhin im Hintergrund blieben. Euro / Dollar fiel vor dem EU-Gipfel am Donnerstag auf 1.1626 (-0.15%), obwohl Italiens euroskeptischer Senat Alberto Bagnai heute sagte, dass die Regierung nicht gegen den Euro handeln wird. Pfund / Dollar blieb im negativen Bereich und fiel unter den 1.3200-Handle (-0.10%), nachdem der BOE-Gouverneur Carney die Risiken des Brexit bei seiner Präsentation der Finanzstabilität hervorgehoben hatte. Er argumentierte auch, dass steigende Handelsunsicherheiten die Weltzinsen zurückziehen könnten. Dollar / Loonie war bei 1.3310 leicht gestiegen. Aussie / Dollar hielt sich unter seinem Eröffnungskurs um 0.7386 (-0.14%), während der Kiwi / Dollar vor dem RBNZ-Policy-Meeting über Nacht auf 0.6820 (-0.61%) fiel
STOCKS: Europäische Aktien waren bei 1200 GMT im grünen Bereich, wobei der gesamteuropäische STOXX 600 und der Blue-Chip-Euro STOXX 50 um 0.54% und 0.65% zulegen konnten. Der deutsche DAX 30 sprang um 0.97%, der französische CAC 40 um 0.74 %%, der italienische FTSE MIB um 0.66%. Der britische FTSE 100 wurde um 0.81% erweitert. In Asien schlossen die Aktienmärkte mit Ausnahme des japanischen Topix im negativen Bereich, während in den USA Futures auf die wichtigsten Aktienindizes auf eine positive Eröffnung hindeuteten.
COMMODITIES: Die Ölpreise hatten einen signifikanten Tag, nachdem die gestrigen API-Werte einen viel größeren Lagerabbau verzeichneten, als von Analysten erwartet. Sorgen über die Sanktionen der USA gegen den Iran unterstützten den Markt auch heute. .West Texas Intermediate (WTI) Öl übertraf $ 71 pro Barrel und erzielte ein neues Monatshoch und fügte 0.78% zu seiner täglichen Performance hinzu. Die Londoner Rohölsorte Brent kletterte um 0.48% auf $ 76.68 pro Barrel. Bei Edelmetallen zog Gold um 0.21% auf $ 1,257.43 pro Unze zurück und erreichte heute früh ein neues Sechsmonatstief von $ 1,253.
Tag voraus: US-langlebige Güter ziehen Aufmerksamkeit auf sich; RBNZ, um die Zinsen stabil zu halten, aber die Aussichten im Auge behalten
Aufträge für langlebige Güter und ausstehende Eigenverkäufe außerhalb der USA werden den Wirtschaftskalender später am Mittwoch beleuchten, während die Handelsentwicklungen weiterhin genau beobachtet werden. Anleger warten gespannt darauf, ob die USA ihre protektionistische Haltung gegenüber China abschwächen werden.
Bei 1230 GMT wird das US Census Bureau voraussichtlich sagen, dass die Aufträge für langlebige Güter in den USA im Mai um 1.0% m / m zurückgegangen sind, weniger als der 1.6% Rückgang im Vormonat, während das Fehlen von Transportprodukten das Maß ist wird voraussichtlich im April ein Wachstum von 0.5% m / m im Vergleich zu 0.9% verzeichnen. Es wird auch erwartet, dass sich die Nicht-Verteidigungs-Kernmaßnahme, die Flugzeuge ausschließt, von 1.0% m / m auf 0.5% verlangsamt. Sollten die Zahlen auf der positiven Seite überraschen, könnte die beruhigende Sorge, dass die US-Handelsfriktionen Investitionen in den Geschäftssektor zurückdrängen könnten, ein gewisses Kaufinteresse auslösen.
Unabhängig davon wird erwartet, dass die aufgrund von 1400 GMT anstehenden Verkäufe von Eigenheimen im Mai um 0.5% m / m nach einem Rückgang von 1.3% im Vormonat steigen werden.
Dennoch könnte eine Verschlechterung oder Verbesserung der Handelssituation die Auswirkungen der oben genannten Daten aufwiegen.
Auf den Ölmärkten könnte der wöchentliche EIA-Bericht über US-Ölvorräte die Preise bei 1430 GMT bewegen. Wir erinnern daran, dass die API-Zahlen in der Woche bis Juni 9.2 einen deutlichen Rückgang der 22mn-Barrel in US-Rohölaktien anzeigten, wobei Rohölpreise im Zuge der Daten neue Höhen erreichten. Falls die EIA-Zahlen unerwarteterweise einen größeren Rückgang zeigen als der 2.5mn-Rückgang, der derzeit eingepreist ist, könnte der Markt zusätzliche Gewinne verbuchen.
Was die Geldpolitik anbelangt, wird die Zentralbank von Neuseeland ihre Zinsentscheidung am Donnerstag (Mittwoch 2100 GMT) bekannt geben. Analysten gehen jedoch davon aus, dass die politischen Entscheidungsträger die Kreditkosten bei 1.75% zum elften Mal in Folge unverändert belassen werden, da das BIP-Wachstum im ersten Quartal wie erwartet schwächer wurde, was darauf hindeutet, dass die Wirtschaft noch nicht bereit ist, eine Zinserhöhung zu riskieren Der Welthandel blinkt dank der US-Handelspolitik rot. Früher am heutigen Tag verpassten die neuseeländischen ANZ-Geschäftsvertrauenserwartungen die Prognosen und zogen sich von -27.2% auf -39.0% zurück, den niedrigsten Stand seit November. Angesichts der Datenschwäche werden sich die Anleger daher auf die Zinsentscheidung konzentrieren, die im Rahmen der Zinsentscheidung vorgelegt wurde, um die wirtschaftlichen Aussichten der RBNZ zu ermitteln. Wenn die Bank sich mehr Sorgen um die Aussichten der Volkswirtschaft macht (um die Aussichten zweimal zu vermeiden), könnte die Kiwi ihre Verluste ausweiten, indem sie aussagt, dass eine Zinssenkung noch möglich ist. Wenn die geldpolitischen Entscheidungsträger einen eher restriktiven Ton anschlagen, der darauf hindeutet, dass die Verlangsamung vorübergehend sein könnte, könnte sich die Landeswährung nach oben wenden.
In Bezug auf öffentliche Auftritte, Fed Vice Chair für Supervision Randal Quarles (1500 GMT - ständige FOMC stimmberechtigten Mitglied), Boston Fed Präsident Eric Rosengren (1430 GMT - nicht-Wähler in 2018) und Bank of Canada Gouverneur Stephen Poloz (1915 GMT) Einige der politischen Entscheidungsträger werden heute später Reden halten.




 Signal2forex.com - Beste Forex-Roboter und Signale


