
US-Höhepunkte
- Die Wirtschaftsdaten waren diese Woche eine bunte Mischung: Die Einzelhandelsumsätze waren ein Lichtblick, aber die Baubeginne fielen im Juni unerwartet.
- Die Entwicklungen im Handel sorgten weiterhin für Schlagzeilen, und Donald Trump gab bekannt, dass er bereit sei, die Zölle auf Importe aus China zu erhöhen - ungefähr so viel wie alle Importe Chinas in die USA
- In seiner Aussage vor dem Kongress gab Fed-Chair Powell einen optimistischen Blick auf die US-Wirtschaft und wies darauf hin, dass die Risiken des Handelsprotektionismus sie nicht von weiteren Zinserhöhungen abbringen würden.
Kanadische Höhepunkte
- Es war eine gute Woche für die Veröffentlichung der kanadischen Daten, mit positiven Überraschungen im Einzelhandel, in der Fertigung und im Wohnungsbau, was die positive Stimmung der Bank of Canada in der vergangenen Woche bestätigte.
- Besonders positiv waren die Verkäufe von Eigenheimen, die zusammen mit den Wohnungsneubauten der letzten Woche die Ansicht stützen, dass sich der Wohnungsmarkt nach der Umsetzung der B-20-Richtlinien allmählich stabilisiert.
- Die USA kündigten an, dass sie die Zölle auf Uranimporte prüfen werde, was die ohnehin schon erhöhten Unsicherheiten im globalen Handel erhöht.
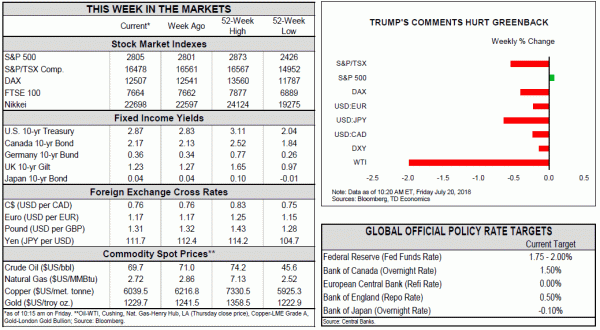
Die Wirtschaftsdaten waren diese Woche eine bunte Mischung. Während die Einzelhandelsumsätze von Mai ein Lichtblick waren, gingen die Baubeginne im Juni unerwartet zurück. Die handelspolitischen Entwicklungen blieben auch in den Köpfen der Anleger ganz oben: Angela Merkel sprach sich entschieden gegen Zölle aus, während Donald Trump seine protektionistische Rhetorik verstärkte und erklärte, er sei bereit, die Zölle auf die gesamten $ 500bn der Importe aus China zu erhöhen. Er kritisierte auch die Zinserhöhungen der US-Notenbank und den starken US-Dollar - was zu einem moderaten Ausverkauf der Greenbacks führte.
Während die Gefahr weiterer Handelszölle weiterhin ein erhebliches Abwärtsrisiko für das Wachstum in den USA und weltweit darstellt, bewegt sich die US-Wirtschaft vorerst auf Hochtouren. Im Juni stiegen die Einzelhandelsausgaben um ein kräftiges 0.5%, zusätzlich zu einer deutlichen Aufwertung der Daten des Monats Mai, da die Verbraucher weiterhin in Massen in Geschäften und Restaurants auftraten. Eine der Kategorien, die ein starkes Wachstum verzeichnete, waren Ausgaben für Restaurants und Essen (+ 1.5% m / m), die sich auf 8% y / y beschleunigten - der schnellste Anstieg seit August 2015. Der Anstieg der Ausgaben in dieser weitgehend diskretionären Kategorie zeugt von einer starken Dynamik der Konsumausgaben. Tatsächlich stiegen die nominalen Einzelhandelsumsätze im zweiten Quartal annualisiert um fast 8% (gegenüber 1.8% in Q1) (Chart 1), was darauf hindeutet, dass die Verbraucherausgaben im zweiten Quartal sogar bereinigt um 3% steigen werden. (annualisiert) in der BIP-Ausgabe der nächsten Woche.
Die positive Einschätzung der Binnenkonjunktur wurde von Fed-Chair Powell in dieser Woche wiederholt. In seiner halbjährlichen Anhörung vor dem Kongress wies er auf den starken Arbeitsmarkt, steigende Einkommen nach Steuern und ein gesundes Wachstum der Unternehmensinvestitionen hin. Er lobte auch die Fortschritte in der Inflationsfront und spielte die Risiken, die sich aus dem Handelsprotektionismus ergaben, etwas herunter, indem er feststellte, dass "die Risiken für die Aussichten in etwa ausgeglichen seien". Er kam zu dem Schluss, dass "der FOMC der Meinung ist, dass der beste Weg für die Zukunft darin besteht, die Leitzinsen schrittweise zu erhöhen." Mit anderen Worten, die derzeitigen Handelsrisiken reichen nicht aus, um die Fed vierteljährlich von den Wanderungsraten abzubringen.
Die US-Wirtschaft befindet sich weiterhin auf Hochtouren, aber dieses Expansionstempo wird schwer zu halten sein, da es gegen Kapazitätsengpässe, insbesondere auf der Arbeitsfront, ankämpft. Höhere Materialpreise, Löhne und Arbeitskräftemangel in einigen Sektoren standen im neuesten Beige Book im Vordergrund.
Die Bauwirtschaft ist ein Sektor, der mit diesen Gegenwinden konfrontiert ist, da die Preise für Schnittholz und Stahl nach den Tarifen steil ansteigen. Während der Optimismus der Bauherren nach wie vor recht hoch ist, fielen die Baubeginne im Juni um 12.3% m / m - der größte Rückgang seit November 2011. (Diagramm 2). Der Großteil des Pullbacks wurde auf der Mehrfamilienseite beobachtet (-20% m / m), mit einem moderateren Rückgang der Einfamilienstarts (- 9.1%). Der starke Rückgang auf der Mehrfamilienseite könnte die sich verändernde Dynamik des Wohnimmobilienmarktes widerspiegeln, da sich die Nachfrage von den Mieteinheiten wegbewegt. Die Veröffentlichung der neuen und der bestehenden Eigenheimverkäufe in der kommenden Woche sollte mehr Licht auf die Gesundheit des Immobilienmarktes werfen, insbesondere auf der Nachfrageseite.
Dies war eine gute Woche für die kanadischen Daten, wobei die Veröffentlichungen zu den Produktions-, Einzelhandels- und bestehenden Hausverkäufen sowie die Verbraucherpreisinflation allesamt überraschend waren.
Bestehende Hausverkäufe starteten den Release-Plan und stiegen im Juni um 4.1%, wobei der relativ breite Anstieg einen großen Teil der Verluste des Vormonats zunichte machte. Zusammen mit der Freigabe der Wohnungsneubauten letzte Woche bestätigt dies die Erwartungen eines stabilisierenden Wohnungsmarktes nach der Umsetzung der B-20-Richtlinien.
Auch die Produktionsumsätze zeigten im Mai eine breite Erholung von 1.4%, was die enttäuschende Entwicklung im April ausglich. Noch erfreulicher war das Wachstum des Einzelhandelsumsatzes bei 2.0% für Mai, das die Erwartungen deutlich übertraf und darauf hindeutet, dass gesunde Lohnerhöhungen Einzug in die Ausgaben der privaten Haushalte halten. Angesichts der jüngsten Einmaleffekte im Einzelhandel und im verarbeitenden Gewerbe (Witterung, vorübergehende Raffinerien) zeichnet sich in diesem Quartal ein beruhigend gesundes Bild des zugrunde liegenden Trends ab.
Schließlich lag der CPI leicht über den Erwartungen, da sich die Gesamtinflation im Mai von 2.5% auf 2.3% (im Jahresvergleich) beschleunigte - der schnellste Anstieg seit dem frühen 2012. Der Durchschnitt der Kernmassnahmen der Bank of Canada blieb unterdessen bei seinem 2.0% -Ziel. Das CPI-Common-Kernmaß blieb bei 1.9% stabil, während die anderen beiden Kernmaße auf 2.0% stiegen (zuvor von 1.9%).
Alles in allem zeichnen die Daten in dieser Woche ein positives Bild des kanadischen Wirtschaftswachstums und unterstützen die Vorstellung, dass sich die Aktivität zu Beginn des Jahres von ihrer schwachen Performance erholt. In der Tat erwarten wir, dass das reale BIP-Wachstum im zweiten Quartal mit soliden 2.9% im Einklang mit der kürzlich aktualisierten Prognose der Bank of Canada steigen wird.
Die Vorsicht bei weiteren Zinserhöhungen liegt weiterhin im Rahmen des Risikomanagements von Gouverneur Poloz. Solange sich die Gefahr einer weiteren Eskalation von Handelskriegen abzeichnet, gehen wir davon aus, dass die Bank das Tempo der Zinserhöhungen sehr langsam beibehalten wird.
Die anhaltende Ungewissheit im Handel wurde durch eine Ankündigung des Handelsministeriums der Vereinigten Staaten in dieser Woche bestätigt, eine Untersuchung zu Uranimporten durchzuführen, bei der dieselbe nationale Sicherheitslinse verwendet wurde, um Stahl- und Aluminiumzölle zu rechtfertigen. Angesichts des potenziell belasteten Warenwerts von 0.2% des gesamten Warenexports des Landes liegt seine Größenordnung unter den bereits für Stahl und Aluminium festgelegten Werten und weit unter den besorgniserregenden Tarifuntersuchungen. Wenn sie jedoch umgesetzt würden, wären ihre Auswirkungen stärker regional konzentriert.
Ein Blick auf die OIS-implizierte Wahrscheinlichkeit von Zinserhöhungen bestätigt das Fehlen eines vorher festgelegten Pfades für Zinserhöhungen. Die Chancen auf eine Zinserhöhung im Oktober sind bei der 55% Marke (10: 30 heute morgen) noch immer geteilt und steigen nach den Veröffentlichungen dieser Woche nur leicht an.




 Signal2forex.com - Beste Forex-Roboter und Signale


