
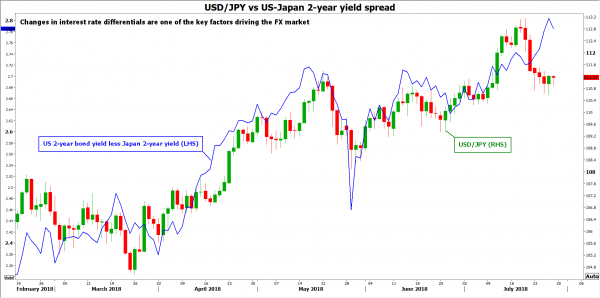
Die Bank of Japan (BoJ) wird ihre geldpolitische Entscheidung während des asiatischen Handels am Dienstag bekannt geben. Der Yen hat in letzter Zeit aufgrund von Spekulationen zugelegt, dass die Bank ihre Politik in eine aggressivere Richtung ändern könnte. Dennoch scheint es vorerst unwahrscheinlich, dass die BoJ ihre Politik anpasst, da die Kerninflation meilenweit von ihrem Ziel entfernt bleibt. Dies macht den Yen anfällig für eine Abwärtskorrektur, falls Kuroda & Co diejenigen enttäuschen, die auf eine aggressivere Wendung gehofft haben.
Bereits im September 2016 führte die BoJ ihr sogenanntes „QQE mit Renditekurvenkontrolle“-Rahmenwerk ein. Im Rahmen dieses Regimes hat sich die Bank verpflichtet, die Rendite längerfristiger japanischer Staatsanleihen (JGB) bei „um 0 %“ zu halten. Im Wesentlichen hat sich die Bank verpflichtet, die langfristigen Zinssätze sehr niedrig zu halten, um Kreditaufnahme und Investitionen anzukurbeln. Jedes Mal, wenn die Renditen 10-jähriger JGBs versuchten, die 0.10 %-Marke zu überschreiten, greift die BoJ in den Markt ein und kauft so viele Anleihen wie nötig, um die Renditen wieder zu senken.
Dies ist eine extreme Form der Lockerung, die indirekt dazu beigetragen hat, den Yen gegenüber anderen Währungen schwach zu halten. Da die BoJ die japanischen Renditen bei etwa 0% hält, während andere Zentralbanken wie die Fed die Zinsen erhöhen, vergrößern sich die Zinsunterschiede zwischen Japan und dem Rest der Welt, was den Yen aus Zinsperspektive im Vergleich zu Währungen wie dem Dollar weniger attraktiv macht.
Was die Sitzung nächste Woche betrifft, deuten jüngste Medienberichte darauf hin, dass die BoJ ihren ultralockeren Rahmen in eine aggressivere Richtung lenken könnte, vielleicht indem sie die implizite Renditeziel-„Obergrenze“ ein wenig anhebt. Obwohl dies im großen Ganzen nur ein kleiner Schritt wäre, würde es wahrscheinlich dennoch als Vorbote kommender Dinge wahrgenommen werden und den Grundstein für weitere ähnliche Schritte in der Zukunft legen.
Die entscheidende Frage ist, ob die BoJ bei diesem Treffen eine solche Änderung beschließen wird. Die Märkte scheinen sich auf jeden Fall auf eine aggressivere Politik eingestellt zu haben, wie der jüngste Anstieg der Renditen japanischer Anleihen und des Yen zeigt. Dennoch wäre es nicht verwunderlich, wenn man skeptisch bliebe. Zwar stimmt es, dass die Bank Gründe hat, ihre Politik anzupassen – vor allem, um die Belastung der Geschäftsbanken zu lindern, deren Profitabilität in diesem Umfeld stark gelitten hat – doch angesichts der aktuellen Wirtschaftslage ist eine aggressivere Politik kaum zu rechtfertigen.
Der Inflationsdruck ist noch immer gedämpft. Der landesweite Verbraucherpreisindex (CPI) liegt unter 1.0 %, während der Index, der frische Lebensmittel und Energieprodukte ausschließt, derzeit nur 0.2 % auf Jahresbasis beträgt. Viele vermuten, dass die Bank ihre Inflationsprognosen bei dieser Versammlung sogar nach unten korrigieren könnte, was indirekt bedeutet, dass sie wahrscheinlich länger brauchen wird, um ihr Inflationsziel von 2 % zu erreichen. Ja, die Löhne zeigen einige Lebenszeichen, aber sie sind noch weit von einem gesunden Niveau entfernt. Unterdessen schrumpfte die Wirtschaft im ersten Quartal und die Verbraucher scheinen nicht bereit zu sein, Geld auszugeben. Die Haushaltsausgaben gingen im Mai im Jahresvergleich um 1 % zurück. Darüber hinaus bleiben die Aussichten für den Export aufgrund der anhaltenden Handelsspannungen getrübt.
Ganz zu schweigen davon, dass jede Maßnahme aufgrund der Erwartung einer weiteren Normalisierung einen übermäßigen Anstieg des Yen auslösen könnte, ähnlich wie die Rallye des Euro im Jahr 2017, als Spekulationen über eine Normalisierung der EZB aufkamen. Eine stärkere Währung senkt die Preise für importierte Produkte und drückt somit die Inflation – etwas, das die BoJ sicherlich vermeiden möchte. Außerdem würde sie die Wettbewerbsfähigkeit japanischer Exporte ins Ausland beeinträchtigen.
Alles in allem scheint es für die BoJ im Moment wenig Grund zu geben, irgendetwas zu überstürzen. Die Wirtschaft ist anständig, aber nicht stark, und ein aggressiver Schritt bei gleichzeitiger Senkung der Inflationsprognosen wäre nahezu beispiellos. Sollte die Bank diejenigen enttäuschen, die auf einen sofortigen Schritt hoffen, wird der Yen wahrscheinlich fallen, da die japanischen Renditen wieder sinken. Bei einem technischen Blick auf Dollar/Yen könnten Kursanstiege auf unmittelbaren Widerstand nahe der Barriere von 111.55 stoßen, die durch das Hoch vom 23. Juli markiert ist. Ein Durchbruch nach oben könnte den Weg für 112.20 ebnen, das Inside Swing Low vom 16. Juli. Noch höher könnte das Siebenmonatshoch von 113.16 ins Spiel kommen.
Auf der Abwärtsseite – und für den Fall, dass die Bank ihr Renditeziel erhöht – könnte es bei etwa 110.25, definiert durch den Tiefststand vom 4. Juli, eine vorläufige Unterstützung für Kursrückgänge geben. Ein Durchbruch nach unten könnte Spielraum für Kursrückgänge in Richtung 109.35 eröffnen, dem Tiefststand vom 25. Juni, bevor der Bereich von 108.10 in Sicht kommt, definiert durch den Tiefststand vom 29. Mai.




 Signal2forex.com - Beste Forex-Roboter und Signale


