
US-Höhepunkte
- Das Wirtschaftswachstum in den USA überschritt im zweiten Quartal erstmals seit 4 die Vier-Prozent-Marke. Die privaten Ausgaben erholten sich und nahmen ihren Spitzenplatz wieder ein, aber auch Investitionen außerhalb des Wohnungsbaus (+2 %) und die Nettoexporte leisteten einen Beitrag.
- Die Investitionen in Wohnimmobilien blieben weiterhin eine Schwachstelle und fielen im Quartal um 1.1 Prozent. Die diese Woche veröffentlichten Daten zum Wohnungsmarkt verstärkten die düstere Stimmung, da die Verluste bei den Verkäufen bestehender Eigenheime nun schon drei Monate andauerten.
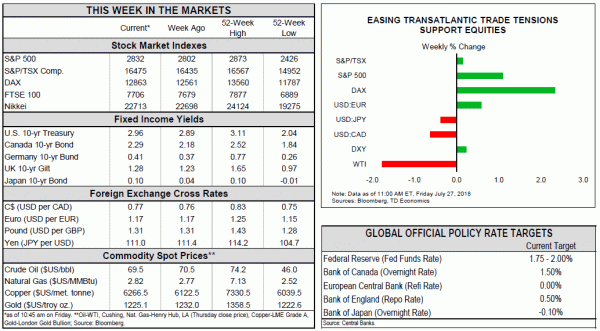
- Die USA und die EU haben einen Waffenstillstand im Handelsstreit geschlossen und sich verpflichtet, gemeinsam auf die Einführung von Nullzöllen auf Industriegüter hinzuarbeiten. Die Märkte begrüßten dies, doch die handelspolitische Unsicherheit und die damit verbundenen Abwärtsrisiken sind noch lange nicht vorüber.
Kanadische Höhepunkte
- Die Großhandelsumsätze wuchsen im Mai mit einem kräftigen Tempo von 1%, während die Zahl der Beschäftigten um satte 41 stieg. Diese Daten bekräftigen unsere Ansicht, dass die Wirtschaft im zweiten Quartal auf dem Weg zu einem Wachstum von fast 3% ist.
- Die Einigung zwischen Präsident Trump und der EU, an einer Lösung ihres Handelsstreits zu arbeiten, trug dazu bei, die Befürchtungen über drohende Importzölle für Kanadas Automobilsektor zu zerstreuen. Trump äußerte sich auch optimistisch hinsichtlich eines NAFTA-Abkommens, das, wenn es eher früher als später zustande käme, eine erhebliche Quelle der Unsicherheit für kanadische Unternehmen beseitigen würde.
- In einem Interview wies Minister Morneau darauf hin, dass die Bewältigung der Herausforderungen im Bereich der Wettbewerbsfähigkeit ein zentrales Thema im Herbstfinanzbericht sein werde, wobei sich der Minister wahrscheinlich auf die Senkung der Kosten neuer Investitionen für Unternehmen konzentrieren werde.
Der heute Morgen veröffentlichte BIP-Bericht wurde mit Spannung erwartet, da er bestätigen würde, ob die amerikanische Wirtschaft den Winterblues tatsächlich überwunden hat. Der Konsens prognostizierte für das zweite Quartal ein Wachstum von 4.2 % (auf Jahresbasis) und die Schlagzeilen enttäuschten nicht und lagen knapp darunter. Diese Veröffentlichung enthielt umfassende Überarbeitungen, wie neue Benchmark-Daten und Verbesserungen, die darauf abzielten, die verbleibende Saisonalität abzumildern. Infolgedessen wurde das Wachstum in den meisten ersten Quartalen des letzten Jahrzehnts im Durchschnitt um 0.4 Prozentpunkte erhöht. Tatsächlich wurde das Wachstum zu Beginn dieses Jahres um 0.2 Prozentpunkte auf 2.2 % gesteigert, was eine Erholung von 4.1 % im zweiten Quartal noch bemerkenswerter machte.
Die Einzelheiten des Berichts waren, mit einigen Ausnahmen, weitgehend positiv. Die Verbraucherausgaben erholten sich und wurden wieder zum Haupttreiber (Abbildung 1). Aber auch Investitionen in Nicht-Wohnungsbau (+7.3 %) und Nettoexporte leisteten einen Beitrag. Letztere trugen einen ganzen Punkt zum Wachstum bei, angetrieben von einem Exportanstieg von 9.3 %. Ein Teil dieser Stärke war auf einen vorübergehenden Anstieg der Sojabohnen- und Kernlieferungen zurückzuführen, um die Einführung von Zöllen aus China zu überstehen – ein Beweis dafür, dass Zölle bereits die Wirtschaftstätigkeit verzerrt haben. Da sich die einmaligen Faktoren voraussichtlich umkehren werden, ist es unwahrscheinlich, dass sich die starke Leistung des letzten Quartals in diesem Jahr wiederholt. Das Wachstum wird jedoch voraussichtlich in der zweiten Hälfte des Jahres 3 mit fast 2018 % solide bleiben.
Ein wunder Punkt im heutigen BIP-Bericht waren die Wohnimmobilieninvestitionen, die um 1.1 % zurückgingen – der zweite Rückgang in Folge. Die diese Woche veröffentlichten Daten zum Wohnungsmarkt bestätigten die düstere Entwicklung. Die Verkäufe bestehender Eigenheime fielen im Juni um 0.6 % (m/m), womit sich die Verlustserie trotz eines leichten Anstiegs der Lagerbestände auf drei Monate verlängerte. Der Rückgang schloss sich dem Einbruch der Baubeginne der letzten Woche an (Abbildung 2), und ein Rückgang der volatilen Verkäufe neuer Eigenheime rundete die schlechten Daten für Juni ab.
Der Immobilienmarkt wird voraussichtlich auch in Zukunft mit Gegenwind auf der Angebots- und Nachfrageseite zu kämpfen haben. Ein angespannter Arbeitsmarkt und steigende Einkommen dürften das Käuferinteresse trotz steigender Preise und höherer Zinsen weiter ankurbeln. Größere Herausforderungen auf der Angebotsseite, wie steigende Materialkosten und Arbeitskräftemangel, deuten jedoch darauf hin, dass die Lagerbestände nicht schnell wieder steigen werden. Da das Angebot voraussichtlich weiterhin ein begrenzender Faktor bleiben wird, dürften die Zuwächse bei der Immobilienaktivität nur langsam erfolgen. Dieser Trend dürfte die Erholung der Eigenheimquote verlangsamen, die im zweiten Quartal auf 64.3 % gestiegen ist, 2 Prozentpunkte mehr als ihr Tiefpunkt im Jahr 1.4.
An der Handelsfront haben sich die Spannungen zwischen den USA und der EU diese Woche beruhigt, als sie sich darauf einigten, gemeinsam auf die Einführung von Nullzöllen auf Industriegüter hinzuarbeiten. Darüber hinaus einigten sich beide Parteien darauf, keine weiteren Zölle zu erheben, während die EU ihre Käufe von Sojabohnen und Flüssiggas aus den USA erhöhen würde. Der Waffenstillstand ist zweifellos ein Schritt in die richtige Richtung und wurde von den Märkten begrüßt. Wir warnen jedoch davor, zu viel in ihn hineinzuinterpretieren. Streitthemen wie Lebensmittel- und Umweltstandards deuten darauf hin, dass die Spannungen wahrscheinlich wieder aufflammen werden. Darüber hinaus gibt der Waffenstillstand mit der EU den USA mehr Spielraum, ihre Handelsbemühungen auf China zu konzentrieren, was die Spannungen mit dem asiatischen Riesen verschärfen könnte.
Es war eine relativ ruhige Woche im Kalender der Wirtschaftsdaten, mit einigen sekundären Veröffentlichungen, die einen letzten Einblick in die Aktivität vor der Veröffentlichung des BIP für Mai in der nächsten Woche gaben. Die Großhandelsvolumina stiegen im Laufe des Monats mit einem kräftigen Tempo von 1 % (Abbildung 1) und machten damit den bescheidenen Rückgang vom April wett.
Kanadas andere Arbeitsmarktstudie (bekannt als SEPH) wurde veröffentlicht und brachte ebenfalls gute Nachrichten. Dieser Indikator wird von den Finanzmärkten etwas verzögert und nicht so aufmerksam verfolgt wie sein aktuelleres Gegenstück, die LFS, obwohl er dennoch wichtige Details zum Zustand der kanadischen Arbeitsmärkte liefert.
Laut SEPH gab es im Mai ein starkes Beschäftigungswachstum (Abbildung 2). Die Zahl der Beschäftigten stieg um satte 41 – etwa das Doppelte des langfristigen Durchschnitts. Dies ist ein gutes Zeichen im Vergleich zur LFS, die einen Beschäftigungszuwachs von 8 meldete (nachdem Landwirtschaft und Selbstständigkeit herausgerechnet wurden, um die beiden Umfragen vergleichbarer zu machen). Auch die Stundenlöhne verzeichneten im Laufe des Monats einen soliden Anstieg.
Letztlich untermauerten die in dieser Woche veröffentlichten Daten unsere Prognose, dass das BIP im Mai wahrscheinlich um robuste 0.4 % gegenüber dem Vormonat gewachsen ist, womit die Wirtschaft auf gutem Kurs für ein Wachstum von 3 % im zweiten Quartal ist. Für die Bank of Canada dürfte dies jedoch kaum einen Ausschlag gegeben haben, da sie ebenfalls ein Wachstum von knapp 3 % erwartet.
Zusätzlich zu den jüngsten Anzeichen wirtschaftlicher Dynamik stiegen der kanadische Dollar und die Anleiherenditen aufgrund des verbesserten Tons der US-Regierung in der Handelspolitik. Das Handelsabkommen, das Präsident Trump und die EU Mitte der Woche geschlossen haben und das die Gefahr von Autozöllen gegen die EU aufhob, linderte die Befürchtungen über drohende Importzölle auf Kanadas Automobilsektor. Darüber hinaus äußerte sich Präsident Trump auch optimistisch hinsichtlich eines NAFTA-Abkommens, allerdings mit Mexiko vor Kanada, obwohl die kanadischen und mexikanischen Verhandlungsführer immer noch einen Dreierpakt zu bevorzugen scheinen. Alles in allem bietet der erneute Vorstoß bei den Handelsgesprächen etwas Hoffnung, dass eher früher als später eine Einigung erzielt werden könnte, was eine große Unsicherheitsquelle für kanadische Unternehmen beseitigen würde.
Ein weiteres Risiko für Kanadas mittelfristige Aussichten ergibt sich aus seiner geschwächten Wettbewerbsposition gegenüber den USA infolge der weitreichenden Steuerreformen, die Ende letzten Jahres in Kraft gesetzt wurden. In diesem Zusammenhang gab Finanzminister Morneau in einem Interview diese Woche einen Ausblick auf den kommenden Haushaltsbericht des Bundes, der Ende 2018 veröffentlicht werden soll.
In seinem Interview bemerkte Morneau, dass die Herausforderungen der Wettbewerbsfähigkeit ein zentrales Thema bei der Aktualisierung des Haushalts seien, während andere Schwerpunktbereiche die Neuverhandlung des NAFTA-Abkommens und die kürzlich von der Regierung erworbene Trans Mountain-Pipeline seien. In Bezug auf die Wettbewerbsfähigkeit gab der Minister an, dass er sich mehr auf die „Senkung der Kosten neuer Investitionen“ konzentriere als auf breit angelegte Kürzungen der Körperschaftssteuer. Dies spiegelt wahrscheinlich den Wunsch der Regierung wider, die Kosten eines künftigen Pakets niedrig zu halten. Basierend auf diesen Signalen ist ein Schritt im Gange, um mit den USA gleichzuziehen und die vollen Kosten für Investitionsgüter abzuschreiben.
Beschäftigung in den USA – Juli
Erscheinungsdatum: August 3, 2018
Zurück: 213k, Arbeitslosenquote 4.0%
TD Prognose: 175k, Arbeitslosenquote 3.9%
Konsens: 185k, Arbeitslosenquote 3.9%
Wir erwarten, dass die Zahl der Beschäftigten auf 175 sinkt, da Umfragen einen Rückgang unter 200 signalisieren. Wir erwarten, dass die Arbeitslosenquote auf 3.9 % sinkt, da sich der Anstieg der Zahl der Arbeitslosen korrigiert, und erwarten einen moderaten Lohnanstieg von 0.2 %, sodass das Wachstum im Jahresvergleich bei 2.7 % bleibt. Anfang der Woche wird der ECI für das 2. Quartal beobachtet, und wir erwarten einen Anstieg von 0.7 %, wodurch das Wachstum im Jahresvergleich nur geringfügig auf 2.8 % steigen wird.
Kanadisches reales BIP – Mai
Erscheinungsdatum: Juli 31, 2018
Zurück: 0.1% m / m
TD Prognose: 0.4% m / m
Konsens: 0.3% m / m
TD erwartet für Mai einen Anstieg des BIP auf Branchenebene um 0.4 % m/m, als Folge einer allgemeinen Belebung der Aktivitätsdaten. Die Güterproduktion wird von Energie und einer Erholung der Produktionsumsätze profitieren, während die Versorgungswirtschaft die Rückkehr zu saisonalen Temperaturen bremsen wird, nachdem die Stromproduktion im April aufgrund des kalten Wetters stark gestiegen ist. Auch der Wohnungsbau wird das Wachstum voraussichtlich leicht belasten, obwohl ein Anstieg der Baubeginne im Juni darauf hindeutet, dass eine Erholung unmittelbar bevorsteht. Auf der Dienstleistungsseite erwarten wir einen allgemeinen Produktionsanstieg, wobei Einzelhandelsumsätze und Lebensmitteldienstleistungen von der Rückkehr zum normalen Wetter profitieren werden. Damit würde das Wachstum im zweiten Quartal bei etwa 2 % liegen und damit leicht über den Prognosen der Bank of Canada liegen.
Kanadischer internationaler Handel – Juni
Erscheinungsdatum: August 3, 2018
Zurück: - $ 2.77bn
TD Prognose: - $ 2.40bn
Konsens: - $ 2.20bn
TD geht davon aus, dass sich das Handelsdefizit im Juni auf 2.4 Milliarden Dollar verringern wird, wobei sowohl die Exporte als auch die Importe im Vergleich zum Vormonat steigen werden. Eine Erholung der Kraftfahrzeugindustrie wird das Exportwachstum ankurbeln, obwohl Metalle aufgrund der kürzlich eingeführten Stahl- und Aluminiumzölle, die sich auf Exporte im Wert von etwa 1.5 Milliarden Dollar pro Monat auswirken, einen teilweisen Ausgleich bieten werden. Die Energieexporte werden auch von einem weiteren Stillstand in den Ölsanden betroffen sein, obwohl dieser im Juli größere Auswirkungen haben wird. Auf der anderen Seite sollten die Importe von einer Erholung der Einzelhandelsaktivität und der Automobilproduktion profitieren, nachdem Störungen bei einem großen Teilezulieferer im Mai auf letzterer lasteten.




 Signal2forex.com - Beste Forex-Roboter und Signale


