
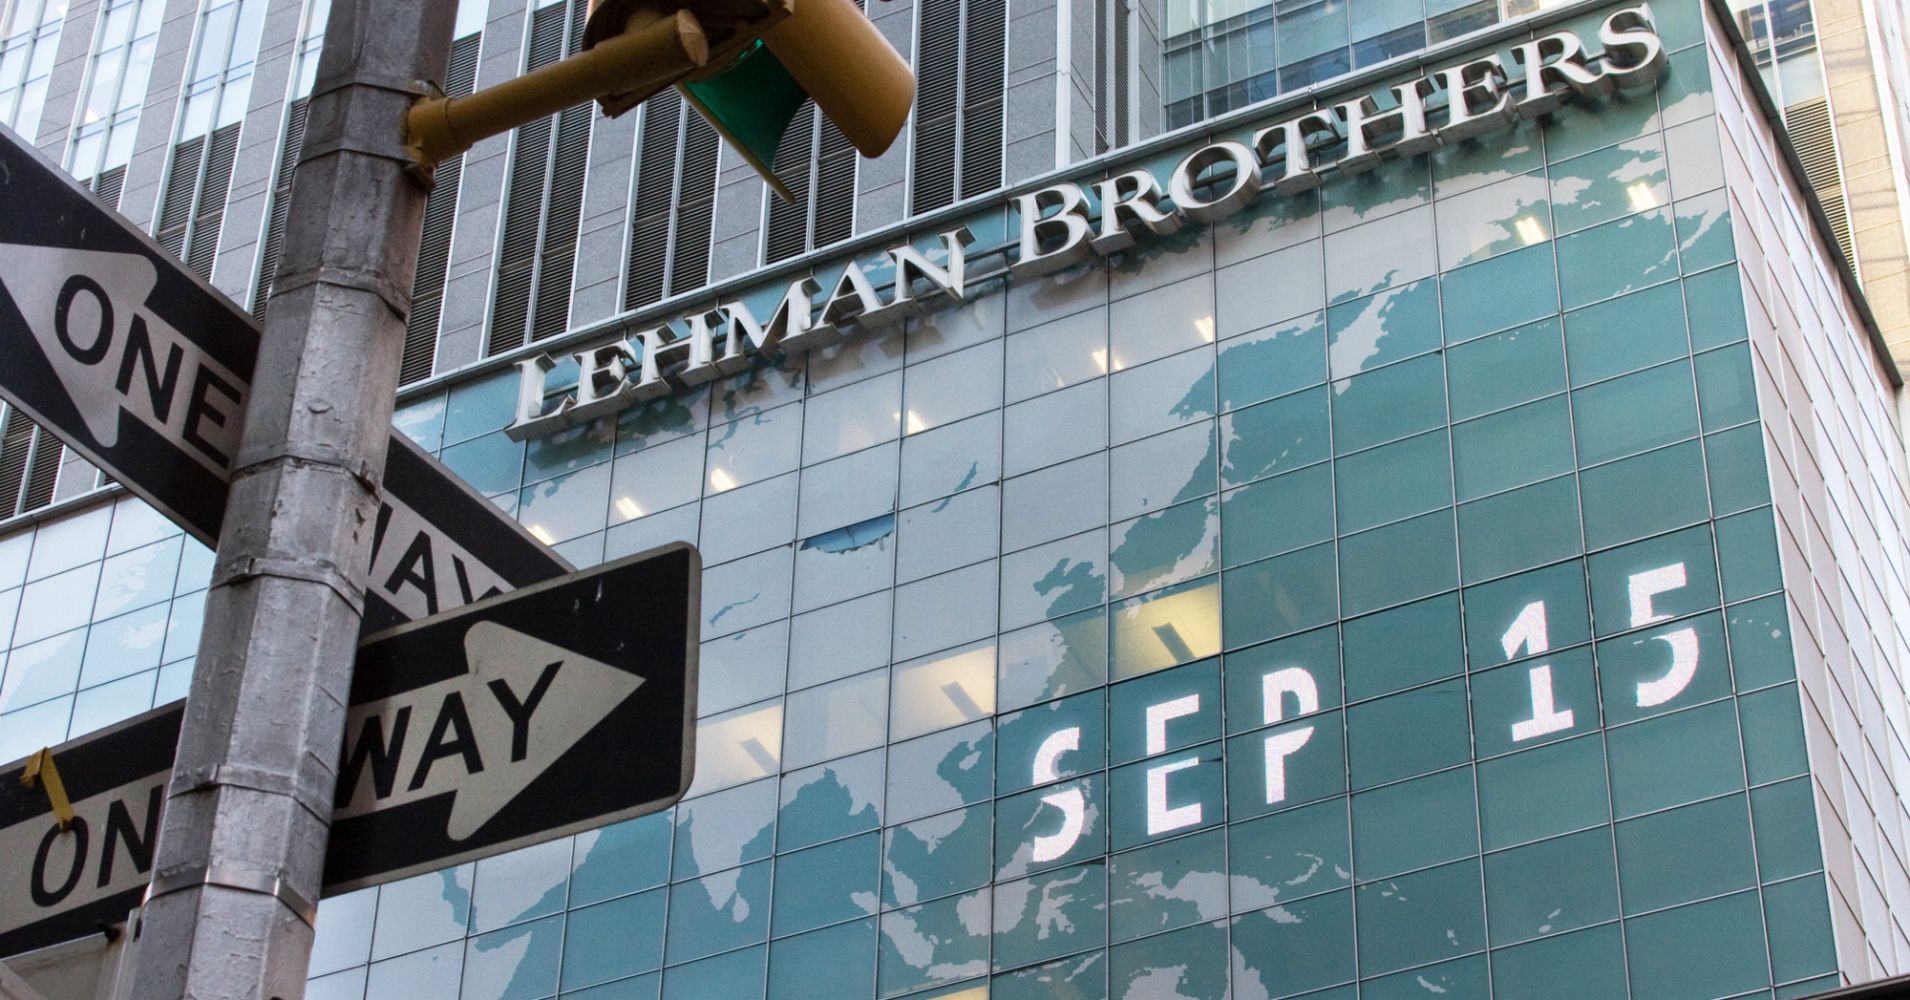
Die wichtigste Lehre aus der Pleite von Lehman Brothers vor zehn Jahren ist einfach: Es wird wieder einmal ein großes Finanzunternehmen pleitegehen. Wir wissen nicht, was die genaue Ursache sein könnte, aber wir wissen, dass es nicht wie bei Lehman aussehen wird.
In den späten 1960er Jahren kam es aufgrund der sogenannten Papierkrise zu einer Reihe von Insolvenzen von Maklerfirmen. Die Firmen waren mit der Menge an Transaktionen überfordert, die per Stift und Papier abgewickelt wurden, und das Backoffice konnte mit dem Frontoffice nicht Schritt halten.
Im Falle Lehman war den Spitzen des Hauses nicht klar, dass die Aushöhlung der Vermögenswerte aufgrund des langsamen, aber stetigen Zusammenbruchs des Subprime-Hypothekenmarktes zu ihrem eigenen Untergang führen würde.
Wir leben heute in einer viel schnelleren Welt. Mit Verbesserungen in den Backoffice-Abläufen droht ein digitaler Krisenbeschleuniger. Die versehentliche Überweisung von 35 Milliarden Dollar durch eine deutsche Bank im vergangenen April ist vielleicht nicht mehr als eine Pointe für die Branche, aber sie unterstreicht diese Gefahr. Der Fehler wurde schnell entdeckt und es entstand kein finanzieller Schaden, aber es wurden Fragen zu Risiko und Kontrolle aufgeworfen.
Jetzt kommt noch Sabotage hinzu: Ein böswilliger Akteur an einem Backoffice-Computerbildschirm oder an einem der Dutzenden anderen Punkte des Transaktionssystems könnte eine Institution mit ein paar Tastenanschlägen in die Knie zwingen, ganz zu schweigen von der ständigen Bedrohung durch Hackerangriffe durch Kriminelle oder staatliche Akteure. Betrug und Täuschung, wie sie Bernard L. Madoff inszeniert hat, lassen sich nie ausschließen. Und die globale Natur des Systems bedeutet, dass für die meisten Institutionen ein Vorfall, egal aus welchem Grund, irgendwo auf der Welt, Schockwellen auf den globalen Märkten, bei Regierungen und Aufsichtsbehörden auslöst.
Ich überlasse es anderen, politische Initiativen zur Verhinderung des nächsten Scheiterns zu diskutieren, beispielsweise darüber, ob der Dodd-Frank Act von 2010 den Handel übermäßig oder nicht ausreichend einschränkt. Meine Erfahrung besteht darin, Vermögenswerte zu finden und an Gläubiger zurückzugeben, wenn es tatsächlich zu einem Scheitern kommt.
Als Lehman Brothers am 15. September 2008 zusammenbrach, war die Reaktion ebenso spontan wie gut gemeint. Regulatoren, Richter, Fachleute und Marktteilnehmer, die sich oft vorher nicht gekannt hatten, wurden ins Zentrum einer kaskadierenden Liquiditätskrise katapultiert, die über die Grenzen hinweg tobte. Wir waren gezwungen, fast aus dem Bauch heraus Entscheidungen zu treffen, die zumindest für das nächste Jahrzehnt Auswirkungen auf die Volkswirtschaften und Zehntausende von Gläubigern hatten.
Drei Jahre später kam es zur Pleite von MF Global. Aber zum Teil aufgrund der Erfahrung mit Lehman hatten wir eine Vorstellung davon, wie die Abwicklung des Unternehmens verlaufen würde und wer was tun würde. Innerhalb weniger Stunden saßen Vertreter von SIPC, SEC, CFTC und CME als gerichtlich bestellte Treuhänder bei uns in Jon Corzines ehemaligem Sitzungssaal und klärten die Einzelheiten. Noch in derselben Woche erhielten die Kunden 72 Prozent ihrer Vermögenswerte zurück, und das trotz eines Defizits von 1.6 Milliarden Dollar an Kundengeldern.
Die Leute wussten, wen sie anrufen mussten, was sie fragen mussten und wie sie schnell handeln konnten. Ebenso wichtig war, dass der Markt eine Reihe von Erwartungen an Lehman hatte, die es ermöglichten, die Pleite von MF Global rasch in unterschiedliche Gläubigergruppen aufzuteilen. Der Markt war mit dem Prozess vertraut und konnte reagieren. Die Kunden erhielten 100 Prozent ihres Vermögens zurück und die allgemeinen Gläubiger 95 Prozent – und das alles innerhalb von vier Jahren nach dem Zusammenbruch.
Natürlich waren Lehman und MF Global sehr unterschiedliche Institute, und ihre Pleiten hatten sehr unterschiedliche Ursachen und Auswirkungen. Doch der Zusammenbruch eines Unternehmens von der Größe MF Global – eine Insolvenz im Wert von 42 Milliarden Dollar – unmittelbar nach Lehman hätte eine weltweite Panik auslösen können, wenn es nicht die schnelle, koordinierte und entschlossene Reaktion der US-amerikanischen und ausländischen Behörden gegeben hätte.
Unser Ziel sollte es heute sein, dafür zu sorgen, dass die Folgen des nächsten institutionellen Zusammenbruchs eher denen von MF Global als denen von Lehman ähneln. Das bedeutet, dass wir unseren Fokus von der Verhinderung des Unvermeidlichen auf die Verbesserung unserer Reaktion verlagern müssen:
1. Die bestehenden Verbraucherschutzsysteme erreichen nicht alle. FDIC und SIPC sind gleichbedeutend mit Bank- und Wertpapiermaklerpleiten, aber es gibt keinen vergleichbaren Schutz für Kunden von Rohstoffmaklern, Investmentfondsgesellschaften, Finanzberatern und anderen. Die Debatte, die zu diesem Thema nach MF Global aufkam, sollte wieder aufgenommen werden.
2. Die Trennung der Kundenvermögen ist von Land zu Land unterschiedlich. Bemühungen zur Harmonisierung der Standards für die sichere Verwahrung von Vermögenswerten sollten vorangetrieben werden. In der Zwischenzeit wäre es für institutionelle und private Kunden von Vorteil zu wissen, dass das, was im Falle einer US-Pleite ihr Eigentum sein könnte, im Falle einer Insolvenz im Ausland durchaus Firmeneigentum sein könnte.
3. Bei der Liquidation von Lehman wurden mehr als 100,000 Stunden darauf verwendet, etwa 4.5 Milliarden Dollar einzutreiben, die Lehman ohne Insolvenz im normalen Geschäftsverlauf ausgezahlt worden wären. Eine Änderung unserer Insolvenz-Safe-Harbor-Gesetze, die Kontrahenten, die kein Geld mehr gegenüber einem gescheiterten Unternehmen haben, zur Selbstanzeige zwingen, würde die Rückzahlung der Gelder dramatisch beschleunigen.
4. Solche Herausforderungen beschränken sich nicht nur auf die Errichtung von Barrieren für den Bargeldverkehr. Nach geltendem Recht kommt der Datenfluss eines Unternehmens zum Erliegen, wenn es in Konkurs geht. Eine klare Regelung, dass Daten weiterhin von Börsen, Clearingbanken und anderen Stellen fließen müssen, wird die Lösung ebenso beschleunigen.
5. Die Menschen, die in die nächste Krise verwickelt sein werden, müssen sich jetzt vorbereiten. Es müssen konzertierte Anstrengungen unternommen werden, um sicherzustellen, dass die schnellen Reaktionsteams ausländischer und inländischer Behörden einander kennen und dass sie Zusammenbruchsszenarien „durchspielen“.
6. Schließlich sollte die Schaffung eines spezialisierten Justizzweigs in Erwägung gezogen werden, der sich mit Finanzfragen und den Krisen der jüngsten Vergangenheit auskennt. Bei einer künftigen Insolvenz wird der Justiz wahrscheinlich eine zentrale Rolle zukommen.
Diese Schritte würden uns helfen, katastrophenunabhängig zu reagieren – und das ist wichtig, denn niemand weiß, was die nächste Katastrophe verursachen könnte, und kein Gesetz wird sie alle verhindern. Anstatt uns in der Frage zu verlieren, wie wir die nächste Krise verhindern können, sollten wir darüber sprechen, wie wir reagieren.
Chris Kiplok ist Rechtsberater des Treuhänders bei den Liquidationen von Lehman Brothers und MF Global und Leiter der Konkursabteilung bei Hughes Hubbard & Reed LLP.




 Signal2forex.com - Beste Forex-Roboter und Signale


