
Hier sind die neuesten Entwicklungen auf den globalen Märkten:
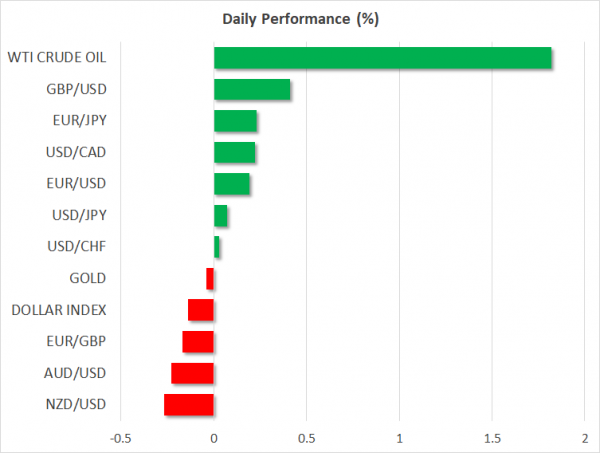
- FOREX: Nachdem China am Samstag geplante Handelsgespräche mit den USA abgesagt hatte und neue Einfuhrzölle in Kraft traten, bekräftigten chinesische Beamte am Montag, dass Peking nur zu einer neuen Verhandlungsrunde bereit sei, wenn die Gespräche auf gegenseitigem Respekt basierten. Die Anleger blieben jedoch optimistisch für den Dollar, da sie allgemein erwarteten, dass die Fed Handelsrisiken abschüttelt und am Mittwoch eine weitere Zinserhöhung um 25 Basispunkte beschließt. Dollar/Yen notierte höher, aber nur moderat bei 112.67 (+0.10 %). Die Rendite 10-jähriger US-Staatsanleihen erreichte mit 3.09 % den höchsten Stand seit Mai. Der Dollarindex startete die Woche jedoch mit einem Abwärtstrend und fiel auf 94.11 (-0.12 %), da der Euro und das Pfund Kaufinteresse weckten. Der Euro/Dollar sollte die Verluste vom Freitag wieder wettmachen und auf 1.1770 (+0.18 %) steigen, wobei er etwas Unterstützung durch besser als erwartete deutsche Ifo-Werte fand. Der deutsche Ifo-Geschäftsklimaindex für den Monat September stieg auf 103.7 gegenüber den prognostizierten 103.2, lag aber knapp unter dem August-Wert von 103.9. In Großbritannien sorgte der britische Brexit-Minister unterdessen für etwas Erleichterung auf den Märkten (siehe unten), indem er das Pfund/Dollar-Verhältnis auf 1.3126 (+0.38 %) steigen ließ und damit einen Teil der Verluste vom Freitag wieder wettmachte. Das Pfund/Yen-Verhältnis stieg auf 147.91 (+0.50 %) und das Euro/Pfund-Verhältnis fiel auf 0.8965 (-0.17 %). Auf der anderen Seite des Kontinents lagen der handelssensitive Aussie/Dollar und der Kiwi/Dollar mit 0.7274 (-0.21 %) bzw. 0.6668 (-0.25 %) im Rückstand. Der Dollar/Loonie-Kurs stieg auf 1.2938 (+0.24 %), da die NAFTA-Gespräche letzte Woche vor einer informellen Frist am 1. Oktober keine Fortschritte in den Handelsbeziehungen zwischen den USA und Kanada brachten. In den Schwellenmärkten konnte die türkische Lira gegenüber dem Greenback um 1.38 % zulegen, obwohl das türkische Finanzministerium letzte Woche niedrigere Wachstumsprognosen für 2018 und 2019 ankündigte. Das Ministerium gab keine Einzelheiten darüber bekannt, wie es dem Bankensektor helfen will.
- BESTÄNDE: Neue Befürchtungen an der Handelsfront haben am Montag die europäischen Aktien heimgesucht und den paneuropäischen STOXX 600 und den Bluechip-Index Euro STOXX 50 um 0.28:0.42 Uhr GMT um 1140 % bzw. 30 % nach unten getrieben. Der deutsche DAX 0.36 verlor 0.25 %, der französische CAC 100 %, während der britische FTSE 0.23 um 0.11 % nachgab. Der italienische FTSE MIB verlor 500 %. In den USA tendierten die Futures für den S&P 100, den Dow Jones und den Nasdaq XNUMX nach unten, allerdings nur geringfügig, was auf eine leicht negative Eröffnung hindeutet.
- ROHSTOFFE: Die Ölpreise stiegen am frühen Montag deutlich an, da die Besorgnis über die Belastung iranischer Ölexporte durch US-Sanktionen den Markt weiterhin stützte. Die USA bereiten im November eine zweite Sanktionsrunde gegen den Iran vor. Am Samstag trafen sich die OPEC- und Nicht-OPEC-Ölproduzenten, die sich auf eine Angebotserhöhung im Juni geeinigt hatten, in Algier, um die Aufteilung der Angebotserhöhung zu besprechen. Wie erwartet einigten sich die Mitglieder jedoch nicht auf eine formelle Entscheidung und zeigten auch keine Zusage, das Angebot entgegen den Forderungen des US-Präsidenten noch weiter zu erhöhen. WTI-Rohöl stieg um 2.06 % auf 72.24 USD/Barrel und die in London gehandelte Sorte Brent stieg um 2.45 % auf 80.76 USD/Barrel. Bei den Edelmetallen blieb Gold stabil bei 1,199 USD/Unze.
Tag voraus: Am Montag gibt es wenig Datenveröffentlichungen; Blick auf Handels- und Brexit-Verhandlungen
Am Montag wird es in Bezug auf Wirtschaftsnachrichten relativ ruhig sein, da die Anleger ihre Aufmerksamkeit auf die Sitzung der Federal Reserve am Mittwoch richten, bei der voraussichtlich zum dritten Mal in diesem Jahr eine Zinserhöhung um 25 Basispunkte erfolgen wird. Die Märkte kalkulieren zunehmend auch eine weitere Zinserhöhung im Dezember ein und gehen derzeit von einer Wahrscheinlichkeit von 80 % für ein solches Ergebnis aus.
Alle Neuigkeiten an der Handelsfront und insbesondere zu den Beziehungen zwischen den USA und China könnten sich jedoch als entscheidend für die Marktstimmung erweisen, da China am Samstag entsprechende Gespräche abgesagt hatte und Washington und Peking heute neue Zölle auf die Waren der jeweils anderen Seite erhoben. Die US-Regierung verhängte zusätzliche Zölle von 10 % auf chinesische Waren im Wert von 200 Milliarden Dollar, darunter Tausende von Produkten. China reagierte sofort mit neuen Zöllen zwischen 5 % und 10 % auf US-Produkte im Wert von 60 Milliarden Dollar.
In Großbritannien äußerte sich der britische Minister für den Austritt aus der Europäischen Union, Dominique Raab, zuversichtlich, dass Großbritannien mit der EU Fortschritte in Bezug auf den Austrittsplan erzielen werde. Gleichzeitig sagte er, ein Brexit ohne Abkommen sei nicht das Ende der Welt und Großbritannien sei bereit, sich einem solchen Ergebnis zu stellen. Unterdessen drohte der Vorsitzende der Labour Party, Jeremy Corbyn, mit der Unterstützung eines zweiten Brexit-Referendums, falls es der britischen Premierministerin Theresa May nicht gelinge, ihren Brexit-Vorschlag durch das Parlament zu bringen. May soll ihren Chequers-Plan heute um 1300:XNUMX Uhr GMT bei einem Treffen mit ihrem Kabinett verteidigen. Zur Erinnerung: Die EU hat Mays Scheidungsvorschläge letzte Woche in Österreich abgelehnt.
Ein Blick auf den Kalender: Die kanadischen Großhandelsdaten für den Monat Juli werden um 1230 Uhr GMT veröffentlicht. Der Schwerpunkt liegt jedoch auf den NAFTA-Verhandlungen zwischen US-amerikanischen und kanadischen Behörden, deren nächste Frist der 1. Oktober ist.
Was öffentliche Auftritte betrifft, wird Präsident Mario Draghi um 1300:XNUMX Uhr GMT vor dem ECON-Ausschuss des Europäischen Parlaments sprechen.
Heute Abend um 30:31 Uhr GMT wird die Bank of Japan das Protokoll ihrer Sitzung vom 2350. und 19. Juli veröffentlichen. Dies ist die Sitzung vor der letzten Sitzung. Beachten Sie, dass die Zentralbank am 0.1. September die Zinsen bei -XNUMX % belassen und ihr Juli-Versprechen, die Kreditkosten für einen längeren Zeitraum niedrig zu halten, beibehalten hat. Dennoch blieben die politischen Entscheidungsträger hinsichtlich der Entwicklung der Wirtschaft optimistisch, obwohl sie warnten, dass der US-Handelsprotektionismus die Aussichten trüben könnte.




 Signal2forex.com - Beste Forex-Roboter und Signale


