
Der US-Arbeitsmarktbericht vom Freitag verfehlte also die Schlagzeilen und der Dollar reagierte sofort mit einem Abwärtstrend. Die schwächeren Beschäftigungsdaten waren teilweise auf den Hurrikan Florence zurückzuführen. Der Bericht über die Beschäftigtenzahlen außerhalb der Landwirtschaft löste jedoch keineswegs eine massive Bewegung aus, da die Enttäuschung über die Schlagzeilen durch die Aufwärtskorrekturen für die Vormonate mehr als wettgemacht wurde, wie mein Kollege Matt Weller in seiner NFP-Zusammenfassung HIER zuvor hervorgehoben hat. In der Zwischenzeit sank die Arbeitslosenquote auf nur 3.7 %, ein 49-Jahres-Tief, und entscheidend war, dass der durchschnittliche Stundenlohn wie erwartet um 0.3 % m/m stieg, was dazu führte, dass die jährliche Wachstumsrate der Löhne auf 2.8 % zurückging. Insgesamt war der Arbeitsmarktbericht also nicht allzu schlecht, aber auch nicht großartig. Daher kam der anfängliche Dollarverkauf im weiteren Verlauf der Sitzung zum Erliegen.
In der nächsten Woche ist es im Wirtschaftskalender ziemlich ruhig. Insbesondere der Montag wird in Bezug auf die Daten ein Langweiler, da sowohl die nordamerikanischen Länder als auch Japan Urlaub haben, obwohl wir einige europäische Daten auf der Tagesordnung haben werden (z. B. Sentix Investor Confidence für die Eurozone und deutsche Industrieproduktion). Und auch für den Rest der Woche können wir uns nur auf eine Handvoll potenziell marktbewegender Datenveröffentlichungen freuen. Dazu gehören unter anderem das britische BIP und die Produktionsproduktion am Mittwoch sowie die Sitzungsberichte der Europäischen Zentralbank und der US-Verbraucherpreisindex (CPI) am Donnerstag. Das britische BIP dürfte im August gegenüber dem Vormonat um 0.1 % gewachsen sein, nachdem es im Juli m/m um 0.3 % gewachsen war. Die Produktionsproduktion dürfte sich im gleichen Monat um 0.1 % erholt haben, nachdem sie im Juli unerwartet um 0.2 % gefallen war. Und was den US-CPI betrifft, so wird erwartet, dass dieser sowohl auf der Gesamt- als auch der Kernebene um 0.2 % steigt.
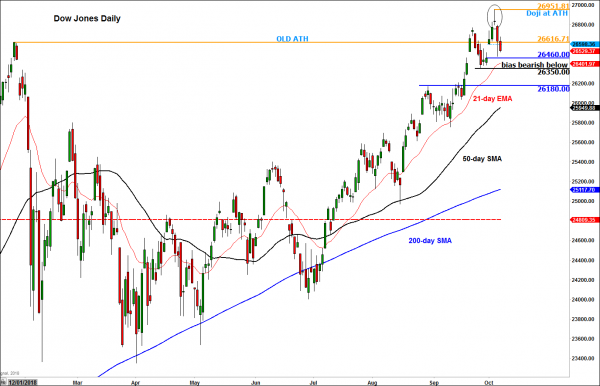
Da der Wirtschaftskalender ruhig ist, könnte man meinen, dass sich die Märkte nicht viel bewegen werden. Nun, das ist nicht unbedingt wahr. Es könnte beispielsweise unerwartete geopolitische Entwicklungen geben, die dazu führen könnten, dass sich die Märkte stark in die eine oder andere Richtung bewegen. Aber abgesehen davon wird der Hauptfokus weiterhin auf den steigenden Renditen liegen, nachdem die Kurse von Staatsanleihen in den letzten Tagen regelrecht eingebrochen sind, was zu einem Ausverkauf an den Aktienmärkten führte. Im Wesentlichen ist es das Auslaufen der massiven Anleihekaufprogramme der großen Zentralbanken, angeführt von den USA, wo die Federal Reserve bereits einen Zinserhöhungszyklus durchläuft, das die Anleger verunsichert. Aber wir sehen auch in Europa fallende Anleihen und steigende Renditen, wobei die Renditen deutscher und britischer 10-jähriger Anleihen diese Woche ihren höchsten Stand seit Mai erreicht haben.
Offensichtlich sind die Marktteilnehmer hinsichtlich der Gesundheit der Weltwirtschaft zunehmend optimistisch und erwarten daher eine weitere Verschärfung der geldpolitischen Bedingungen. Die EZB hat bereits damit begonnen, ihr Anleihenkaufprogramm zurückzufahren, und plant, es im Dezember zu beenden, bevor sie die Zinsen irgendwann im Laufe des Jahres 2019 – wahrscheinlich nach dem Sommer – anhebt. In Großbritannien hat die Bank of England die Zinsen bereits von den Rekordtiefs nach der Finanzkrise angehoben und wird den Gürtel in den kommenden Monaten voraussichtlich weiter enger schnallen, insbesondere wenn es einen Durchbruch beim Brexit-Stallgefährten gibt. Andernorts wird die Bank of Canada die Zinsen auf ihrer nächsten Sitzung aufgrund der verbesserten Bedingungen dort und nach der Ausarbeitung eines neuen Handelsabkommens mit den USA und Mexiko voraussichtlich erneut anheben.
Der anhaltende Anstieg der Anleiherenditen könnte erhebliche Auswirkungen auf die Finanzmärkte haben. Schließlich waren es die Jahre nach der Finanzkrise, in denen die Renditen fielen, die die Anleger in Scharen zu den höher rentierenden Aktienmärkten strömen ließen. Jetzt, da die Anleiherenditen steigen, schwindet dies relativ gesehen an Attraktivität von Aktien. Daher könnten wir einen Mittelabfluss aus Aktien erleben, was bald zu einer Korrektur der wichtigsten globalen Indizes führen würde. Gleichzeitig könnten die steigenden Renditen in den Industrieländern die Währungskrise der Schwellenländer neu entfachen. Dies ist ein zusätzlicher Risikofaktor für Aktien, der berücksichtigt werden muss.
Es ist jedoch nicht alles nur Untergang und Finsternis. Höhere Renditen gelten als positiv für Bankaktien. Sobald sich die Lage beruhigt, könnten sich die Finanzwerte also deutlich besser entwickeln als zuvor. Außerdem beginnt nächste Woche inoffiziell die Berichtssaison für das dritte Quartal, was bedeutet, dass die Aktienkurse steigen könnten, falls wir mehr Erwartungen als Erwartungen verzeichnen.
Was die Devisenmärkte betrifft, glauben wir, dass die Yen-Paare nächste Woche viel Aufmerksamkeit auf sich ziehen werden, da die Anleger auf die „Risiko an Risiko aus“-Situation an den Aktienmärkten reagieren. Wenn die Aktienkurse weiter fallen, könnten EUR/JPY, AUD/JPY und NZD/JPY unter zunehmenden Druck geraten. Bei den Hauptwährungen sind wir uns jedoch nicht so sicher, da die Renditen nicht nur in den USA steigen. Dennoch könnte der EUR/USD in echte Schwierigkeiten geraten, wenn er die Woche unter der wichtigen Unterstützungsmarke von 1.1530 beendet.




 Signal2forex.com - Beste Forex-Roboter und Signale


