
Die wichtigsten Veröffentlichungen der nächsten sieben Tage sind US-Inflationsindikatoren und chinesische Handelszahlen, ansonsten sieht der Wirtschaftskalender relativ leer aus. In Europa werden die Industrieproduktionszahlen für August im Mittelpunkt stehen, und auch das Protokoll der Septembersitzung der Europäischen Zentralbank dürfte einige Aufmerksamkeit auf sich ziehen.
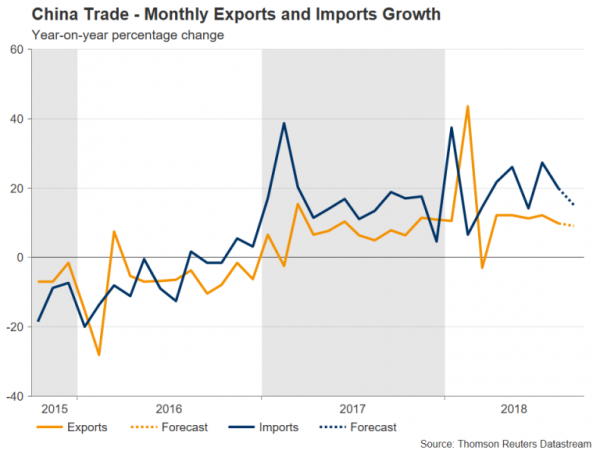
Chinesisches Exportwachstum wird im September anhalten
Während die USA weiterhin Druck auf die chinesischen Behörden ausüben, um US-Unternehmen mehr Zugang zum lokalen Markt zu gewähren, gibt es bisher kaum Anzeichen dafür, dass die von beiden Seiten verhängten Zölle chinesischen Exporteuren schaden. Das jährliche Exportwachstum lag im August bei 9.8 Prozent und dürfte sich im September leicht auf 9.1 Prozent verlangsamt haben. Die am Freitag erwarteten Daten werden voraussichtlich auch zeigen, dass die Importe im September um 15.0 Prozent gestiegen sind, was auf eine gesunde Inlandsnachfrage hindeutet.
Der australische Dollar, der angesichts der hohen Abhängigkeit Australiens von Exporten nach China als liquider Indikator für China-bezogene Handelsgeschäfte fungiert, wird sich wahrscheinlich von dem Rückgang der letzten Woche erholen, wenn die Daten größtenteils im Einklang mit den Erwartungen oder besser als erwartet ausfallen. Australische Händler sollten auch die Stimmungsumfragen aus Australien im Auge behalten. Der NAB-Geschäftsklimaindex wird am Dienstag veröffentlicht, gefolgt vom Westpac-Konsumentenstimmungsindex am Mittwoch.
Weitere Zuwächse bei japanischen Maschinenaufträgen erwartet
Die Investitionsausgaben japanischer Unternehmen sind 2018 stark gestiegen, was das Wachstum im zweiten Quartal aus dem Minusbereich geholt und den gestiegenen globalen Handelsspannungen getrotzt hat. Die Kernaufträge für Maschinen – ein vorausschauender Indikator für Investitionsausgaben – werden am Mittwoch veröffentlicht und dürften im August im Vergleich zum Vormonat um 4 % zurückgegangen sein, nachdem sie im Juli um 11 % gestiegen waren. Interessant werden am Donnerstag auch die Unternehmensgüterpreise (ein Maß für die Erzeugerpreise in Japan) sein.
Der Yen, der diese Woche gegenüber den meisten Hauptwährungen außer dem US-Dollar zulegte, könnte seine Gewinne ausbauen, wenn die Daten positiv überraschen. Die japanische Währung dürfte jedoch gegenüber dem steigenden Greenback weiterhin Probleme haben, obwohl die Bank of Japan die Rendite 10-jähriger japanischer Staatsanleihen auf ein Mehrjahreshoch steigen ließ.
EZB-Protokoll dürfte hawkischer Tendenz folgen
Mario Draghi, der Präsident der Europäischen Zentralbank, überraschte die Märkte bei der jüngsten Anhörung im Europäischen Parlament, als er den Anstieg der zugrunde liegenden Inflation als „relativ kräftig“ bezeichnete. Obwohl die Gewinne des Euros aus Draghis Äußerungen aufgrund von Sorgen über das Haushaltsdefizit Italiens und einem starken Dollar nur von kurzer Dauer waren, werden die Anleger dennoch auf den Bericht über die September-Sitzung der EZB achten, die am Donnerstag ansteht, um Anzeichen dafür zu erkennen, dass die Entscheidungsträger hinsichtlich der Inflationsaussichten in der Eurozone zuversichtlicher werden.
In Bezug auf die Daten werden die Indikatoren für die Industrieproduktion den Kalender dominieren, wobei neben den europaweiten Zahlen auch deutsche Zahlen veröffentlicht werden. Zuerst werden die deutschen am Montag veröffentlicht, gefolgt von den Statistiken der Eurozone am Freitag. Die Industrieproduktion in der größten Volkswirtschaft der Eurozone dürfte im August im Vergleich zum Vormonat um 0.4 % gestiegen sein, nach einem Rückgang von 1.1 % im Vormonat. Auch für die Eurozone wird eine Erholung erwartet, wobei die Produktion im August im Vergleich zum Vormonat voraussichtlich um 0.3 % gestiegen sein dürfte, nachdem sie im Juli um 0.8 % gesunken war. Ebenfalls zu beachten sind der Sentix-Index der Eurozone für Oktober am Montag und die deutschen Handelsdaten für August am Dienstag.
Großbritannien veröffentlicht monatlich BIP- und Produktionszahlen
Das britische Wirtschaftswachstum für die ersten drei Monate des Jahres wurde kürzlich wieder auf 0.1 % gegenüber dem Vorquartal nach unten korrigiert, während das Wachstum für das zweite Quartal mit 0.4 % bestätigt wurde. Für das dritte Quartal sieht es rosiger aus, und die am Mittwoch fälligen monatlichen BIP-Schätzungen dürften dies noch deutlicher belegen. Das britische BIP dürfte im August gegenüber dem Vormonat um 0.1 % gewachsen sein, was einer jährlichen Wachstumsrate von 1.5 % entspricht. Auf 3-Monats-Basis wird ein Wachstum von 0.6 % prognostiziert, was der Rate vom Juli entspricht und auf ein Wachstum in ähnlicher Höhe für das dritte Quartal hindeutet.
Am Mittwoch werden auch die Zahlen zur Industrie- und Fertigungsproduktion sowie die neuesten Handelszahlen veröffentlicht. Es wird erwartet, dass sowohl die Industrie- als auch die Fertigungsproduktion im August um wenig beeindruckende 0.1 % gegenüber dem Vormonat gestiegen sind. Dies unterstreicht die Tatsache, dass der Dienstleistungssektor weiterhin der Hauptmotor des britischen Wachstums ist.
Ein positiver Satz von Daten könnte dem Pfund zu einer nachhaltigen Erholung über die Marke von 1.30 USD verhelfen, nachdem es zu Wochenbeginn aufgrund eines stärkeren Greenbacks unter diese Marke gerutscht war. Das Pfund erhielt jedoch später in der Woche Auftrieb, als Berichte aufkamen, dass sich Großbritannien und die EU in der letzten Phase der Ausarbeitung des Austrittsabkommens befinden. Eine enttäuschende Wirtschaftsmeldung dürfte das Pfund nicht wesentlich belasten, wenn die Schlagzeilen zum Brexit positiv bleiben. Ein neuer Stolperstein bei den Brexit-Gesprächen könnte jedoch alle positiven Zahlen aus Großbritannien zunichte machen.
US-Inflation dürfte im Oktober weiter nachlassen
Die Inflationsindikatoren werden in den kommenden Tagen die wichtigsten Veröffentlichungen aus den Vereinigten Staaten sein und eine ruhige Woche markieren. Da die Märkte am Montag wegen des Columbus Day geschlossen sind, beginnen am Mittwoch die Erzeugerpreise für September die Woche. Am Donnerstag folgt der Verbraucherpreisindex (CPI). Die 12-Monats-Rate des CPI dürfte im September um 2.4 % gestiegen sein und damit gegenüber den vorherigen 2.7 % leicht gesunken sein. Der Kern-CPI-Index dürfte jedoch im Jahresvergleich um 0.1 Prozentpunkte auf 2.3 % steigen.
Am Freitag wird es weitere Preisbarometer zu den Importpreisen für September geben, während die einzigen wichtigen Daten außer der Inflation aus der vorläufigen Lesung des Verbraucherstimmungsindex für Oktober der University of Michigan stammen.
Es ist unwahrscheinlich, dass der Dollar große Schwankungen gegenüber den Verbraucherpreisindex-Zahlen erfährt, es sei denn, es kommt zu einer großen Abweichung von den Prognosen, da dies den kurzfristigen Zinspfad der Fed nicht ändern würde.




 Signal2forex.com - Beste Forex-Roboter und Signale


