
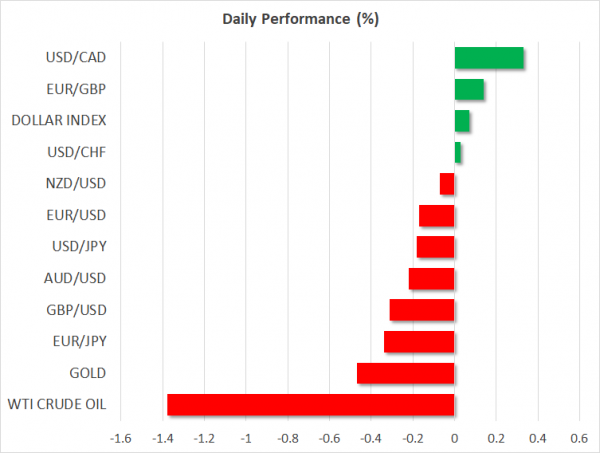
Hier sind die neuesten Entwicklungen auf den globalen Märkten:
- FOREX: Vorläufigen Daten zufolge wuchs die britische Wirtschaft im dritten Quartal wie erwartet um 1.5 % im Jahresvergleich. Das britische Handelsdefizit verringerte sich und die Produktionsleistung lag etwas über der Prognose vom September. Die Zahlen zu den Unternehmensinvestitionen waren jedoch enttäuschend und die entmutigenden Schlagzeilen zum Brexit reichten aus, um das Pfund/Dollar-Verhältnis direkt auf 1.2988 zu drücken, bevor es wieder auf 1.3035 (-0.15 %) zurückging. Insbesondere die Investitionsausgaben sanken im dritten Quartal um 1.2 % gegenüber dem Vorquartal, verglichen mit einem erwarteten Anstieg von 3 %. Dies ist der größte Verlust seit dem ersten Quartal 0.2. In Sachen Brexit reagierte der Brexit-Sprecher der DUP, Sammy Wilson, harsch auf den ausführlichen Brexit-Brief der britischen Premierministerin, nachdem May im Rahmen der Backstop-Klausel offenbar eine andere Regelung für Nordirland als für den Rest des Vereinigten Königreichs unterstützte. Wilson drohte, die Austrittspläne im Unterhaus abzulehnen, falls die Vorschläge auf dem Tisch blieben. Das Pfund/Yen-Paar gab um 1 % nach, während das Euro/Pfund-Paar im Plus lag und um 2016 % zulegte. Unterdessen nahmen in der Eurozone die Sorgen über den Haushaltsstreit zwischen der EU und Italien zu, nachdem die Prognosen der Europäischen Kommission zur italienischen Wirtschaft pessimistischer erschienen als die gestrigen Vorhersagen aus Rom, insbesondere hinsichtlich der Höhe des öffentlichen Defizits. Die US-Zolldrohungen auf EU-Autos scheinen nach Angaben des EU-Handelskommissars weiterhin aktuell zu sein, der argumentierte, dass die USA wenig Bereitschaft zeigten, in dieser Angelegenheit eine Einigung mit der EU zu erzielen. Das Euro/Dollar-Paar weitete seinen Rückgang vom Donnerstag auf 0.53 aus, bevor es auf 0.20 (-1.1325 %) stieg, den niedrigsten Stand seit dem 1.1347. November. Der Dollarindex blieb unverändert bei 0.11 und das Dollar/Yen-Paar fiel auf 1 (-96.78 %), nachdem die Fed die Zinssätze wie erwartet stabil hielt und auf Kurs einer weiteren Straffung der Geldpolitik blieb. Dennoch erkannten die politischen Entscheidungsträger die Schwäche der Unternehmensinvestitionen an. Die Märkte sahen den Handelskrieg zwischen den USA und China als Grund für das Defizit, insbesondere nachdem Moody's am Donnerstag berichtet hatte, dass die Spannungen zwischen den Seiten 113.84 eskalieren könnten und das globale Wachstum in den nächsten zwei Jahren nachlassen könnte. Der Dollar/Loonie-Kurs stieg aufgrund der fallenden Ölpreise auf bis zu 0.18, ein Niveau, das seit Anfang September nicht mehr erreicht wurde.
- BESTÄNDE: Europäische Aktien folgten am Freitag den US-amerikanischen und asiatischen Aktien nach unten, möglicherweise belastet durch die vorsichtige Stellungnahme der Fed zu US-Unternehmensinvestitionen. Der paneuropäische STOXX 600 und der Euro STOXX 50 lagen um 0.55:1040 Uhr GMT um 30 % im Minus. Der deutsche DAX 0.47 fiel um 40 %, der französische CAC 0.80 verlor 100 % und der britische FTSE 0.57 verlor 1.20 %. Der italienische FTSE MIB war mit einem Verlust von 500 % der schlechteste Performer. Futures für den S&P 100, Dow Jones und Nasdaq XNUMX blinkten rot und deuteten auf eine negative Eröffnung hin.
- ROHSTOFFE: Die Rohölpreise wurden am Freitag zunehmend rückläufig, da Bedenken hinsichtlich des Angebotsaufbaus und einer sich abschwächenden Weltwirtschaft die Marktstimmung belasteten. WTI-Rohöl und Brent steuerten auf den fünften negativen Wochenschlusskurs zu, wobei ersteres unter 60 USD/Barrel fiel und ein Neunmonatstief von 59.28 USD (-1.94 %) erreichte, während letzteres die Unterstützung bei 70 USD durchbrach und ein 7-Monatstief von 69.13 USD (-1.66 %) verzeichnete. Bei den Edelmetallen blieb Gold auf der Abwärtsseite und weitete seine Verluste auf 1219 USD (-0.32 %) aus.
Nächster Tag: US-Erzeugerpreisindex (PPI) im Blickpunkt; Fokus auf den Verbrauchervertrauensindex der University of Michigan
Im weiteren Tagesverlauf werden Erzeugerpreise und Großhandelsbestände aus den USA veröffentlicht, während die University of Michigan erste Schätzungen zur US-Verbraucherstimmung abgibt.
Um 1330:2.5 Uhr GMT wird der US-Erzeugerpreisindex, ein weiterer Indikator für die Inflation, voraussichtlich zeigen, dass die Preise für alle von den Herstellern verkauften Waren im Oktober im Jahresvergleich um 2.6 % gestiegen sind, etwas weniger als im September, als der Indikator ein Wachstum von 2.3 % anzeigte. In Ermangelung von Lebensmitteln und Energie wird erwartet, dass der Kern-Erzeugerpreisindex von 2.5 % im Jahresvergleich auf XNUMX % sinkt, was ein frühes Anzeichen dafür ist, dass der Inflationsdruck möglicherweise den dritten Monat ins Stocken geraten ist, bevor nächste Woche die CPI-Zahlen, ein populäreres Inflationsmaß, veröffentlicht werden.
Um 1500:0.3 Uhr GMT soll das Wachstum der Großhandelsbestände im September auf Monatsbasis um 0.6 % zugenommen haben, genauso wie im August, während der vorläufige Verbraucherstimmungsindex der University of Michigan im November voraussichtlich den dritten Monat in Folge gesunken sein wird. Insbesondere wird der Index um 98 Punkte auf 8 gesenkt und liegt immer noch unter dem im März erreichten 102-Jahres-Hoch von XNUMX. Die Unterindizes der Umfrage, die die Inflationserwartungen messen, haben sich in der Vergangenheit als marktbewegend erwiesen und werden daher ebenfalls Aufmerksamkeit erregen. Sollten die Zahlen beweisen, dass das Vertrauen der Verbraucher stärker gesunken ist als von Analysten erwartet, könnte der Dollar heute Verkaufsinteresse wecken. Da die Fed jedoch in naher Zukunft weitere Zinserhöhungen ankündigt, könnten rückläufige Bewegungen eingedämmt werden.
Auf den Energiemärkten könnten sich die Ölpreise im Zuge der Zählung der Bohrinseln von Baker Hughes um 1800:XNUMX Uhr GMT ändern.
Was die für heute geplanten öffentlichen Auftritte betrifft, wird der Chefökonom der Bank of England, Andy Haldane, um 1830 Uhr GMT sprechen. Zuvor werden in den USA der Präsident der New Yorker Fed, John Williams (ständiges stimmberechtigtes FOMC-Mitglied), und der Präsident der Philadelphia Fed, Patrick Harker (Nichtwähler), bei der Vorstellung des Buches „America's Workforce“ um 1330 Uhr GMT bzw. 1345 Uhr GMT Kommentare abgeben. Unterdessen wird der stellvertretende Vorsitzende der Fed für Aufsicht, Randal Quarles (ständiges stimmberechtigtes Mitglied), um 1405 Uhr GMT in Washington über Stresstests sprechen.
Der Brexit, der Handel und die italienische Haushaltsfrage dürften im Tagesverlauf weiterhin für risikoscheue Stimmung sorgen.
Wir bieten Ihnen kostenloser Download Forex Roboter basierend auf Stop- und Reverse-System zum Testen der Ergebnisse in Metatrader.




 Signal2forex.com - Beste Forex-Roboter und Signale


