
Montag, 10. Dezember: Fünf Dinge, über die die Märkte sprechen
**Premierministerin May will geplante wichtige Abstimmung im Parlament für Dienstag absagen**
Die globalen Aktienmärkte stehen weiterhin unter Druck und haben ihre Verluste der letzten Woche angesichts einer möglichen Eskalation zwischen den beiden größten Volkswirtschaften der Welt ausgeweitet, nachdem es Anzeichen dafür gab, dass Chinas Wirtschaft weiterhin unter Druck steht.
Die Stimmung der Anleger wurde durch schwache Daten zur sich abschwächenden chinesischen Wirtschaft und die Nachricht gedämpft, dass China die US-amerikanischen und kanadischen Botschafter einbestellt hatte, um gegen die Verhaftung des Huawei-Finanzvorstands zu protestieren. Der Euro bleibt aufgrund von Kursrückgängen besser gefragt und der Dollar wird gemischt gehandelt, während sich US-Staatsanleihen und europäische Staatsanleihen kaum veränderten.
Hinweis: Daten vom Wochenende zeigten, dass sich Chinas Handelsbilanz verlangsamte, da die Auswirkungen der Handelsspannungen langsam sichtbar werden; der Verbraucherpreisindex (CPI) stieg auf +2.2 % gegenüber +2.4 % im November, während der Erzeugerpreisindex (PPI) im Rahmen blieb.
Da der Monat durch die Feiertage verkürzt ist, werden die vorläufigen PMIs für Dezember diese Woche veröffentlicht. Die Europäische Zentralbank (EZB) tagt am Donnerstag, während morgen in Großbritannien der große Tag ist: Das Parlament stimmt über den Brexit-Plan von Premierministerin Theresa May ab, der voraussichtlich nicht verabschiedet wird.
Hinweis: Premierministerin May überlegt, ob sie eine Niederlage riskieren oder die Abstimmung verschieben will.
Daten aus Europa von heute Morgen zeigten, dass die Stimmung unter den Anlegern in der Eurozone im Dezember auf ein Vierjahrestief gefallen ist, da Ängste vor Handelskonflikten, Italiens Haushaltsstreit mit der EU und dem Brexit zu einem Stimmungseinbruch führten.
Andernorts bleiben die Ölpreise nach der Rallye vom Freitag stabil, die durch die Einigung der OPEC und ihrer Verbündeten auf Produktionskürzungen ausgelöst wurde.
Auf dem Programm: Das britische Parlament wird morgen über den EU-Abschiedsvertrag abstimmen. Die EZB wird bei ihrer letzten Sitzung in diesem Jahr am Donnerstag voraussichtlich die Anleihekäufe begrenzen, während die chinesischen Daten zur Industrieproduktion und zu den Einzelhandelsumsätzen für November am Freitag erwartet werden.
1. Aktien sehen rot
In Japan fielen die Aktien über Nacht auf ein Sechswochentief, da ein stärker als erwarteter inländischer Wirtschaftsabschwung im dritten Quartal und ein starker Ausverkauf in den USA letzte Woche die Anlegerstimmung drückten. Die Handelsspannungen zwischen China und den USA belasten weiterhin die globalen Aktienkurse und drücken den Nikkei um -3 % – den niedrigsten Schlussstand seit dem 2.1. Oktober. Der breitere Topix verlor -29 %.
Hinweis: Der japanische Leitindex hat seit seinem 13.2-Jahreshoch Anfang Oktober 3 % verloren. Daten von heute Nacht zeigten, dass das BIP im dritten Quartal in der endgültigen Veröffentlichung um 2.5 % gefallen ist, verglichen mit dem vorläufigen Wert von -1.2 %. Die Abwärtskorrektur war auf einen Rückgang der privaten Kapitalausgaben zurückzuführen.
In Down Under schlossen die australischen Aktien über Nacht auf ihrem Zweijahrestief, da die Anleger aufgrund von Bedenken über Handelsspannungen zwischen China und den USA und ein verlangsamtes globales Wachstum risikoscheu wurden. Die größten Verluste verzeichneten die Gesundheits- und Finanzindizes. Der S&P/ASX 200-Index schloss mit einem Minus von -2.3 %. In Südkorea schloss der Kospi mit einem Minus von -1.06 %, unter Druck durch die Aktien von Samsung Electronics, die um -1.8 % nachgaben und ihren niedrigsten Schlusskurs seit 19 Monaten erreichten.
In China schlossen die Aktien über Nacht niedriger, da enttäuschende Handels- und Inflationsdaten für November die Sorgen über ein verlangsamtes Wachstum verstärkten und die Verhaftung des Huawei-Finanzvorstands die Sorgen der Anleger verstärkte, dass der Handelskrieg zwischen China und den USA eskalieren könnte. Zum Handelsschluss lag der Shanghai Composite Index um -0.8 Prozent im Minus, während der Bluechip-Index CSI300 um -1.2 Prozent nachgab.
In Hongkong schlossen die Aktien am Montag zum vierten Mal in Folge niedriger. Zum Handelsschluss lag der Hang Seng Index um -1.2 Prozent im Minus, während der China Enterprises Index um -0.9 Prozent nachgab.
In Europa notieren die regionalen Börsen auf breiter Front im Minus und folgen damit den schwächeren US-Märkten am Freitag und den niedrigeren Futures heute Morgen, da die geopolitischen Spannungen weiterhin belastend sind.
US-Aktien dürften im Minus eröffnen (-0.4 %).
Indizes: Stoxx600 -0.88 % bei 342.42, FTSE -0.47 % bei 6,746.25, DAX -0.66 % bei 10,716.38, CAC-40 -0.58 % bei 4,784.99, IBEX-35 -0.60 % bei 8,762.35, FTSE MIB -0.50 % bei 18,648.50, SMI -0.91 % bei 8,642.50, S&P 500 Futures -0.40 %
2. Brent-Ölpreis steigt nach OPEC-Abkommen, aber Ausblick für 2019 trübt sich ein
Die Brent-Rohöl-Futures sind über Nacht gestiegen, nachdem sich die OPEC+ letzte Woche auf eine Lieferkürzung ab Januar geeinigt hatte. Trotzdem bleiben die Preisaussichten für das nächste Jahr aufgrund einer Konjunkturabschwächung schwächer.
Die Brent-Rohöl-Futures liegen bei +62.03 USD pro Barrel, ein Plus von +36 Cent oder +0.6 % gegenüber dem Schlusskurs vom Freitag.
Die Preise stiegen, nachdem die OPEC+ (einschließlich Russland) am Freitag eine Kürzung der Öllieferungen um 1.2 Millionen Barrel pro Tag ankündigte. Die OPEC-Mitglieder planen eine Reduzierung um 800 Barrel pro Tag und die nicht der Gruppe angeschlossenen Länder eine Reduzierung um 400 Barrel pro Tag.
Ein weiterer Grund für einen Preisanstieg für Brent heute Morgen ist die Schließung des über 315 Barrel pro Tag starken Ölfelds El Sharara in Libyen.
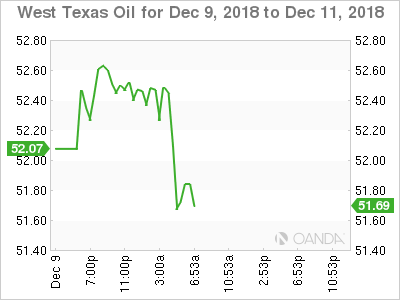
Die Futures für US-Rohöl der Sorte West Texas Intermediate (WTI) tendieren schwächer und fielen gegenüber dem Schlusskurs vom Freitag um -10 Cent auf +52.51 USD pro Barrel. Der Rückgang ist auf die steigende US-Produktion zurückzuführen – die US-Ölindustrie beteiligt sich nicht an den angekündigten Kürzungen.
Hinweis: Die Ölpreise sind in den letzten zwei Monaten aufgrund von Anzeichen einer Konjunkturabschwächung stark gefallen, wobei die Sorte Brent fast 30 % an Wert verlor.
China, der weltgrößte Ölimporteur, meldete einen Anstieg der Rohölimporte im November gegenüber dem Vorjahr um 8.5 % auf 10.43 Millionen Barrel pro Tag – und ist damit auf dem besten Weg, einen weiteren Jahresimportrekord aufzustellen.
Vor Handelsbeginn in den USA verharren die Goldpreise auf ihrem Fünfmonatshoch über Nacht, unterstützt durch den enttäuschenden US-Arbeitsmarktbericht vom Freitag, der Spekulationen anheizte, dass die Fed ihre Zinserhöhungen früher als erwartet beenden könnte. Der Spotpreis für Gold liegt bei +1,247.80 USD pro Unze, nachdem er über Nacht mit +1,250.55 USD seinen höchsten Stand seit Juli erreicht hatte. Die US-Gold-Futures sind um +0.2 % auf +1,254.6 USD pro Unze gestiegen.
3. Französische Staatsanleihenrenditen steigen aufgrund gewalttätiger Proteste
Die Renditen französischer Staatsanleihen sind heute Morgen gestiegen und haben den Abstand zu den sichereren deutschen Bundesanleihen auf den höchsten Wert seit sieben Monaten vergrößert, nachdem es am Wochenende in Frankreich zu heftigeren Protesten gegen die Regierung gekommen war.
Die Rendite französischer 10-Jahres-Anleihen stieg um rund +2 Basispunkte auf +0.71 %, ein Einwochenhoch und fast +7 Basispunkte über dem Fünfmonatstief, das letzte Woche erreicht wurde.
Die Lücke zwischen den Renditen 10-jähriger Staatsanleihen in Frankreich und Deutschland betrug rund +46 Basispunkte und war damit so groß wie zuletzt Ende Mai, als der Kurseinbruch italienischer Staatsanleihen auch auf die Anleihemärkte anderer Eurozonen mit Ausnahme Deutschlands übergriff.
Auch die Entwicklung französischer Anleihen blieb hinter denen anderer Eurozonen-Staatsanleihen zurück. Der Renditeunterschied zwischen spanischen und französischen 10-Jahres-Anleihen war aufgrund steigender französischer Renditen so gering wie seit Oktober nicht mehr.
Andernorts ist die Rendite 10-jähriger Staatsanleihen um +1 Basispunkt auf +2.85 % gestiegen, der stärkste Anstieg seit zwei Wochen. In Deutschland sank die Rendite 10-jähriger Bundesanleihen um -1 Basispunkt auf +0.25 %, während in Großbritannien die Rendite 10-jähriger Gilts um -1 Basispunkt auf +1.254 % sank.
4. Der Untergang des Dollars bleibt bestehen
Der USD ist über Nacht etwas schwächer geworden, wobei die politischen Aussichten und die Zinsaussichten der Fed eine Rolle spielen.
Hinweis: Die für Mittwoch angesetzten US-Verbraucherpreisindex-Daten für November gelten als Schlüssel für die Festlegung des Zinspfads der Fed.
Das Pfund (1.2703 £) steht diese Woche weiterhin im Mittelpunkt der Märkte, da das britische Parlament am Dienstag, den 11. Dezember (morgen), über das Scheidungsgesetz zum Brexit abstimmen soll.
Premierministerin May wird voraussichtlich eine sichere Niederlage erleiden und es könnte zu einer Herausforderung für ihre Führungsrolle kommen. Analysten merkten an, dass viele Szenarien auch nach der morgigen Abstimmung noch auf dem Tisch blieben. Das Pfund erlebte einen kurzen Anstieg in Richtung 1.2770 Pfund, nachdem das Urteil des Europäischen Gerichtshofs (EuGH) zur Umkehrbarkeit von Artikel 50 besagte, dass das Vereinigte Königreich den Brexit vor der Frist am 29. März einseitig widerrufen könnte.
EUR/USD (1.1404 €) hält sich über dem Tief der letzten Woche von 1.3911 €, da der Markt auf die Entscheidung der EZB an diesem Donnerstag wartet, die eine „lockere Straffung“ bringen dürfte. Die EZB wird voraussichtlich auch bestätigen, dass die quantitative Lockerung in diesem Monat endet, die Geldpolitik aber weiterhin locker bleibt.
5. Britische Wirtschaft schwächelt
Daten des ONS von heute Morgen zeigten, dass die britische Wirtschaft in den drei Monaten bis Oktober um +0.4 Prozent gewachsen ist, ein langsameres Wachstumstempo als die +0.6 Prozent, die in den drei Monaten bis September verzeichnet wurden.
Bei genauerer Betrachtung zeigte sich, dass der Dienstleistungssektor gute Ergebnisse erzielte, das Wachstum jedoch aufgrund einer Verlangsamung in der Produktion aufgrund eines Einbruchs der Inlandsnachfrage nach Autos litt.
Hinweis: Es gab kaum Anzeichen für eine Vorratsbildung vor dem Brexit, da die Nahrungsmittelimporte im Oktober unter dem Durchschnitt des vergangenen Jahres lagen.
Die Daten von heute Morgen untermauern die Markterwartungen, dass sich die britische Wirtschaft abschwächt, da die politische Unsicherheit hinsichtlich des Brexits im Vorfeld des Scheidungstages im März zunimmt.




 Signal2forex.com - Beste Forex-Roboter und Signale


