
Woche ab 28. Januar 2019
- Australien: Verbraucherpreisindex (VPI), Privatkredite, Handelspreise, CoreLogic-Immobilienpreise, Australia Day.
- Neuseeland: Handelsbilanz, Auckland Anniversary Day.
- China: NBS- und Caixin-PMIs.
- Euroraum: Verbraucherpreisindex, BIP, Arbeitslosigkeit, EZB-Präsident Draghi spricht.
- Großbritannien: BOE-Gouverneur Carney spricht
- USA: FOMC-Sitzung, Beschäftigungszahlen außerhalb der Landwirtschaft (Veröffentlichung von BIP und PCE verzögert sich wahrscheinlich aufgrund des Shutdowns).
- Wichtige wirtschaftliche und finanzielle Prognosen.
Die in diesem Bericht enthaltenen Informationen sind aktuell mit Stand vom 25. Januar 2019.
Warum die RBA die Zinsen unverändert lässt; nächste Fed-Anhebung wegen Shutdown auf Juni verschoben
Nach der üblichen Sommerpause wird die Reserve Bank ihre Vorstandssitzung im Februar 5 abhalten, gefolgt von einer Rede von Gouverneur Lowe vom Februar 6 und der Februar-Erklärung zur Geldpolitik, die am Februar 8 gedruckt wird.
Natürlich wird es nach der Vorstandssitzung keine Änderung der Zinssätze geben, aber es wird ein erhebliches Interesse an der Erklärung des Gouverneurs und den nachfolgenden Mitteilungen bestehen.
Erinnern wir uns daran, dass das Protokoll der Vorstandssitzungen in der Regel Wörter wie "Die Mitglieder waren sich weiterhin darin einig, dass die nächste Änderung des Cash-Zinssatzes eher eine Erhöhung als eine Abnahme ist". Alternativ vermerkt die November-Erklärung zur Geldpolitik " Die Arbeitslosigkeit weiter zu reduzieren und die Inflation zu gewährleisten, entspricht dem Ziel. Wenn dieser Fortschritt erzielt wird, sind wahrscheinlich höhere Zinssätze irgendwann angemessen. “
Diese Gefühle kamen jedoch zum Ausdruck, als die Märkte mit Zinserhöhungen gerechnet hatten. Zu Beginn des Jahres 2018, als Westpac prognostizierte, dass der Leitzins sowohl für 2018 als auch für 2019 unverändert bleiben würde, hatten die Märkte eine Zinserhöhung um ganze 25 Basispunkte bis Ende 2018 eingepreist. Heute gehen die Märkte davon aus, dass dies die nächste Bewegung des Leitzinses sein wird bis zum Jahresende mit einer Wahrscheinlichkeit von 25 % (60 Basispunkte) um 13 Basispunkte sinken.
Zur Verteidigung der Ökonomen sei gesagt, dass nur 11 der 20 Prognostiker (Bloomberg-Umfrage, 12. Januar 2018) für 2018 eine oder mehrere Zinserhöhungen vorhersagten. Zu dieser Gruppe zählten allerdings die anderen drei Großbanken, AMP und die meisten großen Investmentbanken.
Es liegen keine Umfrageergebnisse vor, die die Frage beantworten könnten, wie viele der „Nochange Nine“ die Ansicht von Westpac unterstützen, wonach die Zinsen auch bis 2019 unverändert bleiben würden.
Zudem gibt es derzeit von Seiten der Ökonomen wenig Unterstützung für die „Marktmeinung“, dass die Zinsen bis Ende 2019 gesenkt werden. Seit dieser Umfrage im Januar letzten Jahres hat Westpac seine „abwartende Einschätzung“ bis 2020 verlängert.
Der Schlüssel dafür, ob die Reserve Bank die Märkte beruhigen und eine rein neutrale Tendenz annehmen kann, indem sie den „nächsten Schritt nach oben“ aus ihren Kommentaren streicht, wird davon abhängen, wie sie ihre Prognosen neu bewertet, die mit der Erklärung zur Geldpolitik vom Februar veröffentlicht werden, die am 8. Februar in Druck geht.
Erinnern wir uns daran, dass aufgrund seiner Prognosen im November-SOMP die Schlussfolgerung gezogen werden konnte, dass der Leitzins letztendlich steigen würde, vernünftig war.
Das Wachstum wurde für 3.5 auf 2018 %, für 3.25 auf 2019 % und für 3 auf 2020 % prognostiziert.
Das Trendwachstum wird von der RBA auf 2.75 % geschätzt (1 Prozentpunkt für das Produktivitätswachstum und 1.75 Prozentpunkte für das Wachstum der Erwerbsbevölkerung).
Drei aufeinanderfolgende Jahre mit deutlich überdurchschnittlichem Wachstum dürften erhebliche Überkapazitäten abbauen und das Beschäftigungswachstum ankurbeln, sodass die Inflation den Zielbereich von 2-3% erreichen und die Arbeitslosenquote sich der NAIRU annähern würde.
Dementsprechend prognostizierte die Bank einen Anstieg der Kerninflation auf 2.25% in den Jahren 2019 und 2020 und einen Rückgang der Arbeitslosenquote auf 4.75% bis Ende 2020.
Ihre Einschätzungen zum Arbeitsmarkt sind zurückhaltend. Die Arbeitslosenquote hat bereits 5 % erreicht, während die Wachstumsrate des Lohnpreisindex in den letzten Quartalen auf 2.3 % gestiegen ist. Ein Blick auf ein Diagramm, das erstmals im SOMP vom November veröffentlicht wurde, deutet auf eine vorsichtige Prognose hin, dass der jährliche WPI-Wachstum bis Ende 2 2020 ½ % erreichen wird.
Doch der BIP-Bericht für das Septemberquartal hat die komfortable Position der RBA erschüttert. Da das Wachstum in diesem Quartal nur 0.3% betrug, müsste das vierte Quartal 4% erreichen, um die Novemberprognose von 1.2% zu erreichen.
Die Wachstumsprognose für 2018 dürfte von 3.5% auf 3.0% gesenkt werden. Doch was bedeutet das für die Wachstumsprognosen für 2019 und 2020?
Wir wissen, dass die Bank einen minimalen Vermögenseffekt auf den Konsum festgestellt hat, und der Wachstumsbericht für das dritte Quartal dürfte diese Einschätzung kaum geändert haben. Selbst weitere negative Hinweise auf die Immobilienpreise in Sydney und Melbourne dürften die qualitative Einschätzung, dass der Vermögenseffekt während des Immobilienbooms minimal war und daher auch umgekehrt minimal sein wird, kaum ändern.
Westpac ist in dieser Hinsicht anderer Meinung und weist auf einen Rückgang der Sparquoten in NSW und Victoria im Jahr bis September 2018 um 1.7 Prozentpunkte hin. Wir erwarten für 2019 und 2020 eine gewisse Umkehr dieses Effekts, was das Wachstum der Verbraucherausgaben von unserer vorherigen Prognose von jeweils 2.6 % auf 2.4 % drücken wird.
Wir gehen davon aus, dass die Bank an ihrer aktuellen Einschätzung festhält, dass die Verbraucherausgaben sowohl 3 als auch 2019 eine Wachstumsrate von 2010 % aufweisen werden. Auch hinsichtlich des wahrscheinlichen Abwärtstrends im Wohnungsbau im Jahr 2019 und – in geringerem Maße – auch im Jahr 2020 sind wir anderer Meinung: „Die Investitionen in Wohnimmobilien sind hoch geblieben und … sollten im nächsten Jahr oder so auf einem hohen Niveau bleiben“ (SOMP, Nov.).
Die Wachstumsprognosen von Westpac liegen bei 2.6% bei 2019 und 2.6% bei 2020. Diese Prognosen liegen nur geringfügig unter dem Trend und stimmen mit konstanten Raten bei 2019 und 2020 überein.
Wir erwarten, dass die RBA ein Wachstum von 3% in 2019 und 3% in 2020 prognostizieren wird. Dieses höhere Wachstum wird eine begrenzte Abschwächung des Wohnungsbaus und keinen bedeutenden Wohlstandseffekt widerspiegeln. Diese Wachstumsprognosen liegen immer noch über dem Trend und werden wahrscheinlich die Ansicht stützen, dass der nächste Zinsanstieg steigen wird.
Wenn wir davon ausgehen würden, dass die RBA ihre Wachstumsprognosen für 2019 und 2020 auf 2.5 % oder weniger senken würde, dann würden wir mit Sicherheit erwarten, dass sie eine lockere Tendenz einnimmt.
Wenn eine Zentralbank insbesondere im „politischen“ Jahr – also 2019 und 2020 – ein unterdurchschnittliches Wachstum erwartet, dann würden wir eine lockere Tendenz erwarten.
Andere Faktoren, die die Markteinschätzung beeinflussen könnten, sind die jüngsten höheren BBSW-Niveaus und die damit verbundenen außerzyklischen Zinserhöhungen einiger Banken. Die RBA wird diese Entwicklungen wahrscheinlich als eine Verschärfung der Immobilienpreisschwäche ansehen, wird ihre Prognosen jedoch aufgrund des unbedeutenden Vermögenseffekts wahrscheinlich nicht wesentlich ändern.
In Bezug auf die USA erwarten wir nun, dass das FOMC aufgrund der Regierungsschließung seine Zinserhöhungen im Juni und September fortsetzt.
Den Lesern wird bekannt sein, dass unsere Prognose für die FOMC-Politik drei weitere Zinserhöhungen im März, Juni und September vorsah.
Die Volatilität der Aktienmärkte hat das FOMC zweifellos verunsichert (der S&P 500 verlor bis Ende Dezember 20 % von seinem vorherigen Höchststand, danach gab es bis heute eine Erholung um 12.5 %). Aber noch wichtiger ist, dass der Regierungsstillstand das Vertrauen und die Datenverfügbarkeit beeinträchtigt hat. Angesichts dieser Unsicherheit besteht für das FOMC kaum Aussicht, die Zinssätze vor Mitte des Jahres zu ändern.
Dementsprechend erwarten wir die nächste Zinserhöhung des FOMC erst bei der Juni-Sitzung dieses Jahres. Wir rechnen mit einer Folgemaßnahme im September und halten an unserem ursprünglichen Zeitplan fest, wonach der Leitzins im September 2019 seinen Höchststand erreichen soll.
Wir bleiben bei unserer Grundaussage, dass die US-Wirtschaft vor allem dank eines robusten Verbrauchers stark bleibt, der durch steigende Löhne und starkes Beschäftigungswachstum gestützt wird. Wir erwarten bis zum Septemberquartal keine deutliche Verlangsamung des Beschäftigungswachstums und der Verbraucherausgaben.
Wie bei unseren Einschätzungen für Australien sind wir auch hier nicht auf der Höhe der aktuellen Marktpreise, die größtenteils davon ausgehen, dass die US-Zinsen vorerst unverändert bleiben.
Die Woche, die war
In dieser Woche blieb der Druck auf dem australischen Arbeitsmarkt bestehen, während er in Chinas Wirtschaft weiter nachließ. Für den Brexit und den US-Shutdown ist eine Lösung weiterhin unerreichbar.
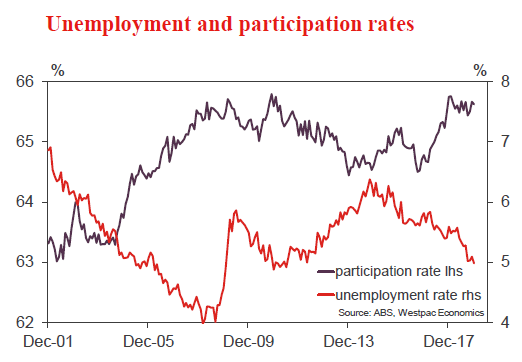
Beginnen wir mit dem australischen Arbeitsmarkt. Das Beschäftigungswachstum übertraf im Dezember erneut die Erwartungen. In diesem Monat wurden fast 22 neue Stellen geschaffen. Mit 2.2 % im Jahr hat sich das jährliche Wachstum im Vergleich zu 2018 deutlich abgekühlt (von einem Höchststand von 3.6 % im Januar). Es liegt jedoch weiterhin deutlich über dem Bevölkerungswachstum und hält den Druck auf die Arbeitslosenquote aufrecht, die derzeit bei 5.0 % liegt. Victoria bleibt der stärkste Bundesstaat. Die Arbeitslosenquote ist 1.1 um 2018 Prozentpunkte auf 4.4 % gesunken und liegt damit auf dem Niveau von NSW. Die anderen Bundesstaaten haben Quoten von fast 6 %. Mit Blick auf die Zukunft erwarten wir eine Abschwächung der Beschäftigungszuwächse aufgrund der schwächeren privaten Nachfrage und der Unsicherheit im Zusammenhang mit den Bundeswahlen. Diese Veränderung dürfte dazu führen, dass die Arbeitslosenquote Mitte 5.3 auf 2019 % ansteigt.
Bevor wir uns der nördlichen Hemisphäre zuwenden, ist es erwähnenswert, dass Neuseeland diese Woche die Inflation für das vierte Quartal gemeldet hat. Das Ergebnis hat eine interessante Spannung für die RBNZ aufgezeigt, da die Preise für handelbare Güter die Gesamtinflation im Quartal dämpften (4 % im Quartal, da die Preise für handelbare Güter um 0.1 % fielen), während die jährliche Inflation mit 0.4 % knapp unter dem Mittelwert der RBNZ-Zielspanne von 2.0 % pro Jahr blieb – unterstützt durch den zugrunde liegenden Trend bei der nicht handelbaren (inländischen) Inflation. Unser neuseeländisches Team erwartet, dass der zugrunde liegende Inflationsimpuls daher allmählich stärker wird. Es wird einige Zeit dauern, bis die RBNZ über eine Reaktion nachdenken muss.
Nächsten Mittwoch wird Australiens Verbraucherpreisindex für das vierte Quartal veröffentlicht. Unsere Vorschau unterstreicht, dass ein weiteres schwaches Ergebnis erwartet wird: ein Quartalszuwachs von 4 % sowohl bei der Gesamt- als auch bei der Kerninflation, was einer jährlichen Rate von etwa 0.3 % entspricht. Wie in Neuseeland ist der externe Preisdruck in Australien schwach (1.5 % jährlich); hier ist der inländische Druck jedoch gedämpfter (1.1 % jährlich), was nicht zuletzt auf die schwache Wohnungspreisinflation zurückzuführen ist.
Was China betrifft, so wiesen die Schlagzeilen rund um das BIP des vierten Quartals darauf hin, dass das Update zweifellos schwach und besorgniserregend war. Angesichts des schwächsten jährlichen Wachstums seit der globalen Finanzkrise (4 % im Jahr) ist Pessimismus verständlich, aber unbegründet.
In erster Linie ist dieses Ergebnis das Ergebnis einer sehr bewussten und zielgerichteten politischen Wende der Zentralregierung, um die Qualität des Wachstums zu verbessern und langfristige Finanzstabilität zu gewährleisten. Dies ist der Hauptfaktor für das schwächere Wachstum im Jahr 2018, nicht die Handelsspannungen. Ein nachhaltigeres, produktivitätsstärkeres Wachstum liegt ganz sicher im langfristigen Interesse Chinas. Zweitens beginnen die chinesischen Behörden, da die Wirtschaft nun stärker auf Qualität ausgerichtet ist, beim Wachstum proaktiver zu werden, insbesondere bei Investitionen in die Infrastruktur. Es ist daher sehr wahrscheinlich, dass das annualisierte Wachstum von 6.0 % im vierten Quartal eine kurzfristige Untergrenze für das BIP darstellt.
Dies bedeutet jedoch nicht, dass das Wachstum in China anziehen wird. Der Fokus wird weiterhin auf Qualität liegen und die jüngsten Kreditdaten und politischen Maßnahmen zeigen, dass die Unterstützung des Wachstums durch Kreditvergabe nur langsam zunehmen wird. Für Chinas langfristigen Wohlstand ist es von entscheidender Bedeutung, dass neue Kredite an Unternehmen und Haushalte auf strengen Standards basieren und dass Märkte und Haushaltsvermögen gut verwaltet werden.
Und schließlich zum Nordatlantik: Die Schlagzeilen über den Brexit und den US-Shutdown häufen sich, doch Fortschritte in Richtung einer Lösung sind nicht zu verzeichnen. Vielmehr scheint sich das politische Unbehagen um beide Themen eher noch zu verschärfen. Es ist daher nicht verwunderlich, dass die politischen und wirtschaftlichen Führer der Welt so besorgt über die Aussichten des Weltwirtschaftsforums in Davos waren, vor dem der IWF seine Prognosen für das globale Wachstum gesenkt hatte.
Das einzige nennenswerte politische Ereignis dieser Woche war die Januarsitzung der EZB. Nachdem in den letzten Sitzungen der Glaube an die Realwirtschaft und die Sorge über die Risiken gegeneinander abgewogen worden waren, richtete sich der Fokus diesmal mehr auf die Risiken, die „nach unten gewandert sind“. Bisher ist keine Änderung der Zinsprognose zu erkennen, aber dies ist wahrscheinlich im März der Fall – wenn die aktuellen Trends und/oder Unsicherheiten anhalten –, wobei Zinserhöhungen (der Einlagenzinsen) wahrscheinlich bis zur Dezembersitzung nicht auf der Tagesordnung stehen – zumindest.
Die kommende Woche dürfte einige positive Schlagzeilen zum Thema Handel bringen, da in Washington hochrangige Handelsgespräche zwischen den USA und China anstehen. Auch die Januarsitzung des FOMC wird im Mittelpunkt stehen. Was die anderen politischen Fragen angeht, sind niedrige Erwartungen jedoch wahrscheinlich das Beste.
Diagramm der Woche: Beschäftigung in Australien
Die Beschäftigungsentwicklung endete 2018 mit einem soliden Wachstum. Im Jahr bis Dezember stieg die Gesamtbeschäftigung um 268.6 oder 2.2 %. Zwar ließ die Dynamik auf dem australischen Arbeitsmarkt im Laufe des Jahres 2018 nach – das jährliche Wachstum erreichte im Januar mit 3.6 % seinen Höhepunkt –, doch kann man das Wachstum immer noch als solide bezeichnen.
Angesichts des Beschäftigungszuwachses im Dezember ist es nicht überraschend, dass die Arbeitslosenquote um 0.1 Prozentpunkte auf 5.0 % zurückging (der Marktmedian lag bei 5.1 %). Dieser Rückgang wurde durch eine um 0.1 Prozentpunkte geringere Erwerbsquote auf 65.6 % begünstigt, die den Anstieg der Erwerbsbevölkerung auf nur 7.5 Tausend beschränkte.
Für 2019 erwarten wir aufgrund der wirtschaftlichen Unsicherheiten im Zusammenhang mit den Bundeswahlen eine Verlangsamung des Beschäftigungswachstums. Gleichzeitig erwarten wir in NSW und Victoria eine Abschwächung der Dynamik aufgrund einer Abschwächung der Wohnungsbauaktivitäten. Wir gehen davon aus, dass das Beschäftigungswachstum dadurch unter das Wachstum der Erwerbsbevölkerung sinken wird und die Arbeitslosenquote Mitte 5.3 auf 2019 % steigen wird.
Neuseeland: Woche voraus & Datenumbruch
Mittlerer Boden
Die Inflation in Neuseeland pendelt sich nun in der Mitte des Zielbereichs der Reserve Bank ein, nachdem sie jahrelang unterdurchschnittlich war. Wir prognostizieren für die nächsten Jahre einen Anstieg der im Inland erzeugten Inflation, aber es wird ein allmählicher Prozess sein, und auf dem Weg dorthin gibt es einige potenzielle Stolpersteine.
Der Verbraucherpreisindex für das Dezemberquartal stieg im Vergleich zum Vorjahr um 1.9% und lag damit nahe der Mitte des Zielbereichs der Reserve Bank von 1-3%. Die verschiedenen „Kern“-Inflationsmaße lagen ebenfalls bei etwa 2% oder etwas darunter, was darauf hindeutet, dass es sich um ein breit angelegtes Ergebnis ohne offensichtliche Verzerrungen durch temporäre Faktoren handelte.
Im Dezemberquartal selbst gab es einen Anstieg von 0.1 %, etwas unter der Prognose der RBNZ von 0.2 %. Dies verbirgt jedoch ein wichtiges Detail. Als die RBNZ die Prognosen für ihre geldpolitische Erklärung vom November vorbereitete, waren die Kraftstoffpreise aufgrund steigender Weltölpreise, eines niedrigeren Wechselkurses und einer Erhöhung der Kraftstoffsteuer auf neue Rekordhöhen gestiegen. Doch die Kraftstoffpreise fielen dann zum Jahresende überraschend stark, was die allgemeine Inflationsrate etwas abschwächte. Dies wird auch dazu beitragen, die Inflation im Frühjahr 2019 zu dämpfen, aber es ist ein vorübergehender Einfluss, den die RBNZ ignorieren kann.
Im Gegensatz dazu stiegen die Preise für nicht handelbare Güter und Dienstleistungen im Vergleich zum Vorjahr um 2.7 Prozent, der stärkste Anstieg seit Juni 2014, während die RBNZ eine Verlangsamung auf 2.4 Prozent prognostizierte. Dieser Unterschied ist wichtig, weil die Inflation bei nicht handelbaren Gütern tendenziell dauerhafter ist und weil sie eher als Produkt der geldpolitischen Rahmenbedingungen angesehen wird.
Während eines Großteils dieses Jahrzehnts lag die Inflation am unteren Ende oder sogar unter dem Zielbereich der RBNZ von 1-3%. Diese Ära der unangenehm niedrigen Inflation scheint nun vorbei zu sein; die nächste Frage ist, ob die Inflation das obere Ende des Zielbereichs testen könnte, da die Geldpolitik weiterhin sehr stimulierend ist. Wir erwarten in den nächsten Jahren einen allmählichen Anstieg des Inflationsdrucks, aber es gibt noch einige Hürden, die überwunden werden müssen.
Erstens wird ein Anstieg der Inflation von einem anhaltend soliden Nachfragewachstum abhängen. Wir erwarten, dass das BIP in diesem Jahr um etwa 3% wachsen wird, unterstützt durch höhere Staatsausgaben, Exporterlöse und die Bauwirtschaft. Die jüngsten Daten aus dem In- und Ausland lagen unter den Erwartungen, daher werden wir die Zahlen genau beobachten, um ein klareres Bild von der Dynamik der Wirtschaft zu erhalten.
Die Preise für handelbare Güter haben in den vergangenen Jahren die Gesamtinflation nachhaltig belastet, ungeachtet des jüngsten Anstiegs der Weltölpreise. In jüngster Zeit gab es Anzeichen für einen leichten Anstieg (oder einen langsameren Rückgang) der Inflation bei handelbaren Gütern, was den schwächeren neuseeländischen Dollar im letzten Jahr widerspiegelt. Wir erwarten für dieses Jahr einen weiteren Rückgang des Wechselkurses, der sich auf die Preise für importierte Güter auswirken würde. Dies hat jedoch keine nachhaltigen Auswirkungen auf die Inflationsrate.
Um einen nachhaltigen Anstieg zu erreichen, muss dieser aus inländischen Quellen kommen, vor allem aus einem stärkeren Lohnwachstum. Vieles deutet darauf hin, dass die Lage auf dem Arbeitsmarkt angespannter wird. Die Arbeitslosenquote ist auf dem niedrigsten Stand seit einem Jahrzehnt und die Arbeitgeber haben zunehmend Schwierigkeiten, Arbeitskräfte zu finden.
Abgesehen von staatlich verordneten Lohnerhöhungen wie fairen Lohnabschlüssen und Mindestlohnerhöhungen haben wir bisher keine schnelleren Lohnzuwächse beobachtet. Es kann sein, dass der Arbeitsmarkt erst vor kurzem in einen Bereich vorgedrungen ist, der nach historischen Maßstäben als „angespannt“ gelten könnte, und dass das Lohnwachstum in der Regel nur langsam vom Konjunkturzyklus abhängt. Zudem entwickelt sich das Lohnwachstum – gemessen am Arbeitskostenindex, der Änderungen der Arbeitsplatzzusammensetzung und Produktivitätszuwächse berücksichtigt – in der Regel recht langsam. Es könnte einige Zeit dauern, bis sich in den Daten eine Beschleunigung des Lohnwachstums abzeichnet. Dennoch glauben wir, dass die richtigen Bedingungen für eine Beschleunigung in den nächsten Jahren bestehen.
Eine letzte Herausforderung für unsere Ansicht besteht darin, dass einige der wichtigsten Komponenten der Inflation bei nicht handelbaren Gütern möglicherweise bereits ihren Höhepunkt überschritten haben. Die Preise für Neubauten, die über 5 % des Verbraucherpreisindex ausmachen, sind im letzten Jahr oder so im Einklang mit der Verlangsamung des Wachstums der Hausverkaufspreise gesunken. Angesichts einer Reihe von Regierungsmaßnahmen, die darauf abzielen, die spekulative Nachfrage auf dem Immobilienmarkt zu dämpfen, erwarten wir, dass die Preise sowohl für bestehende als auch für neue Häuser in den nächsten Jahren unter Druck bleiben werden.
Die Aussichten für die Mieten, die fast 10 % des Verbraucherpreisindex ausmachen, sind weniger eindeutig. Auf nationaler Ebene gab es in den letzten Jahren kaum Schwankungen beim Mietwachstum. Die regionale Aufteilung ist jedoch aufschlussreicher: In Auckland verlangsamt sich das Mietwachstum tatsächlich, auch wenn es in anderen Teilen des Landes anzieht.
Unter dem Strich dürfte ein Anstieg der heimischen Inflation nur langsam erfolgen, und es wird einige Zeit dauern, bis die RBNZ Maßnahmen ergreifen muss, um sie einzudämmen. Wir gehen davon aus, dass der Leitzins bis Ende nächsten Jahres auf seinem derzeitigen sehr niedrigen Niveau bleiben wird und die Zinserhöhungen ab dann nur noch sehr langsam erfolgen.
In einer anderen Hinsicht wurden diese Woche erstmals die Nettomigrationszahlen auf Grundlage einer neuen Methodik veröffentlicht, die tatsächliche Ergebnisse 16 Monate nach der Einreise oder Ausreise einer Person in das Land verwendet, statt deren auf Ausreisekarten angegebenen Absichten. Dies ergibt ein etwas anderes Bild der Migration im Verlauf der Geschichte – die Nettozuflüsse erreichten ihren Höhepunkt etwas früher und auf einem niedrigeren Niveau als bei der vorherigen Methode. Es bleibt jedoch dabei, dass die Nettomigration rückläufig ist, was ein wichtiger Grund dafür ist, warum wir erwarten, dass das potenzielle Wachstum der Wirtschaft in den nächsten Jahren nachlassen wird.
Datenvorschau
Aus Q4 Verbraucherpreisindex
- 30. Januar Letzter Wert: 0.4 %, WBC f/c: 0.3 %
- Mkt f / c: 0.4%, Bereich: 0.3% bis 0.6%
Der VPI für das 0.4. Quartal lag bei 1.9 % im Quartal bzw. 0.5 % im Jahr, verglichen mit den Markterwartungen von 0.3 % im Quartal. Der Durchschnitt der Kernindikatoren stieg um 1.7 % im Quartal, während das Jahrestempo 1.8 % im Jahr betrug, eine weitere Verlangsamung gegenüber 2 % im 2018. Quartal 2.0 und 1 % im XNUMX. Quartal. Es gab vereinzelten Inflationsdruck bei Benzin und Tabak sowie erste Anzeichen für eine Abschwächung des disinflationären Impulses im Einzelhandel, aber die Abschwächung im Wohnungsbau war deutlich.
Westpac prognostiziert für das Dezemberquartal einen Anstieg von 0.3 % im Quartal, was eine Verlangsamung des Jahrestempos von 1.5 % auf 1.9 % im Jahr bedeutet. Sinkende Kraftstoffpreise, nachlassende Wohnkosten und ein fehlender Durchgriff auf einen schwächeren AUD gleichen den starken Anstieg der Tabakpreise mehr als aus. Man sollte nicht vergessen, dass Marktprognostiker den vierteljährlichen Anstieg des Verbraucherpreisindex in den letzten zwei Jahren in jedem Quartal überschätzt haben.
Aus Dez Privatkredit
- 31. Januar, Letzter Wert: 0.3 %, WBC f/c: 0.3 %
- Mkt f / c: 0.3%, Bereich: 0.3% bis 0.5%
Das Kreditwachstum im privaten Sektor ist mit 4.4 Prozent im Jahresverlauf relativ moderat und hat sich in den letzten drei Jahren aufgrund der Abkühlung der Wohnbauwirtschaft kontinuierlich abgeschwächt – von 6.6 Prozent im Jahr 2015 auf 5.6 Prozent im Jahr 2016 und 4.8 Prozent im Jahr 2017.
Das Ergebnis für November fiel schwach aus, es gab lediglich ein Plus von 0.3 %, einschließlich eines Plus von 0.3 % im Wohnungsbau und eines Plus von -0.3 % im Privatbereich.
In dieser späten Phase des Zyklus verlangsamt sich die Kreditvergabe im Wohnungsbau, da strengere Kreditbedingungen und eine schwächere Nachfrage zu einem Rückgang der Neukreditvergabe führen, insbesondere für Investoren. Im November stiegen die Kredite im Wohnungsbau um 0.3 %, 4.9 % im Jahr (einschließlich Investoren, unveränderter Monatszins, 1.1 % im Jahr).
Die Unternehmenskredite liegen 4.4 Prozent über dem Niveau des Vorjahres (einschließlich eines Anstiegs von 3.0 Prozent in den vergangenen fünf Monaten). Sie schwanken um einen leichten Aufwärtstrend herum, da die Unternehmen ihre Investitionen in die Realwirtschaft erhöhen.
Aus Q4-Importpreisindex
- 31. Januar, Letzter Wert: 1.9 %, WBC f/c: -0.5 %
- Mkt f / c: 0.3%, Bereich: -1.4% bis 3.5%
Die Preise für importierte Waren stiegen im Septemberquartal um 1.9 Prozent und lagen damit fast 10 Prozent über dem Vorjahresniveau. Der Preisanstieg ist auf einen Anstieg der weltweiten Energiepreise und die Auswirkungen eines schwächeren australischen Dollars zurückzuführen.
Für das Dezemberquartal wird mit einem leichten Rückgang der Importpreise um voraussichtlich 0.5 % gerechnet.
Der Schlüssel zum erwarteten Rückgang im vierten Quartal waren die Ölpreise, die nach einem starken Anstieg eine Korrektur nach unten verzeichneten.
Außerhalb der Brennstoffe gab es einen Aufwärtsdruck auf die Importkosten. Insbesondere der Aussie gab einen weiteren Schritt nach unten, verlor auf TWI-Basis 0.8 % und gegenüber dem USD fast 2 %.
Aus Q4 Exportpreisindex
- 31. Januar, Letzter Wert: 3.7 %, WBC f/c: 2.7 %
- Mkt f / c: 2.7%, Bereich: 1.5% bis 3.5%
Aufgrund höherer Rohstoffpreise (für Eisenerz, Kohle und Öl/LNG) und eines schwächeren australischen Dollars stiegen die Exportpreise im Jahr 2018.
Für das dritte Quartal lag der Exportpreisindex bei 3 % im Vorquartal und 3.7 % im Vorjahresquartal.
Im vierten Quartal stiegen die Exportpreise erneut (aufgrund höherer Rohstoffpreise und eines schwächeren Dollars) – wir erwarten einen Anstieg um etwa 4 %, was einem jährlichen Wachstum von knapp 2.7 % entspricht.
Diesen Schätzungen zufolge stiegen die Terms of Trade für Waren im Dezemberquartal um rund 3 Prozent und krönten damit ein positives Jahr für das Wachstum des australischen Volkseinkommens.
Eine Aktualisierung der Dienstleistungspreise wird mit der Veröffentlichung der Zahlungsbilanz am 5. März verfügbar sein.
Aus Jan CoreLogic Immobilienwertindex
- 1. Februar, Letzter: –1.3 %, WBC f/c: –1.0 %
Der sehr schwache Jahresabschluss des australischen Immobilienmarktes im Jahr 2018 scheint sich auch Anfang 2019 fortgesetzt zu haben. Der CoreLogic-Immobilienwertindex fiel im Dezember um 1.3 % und markierte damit den bislang stärksten Monatsrückgang im Rahmen der Korrektur, auch wenn dieser wahrscheinlich durch die saisonale Schwäche zum Jahresende hin noch verstärkt wurde.
Sowohl die zyklische als auch die saisonale Schwäche hielten bis in den Januar an, obwohl die extrem niedrige Aktivität während der Sommerferienzeit bedeutet, dass alle wohnungsbezogenen Daten mit Vorsicht zu genießen sind. Der Tagesindex deutet auf einen Rückgang von 1 % für den Monat hin, was den kumulierten Rückgang seit dem Höchststand Ende 2017 auf nationaler Ebene auf -7.7 % bringt.
US-FOMC-Sitzung im Januar
- 30. Januar, letzte 2.375 %, WBC 2.375 %
Die erste FOMC-Sitzung im Jahr 2019 wird für die Märkte im Mittelpunkt stehen, insbesondere die Pressekonferenz von Vorsitzendem Powell – die mittlerweile für jede Sitzung geplant ist.
Seit dem Treffen im Dezember ist das Bewusstsein der Märkte für globale und finanzielle Risiken deutlich gewachsen. Und ihr Vertrauen in die US-Realwirtschaft schwindet mit jedem Tag, an dem die Bundesregierung ihre Türen geschlossen hält.
Die FOMC-Vertreter haben sich bisher auf globale Risiken konzentriert. Diese Faktoren werden zwar weiterhin im Vordergrund stehen, es wird jedoch eine eingehendere Diskussion über die Auswirkungen des Shutdowns erwartet.
Da viele Teildaten noch nicht verfügbar sind, steht eine Zinserhöhung im März eindeutig nicht auf der Tagesordnung. Der Markt wird sich daher darauf konzentrieren, was das FOMC ab Juni tun wird und was nicht.
US-Arbeitsmarktbericht vom Januar
- 1. Feb., Beschäftigte außerhalb der Landwirtschaft, letzte 312, WBC 150
- 1. Feb., Arbeitslosenquote, zuletzt 3.9 %, WBC 3.9 %
Die sehr, sehr starken Zahlen von 312 Beschäftigten außerhalb der Landwirtschaft im Dezember (mit zusätzlichen 58 nachträglichen Korrekturen für die beiden Vormonate) wurden von den Finanzmärkten weitgehend ignoriert. Dies geschah, weil etwa zur gleichen Zeit die ISM enttäuschten und, was noch wichtiger war, Fed-Chef Powell eine vorsichtigere Einschätzung der Aussichten vorbrachte.
Es gibt keinen Grund, die Stärke dieses Datenausdrucks zu ignorieren. Obwohl er 100 über dem Monatsdurchschnitt von 2018 liegt, gibt es jedoch Grund, im Januar mit einer Rückzahlung zu rechnen. Wir erwarten daher einen Zuwachs von 150 in diesem Monat.
Es herrscht erhebliche Unsicherheit über die Auswirkungen des Shutdowns auf diese Zahlen. Er wird sich zwar nicht auf die Zahl der Beschäftigten auswirken, dürfte aber aufgrund der vorübergehenden Entlassungen die Arbeitslosigkeit erhöhen.
Für Händler: unser Portfolio von Forex-Robotern denn der automatisierte Handel hat ein geringes Risiko und einen stabilen Gewinn. Sie können versuchen, die Ergebnisse unserer zu testen Forex herunterladen
Signal2forex-Test




 Signal2forex.com - Beste Forex-Roboter und Signale


