
US-Höhepunkte
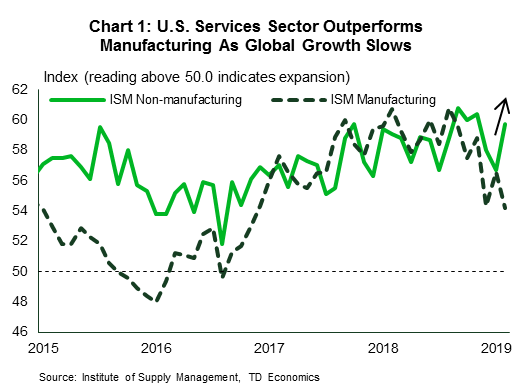
- Diese Woche begann optimistisch. Den Anfang machte ein Anstieg des ISM-Index für das nicht verarbeitende Gewerbe, der im Februar um 3.0 Punkte auf 59.7 stieg.
- Als schöne Abwechslung zur jüngsten düsteren Stimmung waren auch die Immobiliendaten ermutigend. Die Verkäufe neuer Häuser stiegen im Dezember um 3.6 %, und die Baubeginne stiegen im Januar um 18.6 %.
- Die positiven Wirtschaftsnachrichten erlitten am Freitag einen Rückschlag, da der Lohn- und Gehaltsbericht zeigte, dass sich das Beschäftigungswachstum im Februar auf nur noch 20 verlangsamte. Es ist unwahrscheinlich, dass der schwache Gehaltsdruck anhält, aber er stärkt den aktuellen „geduldigen“ Ansatz der Federal Reserve.
Kanadische Höhepunkte
- Die Bank of Canada beließ den Tagesgeldsatz diese Woche bei 1.75 %. In ihrer Erklärung wurde klargestellt, dass sie nicht beabsichtigt, die Zinssätze in absehbarer Zeit zu erhöhen, und in ihrer Folgemitteilung wurde darauf hingewiesen, dass sie „Zeit braucht, um besser zu verstehen, was passiert“.
- Immobiliendaten bestätigen, dass die wirtschaftliche Malaise Kanadas auch im ersten Quartal anhielt, wobei die Hausverkäufe in Toronto und Vancouver zurückgingen und die Baubeginne im ganzen Land im Februar einbrachen.
- Trotz der fast durchweg schlechten Wirtschaftsnachrichten hat der kanadische Arbeitsmarkt im Februar weiterhin erstaunlich schnell neue Arbeitsplätze geschaffen. Etwa 55.9 Arbeitsplätze wurden geschaffen, während die Arbeitslosenquote nahe einem zyklischen Tiefststand von 5.8 % blieb, da mehr Menschen in den Arbeitsmarkt eintraten.
Als willkommene Abwechslung zur jüngsten Untergangsstimmung begann diese Woche optimistisch. Ein Anstieg des ISM-Index für das nicht verarbeitende Gewerbe brachte den Stein ins Rollen. Anders als im verarbeitenden Gewerbe stieg der Gesamtwert im Februar um 3.0 Punkte auf 59.7 und machte damit zwei Rückgänge in Folge in den Vormonaten wieder rückgängig. Eine verbesserte Leistung im Dienstleistungssektor spiegelt sich im Verbrauchervertrauen wider, das sich mit dem Abschluss des teilweisen Regierungsstillstands und einer Trendwende an den Aktienmärkten erholte. Es bestätigt auch, dass die Inlandsnachfrage weiterhin solide ist, was durch Zuwächse in allen 18 Branchen im Februar bestätigt wird.
Auch die Wohnungsbaudaten waren diese Woche ermutigend. Die Verkäufe neuer Häuser stiegen im Dezember um 3.6 % und verzeichneten damit den zweiten Monat in Folge einen leichten Anstieg. Das Gleiche gilt für Baubeginne. Nachdem das Jahr 2018 schlecht endete, startete der Wohnungsbau besser in das Jahr und verzeichnete im Januar einen Anstieg der Baubeginne um 18.6 %. Noch beeindruckender war der Zuwachs im Einfamilienhausbau mit einem Plus von 25 % – dem höchsten monatlichen Zuwachs seit 1979. Wie wir in unserem aktuellen Bericht besprechen, hat der Wohnungsmarkt Raum für Wachstum und die Nachfrage dürfte sich bei gleichzeitig steigender Erschwinglichkeit erholen. Angesichts der niedrigen Leerstände dürfte der Wohnungsbau im nächsten Jahr weiter zulegen.
Die positiven Wirtschaftsnachrichten erlitten am Freitag einen Rückschlag, da der Lohn- und Gehaltsbericht zeigte, dass sich das Beschäftigungswachstum im Februar auf nur noch 20 neue Arbeitsplätze verlangsamte. Die Schlagzeile war, dass die Erwartungen deutlich verfehlt wurden, kam aber vor allem nach zwei Monaten mit starken, den Konsens übertreffenden Zuwächsen. Auch in anderen Teilen des Berichts gab es viele ermutigende Neuigkeiten. Die Arbeitslosenquote ging leicht zurück, die Erwerbsbeteiligungsquote hielt an ihrem Anstieg vom Januar fest und die Stundenlöhne stiegen im Jahresvergleich auf 3.4 % – der schnellste Anstieg seit fast zehn Jahren.
Es gibt gute Gründe, über die düstere Schlagzeile hinauszuschauen, die wahrscheinlich durch vorübergehende Faktoren und schlechtes Wetter beeinflusst wurde. Wir gehen davon aus, dass sich das Beschäftigungswachstum in den kommenden Monaten verlangsamen wird, aber dies vor dem Hintergrund eines Arbeitsmarkts, auf dem in jeder Hinsicht Vollbeschäftigung statt einer ausgeprägten Verschlechterung der Inlandsnachfrage erreicht wurde.
Dennoch wird die schwache Lohn- und Gehaltsabrechnung den derzeitigen „geduldigen“ Ansatz der Federal Reserve verstärken. An dieser Front haben sich der Federal Reserve weitere globale Zentralbanken angeschlossen. Diese Woche stellte die EZB ein Paket günstiger Finanzierungen für die Banken der Eurozone vor und sagte, sie werde die Zinssätze bis 2020 aufgrund der nachlassenden Wirtschaftsdynamik und der zunehmenden Unsicherheit im Zusammenhang mit Brexit und Handel unverändert lassen. Die Aussage der Bank of Canada in dieser Woche war ähnlich zurückhaltend – sie wies darauf hin, dass es angesichts der zunehmenden globalen Gegenströmungen zunehmend schwieriger sei, die Wirtschaftslage zu deuten. Die gemäßigte Wende anderer globaler Zentralbanken bedeutet, dass der US-Dollar wahrscheinlich relativ stark bleiben wird, was der Fed noch mehr Grund gibt, mindestens bis zur zweiten Hälfte dieses Jahres an der Seitenlinie zu bleiben.
Ähnlich wie ihre Kollegen auf der ganzen Welt erkannte die Bank of Canada diese Woche die Verschlechterung der Wirtschaftsaussichten und die Unsicherheit über den künftigen Kurs der Geldpolitik. Am Mittwoch beließ sie den Tagesgeldsatz unverändert bei 1.75 %. In ihrer Erklärung wurde klargestellt, dass sie nicht beabsichtigt, ihren Leitzins in absehbarer Zeit zu erhöhen.
Außerhalb der Arbeitskräfteerhebung (LFS) waren die Wirtschaftsdaten eindeutig schlecht. Noch besorgniserregender für die Zentralbank ist, dass die schwächsten Daten aus den Wirtschaftssegmenten stammen, die am empfindlichsten auf Zinssätze reagieren – nämlich Unternehmensinvestitionen, Immobilien und Konsumausgaben für langlebige Konsumgüter. In der zweiten Hälfte des Jahres 2018 brachen die Investitionen sowohl im Nichtwohn- als auch im Wohnsektor stark ein, und die Ausgaben für langlebige Güter sind drei Quartale in Folge gesunken.
Die Daten für Anfang 2019 deuten darauf hin, dass die Probleme im ersten Quartal anhielten, insbesondere auf dem Immobilienmarkt. Nach Angaben der örtlichen Immobilienbehörden gingen die Hausverkäufe im Februar in Toronto und Vancouver zurück. Unterdessen brachen im selben Monat landesweit die Baubeginne ein.
Angesichts der verfügbaren Daten scheint es wahrscheinlicher, dass die kanadische Wirtschaft im ersten Quartal des Jahres geschrumpft ist, als dass sie ein nennenswertes Wachstum gezeigt hat. Dies ist nicht das Narrativ, auf das die Bank of Canada gehofft hatte. Eine Verlangsamung des Wohnungsbaus und der damit verbundenen Konsumausgaben wurde schon lange erwartet, doch sie kam schneller und heftiger als erwartet. Besorgniserregend ist auch, dass der Rückgang der Unternehmensinvestitionen breit angelegt ist und nicht nur eine Energiegeschichte betrifft.
In einer Rede, in der sie die Denkweise der Bank of Canada erläuterte, führte die stellvertretende Gouverneurin Lynn Patterson den Rückgang der Investitionen zumindest teilweise auf die Unsicherheit über das Freihandelsabkommen zurück, das noch ratifiziert werden muss, ist sich dieser Ansicht jedoch nicht allzu sicher. In der begleitenden Mitteilung heißt es, dass die Bank „Zeit braucht, um besser zu verstehen, was vor sich geht“.
Die scheinbare Widerstandsfähigkeit des Arbeitsmarktes trübt die Aussichten zusätzlich. Der kanadische Arbeitsmarkt hat im Februar 55.9 Arbeitsplätze geschaffen. Der übergroße Gewinn ist größer als Ihre normale Volatilität. Der Sechsmonatstrend liegt bei ebenso beeindruckenden 48.3. Im Jahresvergleich ist die Beschäftigung um 2.0 % gestiegen, das stärkste Wachstum seit über einem Jahr. Faszinierend ist, dass die Gesamtzahl der im Land geleisteten Arbeitsstunden trotz der Zunahme an Arbeitsplätzen weiterhin sinkt, was darauf hindeutet, dass die geschaffenen Arbeitsplätze weniger Stunden umfassen als die bestehenden oder ersetzten (Daten über die Beschäftigungsströme nach geleisteten Arbeitsstunden sind leider nicht verfügbar).
Die Arbeitsmarktstärke ist zwar bemerkenswert, bietet jedoch keine ausreichende Sicherheit, da es sich in der Regel um einen nachlaufenden Indikator handelt. Ein breites Spektrum an Indikatoren deutet darauf hin, dass der aktuelle politische Kurs mehr als ausreichend ist, um den Inflationsdruck einzudämmen. In der Erklärung der Bank of Canada wurde immer noch auf mögliche Zinserhöhungen hingewiesen, aber dafür müssen die Daten eine bessere Geschichte erzählen als die, die wir in den letzten Monaten gelesen haben.
US-Einzelhandelsumsätze – Januar
Erscheinungsdatum: März 11, 2019
Vorherige: -1.2 %, Ex-Autobohne: -1.8 %, Kontrollgruppe: -1.7 %
TD-Prognose: -0.5 %, Ex-Auto: 0.0 %, Kontrollgruppe: 0.4 %
Konsens: -0.1 %, Ex-Auto: 0.3 %, Kontrollgruppe: 0.6 %
Wir gehen davon aus, dass die besonders schwachen Auto- und Benzinverkäufe im Januar zu einem Rückgang der Einzelhandelsumsätze um 0.5 % führen werden, nach dem starken Rückgang um 1.2 % gegenüber dem Vormonat. Tatsächlich dürften die Gesamtverkäufe ohne Automobile in diesem Monat unverändert bleiben. Niedrigere Tankstellenumsätze dürften trotz der Stabilisierung im Januar weiterhin einen ungünstigen Monatsvergleich der Benzinpreise widerspiegeln (dies dürfte im Februar kein großer Hemmschuh mehr sein). Positiv zu vermerken ist, dass wir davon ausgehen, dass die Kerneinzelhandelsumsätze nach dem unerwarteten Rückgang um 0.4 % im Dezember wieder um 1.7 % gegenüber dem Vormonat ansteigen werden.
US-VPI – Februar
Erscheinungsdatum: März 12, 2019
Vorherige: 0.0 % m/m; Kern 0.2 % m/m
TD-Prognose: 0.2 % m/m; Kern 0.2 % m/m
Konsens: 0.2 % m/m; Kern 0.2 % m/m
Wir gehen davon aus, dass sich der Gesamt-VPI bei 1.6 % stabilisieren wird, was einen Anstieg um 0.2 % mit dem Risiko eines Drucks von 0.3 % widerspiegelt. Der Preisdruck wird sich auf höhere Lebensmittel- und Benzinpreise auswirken, was durch niedrigere Preise für Energiedienstleistungen ausgeglichen wird. Wir gehen davon aus, dass der Kern-VPI erneut um solide 0.2 % steigen wird, sodass die Inflationsrate unverändert bei 2.2 % bleibt. Wir erwarten Zuwächse sowohl bei den Kerngütern als auch bei den Dienstleistungen. Es besteht die Gefahr einer leichten Verlangsamung bei den Unterkünften, wir erwarten jedoch eine Stärke bei anderen Waren und Dienstleistungen, einschließlich tarifbezogener Kategorien, medizinischer Versorgung und Flugpreisen. Mit Blick auf die Zukunft gehen wir davon aus, dass der Gesamt-VPI bis Dezember voraussichtlich unter 2 % bleiben wird, vorausgesetzt, dass die Ölpreise leicht steigen und die Kerninflation leicht über 2 % bleibt.
Kanadische Produktionsverkäufe – Januar*
Erscheinungsdatum: März 15, 2019
Zurück: -1.3%
TD-Prognose: -0.3 % m/m
Konsens: N / A
TD rechnet damit, dass die Produktionsumsätze im Januar aufgrund schwächerer Kfz-Lieferungen um 0.3 % zurückgehen werden, was teilweise durch eine Erholung der Erdölverkäufe ausgeglichen wird. Die US-Automobilproduktion verzeichnete den stärksten Rückgang seit der Finanzkrise im Januar, was angesichts der hochintegrierten Lieferketten Abwärtsrisiken für die kanadische Produktion birgt. Andere Transportausrüstungskategorien sind ebenfalls starke Kandidaten für einen Rückgang, wobei die Lieferungen von Luft- und Raumfahrtprodukten auf dem höchsten Stand seit 2016 liegen. Eine Erholung der Erdölförderung wird einen wichtigen Ausgleich für die Schwäche bei Transportausrüstung darstellen; Der nominale Erdölabsatz ist in den letzten zwei Monaten aufgrund einer Kombination aus niedrigeren Preisen und Raffineriewartungen um 25 % zurückgegangen. Die Benzinpreise haben sich im Januar stabilisiert, aber niedrigere Preise für den gesamten Industriesektor dürften dazu führen, dass die realen Umsätze im verarbeitenden Gewerbe über den nominalen Werten liegen.
Signal2forex-Test




 Signal2forex.com - Beste Forex-Roboter und Signale


