
Nach einer hektischen Woche, in der die Fed ihre Zinserhöhungspläne für dieses Jahr offiziell aufgegeben hat und es mehrere Entwicklungen in der Brexit-Saga gab, könnte es nun etwas ruhiger werden. Die einzige große Zentralbank, die nächste Woche zusammenkommt, ist die Reserve Bank of New Zealand (RBNZ), während in der politischen Arena alle Augen auf Großbritannien gerichtet bleiben, da im Parlament eine weitere Brexit-Abstimmung stattfinden könnte. In handelspolitischer Hinsicht werden die hochrangigen Gespräche in Peking wieder aufgenommen.
Brexit im Fokus: Britische Parlamentarier bereiten sich (erneut) auf die Abstimmung vor
In Großbritannien steht die Veröffentlichung der endgültigen BIP-Schätzung für das vierte Quartal an, die jedoch mit ziemlicher Sicherheit von den Entwicklungen im Brexit-Prozess überschattet werden wird. Auf ihrem Gipfeltreffen in dieser Woche gewährte die EU Großbritannien eine sehr kurze Fristverlängerung bis zum 4. April, die möglicherweise bis zum 12. Mai verlängert wird, sofern die britischen Parlamentarier Theresa Mays Brexit-Deal endgültig genehmigen. Andernfalls wird Großbritannien entweder am 22. April ohne Deal austreten oder Großbritannien muss wahrscheinlich an den bevorstehenden Wahlen zum EU-Parlament teilnehmen und eine viel längere Frist von fast zwei Jahren in Kauf nehmen. Das britische Parlament wird voraussichtlich am Dienstag erneut über Mays Deal abstimmen, dies wurde jedoch noch nicht bestätigt.
Was bedeutet das alles für das Pfund? Kurzfristig sind die Risiken für die Währung nach wie vor nach unten gerichtet, da es sehr unwahrscheinlich ist, dass die britischen Abgeordneten ihre Meinung zu dem Abkommen ändern, das sich seit der letzten Ablehnung nicht ein Jota geändert hat. Daher ist ein Austritt am 12. April ohne Abkommen nun der Standardweg, und obwohl dies am Ende höchstwahrscheinlich vermieden werden wird, dürfte allein die Tatsache, dass dieses massive Risiko immer noch im Hintergrund lauert, ausreichen, um das Pfund vorerst unter Druck zu halten.
Das heißt, je näher der 12. April rückt, desto mehr Anzeichen könnte es geben, dass die Regierung endlich eine lange Fristverlängerung beantragen wird. Das könnte eine spürbare Erholung des Pfunds auslösen, da das Risiko eines No-Deal-Brexit wieder abnimmt und die Märkte beginnen, sich auf positivere Szenarien zu konzentrieren – zum Beispiel eine weitere Volksabstimmung in den nächsten Jahren.
RBNZ-Sitzung: Eine für die Bären?
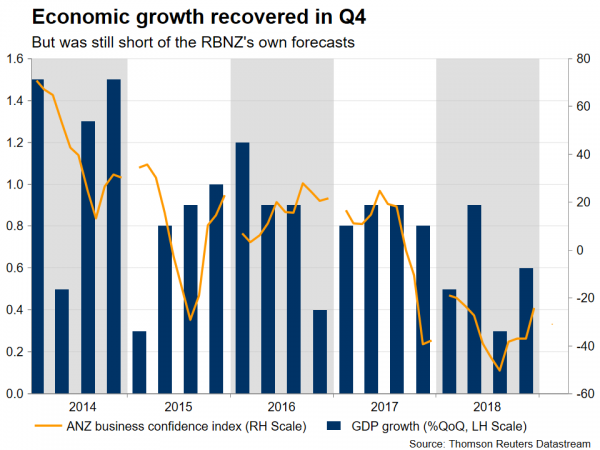
In Neuseeland wird der Kalender am frühen Mittwoch von der Zinsentscheidung der RBNZ dominiert. Es wird keine Änderung der Politik erwartet, daher werden alle Augen auf die Formulierung der begleitenden Erklärung gerichtet sein. Die Zentralbank überraschte die Händler bei ihrer letzten Sitzung, als sie trotz einer Reihe besorgniserregender Entwicklungen einen weitgehend neutralen Ton beibehielt, der von Schwäche auf dem Immobilien- und Arbeitsmarkt bis zu einer Verlangsamung in China reichte – Neuseelands mit Abstand größtem Exportmarkt.
Leider war das Wirtschaftswachstum im letzten Quartal 2018 schwächer als die RBNZ in ihren eigenen Prognosen bei diesem Treffen erwartet hatte, sodass die politischen Entscheidungsträger diesmal etwas gemäßigter sein könnten. Um es klar zu sagen: Die jüngsten Entwicklungen waren nicht enttäuschend genug, um die insgesamt neutrale Tendenz in eine formale Lockerungstendenz zu ändern, aber die Bank könnte dennoch darauf hinweisen, dass sich die Risiken häufen, und den Weg für eine offizielle Änderung der Kommunikation später ebnen, wenn die Daten 2019 schwach bleiben.
Ein weiterer potenziell wichtiger Faktor für die allgemeine Richtung des Kiwis wird sein, wie die jüngste Runde der Handelsgespräche verläuft. US-Finanzminister Mnuchin und Handelsbeauftragter Lighthizer werden nächste Woche China besuchen, und die Märkte werden auf eine Bestätigung warten, dass Fortschritte erzielt werden.
Zahlreiche „veraltete“ US-Veröffentlichungen dürften bei der Fed kaum eine Rolle spielen
Die USA werden mehrere Datenpunkte erhalten, beginnend mit dem endgültigen BIP für das vierte Quartal am Donnerstag. Das Wachstum wird voraussichtlich von 4 % in der vorherigen Schätzung auf eine annualisierte Rate von 2.5 % nach unten korrigiert. Auch wenn dies eine negative Entwicklung wäre, besteht der Vorbehalt, dass Anleger diese Daten als veraltet betrachten könnten, da das erste Quartal nun fast vorbei ist. Ganz zu schweigen davon, dass die Fed zu diesem Zeitpunkt bereits so gemäßigt war, wie sie nur sein konnte, und ihre Pläne für eine Zinserhöhung für 2.6 diese Woche ganz aufgegeben hat. Dies bedeutet, dass die politischen Entscheidungsträger ihre Haltung für eine Weile wahrscheinlich nicht weiter ändern werden und sicherlich die Daten für 1 prüfen wollen, bevor sie dies tun.
In diesem Sinne könnten die Veröffentlichungen am Freitag mehr Aufmerksamkeit auf sich ziehen. Der PCE-Kernpreisindex und die Zahlen zum privaten Konsum für Januar werden zusammen mit den Daten zum persönlichen Einkommen für Februar veröffentlicht. Diese Veröffentlichungen beziehen sich normalerweise alle auf denselben Monat, aber der vorherige Regierungsstillstand macht die Sache immer noch komplizierter, sodass die Einkommenszahlen vor allem anderen veröffentlicht werden. Anleger könnten sich hauptsächlich auf diese konzentrieren, da sie aktueller sind. In dieser Hinsicht deutet die Beschleunigung des durchschnittlichen Stundenlohns im Februar darauf hin, dass eine solide Zahl zum persönlichen Einkommen in Sicht sein könnte.
Deutsche Ifo-Umfrage und Inflationsdaten dominieren den europäischen Kalender
In der Eurozone werden die wichtigsten Veröffentlichungen der deutsche Ifo-Konjunkturumfrage am Montag und die vorläufigen Inflationsdaten des Landes am Donnerstag sein, alle für März. Was den Ifo-Index betrifft, deuten die Prognosen auf einen Rückgang des aktuellen Lageindexes, aber einen Anstieg des Prognoseerwartungsindexes hin, was den Gesamtindex praktisch unverändert lassen würde. Angesichts der Enttäuschung beim deutschen Einkaufsmanagerindex für das verarbeitende Gewerbe im selben Monat werden die Anleger den Ifo-Daten große Aufmerksamkeit schenken, um die Behauptung, dass Europas Wachstumsmotor im ersten Quartal weiter nachgelassen hat, entweder zu bestätigen oder in Zweifel zu ziehen.
Unterdessen wird erwartet, dass der EU-harmonisierte Verbraucherpreisindex des Landes im Jahresvergleich von 1.6% im Februar auf 1.7% sinken wird. Dies klingt zwar entmutigend, doch könnte der Rückgang hauptsächlich auf die Entwicklung der Energiepreise zurückzuführen sein. Daher warten Anleger vielleicht lieber auf den am 1. April erwarteten Verbraucherpreisindex für die gesamte Eurozone, bevor sie irgendwelche Schlüsse über die Aussichten auf Preisdruck ziehen.
Zahlreiche japanische Daten stehen an, doch Risikostimmung wird den Yen treiben
Der Yen war diese Woche der beste Performer unter seinen G10-Partnerwährungen, da es in allen wichtigen Regionen – USA, Eurozone, Großbritannien – entmutigende oder gemäßigte Entwicklungen gab, nicht jedoch in Japan. Die kommende Woche wird eine Fülle von Wirtschaftsdaten aus Japan bringen, darunter die vorausschauenden VPIs für Tokio für März sowie die Beschäftigungszahlen und Industrieproduktionsdaten für Februar.
Allerdings haben Wirtschaftsdaten selten Einfluss auf den Yen. Vielmehr wird er von Veränderungen in der Risikobereitschaft der Anleger beeinflusst. In dieser Hinsicht verschlechtern sich die globalen Wachstumsaussichten rapide, und in Europa werden Rezessionsgerüchte immer lauter, was Aufwärtsrisiken für den sicheren Hafen Yen bedeutet.
Kanada kehrt im Januar auf den Wachstumspfad zurück
Kanadas BIP-Wachstumsbericht für Januar wird am Freitag veröffentlicht. Die kanadische Wirtschaft wuchs im vierten Quartal so langsam wie seit zwei Jahren nicht mehr, und die Anleger sind nun gespannt, ob sich die Verlangsamung weiter ausgebreitet hat, da im Hintergrund globale und inländische Risiken brodeln. Analysten sind jedoch zuversichtlich, dass das monatliche Wachstum im Januar wieder in den positiven Bereich und insbesondere auf 4 % zurückgekehrt ist, nachdem es im Dezember um einen entsprechenden Prozentsatz zurückgegangen war.
Eine weitere negative Überraschung würde den Zeitpunkt für Zinserhöhungen wahrscheinlich noch weiter verkomplizieren und neuen Verkaufsdruck auf den Loonie ausüben und umgekehrt. Die Entscheidungsträger der BoC wären jedoch gut beraten, weitere wirtschaftliche Daten abzuwarten, bevor sie am 24. April ihre nächste politische Entscheidung treffen.
Signal2forex-Test




 Signal2forex.com - Beste Forex-Roboter und Signale


