
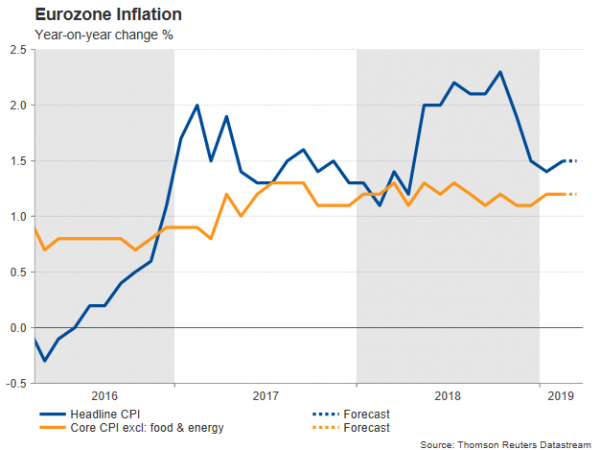
Während das Brexit-Drama die Anleger in Europa weiterhin beschäftigt und den Euro und das Pfund in Schach hält, werden die vorläufigen Inflationszahlen für die Eurozone für den Monat März am Montag um 0900:XNUMX GMT voraussichtlich die Aufmerksamkeit auf sich ziehen. Konsens ist, dass die Gesamtinflation unverändert unter dem Zielwert bleiben wird, den die Europäische Zentralbank erreichen möchte, was die Aussicht auf eine anhaltend lockere Geldpolitik verstärkt, da die Risiken eines negativen Wachstums zunehmen.
Am Donnerstag blieb die harmonisierte Version des vorläufigen deutschen Verbraucherpreisindex, der mit den Inflationsindikatoren anderer EU-Volkswirtschaften vergleichbar ist, sowohl auf Monats- als auch auf Jahressicht hinter den Erwartungen zurück. Dies weckte Spekulationen, dass auch der am Montag veröffentlichte HVPI für die Eurozone hinter den Prognosen zurückbleiben könnte.
Die Europäische Zentralbank wartet schon lange darauf, dass sich das Lohnwachstum in einer höheren Inflation niederschlägt, da sie die Zinssätze hartnäckig im negativen Bereich hält und weiterhin Vermögenswerte kauft, um die Liquidität zu erhöhen. Während der Gesamt-VPI-Wert im zweiten Halbjahr 2.0 leicht über das Inflationsziel der EZB von 2018 % stieg, blieb der Kern-VPI, der die volatilen Nahrungsmittel- und Energieprodukte abzieht, unter 1.3 % gegenüber dem Vorjahr. Dies deutet darauf hin, dass das Lohnwachstum weiterhin ausbleibt und die Inflationssteigerungen daher nicht nachhaltig sind, obwohl die Arbeitslosenquote auf ein Jahrzehnttief gesunken ist.
Tatsächlich ging der Gesamt-VPI im Zeitraum Dezember-Januar deutlich zurück, von 1.9 % im Jahresvergleich auf 1.4 %, bevor er im Februar auf 1.5 % anstieg. Am Montag werden neue Daten erwartet, die zeigen, dass die Maßnahme die Erholung nicht verlängert hat und unverändert bei 1.5 % bleibt, was auch der Inflationsprognose der EZB für 2019 entspricht. Analysten prognostizieren für den Monat März auch einen stabilen Kern-VPI von 1.2 %. In monetärer Hinsicht würde ein solcher Wert die politischen Entscheidungsträger dazu drängen, ihre Politik weiterhin locker zu halten, um die Wirtschaft der Eurozone zu unterstützen. Da jedoch im Hintergrund die wirtschaftlichen und politischen Risiken vor allem aufgrund des Brexit-Chaos, der italienischen Rezession und des Handelskriegs zwischen den USA und China zunehmen, muss mehr getan werden, um eine weitere Krise im Block zu vermeiden.
Da sich die Finanzinstitute darüber beschweren, dass die negativen Zinsen ihre Gewinne auffressen, und das QE-Programm im Dezember ausläuft, hat die EZB ihren Fokus auf die Kreditvergabe gerichtet. Konkret beschloss die Zentralbank auf ihrer Märzsitzung, durch eine neue Reihe gezielter langfristiger Refinanzierungsgeschäfte (TILTRO-III) mit einer Laufzeit von jeweils zwei Jahren (jeweils mit einer Laufzeit von 2019 Jahren) weitere Anreize zu schaffen. Darüber hinaus stimmte der EZB-Rat zu, die Erträge aus fälligen Wertpapieren, die im Rahmen des QE-Programms erworben wurden, für einen längeren Zeitraum und bis zu dem Zeitpunkt, an dem sie mit Zinserhöhungen beginnt, oder so lange wie nötig weiter zu reinvestieren.
Auch die Kreditvergabezahlen des letzten Monats wirkten sich einigermaßen inflationsfördernd aus, da die Zahlen zeigten, dass die Angst vor einer schmelzenden Wirtschaft den Geldfluss an Unternehmen und Verbraucher nicht einschränkte. Die Unternehmenskredite stiegen im Februar von 3.7 % auf 3.4 %, während die Kredite für Privathaushalte von 3.3 % auf 3.2 % anstiegen. Dennoch deuten die negativen Zahlen bei den Verbrauchervertrauensindikatoren in der Eurozone und die schwachen PMI-Werte darauf hin, dass Unternehmen und Haushalte zögern, ihre Ausgaben zu steigern.
Die mangelnde Nachfrage auf dem EUR/USD-Markt spiegelt die zunehmende Verwirrung der Anleger hinsichtlich der wirtschaftlichen Gesundheit der Region wider. Schlechter als erwartete Inflationszahlen nächste Woche könnten die Chancen für eine noch gemäßigtere geldpolitische Sitzung am 10. April erhöhen, da die Märkte beginnen könnten, einzupreisen, dass der Kurs des akkommodierenden Programms zu weiteren Anreizen übergehen könnte, wenn sich die Bedingungen verschlechtern. Solche Datenergebnisse könnten das Paar an den Rand des 1.12-Bereichs treiben, während Händler, die tiefer greifen, nach Unterstützung rund um das Tief vom 3. März bei 1.1175 und dann bei 1.1130 suchen könnten.
Im positiven Szenario könnte das EUR/USD-Paar, wenn die Inflation an Stärke gewinnt, im 20-Stunden-Chart über den gleitenden 4-Perioden-Durchschnitt (1.1249) in Richtung 1.13 steigen. Ein leicht höherer Wert von 1.1330 könnte Aufwärtskorrekturen ebenfalls stoppen.
Signal2forex-Test




 Signal2forex.com - Beste Forex-Roboter und Signale


