
US-Höhepunkte
- Fortschritte bei den Handelsverhandlungen zwischen den USA und China trugen diese Woche dazu bei, die Risikobereitschaft zu steigern, da die Aktienkurse und Renditen stiegen.
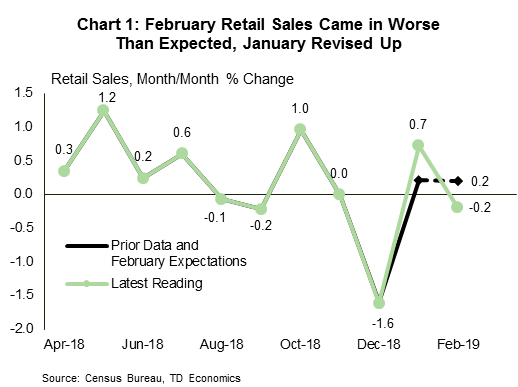
- Die Einzelhandelsumsätze im Februar gingen im Vergleich zum Vormonat um 0.2 % zurück, aber eine Hochstufung auf Januar machte es schmackhafter. Andererseits erholte sich der Arbeitsmarkt im März (+196), was bestätigt, dass die Schwäche im Februar nur ein Temposchub war.
- Für den Rest des Jahres 150 wird erwartet, dass sich das Tempo des Beschäftigungszuwachses auf durchschnittlich etwa 2019 pro Monat verlangsamt – langsamer als im letzten Jahr, aber immer noch anständig und mehr als ausreichend, um den Abwärtsdruck auf die Arbeitslosenquote aufrechtzuerhalten.
Kanadische Höhepunkte
- Es war eine solide risikofreudige Woche an den kanadischen Finanzmärkten, da der Optimismus in Bezug auf globales Wachstum und Handel die Aktienkurse beflügelte und zu einem Ausverkauf bei festverzinslichen Wertpapieren führte.
- Der kanadische Arbeitsmarkt kehrte im März endlich zur Normalität zurück und verlor bescheidene 7.2 Arbeitsplätze nach übergroßen Zuwächsen in den beiden vorangegangenen Monaten. Die Arbeitslosenquote blieb unverändert bei 5.8 %
- Stephen Poloz, Gouverneur der Bank of Canada, hielt diese Woche in Iqaluit eine Rede, in der er auf die strukturellen Herausforderungen für kanadische Warenexporte hinwies, aber auch die Zuwächse im Dienstleistungssektor lobte. In Kommentaren nach seiner Rede stellte er fest, dass die jüngste Umkehrung der Zinsstrukturkurve „unschuldig“ sei und seiner Meinung nach kein Hinweis auf eine drohende Rezession sei.
Fortschritte bei den Handelsverhandlungen zwischen den USA und China trugen diese Woche dazu bei, die Risikobereitschaft an den Finanzmärkten zu stärken. Wichtige US-Aktienindizes wie der S&P 500, der im Wochenvergleich um 2 % zulegte, verzeichneten einen starken Aufschwung. Als Geld in Aktien floss, kam es zu einem Ausverkauf von Staatsanleihen, was die Anleiherenditen insbesondere bei längeren Laufzeiten in die Höhe trieb. Dies trug dazu bei, die Spanne zwischen langfristigen und kurzfristigen Renditen im positiven Bereich zu halten, was die Befürchtungen der letzten Woche vor einem Rezessionssignal aufgrund der Umkehrung der Zinskurve etwas milderte.
Die Wirtschaftsdaten waren zwar nicht ganz positiv, waren aber im Großen und Ganzen unterstützend. Die Einzelhandelsumsätze im Februar blieben hinter den Markterwartungen zurück und gingen gegenüber dem Vormonat um 0.2 % zurück, anstatt im gleichen Maße zu steigen. Das Fehlen des Schildes in der Schlagzeile wirkte wie ein grausamer Aprilscherz. Aber die kräftige Aufwärtskorrektur für Januar mildert den Abwärtstrend bei den Ausgaben für das 19. Quartal 1 (Grafik 1). Als konstruktiver erwies sich die starke Erholung der Autoverkäufe im März auf 17.5 Millionen, nach zwei aufeinanderfolgenden monatlichen Rückgängen. Doch selbst bei einem guten Ergebnis im März dürfte das Konsumwachstum im ersten Quartal auf Jahresbasis 1 % nicht übersteigen. Angesichts der Belastung durch die „Restsaisonalität“ und den Regierungsstillstand ist diese schwache Performance wirklich keine Überraschung.
Niedrigere Zinssätze und eine stabile Fed dürften zusammen mit einem robusten Arbeitsmarkt die Ausgaben in den kommenden Monaten weiter ankurbeln. Was die Beschäftigung betrifft, enttäuschte der Lohn- und Gehaltsbericht nicht, denn im März kam es zu einem Comeback der Beschäftigungszuwächse (Grafik 2). Die Wirtschaft hat im vergangenen Monat 196 neue Arbeitsplätze geschaffen, während die Arbeitslosenquote auf einem niedrigen Niveau von 3.8 % gehalten werden konnte. Darüber hinaus wurden die Daten der letzten zwei Monate insgesamt um 14 nach oben korrigiert. Andere Details waren weniger rosig, wie zum Beispiel der Rückgang der Erwerbsquote um 0.2 Prozentpunkte auf 63 % und eine leichte Abschwächung des Lohnwachstums.
Die Arbeitsmarktdaten vom März bestätigen, dass die schwachen Daten vom Februar nur ein Geschwindigkeitsschub waren. Dennoch gehen wir immer noch davon aus, dass der sich verschärfende Arbeitsmarkt das Tempo des Beschäftigungszuwachses bis zum Ende des Jahres 150 auf durchschnittlich unter 2019 pro Monat drosseln wird. Das ist langsamer als im letzten Jahr, aber immer noch anständig – ein Thema, das mit der breiteren wirtschaftlichen Erzählung übereinstimmt Das BIP-Wachstum verlangsamt sich in diesem Jahr auf knapp über 2 %.
Die jüngste Entwicklung des verarbeitenden Gewerbes und der Dienstleistungsbranche stützt diese Ansicht. Die ISM-Indizes haben sich im Vergleich zu den Höchstständen des letzten Jahres tendenziell verlangsamt, aber beide bleiben deutlich im expansiven Bereich. Im März entwickelten sich die beiden Indizes auseinander: Der Index für das nicht verarbeitende Gewerbe blieb hinter den Erwartungen zurück (-3.6 Punkte auf 56.1) und der Index für das verarbeitende Gewerbe überraschte positiv (+1.1 Punkte auf 55.3). Dennoch deuten beide auf ein gesundes Wirtschaftswachstum hin.
Die Widerstandsfähigkeit des verarbeitenden Gewerbes in den USA ist angesichts des Wirtschaftseinbruchs anderswo bemerkenswert. Obwohl sich die Produktion in China und einigen regionalen Partnern im März verbesserte, blieb sie im Euroraum im Rückgang. Der alte Kontinent befindet sich in einer schwierigen Phase und da das Wirtschaftswachstum in diesem Jahr voraussichtlich bei niedrigen 1.3 % liegen wird, bleibt dies eine Quelle von Abwärtsrisiken für die globalen Wirtschaftsaussichten (siehe hier).
An den kanadischen Finanzmärkten war es eine risikoreiche Woche, da der Optimismus hinsichtlich des globalen Wachstums und die Aussichten auf ein Handelsabkommen zwischen China und den USA die Aktienkurse in die Höhe trieben und die Anleiherenditen mit in die Höhe trieben. Die Wirtschaftsdaten waren relativ spärlich, aber die mit Spannung erwartete Arbeitskräfteumfrage endete mit einem Paukenschlag und zeigte, dass das Beschäftigungswachstum nach mehreren Monaten, in denen es trotz der Schwerkraft Zuwächse gab, wieder auf die Erde zurückkehrte.
Tatsächlich geriet der scheinbar unerschütterliche kanadische Arbeitsmarkt im März ins Wanken und verlor 7.2 Arbeitsplätze. Der Rückgang der Arbeitsplätze ging mit einem ähnlich bescheidenen Abfluss von Menschen aus der Erwerbsbevölkerung einher (-11.3 Tsd.), so dass die Arbeitslosenquote unverändert bei 5.8 % blieb.
Im ganzen Land konzentrierten sich die Arbeitsplatzverluste auf Zentralkanada, wobei sowohl Quebec als auch Ontario nach einem starken Wachstum in den beiden vorangegangenen Monaten Arbeitsplätze verloren. In Ontario reichten die Verluste aus, um die Arbeitslosenquote um zwei Ticks auf 5.9 % ansteigen zu lassen, während sie in Quebec um einen Tick auf 5.2 % sank, da die Menschen die Erwerbsbevölkerung verließen.
Obwohl die Daten vielleicht enttäuschend waren, waren sie reif für eine Trendwende. Das Beschäftigungswachstum in den vorangegangenen zwei Monaten schien völlig losgelöst von der breiteren wirtschaftlichen Erzählung einer Verlangsamung der Aktivität zu sein. Auch wenn im März Arbeitsplätze verloren gingen, liegt der Dreimonatsdurchschnitt für Zuwächse bei 38.5 (oder 2.5 % auf das Jahr hochgerechnet). Angesichts der Beschleunigung des kanadischen Bevölkerungswachstums ist es heutzutage schwieriger, die Schwelle für das Beschäftigungswachstum zu beurteilen, die erforderlich ist, um die Arbeitslosenquote stabil zu halten, aber es besteht kaum ein Zweifel daran, dass der jüngste Trend darüber lag. Ein Beschäftigungswachstum in der Größenordnung von 10 pro Monat ist immer noch eine gute Trendschätzung, und solange sich das Wachstum nicht unter diese Rate verlangsamt, sehen wir wenig Grund, uns über die Gesundheit des Arbeitsmarktes Sorgen zu machen.
Ein weiterer Grund, über die wichtigsten Stellenzahlen hinauszuschauen, besteht darin, dass sich die Gesamtzahl der geleisteten Arbeitsstunden im März in die entgegengesetzte Richtung entwickelte, nämlich um 1 % stieg und die dreimonatige Schwäche teilweise umkehrte. Nach dieser Kennzahl war die Arbeitsmarktleistung zu Beginn dieses Jahres weniger beeindruckend, entspricht aber eher einem bescheidenen Tempo des Wirtschaftswachstums.
Die Rede des Gouverneurs der Bank of Canada, Poloz, diese Woche in Iqualiut lieferte einen weiteren Grund für die scheinbare Diskrepanz zwischen dem Arbeitsmarkt und den Wirtschaftsdaten und stellte fest, dass sich das Wachstum auf die Dienstleistungsbranchen konzentrierte, wo die Messung schwieriger sei. Das ist vielleicht nicht die befriedigendste Erklärung, aber sie hat ihre Berechtigung. Fast 30 % der im vergangenen Jahr in Kanada geschaffenen Arbeitsplätze entfielen auf professionelle, wissenschaftliche und technische Dienstleistungen – relativ gut bezahlte Arbeitsplätze im Dienstleistungssektor. Dies ist ein positives Signal dafür, dass sich Kanada, sobald es die kurzfristigen Herausforderungen überwunden hat, an die neue Wirtschaft anpasst.
Doch solange die globalen Aussichten ungewiss bleiben, Kanadas Handelsmotor ins Stocken gerät und die Haushalte sehr empfindlich auf Änderungen der Zinssätze reagieren, dürfte der politische Kurs, der erforderlich ist, um uns auf dem richtigen Weg zu halten, akkommodierend bleiben und der Tagesgeldsatz bleiben auf 1.75 % geschätzt.
US-Verbraucherpreisindex – März
- Veröffentlichungsdatum: April 10, 2019
- Bisher: 0.2 % im Monatsvergleich, 1.5 % im Jahresvergleich; Kern 0.1 % m/m
- TD-Prognose: 0.4 % im Monatsvergleich, 1.9 % im Jahresvergleich; Kern 0.2 % m/m
- Konsens: 0.3 % im Monatsvergleich, 1.8 % im Jahresvergleich; Kern 0.2 % m/m
Wir gehen davon aus, dass der Gesamt-VPI von 1.9 % auf 1.5 % ansteigt, was einen starken saisonbereinigten Anstieg von 0.4 % gegenüber dem Vormonat widerspiegelt. Der Haupttreiber ist ein starker Anstieg der Benzinpreise (+7.7 % gegenüber dem Vormonat). Im Kernindex erwarten wir einen Druck von 0.2 % gegenüber dem Vormonat, allerdings auf der schwachen Seite. OER dürfte sich in diesem Monat abschwächen, nachdem es im Vormonat einen übergroßen Anstieg von 0.33 % gegenüber dem Vormonat verzeichnete. Dies sollte teilweise durch eine Erholung der Kerndienste ab der Unterkunft ausgeglichen werden, so dass die Kerndienste insgesamt einen stetigen Anstieg von 0.2 % verzeichnen können. Die Preise für Kerngüter dürften sich nach einem ziemlich starken Rückgang im Februar normalisieren, wir sind jedoch aufgrund der schwachen Preise für Importgüter vorsichtig, mit einer starken Erholung zu rechnen. Die Auswirkungen der Zölle nach oben dürften inzwischen ebenfalls abgeklungen sein.
Der VPI vom Februar und unsere Prognose für März deuten darauf hin, dass sich der Abwärtstrend der PCE-Kerninflation bis März fortsetzen wird. Erinnern Sie sich daran, dass der Kern-PCE im Januar mit 1.8 % gegenüber dem Vorjahr enttäuschte, verglichen mit einem nach oben revidierten Wert von 2.0 % im Dezember. Wir gehen davon aus, dass der Kern-PCE im Februar bei 1.8 % im Jahresvergleich bleiben wird (aber auf ungerundeter Basis sinken wird) und im März weiter auf 1.7 % sinken wird. Ein Rückgang auf 1.7 % bis Februar ist nicht auszuschließen.
Baubeginn in Kanada – März
- Veröffentlichungsdatum: April 8, 2019
- Zurück: 173k
- TD Prognose: 190k
- Konsens: 194k
Es wird prognostiziert, dass die Zahl der Baubeginne im März mit 190 gedämpft bleiben wird, was einem leichten Anstieg gegenüber den Tiefstständen nach der Krise von 173 im Vormonat entspricht. Die Anzahl der Starts mehrerer Einheiten ging im Februar um jährlich 30 zurück, obwohl die Genehmigungsvergabe anhaltend stark war, was auf eine gewisse Erholung im März hindeutet. Bei früheren Rückgängen ähnlicher Größenordnung kam es im darauffolgenden Monat zu einer Korrektur um 60 %. Die Beschäftigungsdaten zeigen jedoch einen starken Rückgang der geleisteten Baustunden bis Anfang 2019 und die Ausstellung von Einfamiliengenehmigungen tendiert weiterhin rückläufig, was auf eine weitere Schwäche in der Zukunft hindeutet.
Signal2forex-Test




 Signal2forex.com - Beste Forex-Roboter und Signale


