
US-Überprüfung
Daten bestätigen die Geduld der Fed
- Die Wirtschaftsdaten dieser Woche waren weitgehend positiv – das reale US-BIP wuchs im ersten Quartal 3.2 auf Jahresbasis um 1 %, die Bestellungen langlebiger Güter erholten sich im März und der S&P-2019-Index erreichte seinen höchsten Stand aller Zeiten.
- Trotz der positiven Nachrichten dieser Woche hat die US-Wirtschaft weiterhin mit Gegenwind zu kämpfen. Die Wachstumsrate im ersten Quartal war höher als von den meisten Analysten erwartet, aber die zugrunde liegenden Details des Wirtschaftswachstums waren nicht ganz so stark, wie die Wachstumsrate vermuten lässt.
- Die Daten dieser Woche untermauern unsere Erwartung, dass die Fed in absehbarer Zukunft von Zinserhöhungen absehen wird.
Daten bestätigen die Geduld der Fed
Die Wirtschaftsdaten dieser Woche waren weitgehend positiv – das reale US-BIP wuchs im ersten Quartal 3.2 auf Jahresbasis um 1 %, die Bestellungen langlebiger Güter erholten sich im März und der S&P 2019-Index erreichte seinen höchsten Stand aller Zeiten. Trotz der positiven Nachrichten dieser Woche hat die US-Wirtschaft weiterhin mit Gegenwind zu kämpfen.
Die Gesamtwachstumsrate des ersten Quartals war stärker als von den meisten Analysten erwartet und stellt eine Wachstumsbeschleunigung gegenüber dem vierten Quartal dar. Doch wie wir im heutigen BIP-Bericht erörtert haben, waren die zugrunde liegenden Details des Wirtschaftswachstums nicht ganz so stark, wie die Gesamtwachstumsrate vermuten lässt.
Das Wachstum im ersten Quartal wurde durch einen Anstieg der Lagerbestände und einen großen Beitrag des Nettohandels vorangetrieben. Der zugrunde liegende Konsum war jedoch schwach, wobei die Endverkäufe an private Inlandskäufer nur um 1.3 % stiegen. Dies deutet darauf hin, dass zumindest ein Teil des Lagerbestandsaufbaus in Höhe von 128 Milliarden US-Dollar unbeabsichtigt war. Die Lagerbestandsbildung dürfte in den kommenden Quartalen daher zurückgehen, was zu diesem Zeitpunkt einen Gegenwind für das allgemeine BIP-Wachstumstempo bedeuten würde. Der einzige Vorbehalt hier ist jedoch der plausible Aufbau des Boeing 737 MAX-Flugzeugs, das zwar produziert, aber nicht ausgeliefert wird, die Lagerbestände im zweiten Quartal voraussichtlich erhöhen wird. Weitere Einzelheiten zu den wirtschaftlichen Auswirkungen der 2 MAX finden Sie in unserem Sonderbericht.
Schwächere Verbraucherdaten in den letzten Monaten haben bei Analysten die Befürchtung ausgelöst, dass der Verbraucher untergetaucht sei. Wir sind seit langem der Ansicht, dass die Schwäche eine schwache Phase und nicht der Beginn eines breiten Konsumrückgangs war. Allerdings verlangsamten sich die realen persönlichen Konsumausgaben (PCE) im ersten Quartal erwartungsgemäß und stiegen nur um 1.2 %. Aber mit dem Anstieg der Einzelhandelsumsätze im März um 1.6 % und der Stabilisierung der Verbraucherstimmungsdaten schloss der Konsum das erste Quartal solide ab, was für etwas Schwung für das zweite Quartal sorgt. Die Ausgaben für Anlageinvestitionen stiegen im ersten Quartal nur um 2 %. Aber auch die Investitionen könnten in den kommenden Quartalen zunehmen, da die Daten zu den Bestellungen langlebiger Güter für März darauf hindeuten, dass die Investitionsausgaben anziehen könnten.
Die Nettoexporte sorgten für einen beträchtlichen Aufschwung und trugen im ersten Quartal 1.0 Prozentpunkte zum Gesamtwachstum des BIP bei – was einer der größten positiven Beiträge dieser Komponente in diesem Zyklus ist. Die Exporte wuchsen um bescheidene 1 %, die Importe sanken jedoch um 3.7 %. Mit der Stärkung der Binnennachfrage dürften die realen Importe in den kommenden Quartalen wieder anziehen, dies wird jedoch das Wachstum bremsen.
Obwohl die Wirtschaft im ersten Quartal möglicherweise nicht so stark war, wie die BIP-Wachstumsrate vermuten lässt, besteht keine Gefahr, dass die Wirtschaft in absehbarer Zeit ins Stocken gerät. Dennoch stützen die Daten dieser Woche unsere Erwartung, dass die Fed in absehbarer Zukunft von Zinserhöhungen absehen wird. Wie wir bereits hervorgehoben haben, waren die zugrunde liegenden Details nicht so stark, wie die BIP-Wachstumsrate vermuten lässt. Darüber hinaus stieg der Kern-PCE-Deflator im ersten Quartal auf Jahresbasis nur um 1 %. Da das von der Fed bevorzugte Maß für die Verbraucherpreisinflation unter ihrem Ziel von 1.3 % bleibt, scheint es wahrscheinlich, dass das FOMC gerne an der Seitenlinie bleiben und die eingehenden Daten beobachten wird. Weitere Informationen zu unseren Erwartungen bezüglich der FOMC-Sitzung nächste Woche finden Sie im Abschnitt „Zinsbeobachtung“ auf Seite 2.
US Outlook
ISM Manufacturing • Mittwoch
Die Produktionsaktivität hat sich in den letzten Monaten aufgrund der Handelsunsicherheit und des schwächeren globalen Wachstums verlangsamt. Da ein Handelsabkommen mit China wahrscheinlicher wird und das Wachstum im Ausland etwas anzieht, scheint sich die US-Produktionsaktivität zu stabilisieren. Die Einkaufsmanagerindizes (PMIs) der regionalen Federal Reserve Banks haben sich im April insgesamt kaum verändert, während der vorläufige Markit-PMI für das verarbeitende Gewerbe unverändert blieb. Daher erwarten wir, dass der ISM sich seinem April-Wert von 55.1 annähert.
Eine positive Überraschung wäre für das FOMC ein Zeichen, dass der Gegenwind für die Aussichten aus dem Handels- und globalen Wachstumsumfeld nachlässt, und könnte Spekulationen anfachen, dass das FOMC als nächstes eine Straffung der Geldpolitik vornehmen wird. Der am Freitag veröffentlichte ISM-Index für den Nicht-Produktionssektor ist jedoch ein aussagekräftigerer Indikator für die allgemeine US-Lage. Wir erwarten, dass sich dieser Index auf 57.3 verbessern wird.
Zurück: 55.3 Wells Fargo: 55.1 Consensus: 55.0
FOMC • Mittwoch
Auf die FOMC-Sitzung nächste Woche folgen keine neuen Wirtschaftsprognosen, sie wird jedoch mit einer Pressekonferenz mit dem Vorsitzenden Powell abgeschlossen. In der Erklärung wird genau beobachtet werden, ob das FOMC weiterhin Geduld bei der Festlegung zukünftiger Anpassungen der Politik verspricht. Die Streichung des Wortes „geduldig“ könnte dem FOMC bei zukünftigen Sitzungen mehr Flexibilität geben. Wenn dies jedoch nicht sorgfältig kommuniziert wird, könnte dies so ausgelegt werden, dass das FOMC sich angesichts einer Verbesserung der jüngsten Daten auf eine erneute Zinserhöhung vorbereitet, was zu einer Verschärfung der finanziellen Bedingungen führen könnte.
Interessant wird bei der Pressekonferenz sein, wie sich die Bedingungen ändern müssten, damit das FOMC seine geldpolitische Haltung in die eine oder andere Richtung ändert, da derzeit mit einer Beibehaltung der Ausgangslage gerechnet wird. Wir betrachten die Inflation als wichtigste Voraussetzung dafür, dass das FOMC die Geldpolitik wieder strafft, aber eine Senkung wäre auch von einer erneuten Verschärfung der finanziellen Bedingungen und einem Rückgang des Wachstums unter den Trend abhängig.
Vorheriges: 2.25–2.50 % Wells Fargo: 2.25–2.50 % Konsens: 2.25–2.50 %
Beschäftigung • Freitag
Nach heftigen Schwankungen zu Beginn des Quartals beruhigte sich das Beschäftigungswachstum im März, und die Arbeitgeber schufen 196 neue Stellen. Die Einstellung von Zeitarbeitskräften hat sich in den letzten Monaten verlangsamt und deutet darauf hin, dass der allgemeine Trend zum Beschäftigungswachstum weiterhin langsamer ist als 2018. Die jüngsten PMI-Werte für die Einstellungszahlen deuten ebenfalls auf ein langsameres Tempo im Vergleich zum Vorjahr hin, deuten jedoch auf eine Erholung nach der Flaute des ersten Quartals hin. Dasselbe gilt für einen neuen Zyklustiefpunkt bei den Arbeitslosenanträgen im April, obwohl der Rückgang wahrscheinlich durch das späte Osterfest in diesem Jahr übertrieben wurde.
Ob nun positiv oder negativ, wenn die Lohn- und Gehaltslisten deutlich über dem Konsens liegen, dürfte dies die Stimmung darüber beeinflussen, in welche Richtung der nächste Schritt des FOMC gehen wird. Die Inflation bleibt jedoch aus unserer Sicht die größte Frage für das FOMC, das den durchschnittlichen Stundenlohn (AHE) im Auge behalten wird. Wir erwarten, dass der AHE im April um 0.2 % steigen wird, was teilweise durch Kalendereinflüsse gebremst wird, während die Arbeitslosenquote wahrscheinlich bei 3.8 % verharren wird.
Zurück: 196K Wells Fargo: 200K Konsens: 181K
globale Bewertung
Sorgen um globales Wachstum bestehen weiterhin
- Bei ihrer Sitzung in der vergangenen Woche ließen die geldpolitischen Entscheidungsträger Kanadas ihren Leitzins unverändert und strichen den Hinweis auf künftige Zinserhöhungen, der seit Ende 2017 in jeder Erklärung enthalten war.
- Das reale BIP-Wachstum in Südkorea ging im ersten Quartal 1.4 auf annualisierter Basis unerwartet um 1 % zurück, womit die jährliche Wachstumsrate erstmals seit 2019 unter 2 % lag.
- Die Bank von Japan rundete die Woche mit der Bekräftigung ihrer außerordentlich lockeren Geldpolitik ab und signalisierte, dass sie ihre derzeitige Politik, sowohl die kurzfristigen als auch die langfristigen Zinsen nahe Null zu halten, mindestens bis zum Frühjahr 2020 fortsetzen werde.
Sorgen um globales Wachstum bestehen weiterhin
Wie die Federal Reserve ist auch die Bank of Canada (BoC) eine Zentralbank der Industrieländer, die ihren Leitzins in den letzten Jahren erfolgreich anheben konnte (siehe Grafik auf der Titelseite). Ein starkes Beschäftigungswachstum, eine stetige Schließung der Produktionslücke und eine Kerninflation, die bei etwa 2% blieb, halfen der BoC, einen Kurs mit stärkerer Straffung als die meisten anderen zu verfolgen.
Bei ihrer Sitzung in der vergangenen Woche schien die BoC ihre Sprache jedoch mit der gemäßigten Haltung in Einklang zu bringen, die sich in letzter Zeit bei den meisten großen Zentralbanken durchgesetzt hat. Die Geldpolitiker in Kanada ließen ihren Leitzins unverändert und ließen den Hinweis auf künftige Zinserhöhungen weg, der seit Ende 2017 in jeder Erklärung enthalten war. Die Bank senkte außerdem ihre Wachstumsprognose für 2019 um einen halben Prozentpunkt von 1.2% auf 1.7%.
Der Gegenwind in Kanada war in letzter Zeit stark. In ihrer Erklärung räumte die BoC ein, dass das globale Wirtschaftswachstum stärker nachgelassen habe als im Januar von der Bank prognostiziert. Der Ölpreisverfall im Winter war ebenfalls ein Hindernis, ebenso wie die anhaltende Handelsunsicherheit, insbesondere im Zusammenhang mit NAFTA und dessen möglichem Nachfolger, dem USMCA.
Was die Sache noch schlimmer macht: Die kanadischen Haushalte scheinen endlich die Last ihrer erheblichen Schuldenlast zu spüren. Anders als die Haushalte in den USA erlebten die Haushalte in Kanada während dieser Expansion weiterhin einen Anstieg ihrer Verschuldung als Anteil der Wirtschaft (oberes Diagramm). Ein Großteil des Schuldenwachstums war auf einen überhitzten Immobilienmarkt zurückzuführen, doch in letzter Zeit hat sich der Anstieg der Immobilienpreise dramatisch verlangsamt. Sowohl wir als auch die BoC gehen davon aus, dass sich das Wachstum im weiteren Jahresverlauf bei etwa 1.5 bis 2.0 % stabilisieren sollte, doch angesichts der Herausforderungen scheint es zunehmend so, als ob eine weitere Straffung der Geldpolitik noch in weiter Ferne liegt.
Das reale BIP-Wachstum Südkoreas schrumpfte im 1.4. Quartal 1 unerwartet um 2019 % auf annualisierter Basis. Damit lag das Jahreswachstum erstmals seit 2 unter 2009 % (mittleres Diagramm). Südkorea ist ein Land, das stark in den Welthandel integriert ist, insbesondere mit China: Die Gesamtexporte machen ungefähr 44 % des südkoreanischen BIP aus und fast 25 % der koreanischen Exporte gehen nach China. Die Exportvolumina fielen im 2.6. Quartal gegenüber dem Vorquartal um 1 %, stärker als der Rückgang von 1.5 % im 4. Quartal 2018. Auch die Investitionsausgaben waren schwach. Die Bruttoanlageinvestitionen gingen im Jahresvergleich um 8.4 % zurück und beschleunigten damit den Rückgang von 3.8 % im 4. Quartal 2018. Bessere Konjunkturdaten aus China und den USA, Koreas zweitgrößtem Handelspartner, verheißen Gutes für die Aussichten für das zweite Halbjahr. Die jüngste Schwäche Südkoreas könnte jedoch als ein weiteres Zeichen dafür gewertet werden, dass die Weltwirtschaft noch nicht über den Berg ist.
Die Bank of Japan (BoJ) rundete die Woche mit der Bekräftigung ihrer außerordentlich lockeren Geldpolitik ab. Die BoJ fügte ihrer politischen Erklärung ein neues Forward Guidance-Element hinzu und signalisierte, dass die derzeitige Politik, die kurzfristigen und langfristigen Zinsen nahe Null zu halten, mindestens bis zum Frühjahr 2020 fortgesetzt werde. Da die politischen Optionen in Japan begrenzter sind als in jeder anderen entwickelten Volkswirtschaft, scheint die BoJ auf Forward Guidance zurückzugreifen, um zusätzliche Anreize zu schaffen und die Inflation anzukurbeln, die nach wie vor unter 2 % liegt (unteres Diagramm).
Globaler Ausblick
BIP der Eurozone • Dienstag
Das Wirtschaftswachstum in der Eurozone hat sich deutlich verlangsamt. Das reale BIP-Wachstum betrug im vierten Quartal 1.2 nur 4 % gegenüber dem Vorjahr, das niedrigste Tempo seit dem vierten Quartal 2018. Die BIP-Daten für das erste Quartal werden nächsten Dienstag veröffentlicht, und die monatlichen Indikatordaten deuten auf eine gewisse Stabilisierung hin, aber nicht auf eine vollständige Trendwende. Die Einzelhandelsumsätze haben sich in den ersten beiden Monaten des ersten Quartals nach dem unerklärlich schwachen Wert im Dezember deutlich erholt, und der Dienstleistungs-PMI scheint einen Boden im Bereich von 4-2013 gefunden zu haben. Obwohl im Vergleich zum Vorjahr immer noch negativ, war das Wachstum der Industrieproduktion in letzter Zeit ebenfalls etwas besser.
Dennoch dürfte das Wirtschaftswachstum sowohl im Jahresvergleich als auch als durchschnittliche jährliche Wachstumsrate für das Quartal voraussichtlich bei einem relativ schwachen 1% liegen. Es wird wahrscheinlich mehr als eine Stabilisierung der aktuellen Wachstumsraten erfordern, um die Entscheidungsträger der Europäischen Zentralbank davon zu überzeugen, dass der nächste Schritt eine Straffung der Geldpolitik und keine zusätzlichen Anreize sein wird.
Zurück: 0.2 % Konsens: 0.3 % (Quartalvergleich, nicht annualisiert)
China PMIs • Montag/Mittwoch
Ende März und Anfang April halfen bessere PMI-Werte aus China, einige Sorgen über eine deutliche Verlangsamung im Land zu Beginn des Jahres 2019 zu zerstreuen. „Harte“ Daten, die ein paar Wochen später veröffentlicht wurden, zeigten, dass das reale BIP-Wachstum im ersten Quartal 6.4 stabil bei 1 % lag. Dies deutet darauf hin, dass die Konjunkturmaßnahmen der Regierung dazu beigetragen haben, eine starke Verlangsamung in naher Zukunft zu verhindern.
Wir sind schon seit einiger Zeit davon überzeugt, dass die chinesischen Politiker alles Notwendige tun werden, um ein zu starkes Abflauen des Wirtschaftswachstums zu verhindern. Doch selbst mit den bisher ergriffenen Maßnahmen sind die Daten noch immer alles andere als robust. Sowohl der „offizielle“ als auch der private Caixin-PMI für das verarbeitende Gewerbe liegen nur knapp über der wichtigen 50-Marke. Eine weitere Verbesserung der Daten wäre wünschenswert, doch aus strukturellen und handelsbezogenen Gründen erwarten wir, dass sich das chinesische Wirtschaftswachstum in den kommenden Quartalen weiter abschwächt, wenn auch in einem relativ kontrollierten Tempo.
Vorhergehend: 50.5 (Hersteller, „Offiziell“), 50.8 (Hersteller, Caixin) Konsens: 50.6 (Hersteller, „Offiziell“), 51.0 (Hersteller, Caixin)
Sitzung der Bank of England • Donnerstag
Die Bank of England (BoE) hat ihre Geldpolitik über einen längeren Zeitraum unverändert gelassen, während sie auf die Lösung des Brexit-Knotens wartete. Ursprünglich hätte dies am 29. März geschehen sollen. Zwei Fristverlängerungen später hat Großbritannien nun bis zum 31. Oktober Zeit, um zu entscheiden, wie es mit dem Austritt aus der Europäischen Union weiter vorgehen will.
Dies lässt die Geldpolitiker wahrscheinlich weiterhin in der Schwebe. Die Bank of England scheint seit Monaten bereit zu sein, die Zinsen anzuheben, wird jedoch durch die Unsicherheit im Zusammenhang mit dem Brexit davon abgehalten. Die Produktionslücke im Vereinigten Königreich scheint größtenteils geschlossen zu sein, und die Inflation liegt genau um die Zielmarke von 2 %. Die BoE stellte in ihrer letzten Erklärung auch fest, dass das Wachstum der Lohnstückkosten angesichts eines Lohnwachstums von etwa 3.5 % und einer anhaltenden Schwäche des Produktivitätswachstums gestiegen ist. Angesichts der nach wie vor bestehenden Unsicherheit glauben wir jedoch, dass die BoE ihren Leitzins wahrscheinlich bis zum nächsten Jahr unverändert lassen wird.
Zurück: 0.75% Wells Fargo: 0.75% Konsens: 0.75%
Perspektive
Zinssatz beobachten
Höheres BIP lässt Zinsen unberührt
Das überraschend robuste reale BIP-Wachstum von 3.2% auf Jahresbasis im ersten Quartal war nicht annähernd so stark wie die Schlagzeile vermuten ließ. Das Wachstum wurde durch eine abrupte Wende im internationalen Handel und einen Anstieg der Lagerbestände gestützt, die sich im zweiten Quartal wahrscheinlich nicht fortsetzen werden. Das Umsatzwachstum profitierte auch von einem Anstieg der Ausgaben der Staats- und Kommunalverwaltungen, die größtenteils auf Autobahn- und Straßenbauarbeiten zurückzuführen waren, die während der ungewöhnlich regnerischen Herbstmonate verschoben wurden. Die Endverkäufe an private Inlandskäufer, die ein genauerer Maßstab für die Endnachfrage in der Wirtschaft sind, stiegen nur um 1.3%.
Der dürftige Anstieg der Binnennachfrage erklärt, warum der Inflationsdruck im ersten Quartal nachließ, obwohl das Gesamtwachstum sprunghaft zugenommen zu haben schien. Der PCE-Deflator verlangsamte sich im ersten Quartal gegenüber dem Vorjahr auf nur 1.4%. An diesem Punkt der Expansion sind die Finanzmärkte und die Fed mehr darüber besorgt, wohin sich die Wirtschaft und die Inflation entwickeln, als darüber, wo sie bisher waren.
Die zugrunde liegenden Daten deuten darauf hin, dass sich das Wirtschaftswachstum verlangsamt und die Inflation nachlässt, was die Fed zumindest dazu bewegen sollte, in der Warteschleife zu bleiben. Die Renditen der US-Staatsanleihen gingen nach der Veröffentlichung des BIP zurück. Wir gehen weiterhin davon aus, dass der nächste Schritt der Fed eine Zinssenkung sein wird, allerdings nicht vor dem vierten Quartal 2020.
Wir gehen davon aus, dass sich die Fed bei der FOMC-Sitzung nächste Woche stark auf die Verlangsamung der Kerninflation konzentrieren wird. Die Veränderung des PCE-Kerndeflators gegenüber dem Vorjahr hat sich von 2.2% vor einem Jahr auf derzeit nur 1.3% verlangsamt, obwohl das reale BIP-Wachstum in diesem Zeitraum um 3.2% gestiegen ist und die Arbeitslosenquote um 0.2 Prozentpunkte auf 3.8% gesunken ist. Auch die Inflationserwartungen bleiben unter Kontrolle.
Das verlangsamte globale Wachstum und die erhöhte Unsicherheit im Zusammenhang mit den Handelsverhandlungen mit China und Europa sind auch die Hauptthemen der Finanzmärkte und der Fed. Das verlangsamte globale Wachstum scheint den US-amerikanischen Fertigungssektor zu belasten, auch wenn die Abwärtsrisiken in letzter Zeit nachgelassen zu haben scheinen. Darüber hinaus haben sich die Daten zu Aufträgen, Produktion und Beschäftigung bisher als überraschend robust erwiesen.
Kreditmarkteinblicke
Die Fed und die Finanzmärkte
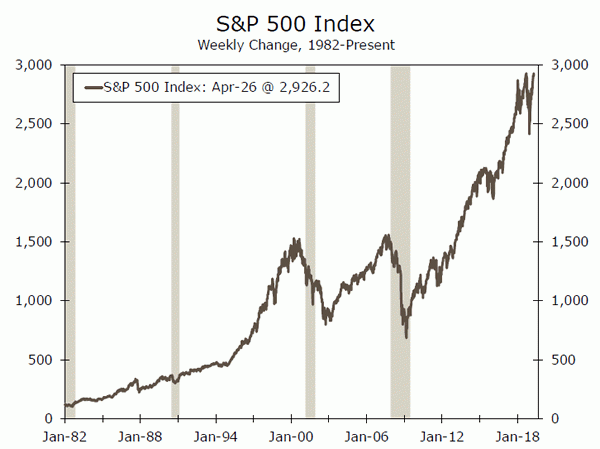
Der S&P 500 stieg am vergangenen Dienstag auf ein Allzeithoch, da die Finanzmärkte einen der besten Jahresstarts seit Jahrzehnten erlebten. Der S&P ist seit seinem Tiefpunkt Ende Dezember um fast 25 % gestiegen. Die Spreads für Investment-Grade-Kredite sind seit Dezember um 50 Basispunkte auf das Durchschnittsniveau des Großteils von 2018 gefallen, während die Spreads für Hochzinskredite um über 150 Basispunkte fielen und leicht über ihrem Durchschnitt von 2018 blieben. Die Finanzmärkte haben die geldpolitische Wende des FOMC mehr als gerne angenommen, nachdem dieses auf seiner Januarsitzung die „Verschärfung der finanziellen Bedingungen und die damit verbundenen Abwärtsrisiken für die US-Wirtschaftsaussichten, die sich seit Herbst herausgebildet hatten“, anerkannt hatte. Springen wir vor zur Märzsitzung: Das FOMC führte die Erholung der Finanzmärkte ausdrücklich auf die „wahrgenommene Änderung des FOMC-Politikansatzes nach Mitteilungen zurück, in denen betont wurde, dass das Komitee Geduld zeigen werde“. Wird das FOMC bei seiner nächsten Sitzung am Dienstag – eine Woche, nachdem der S&P ein Rekordhoch erreicht hat – eine weitere Pause für angebracht halten oder ist der Hauptimpuls für die Kehrtwende bereits ausreichend verflogen? Wir glauben, dass es nicht der Ausverkauf an den Finanzmärkten an sich war, der das FOMC zu seiner Pause veranlasste, sondern vielmehr die Tatsache, dass die Märkte ihren Unmut über die vermeintlich unzureichende Flexibilität der Geldpolitik signalisierten. Das FOMC hat sich diese Lektion zu Herzen genommen und sieht sich nun mit einer Inflation von dauerhaft unter 2 % und ungelösten globalen Risiken konfrontiert, die zusammengenommen weitere Geduld rechtfertigen – trotz der wiederentdeckten Begeisterung der Anleger.
Thema der Woche
Wo ist die ganze Volatilität geblieben?
Im Dezember erlebten die Finanzmärkte erhebliche Turbulenzen. Die Volatilität hat in diesem Jahr jedoch deutlich abgenommen. So ist beispielsweise der VIX-Index, der die Volatilität am Aktienmarkt misst, seit Jahresbeginn deutlich gesunken (oberes Diagramm). Auch die Volatilitätsindizes am Devisenmarkt sind zurückgegangen (unteres Diagramm), und die Rendite 10-jähriger Staatsanleihen schwankte in den letzten Wochen in einem engen Bereich von 20 Basispunkten. Was verursacht den Rückgang der Volatilität an den Finanzmärkten?
Zunächst einmal sind die Zentralbanken in diesem Jahr gemäßigter geworden. Die Federal Reserve trug zum Anstieg der Volatilität im Dezember bei, als das FOMC weiterhin signalisierte, dass es die Zinsen in diesem Jahr wahrscheinlich deutlich weiter anheben würde. Die meisten FOMC-Mitglieder glauben jedoch mittlerweile, dass 2019 keine weiteren Straffungen erforderlich sein werden, und die Europäische Zentralbank hat kürzlich ihren geplanten Termin für die „Anhebung der Zinsen“ verschoben. Die Bank of England wird wahrscheinlich abwarten, solange die Unsicherheit über den Brexit anhält. Auch die Handelsspannungen zwischen einigen der größten Volkswirtschaften der Welt haben in diesem Jahr nachgelassen.
Wir haben keine Ahnung, wie lange die Volatilität der Finanzmärkte niedrig bleiben wird. Aber es gibt eine Reihe potenzieller Katalysatoren, die eine Rückkehr der Volatilität auslösen könnten. Erstens könnte die Fed möglicherweise weniger zurückhaltend werden. Wenn die Wirtschaftsdaten in den kommenden Monaten besser ausfallen als erwartet und/oder die Inflation deutlich ansteigt, könnten die Mitglieder des FOMC hinsichtlich der Aussichten für die Geldpolitik weniger optimistisch werden. Zweitens hat das Handelsministerium Präsident Trump am 17. Februar einen Bericht vorgelegt, in dem es darum geht, ob Autoimporte eine Bedrohung der nationalen Sicherheit der Vereinigten Staaten darstellen. Der Präsident muss bis zum 18. Mai entscheiden, welche Maßnahmen die Regierung gegebenenfalls ergreifen wird. Wenn Präsident Trump beschließt, Zölle auf Autoimporte zu erheben, könnten amerikanische Handelspartner (z. B. Deutschland und Japan) mit Zöllen auf amerikanische Waren reagieren. Ein Handelskrieg mit diesen Ländern, sollte es dazu kommen, würde sicherlich zu einer höheren Volatilität an den Finanzmärkten führen. Bleiben Sie dran.
Signal2forex-Test




 Signal2forex.com - Beste Forex-Roboter und Signale


