
By Uladzimir LeuchankouGründer von Signal2Forex · 7. November 2026
Was ist ein Algorithmus auf dem Devisenmarkt? Ein Programm, das schneller handelt, als ein Mensch klicken kann? Das ist wohl auch eine Antwort. Für mich stecken aber zwei verschiedene Programme hinter diesem Begriff, die gegensätzliche Aufgaben erfüllen. Algorithmischer Handel und Hochfrequenzhandel werden oft zusammen genannt, als wären sie ein und dasselbe.
FX-Ausführungsalgorithmen sind Programme, die eine große Order in viele kleine aufteilen – Ziel ist ein fairer Durchschnittspreis, ohne den Markt zu bewegen. Ein Hochfrequenzhandelsalgorithmus hingegen funktioniert anders. Er stellt den ganzen Tag über Kauf- und Verkaufspreise bereit, hält Positionen für Sekunden oder weniger und verdient jedes Mal einen kleinen Teil des Spreads. Das erste Programm ist bewusst langsam. Das zweite lebt von der Geschwindigkeit.
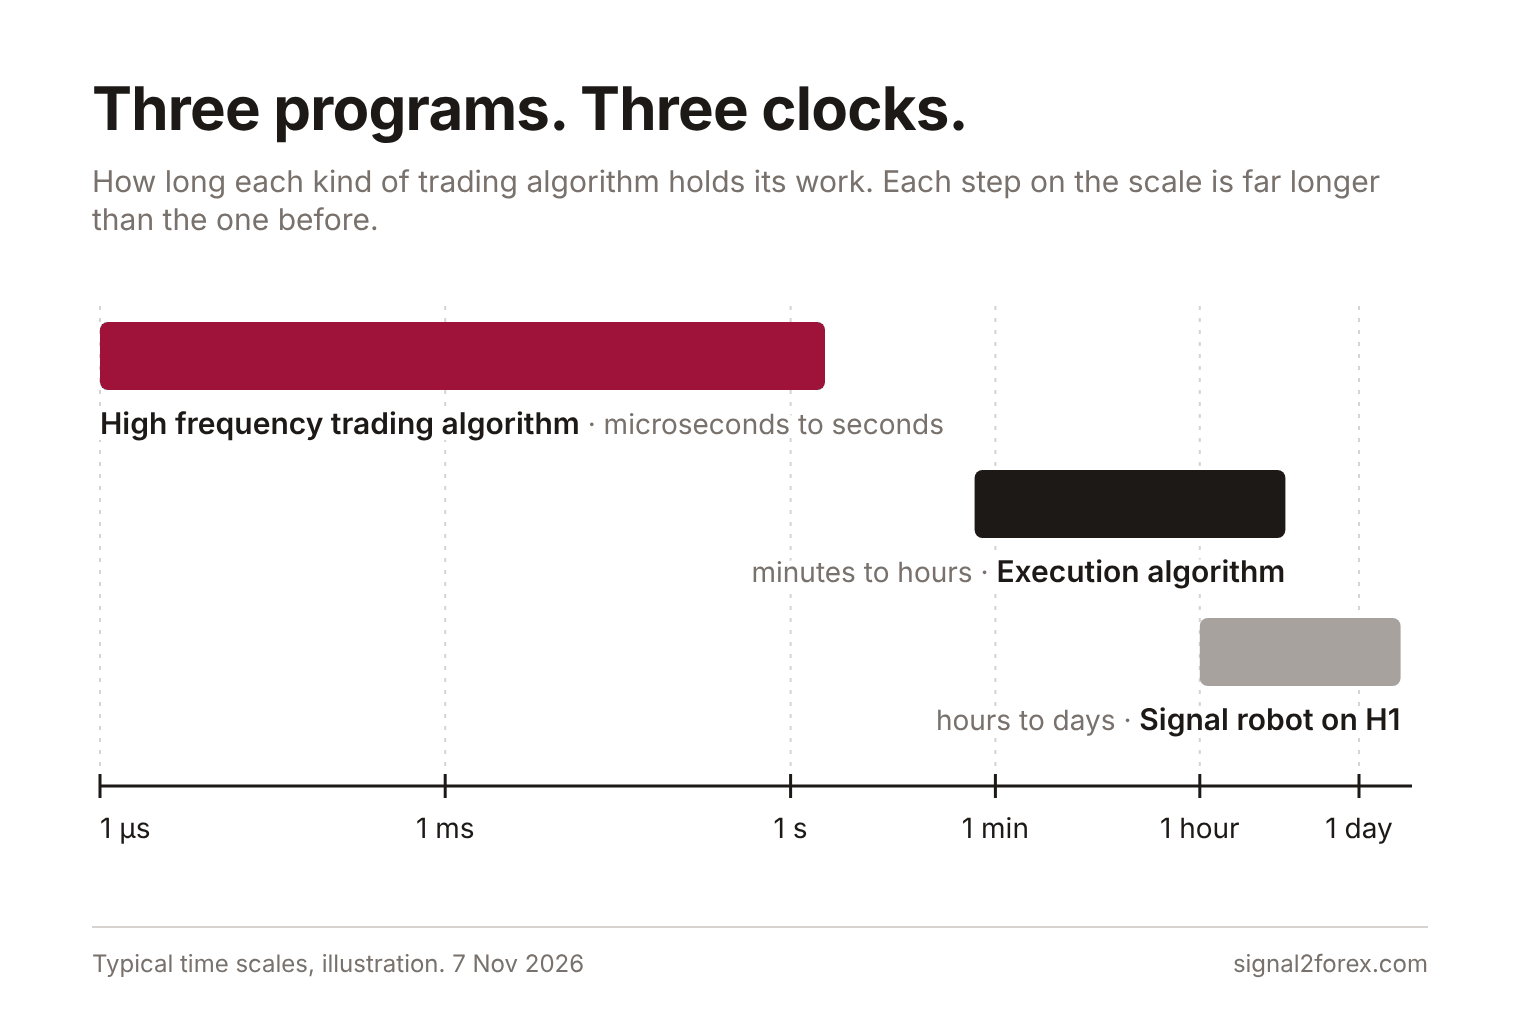
Es gibt noch ein drittes Programm, das die meisten von uns zu Hause nutzen. Es handelt sich dabei um den Signalalgorithmus – eine Art Roboter, der entscheidet, was und wann gekauft wird. Meine eigenen Roboter funktionieren genauso. Bevor wir ins Detail gehen, hier alle drei Programme übersichtlich in einer Tabelle.
| Programm | Seine Aufgabe | Wie lange es funktioniert |
|---|---|---|
| Ausführungsalgorithmus | Kauft oder verkauft eine feste Menge zu einem fairen Durchschnittspreis | Minuten bis Stunden |
| Hochfrequenzhandelsalgorithmus | Er notiert beide Seiten und erhält einen Teil der Gewinnspanne. | Mikrosekunden in Sekunden |
| Signalalgorithmus – ein Einzelhandelsroboter | Entscheidet, was und wann gehandelt wird. | Stunden bis Tage |
Drei Zahlen, eine Verwirrung
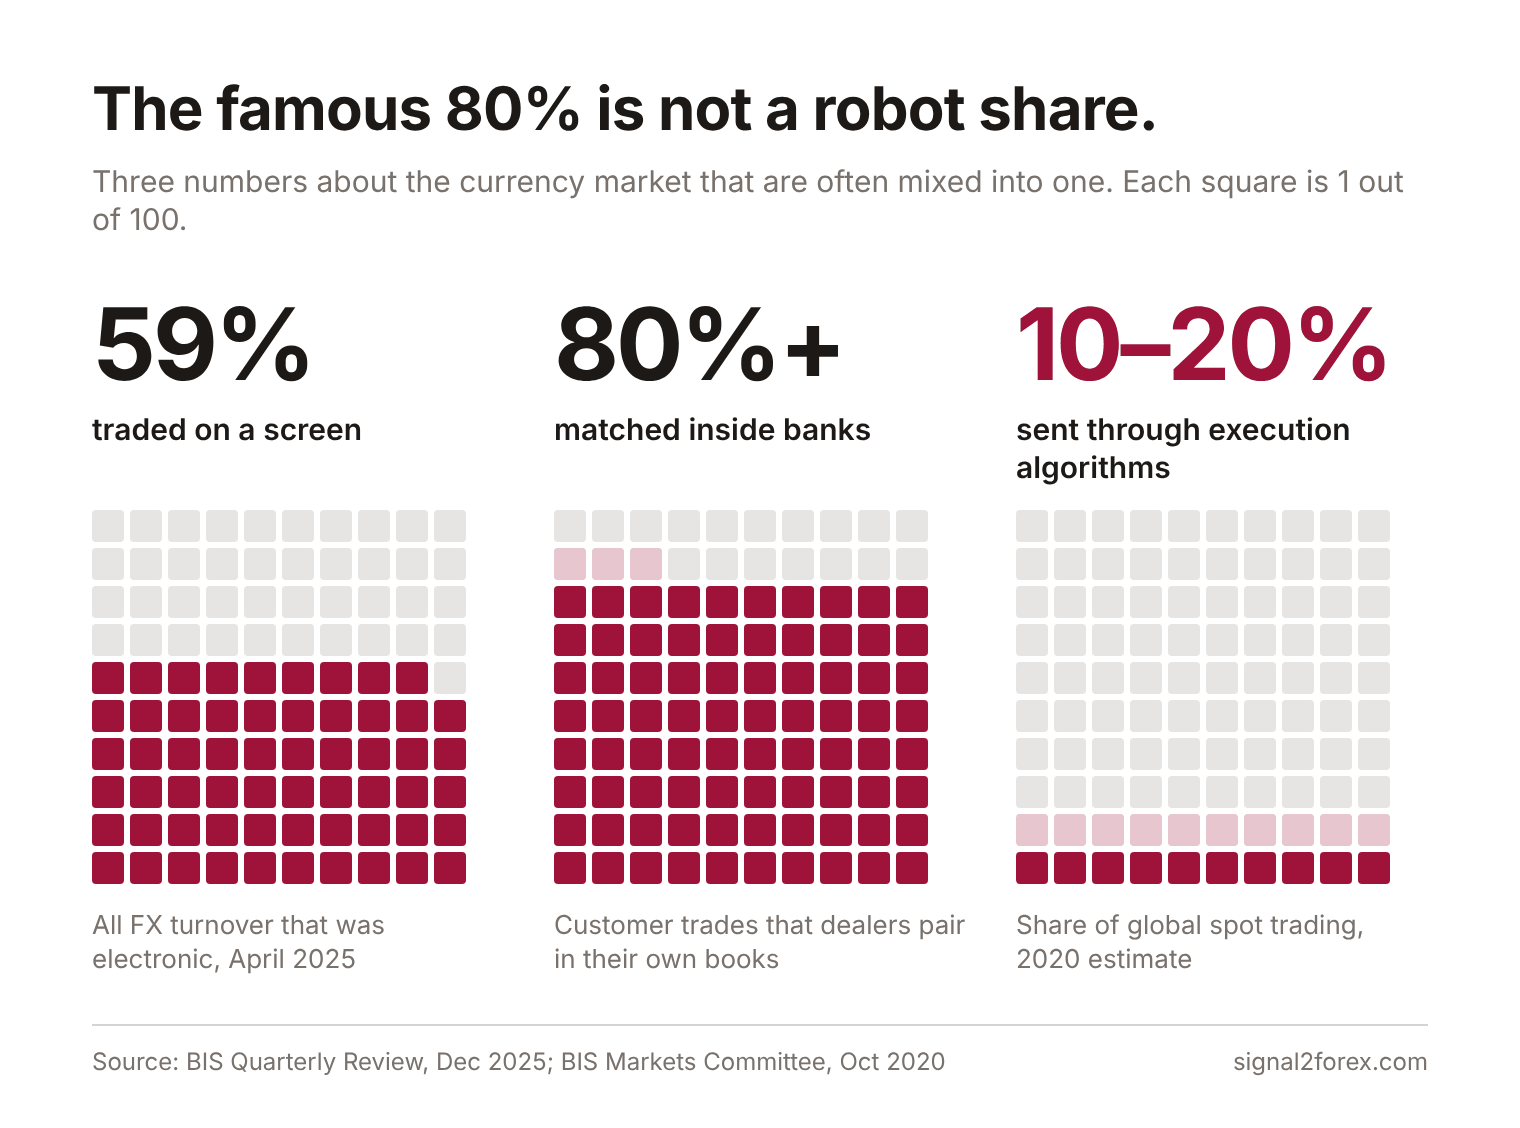
Die meisten Artikel geben an, dass etwa 80 % des Devisenhandels algorithmisch abgewickelt werden. Auch diese Seite behauptete dies in ihrer älteren Version. Ich stimme dieser Zahl nicht mehr zu. Nach erneuter Prüfung der Quellen stellte sich heraus, dass die Zahl drei verschiedene Faktoren vermischt.
Die erste Zahl lautet 59 %. Dies ist der Anteil des Devisenumsatzes, der im April 2025 elektronisch abgewickelt wurde, laut [Quelle fehlt]. BIS-Vierteljahresbericht Dezember 2025Elektronisch bedeutet in diesem Fall einen Bildschirm anstelle eines Telefonanrufs. Es bedeutet nicht, dass ein Roboter die Entscheidung getroffen hat. Dieselbe Studie beziffert den Gesamtumsatz auf 9.5 Billionen US-Dollar pro Tag.
Die zweite Zahl entspricht den tatsächlichen 80 %. Händler führen mittlerweile über 80 % der Kundengeschäfte intern aus – die BIZ nennt dies Internalisierung. Eine Bank bringt einen Käufer mit einem Verkäufer zusammen, und das Geschäft gelangt nie an den freien Markt. Dies ist eine Tatsache über Banken und sagt nichts über Algorithmen aus.
Die dritte Zahl ist diejenige, die die Frage beantwortet. In ihrem Bericht Devisenausführungsalgorithmen und MarktfunktionenLaut einer im Oktober 2020 veröffentlichten Studie schätzte der Marktausschuss der BIZ, dass Ausführungsalgorithmen 10–20 % des globalen Spot-Handels abwickeln. Das entsprach etwa 200–400 Milliarden US-Dollar pro Tag. Der Bericht bezeichnete ihren Einsatz als „weit verbreitet, aber nicht dominant“. Mir ist nicht bekannt, wie sich dieser Anteil seither entwickelt hat – die BIZ hat diese Studie nicht wiederholt.
Und die Hochfrequenzhändler? Die BIZ zählt Hochfrequenzhändler zu den Eigenhandelsfirmen. Zusammen mit Hedgefonds machten sie im April 2025 etwa 8 % des globalen Devisenhandels aus. Die Maschinen spielen also eine Rolle, aber das Bild ist nicht einheitlich 80 %. Wenn Sie eine Marktstatistik lesen, sollten Sie genau prüfen, was erfasst wird.
FX-Ausführungsalgorithmen
Stellen Sie sich einen Pensionsfonds vor, der 50 Millionen Euro gegen Dollar kaufen muss. Das entspricht 500 Standardlots – ein Standardlot umfasst 100,000 Einheiten. Ein Pip bei dieser Größe entspricht 5,000 US-Dollar. Wird die gesamte Order auf einmal ausgeführt, bewegt sich der Kurs zu Ungunsten des Käufers, und zwei Pips Slippage kosten 10,000 US-Dollar.
Der Fonds erteilt also einen Auftrag an einen Ausführungsalgorithmus. Der Hauptauftrag wird in Teilaufträge aufgeteilt – beispielsweise 50 Teilaufträge à 10 Lots, einer alle zwei Minuten. Kein einzelner Teilauftrag ist groß genug, um den Preis zu beeinflussen. Dies ist algorithmische Ausführung in ihrer einfachsten Form. Die von Banken angebotenen Handelsausführungsalgorithmen basieren alle auf diesem Prinzip.
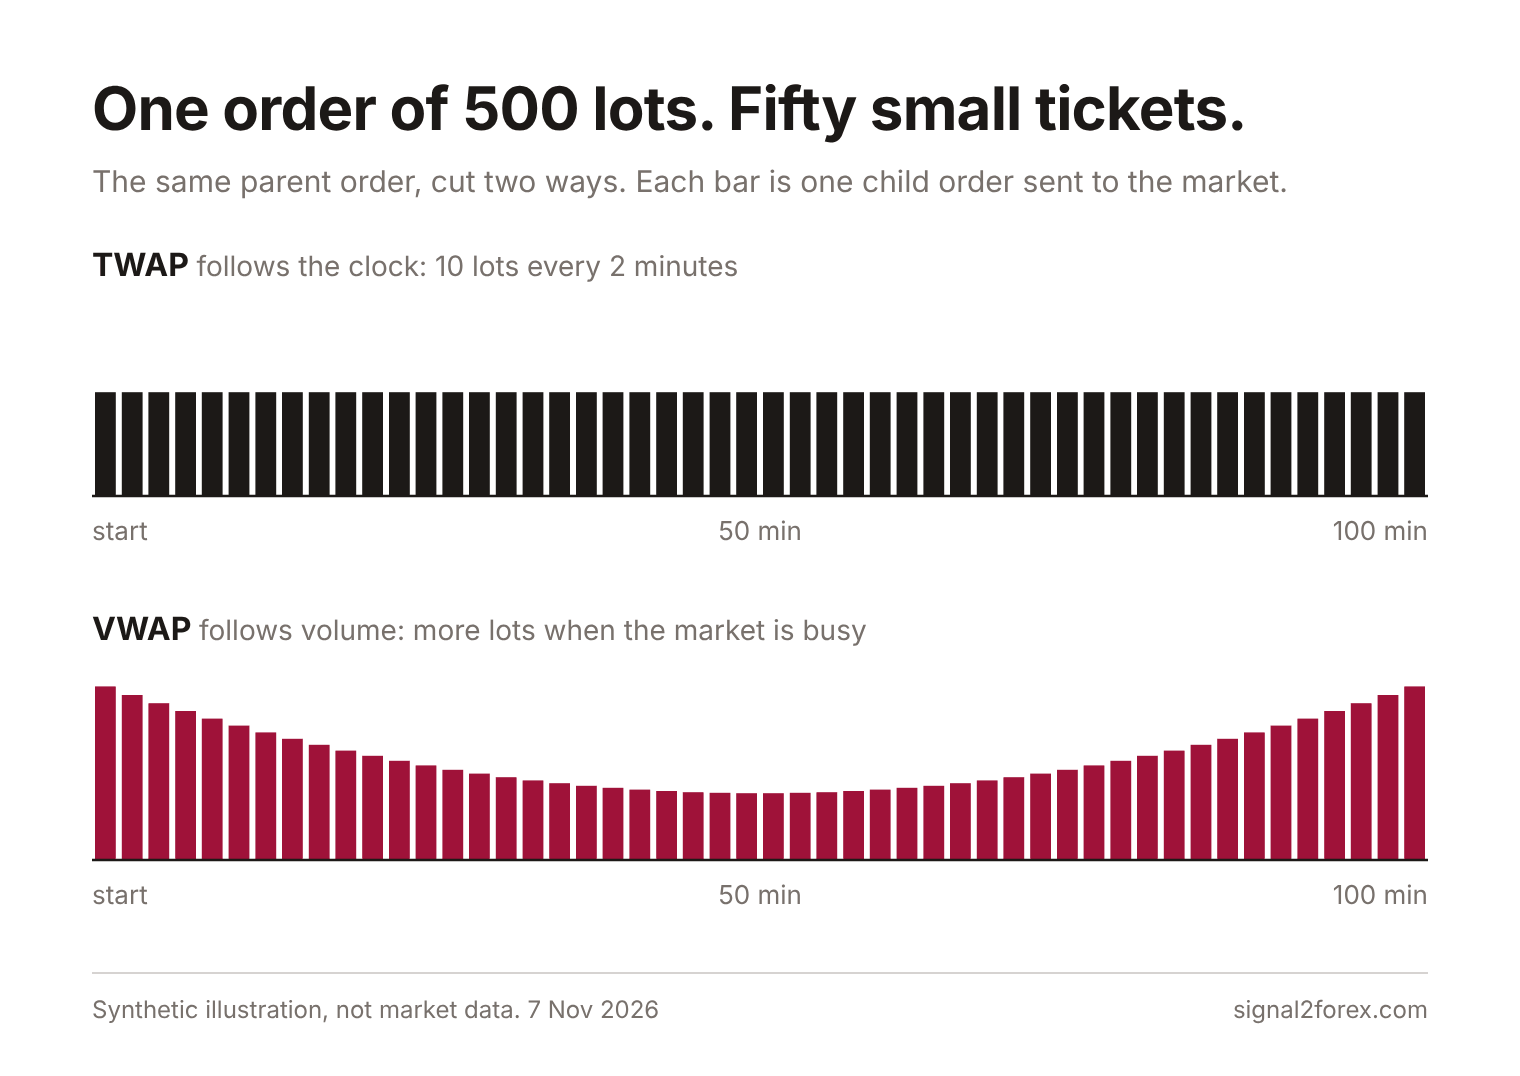
Es gibt verschiedene Arten, die sich in einem Parameter unterscheiden – dem Handelstempo. Die erste Art – TWAP – folgt dem Zeittakt und sendet gleiche Teile in gleichen Abständen. VWAP ist die zweite Art – sie orientiert sich am üblichen Tagesvolumen und wird häufiger gehandelt, wenn der Markt stark frequentiert ist.
Zwei weitere Algorithmen sind üblich. Ein prozentualer Volumenalgorithmus hält die Order an einem festen Anteil des aktuellen Marktvolumens. Ein Implementierungs-Shortfall-Algorithmus startet schnell und verlangsamt sich dann, da er mit dem Preis zum Zeitpunkt des Ordereingangs verglichen wird. Banken vertreiben diese Devisenhandelsalgorithmen unter ihren eigenen Markennamen, die Logik ist jedoch dieselbe.
Wer nutzt sie? Nicht nur Investmentfonds, sondern auch Unternehmen und Zentralbanken. Laut einer Umfrage der BIZ wickelten einige Großkonzerne 20–25 % ihres Devisenvolumens über Algorithmen ab, eine Zentralbank sogar fast 90 %. Dieser Trend setzt sich fort. Am 28. April 2026 Bloomberg berichtete Laut einer Studie der Crisil Coalition Greenwich nutzt oder plant etwa ein Viertel der Buy-Side-Handelsabteilungen Nichtbanken für die Devisenabwicklung, und ein Großteil davon läuft über Devisenalgorithmen.
Es entstehen Kosten, und der BIS-Bericht benennt dies offen. Bei der algorithmischen Ausführung verlagert sich das Risiko vom Händler auf den Kunden. Eine Bank, die einen Preis für 50 Millionen Euro angibt, trägt das Risiko selbst. Ein Kunde, der die Order über drei Stunden aufteilt, trägt die Marktbewegung für drei Stunden. Dies ist nicht nur ein Instrument für einen besseren Preis, sondern auch eine Entscheidung, das Risiko länger zu tragen.
Ein Detail, das mir als Programmierer gefällt: Die BIS kürzt Ausführungsalgorithmen mit EAs ab. In meinem MetaTrader-Terminal bedeutet EA Expert Advisor. Es sind ja dieselben zwei Buchstaben. Die BIS-Variante fragt, wie gehandelt werden soll, meine fragt, was gehandelt werden soll.
Hochfrequenzhandelsalgorithmus
Was ist ein Hochfrequenzhandelsalgorithmus? Es handelt sich um ein Programm, das tausende Male am Tag gleichzeitig einen Kauf- und einen Verkaufspreis ausgibt. Sobald beide Positionen ausgeführt sind, behält das Unternehmen die Differenz ein – oft weniger als ein Zehntel Pip. Anschließend wiederholt sich der Vorgang.
Solche HFT-Algorithmen benötigen verschiedene Voraussetzungen, die alle mit Geschwindigkeit zusammenhängen. Zunächst einen Server im selben Rechenzentrum wie der Handelsplatz. Dann eine Datenleitung, die etwas schneller ist als die des nächsten Unternehmens. Und schließlich Code, der ein Angebot sofort storniert, sobald sich der Markt bewegt. Die meisten Angebote werden storniert, bevor jemand darauf handelt. Für den algorithmischen HFT-Handel ist dies ein normaler Vorgang und kein Fehler.
Helfen oder schaden Hochfrequenzhandelsalgorithmen dem Markt? Kritiker befürchten, dass diese Liquidität genau dann verschwindet, wenn sie benötigt wird. Auch ich hatte Zweifel. Doch der April 2025 stellte eine harte Bewährungsprobe dar – US-Zölle und Rekordvolumen im selben Monat. Die BIZ analysierte diesen Monat und stellte fest, dass die Geld-Brief-Spannen nahezu normal blieben. Die Befürchtung, dass die Preise unter Druck einbrechen würden, bewahrheitete sich nicht.
Ich weiß nicht, ob das für jedes Währungspaar und jede Stunde gilt. Ein Währungspaar mit geringem Spread um 22:00 Uhr GMT ist ein anderer Markt als EUR/USD um 12:00 Uhr. Wenn Sie außerhalb der Haupthandelszeiten handeln, sollten Sie den Spread auf Ihrem eigenen Bildschirm überprüfen.
Mittag am 5. November
Hier ist ein aktueller Fall. Am 5. November 2026 um 12:00 Uhr GMT Die Bank von England hat den Leitzins erhöht Der Anteil stieg von 3.75 % auf 4.00 % mit 8:1 Stimmen. GBP/USD notierte an diesem Morgen bei etwa 1.35. Der Anstieg war erwartet worden, daher gab es keine Überraschung.
Doch die ersten Sekunden einer solchen Entscheidung gehören weiterhin den Maschinen. Vor der Veröffentlichung weiten Market Maker oft ihre Kurse aus oder ziehen sie zurück – niemand möchte einen Preis halten, der eine Millisekunde später schon wieder falsch sein kann. Viele Nutzer pausieren ihre Ausführungsalgorithmen während der Ankündigung. Dann trifft der Text ein, die Programme lesen ihn, und die Kurse werden aktualisiert.
Für meine Roboter ist diese Minute einfach. Sie handeln auf dem H1-Chart und berücksichtigen keine Nachrichten. Vor jeder Order vergleicht der Code den aktuellen Spread mit einem in den Einstellungen festgelegten Limit – ist der Spread zu groß, wird die Order zurückgestellt. Der Roboter weiß nicht, was die Bank of England gesagt hat. Er erkennt lediglich, dass der Spread zu groß ist. Benötigt Ihre Strategie einen normalen Spread, müssen Sie den Spread selbst überprüfen.
Der Platz eines Einzelhändlers
Kann man eine Hochfrequenzhandelsstrategie mit algorithmischem Handel von einem Heim-Terminal aus ausführen? Nein. Schauen Sie sich die untere rechte Ecke von MetaTrader an – dort wird die Verzögerung zum Broker-Server in Millisekunden angezeigt. Schnelle Handelsunternehmen rechnen in Mikrosekunden, tausendmal kürzer. Und Ihre Order geht zuerst an den Broker, nicht an den Handelsplatz. Ein für eine Retail-Plattform entwickelter HFT-Algorithmus kann diese Distanz nicht ändern.
Die Frage nach Hochfrequenzhandel versus algorithmischem Handel lässt sich kurz beantworten: Hochfrequenzhandel basiert immer auf Algorithmen, doch der algorithmische Handel ist meist langsam. Der Unterschied zwischen Hochfrequenzhandel und algorithmischem Handel liegt im Zeitrahmen und im Arbeitsaufwand, und nur der langsame Aspekt ist für Privatanleger relevant.
Was ein Privatanleger tatsächlich nutzt, sind algorithmische Handelssignale – Regeln, die zum Kauf, Verkauf oder Warten anregen. Genau in diesem Bereich bin ich tätig. Forex V Portfolio Es handelt sich um 28 Bots, die auf 14 Währungspaaren im H1-Chart aktiv sind. Jeder dieser Bots ist ein Signalalgorithmus. Der zugehörige Live-Account wird auf einem öffentlichen YouTube-Stream übertragen. Geschwindigkeit spielt hier keine Rolle. Selbst eine Order, die im Stundenchart 50 Millisekunden später eintrifft, ändert nichts.
Was das Ergebnis beeinflusst, sind die Kosten. Bei einem Konto mit 10,000 $ und einer Spread-Rate von 0.10 Lots führt ein zusätzlicher Pip Spread oder Schlupf Es kostet 1 Dollar pro Trade. Bei einem Konto mit 100 Cent und einer Lotgröße von 0.10 Cent kostet es 1 Cent. Das erscheint wenig. Bei über 300 Trades pro Jahr sind es 300 Dollar oder 3 Dollar – das entspricht 3 % des jeweiligen Kontostands. Wenn Sie Pips zählenZählen Sie sie auch in Geld.
Es gibt noch etwas, das man von den großen Anbietern lernen kann. Sie analysieren jeden Auftrag im Nachhinein – den gewünschten Preis im Vergleich zum erzielten Preis. Ich habe diese Instrumente in dem Artikel über … beschrieben. FX-AusführungsmanagementsystemeEin Privatanleger kann eine vereinfachte Version derselben Prüfung durchführen. Er vergleicht den Preis auf der Signal-Bar mit dem Ausführungspreis in der Kontohistorie, Trade für Trade.
Ausführungsalgorithmen, Hochfrequenzhändler, Signalroboter, Spreads, Zinsentscheidungen in Echtzeit – all das ist ein und derselbe Markt, betrachtet auf unterschiedlichen Zeitebenen. Ich kann nicht schneller sein als ein Server im Rechenzentrum, und das muss ich auch nicht. Je genauer Sie die Zeitebene kennen, auf der Sie handeln, desto stabiler werden Ihre Ergebnisse sein.
Die in diesem Artikel enthaltenen Zahlen stammen aus dem Bericht des BIS-Marktausschusses „FX-Ausführungsalgorithmen und Marktfunktionalität“ vom Oktober 2020; dem BIS-Quartalsbericht vom Dezember 2025 mit den Ergebnissen der Dreijahresumfrage 2025; der Entscheidung der Bank of England vom 5. November 2026; Bloomberg vom 28. April 2026.
Uladzimir Leuchankou ist Softwareentwickler mit einem Bachelor-Abschluss in Finanzen und Gründer von Signal2Forex. Er entwickelt die auf dieser Website angebotenen Trading-Roboter, darunter Forex V Portfolio, und betreibt sie auf einem Live-Konto, dessen Stream auf [Plattformname] übertragen wird. YouTubeDie Hinweise zu Spread-Limit und Stundenbalken in diesem Artikel stammen aus diesem Code. Kontakt: forexfactory1shop@gmail.com MQL5-Profil.



 Signal2forex.com - Beste Forex-Roboter und Signale


