
- Zinsen: Die Anleihenmärkte dürften im Vorfeld der Lohn- und Gehaltsabrechnungen gedämpft handeln
Die Anleihen schwankten gestern in der Nähe starker Eröffnungsniveaus. Trotz enttäuschender Daten in den USA lehnten die Märkte im Vorfeld des US-Feiertags (heute) und der Lohn- und Gehaltsabrechnungen (morgen) eine direktionale Positionierung ab. Wir rechnen heute mit einem geringen Handelsvolumen und sehr wenig Orientierung durch den Öko-Kalender. - Währungen: Trump warf der EU und China erneut Währungsmanipulation vor
EUR/USD stabilisierte sich im Bereich von 1.13. Die Ökodaten lieferten keine ausreichend starken Hinweise, um eine Richtungsbewegung auszulösen. Ein Tweet von Präsident Trump zur Währungsmanipulation in der EU und China hatte nur begrenzte und vorübergehende Auswirkungen. Heute wird der Handel auftragsgesteuert sein und sich aufgrund der Schließung der US-Märkte nur schwach entwickeln. EUR/GBP hält sich immer noch in Reichweite der 0.90-Marke
Die Sunrise Schlagzeilen
- Dreifacher Jackpot am WS gestern, wobei S&P (+0.77 %), DJI (+0.67 %) und Nasdaq (+0.75 %) während einer verkürzten Feiertagssitzung alle auf Rekordhochs schlossen. Der Handel in Asien ist gemischt. Japan (+0.6 %) schneidet besser ab.
- Präsident Trump sagte erneut, dass China und die EU ihre Währungen manipulieren, um mit den USA zu konkurrieren. Er fügte hinzu, dass die USA Maßnahmen ergreifen sollten, um diesem Wettbewerbsnachteil entgegenzuwirken, den er zuvor genannt hatte.
- Der Hongkong-Dollar ist in den letzten Tagen auf den höchsten Stand seit zwei Jahren gestiegen, da der höchste Interbankenkreditzins seit 2008 die Währung im Vergleich zum US-Dollar attraktiver macht.
- Seit dem Treffen von Trump und Xi am vergangenen Samstag führen Vertreter der USA und Chinas Telefongespräche, um die Handelsverhandlungen wiederzubeleben. Sie sagten, diese Gespräche würden nächste Woche fortgesetzt, machten jedoch keine Angaben zum Zeitpunkt der physischen Treffen.
- Die polnische Zentralbank hat gestern den Zinssatz stabil bei 1.50 % belassen. Gouverneur Glapinski sagte, die Zinssätze würden bis Ende 2021 stabil bleiben. Ein nächster Schritt könnte entweder nach oben oder nach unten erfolgen. Die Zentralbank geht davon aus, dass der VPI im nächsten Jahr steigen wird, bevor er im Jahr 2021 sinkt.
- Australiens Oberhaus des Senats wird voraussichtlich einem Steuersenkungsplan in Höhe von 110 Milliarden US-Dollar zustimmen, nachdem das Unterhaus des Parlaments ihn am Dienstag unterstützt hat. Die australische Zentralbank sagte, frühere fiskalische Anreize seien erforderlich, um die Ausgaben anzukurbeln und die Wirtschaft anzukurbeln.
- Der heutige Veranstaltungskalender wird die Märkte nicht inspirieren. Die USA sind geschlossen (4. Juli), in der EWU sind (veraltete) Einzelhandelsumsätze fällig. Als Redner ist EZB-Chefökonom Lane vorgesehen. Spanien und Frankreich erschließen den Anleihenmarkt
Währungen: Trump erneut beschuldigt EU und China der Währungsmanipulation
Hinweis: Unsere Programmierer haben eine profitabler Forex-Berater mit geringem risiko und stabilem gewinn!
Anleihen zeigen im Hinblick auf die Lohn- und Gehaltsabrechnungen wenig Richtung
Globale Kernanleihen starteten gestern auf einem besseren Fundament, nachdem Trump zwei Fed-Kandidaten ausgewählt hatte, von denen erwartet wird, dass sie die Argumente für niedrigere Zinsen unterstützen, während die künftige EZB-Präsidentin Lagarde wahrscheinlich zumindest Draghis sehr akkommodierende Geldpolitik fortsetzen wird. Die EWU-Zahlen (Einkaufsmanagerindex für den Dienstleistungssektor) waren weitgehend besser als erwartet, aber die US-Daten (ADP, ISM für das nicht verarbeitende Gewerbe) entsprachen nicht dem Konsens. Die Auswirkungen auf die Märkte waren jedoch überraschend begrenzt. Die Anleger haben sich entschieden, sich vor dem Feiertag am 4. Juli nicht auf eine bestimmte Richtung zu konzentrieren und warten auf die Gehaltsabrechnungen für Juni am Freitag. Stattdessen schwankten die Anleihen in der Nähe des Eröffnungsniveaus. Der Bullenmarkt der US-Renditekurve flachte ab, wobei die täglichen Renditeänderungen zwischen -0.2 Basispunkten (2 Jahre) und -2.4 Basispunkten (10 Jahre) lagen. Die Zinssätze für deutsche Anleihen änderten sich um +0.5 Basispunkte (2 Jahre) auf -1.8 Basispunkte (10 Jahre). Die 10-jährige Rendite testete den Einlagensatz von -0.40 %. Die griechischen Spreads (-11 Basispunkte) verengten sich deutlich. Der italienische Spread (-24 Basispunkte!) fiel zum ersten Mal seit Mai 200 unter 2018 Basispunkte, da BTPs zusätzliche Unterstützung erhielten, nachdem die Europäische Kommission beschlossen hatte, das Überschuldungsverfahren zurückzuhalten.
Die Wall Street verzeichnete gestern eine rekordverdächtige Performance. Alle drei großen Indizes (DJI, S&P500, Nasdaq) schlossen auf Allzeithochs. Doch asiatische Aktien konnten sich vom Optimismus der USA nicht trösten. Die Aktienmärkte werden heute Morgen gemischt gehandelt. Die Märkte suchen während einer eher trüben Sitzung mit begrenzten Volumina nach Orientierung. Der US-Anleihemarkt ist geschlossen. Der Deutsche Bund eröffnet auf dem gestrigen Schlusskurs.
Der heutige Wirtschaftskalender enthält wenig, was den Handel anregen könnte. Die US-Finanzmärkte sind wegen des Feiertags 4. Juli geschlossen. Die Einzelhandelsumsätze in der EWU sind veraltet (Mai) und wir bezweifeln, dass sie irgendwelche Auswirkungen haben werden. Es lohnt sich, die Rede von EZB-Chefökonom Lane zu verfolgen. Der Handel dürfte jedoch in engen Spannen und bei geringen Volumina gefangen sein. Wir gehen davon aus, dass (europäische) Anleihen den ganzen Tag über in der Nähe der jüngsten Höchststände bleiben werden.
Langfristige Perspektive: Die Verantwortung der EZB liegt wieder bei möglichen Lockerungsmaßnahmen, einschließlich einer Neuausrichtung der Wertpapierkäufe oder Zinssenkungen. Die Rendite 10-jähriger deutscher Staatsanleihen bewegt sich in der Nähe von Allzeittiefs und liegt nahe am Einlagensatz der EZB. Zum jetzigen Zeitpunkt gibt es keinen Auslöser, um diesen Tiefstständen zu entkommen, geschweige denn dem negativen Bereich. Mit einer Zinssenkung im Juli öffnete die Fed die Tür für Zinssenkungen. Die Rendite 10-jähriger US-Staatsanleihen fiel unter die Unterstützung von 2.01 % und pendelt sich in der Nähe des Niveaus von 2016 ein. Ein Wochenschlusskurs darunter (nach den Lohn- und Gehaltslisten vom Freitag) würde die Argumente für einen anhaltenden Durchbruch stärken und den Weg nach Süden ebnen.
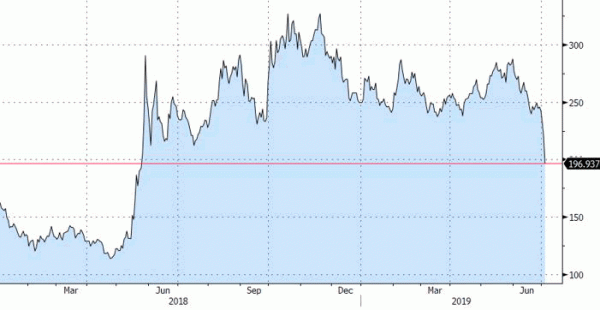
Der Spread zwischen Italien und Deutschland fällt zum ersten Mal seit Mai 200 unter 2018 Basispunkte.
Signal2forex-Test




 Signal2forex.com - Beste Forex-Roboter und Signale


