
Der US-Dollar notiert am Freitag gegenüber den Hauptwährungen im Minus, nachdem die US-Arbeitsmarktdaten (Non-Farm Payrolls, NFP) um 30,000 Stellen niedriger ausfielen als erwartet. Der letzte Datenpunkt lag bei 130,000. Dies ist zwar kein Grund zur Beunruhigung, da es immer noch auf einen soliden Beschäftigungssektor hindeutet, übt aber mehr Druck auf die Fed aus, die Zinsen zu senken, wenn das FOMC am 17./18. September tagt. Die Daten, die nächste Woche eintreffen, wären entscheidend, da die Inflation und die Einzelhandelsumsätze am 12. und 13. September veröffentlicht werden.
Die Risikobereitschaft hat diese Woche ein Comeback erlebt, da die Risikoereignisse nachließen, als Hongkong sein Auslieferungsgesetz zurückzog, ein No-Deal-Brexit zurückgewiesen wurde, da Boris Johnson schwere politische Niederlagen erlitt und die USA und China telefonierten. Die Europäische Zentralbank (EZB) wird das Hauptereignis sein, wenn sie am Donnerstag, den 12. September um 7:45 Uhr EDT ihre geldpolitische Entscheidung bekannt gibt, gefolgt von der Pressekonferenz von Präsident Draghi um 8:30 Uhr EDT.
EUR/USD Alle Augen auf EZB-Entscheidung und US-Inflation- und Einzelhandelsdaten
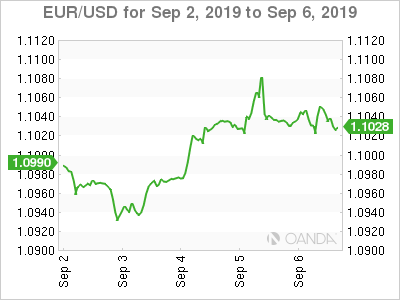
Der EUR/USD-Kurs wird am Freitag bei 1.1043 gehandelt, nachdem die US-Arbeitsmarktdaten (Non-Farm Payrolls, NFP) niedriger ausfielen als erwartet. Die Einheitswährung wird aufgrund der bevorstehenden Zinsentscheidung der EZB mit einer kleinen Marge von 0.08 % höher gehandelt. Die Märkte haben eine Zinssenkung um 10 Basispunkte für diese Woche vollständig eingepreist, wodurch der Einlagenzins auf -0.5 % sinken würde. Die EZB wird sich jedoch möglicherweise nicht damit zufrieden geben und hat zuvor erklärt, dass sie verschiedene andere Optionen prüft, darunter mehr QE, was derzeit am wahrscheinlichsten erscheint, möglicherweise begleitet von anderen Maßnahmen zur Begrenzung der negativen Auswirkungen negativer Einlagenzinsen auf die Banken in der Region.
Die EZB könnte wie bei der letzten Sitzung enttäuschen und dies könnte erneut der Fall sein, möglicherweise aufgrund der anderen außerordentlichen Maßnahmen, die die Märkte erwartet haben. Der EUR tendiert in Erwartung weiterer Anreize nach unten und da Lagarde im November das Amt übernehmen soll, besteht für die Zentralbank die Möglichkeit, vorerst abzuwarten.
USA und China führen im Oktober hochrangige Handelsgespräche
Die große Neuigkeit dieser Woche war, dass tatsächlich ein Telefonat zwischen China und den USA stattgefunden hat, das zu Handelsgesprächen zwischen Peking und Washington im Oktober geführt hat. Vizepremier Liu He und der US-Handelsbeauftragte Robert Lighthizer haben sich ins Zeug gelegt, um zu versuchen, ihren Zollkonflikt zu entschärfen. Der Handelskrieg zwischen den USA und China war ein großer negativer Faktor für das globale Wachstum und hat sichere Häfen begehrt gehalten, da Anleger in Scharen zu Gold, JPY und CHF strömten. Die globalen Aktienkurse sind infolgedessen gestiegen, da Handelsoptimismus wieder in Mode ist. Der Goldpreis ist am Donnerstag um 2 % gefallen, blieb aber im wöchentlichen Handel aufgrund der Vorstellung eines möglichen Handelsabkommens nahezu unverändert.
Der Brexit ist die Geschichte, die immer wieder neue Impulse setzt, wobei Neuwahlen der nächste mögliche Schritt sind. Boris Johnson hat eine Reihe von Niederlagen im Parlament erlitten, die die Wahrscheinlichkeit eines Brexits ohne Abkommen verringert haben. Die Entwicklungen am Wochenende könnten das Pfund beeinflussen, da wir uns auf der Zielgeraden der Scheidung zwischen der EU und Großbritannien befinden.
Die Proteste in Hongkong dauern noch an, doch die Demonstranten haben mit der Rücknahme des Auslieferungsgesetzes einen großen Sieg errungen. Sie bestehen jedoch weiterhin auf ihren anderen vier Forderungen und stoßen dabei auf Schweigen aus China. Es könnte am Wochenende eine militärische Reaktion Chinas geben, die das Feuer weiter anheizt und die Handelsgespräche verzögern könnte, wenn die internationale Gemeinschaft den Einsatz von Gewalt verurteilt.
Brexit
Nach den Ereignissen im Parlament dieser Woche stehen dem Land offenbar Wahlen bevor, möglicherweise schon am 15. Oktober, zwei Tage vor dem Gipfel des Europäischen Rates.
Boris Johnson ist durch zahlreiche Niederlagen in dieser Woche geschwächt und hat angesichts der Brexit-Frist am 31. Oktober, die nun wahrscheinlich verlängert wird, offenbar keine andere Wahl.
Die Situation kann sich allerdings noch ändern und es könnte vor der Suspendierung des Parlaments nächste Woche jede Menge Drama geben.
Das Pfund reagiert äußerst empfindlich auf Entwicklungen im Zusammenhang mit dem Brexit und das Wochenende ist normalerweise übersät mit Auftritten verschiedener Politiker. Dieses Wochenende dürfte es nicht anders sein, was sich bei der Eröffnung nächster Woche auf das Pfund auswirken könnte.
Rohstoffe
Die Handelsgespräche zwischen den USA und China haben den Druck auf die Rohstoffe etwas gemildert. Die Ölpreise haben sich dank einiger solider Daten aus den USA und einem starken Rückgang in dieser Woche verbessert, wie die EIA berichtete. Die Entwicklungen an der Iran-USA-Front und die Bemühungen Frankreichs und der EU, die US-Sanktionen zu umgehen, könnten die iranischen Ölreserven freisetzen und den Druck auf das schwarze Zeug erhöhen.
Geringe Nachfrage und höhere Produktion der OPEC verhindern, dass die Rohölpreise zu schnell steigen. Rohstoffe reagieren empfindlich auf Handelskriegsrhetorik. Eskalationen von beiden Seiten werden zu niedrigeren Rohstoffpreisen führen.
Das Marktgeschehen in dieser Woche zu sehen:
Montag, September 9
- 4: 30am GBP BIP m / m
- 4: 30am GBP Industrieproduktion m / m
Mittwoch September 11
- 10: 30am USD Rohölbestände
Donnerstag, September 12
- 7: 45am EUR Hauptrefinanzierungssatz
- 7:45 Uhr EUR Geldpolitische Erklärung
- 8: 30am EUR EZB-Pressekonferenz
- 8:30 Uhr USD VPI
Freitag, September 13
- 8: 30am USD Einzelhandelsumsätze m / m
* Alle Zeiten EDT
Signal2forex Forex Roboter




 Signal2forex.com - Beste Forex-Roboter und Signale


