
US-Höhepunkte
- In den Handelsverhandlungen zwischen den USA und China gab es in dieser Woche gute Nachrichten, als der Präsident eine Verschiebung der Zölle ankündigte und China wichtige landwirtschaftliche Güter (Schweinefleisch und Sojabohnen) von den geltenden Zöllen ausnahm.
- Die Europäische Zentralbank senkte diese Woche ihren Leitzins weiter in den negativen Bereich und kündigte einen Plan an, die Ankäufe von Vermögenswerten wieder aufzunehmen, der "so lange wie nötig" andauert, um die Inflation wieder auf das Ziel zu bringen.
- Die US-Kerninflation zog im August an und die Einzelhandelsumsätze übertrafen die Erwartungen. Trotzdem dürfte die Fed die Leitzinsen bei ihrem Treffen in der nächsten Woche um 25-Basispunkte senken, was wahrscheinlich auf das globale Wachstum und den Gegenwind zum Handel zurückzuführen ist.
Kanadische Höhepunkte
- Die Baubeginne übertrafen im August die Erwartungen, was auf einen Anstieg sowohl bei Ein- als auch bei Mehrfamilienhäusern zurückzuführen war. Der Anstieg des Neubaus seit dem Frühjahr ging mit einer Verbesserung der zugrunde liegenden Fundamentaldaten einher.
- Die Haushaltsbilanzen haben sich im zweiten Quartal gestärkt, da sowohl die finanziellen als auch die nicht finanziellen Vermögenswerte gestiegen sind. Die Verschuldung der privaten Haushalte im Verhältnis zum verfügbaren Einkommen ging im dritten Quartal in Folge zurück, da das Einkommenswachstum die Verschuldung überstieg.
- Höhere Zinssätze schaden den verfügbaren Haushaltseinkommen. In den kommenden Quartalen ist jedoch eine gewisse Erleichterung zu erwarten, da der jüngste Rückgang der Hypothekenzinsen zu niedrigeren Hypothekenzinsen führt.
Die Finanzmärkte zeigten sich in dieser Woche angesichts der Anzeichen für Fortschritte bei den Handelsgesprächen zwischen China und den USA optimistisch. Am Mittwoch twitterte Präsident Trump, dass "aus Kulanz" die für Oktober geplante Tariferhöhung von 1st (wobei die Rate von 25% auf 30% angehoben wurde) Importe in Höhe von über 200 Mrd. USD) würden auf den 15. Oktober verschoben. China reagierte, indem es die Exporte von Schweinefleisch und Sojabohnen aus den USA von den 25-Agrarzöllen befreite.
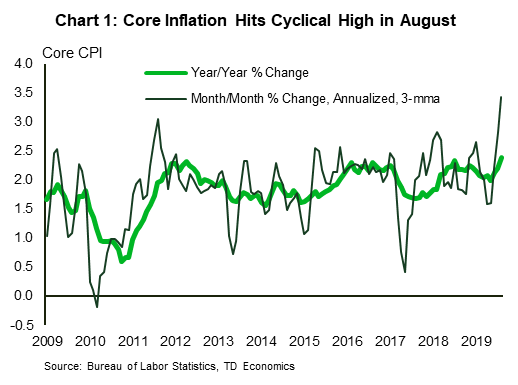
In anderen Präsidenten-Tweets riet Trump der Fed erneut, die Zinsen zu senken und diesmal „auf Null oder weniger“ zu setzen. Der Präsident führte als Rechtfertigung „keine Inflation“ an. Nur einen Tag später zeigten die Daten des Verbraucherpreisindex (VPI) für August einen Anstieg der Kerninflationsrate (ohne Nahrungsmittel und Energie) auf 2.4% im Jahresvergleich (im Jahresvergleich), den höchsten Stand seitdem Die Erholung begann (Grafik 1). Auf Basis des gleitenden Durchschnitts von drei Monaten sind die Kernpreise um 3.4% (annualisiert) gestiegen, ein bemerkenswerter Ausbruch aus den letzten Jahren. So sehr es ein Zeichen für eine heiße Wirtschaft ist, spiegeln steigende Preise auch die Auswirkungen der Zölle wider. Die Kerngüterpreise stiegen im August um 0.8% (im Jahresvergleich), der schnellste Anstieg seit über sieben Jahren.
Trumps Ermahnung zur Fed erfolgte vor der Entscheidung der EZB am Mittwoch, den Einlagensatz um 10-Basispunkte auf ein neues Tief von negativen 0.5% zu senken. Die Entscheidung der EZB spiegelt jedoch nicht die wirtschaftliche Stärke, sondern die Schwäche wider. Rechtzeitig zeigten die Daten, dass die Industrieproduktion im Euroraum im Juli um 0.4% zurückgegangen ist. Die Inflation in Europa ist ebenfalls niedriger als in den USA und bewegt sich nahe der 1% -Marke. Die serielle Enttäuschung über die Inflation hat die EZB veranlasst, einen Plan anzukündigen, der die Zinssätze unverändert lässt, "bis die Inflationsaussichten sich ihrem Ziel stabil annähern". Präsident Draghi sagte in seiner Pressekonferenz, dass der Ball jetzt vor Gericht der Finanzpolitik stehe und brachte die Hoffnung zum Ausdruck, dass die Regierungen mit zusätzlichen Ausgaben reagieren würden, um die Wirtschaft zu unterstützen und die Inflation wieder auf das Ziel zu bringen.
Zurück in die USA muss der Präsident nicht lange auf die nächste Zinsentscheidung warten. Das Federal Open Market Committee (FOMC) tritt nächste Woche zusammen und wird voraussichtlich eine Senkung der 25-Basispunkte erzielen. Das FOMC wird wahrscheinlich den tarifbedingten Anstieg der Verbraucherpreise durchschauen, aber mit einer Arbeitslosenquote von 3.7% gibt es derzeit wenig Anlass für einen vollständigen Kürzungszyklus. Das Treffen wird mit aktualisierten Wirtschaftsprognosen kommen. Vielleicht sogar mehr als die kurzfristigen Prognosen, suchen wir nach einer Abwanderung der langfristigen Projektionen der Fed für die Fed Funds Rate und die Arbeitslosenquote, die zumindest einen Teil des Rückgangs bestätigen könnten, den wir in diesem Jahr gesehen haben Anleiherenditen und geben einen Eindruck davon, wo die Politik in den kommenden Monaten und Quartalen landen könnte.
Angesichts einer etwas dynamischeren Inflation und der Anzeichen dafür, dass ein sich immer weiter verschärfender Handelskrieg möglicherweise nicht das wahrscheinlichste Ergebnis ist, beginnen Anleiheinvestoren möglicherweise zu überdenken, wie niedrig die Fed sein wird. Die Renditen haben sich im September erholt (Grafik 2), und wenn die Wirtschaft eine Rezession vermeiden kann, sind möglicherweise noch weitere Steigerungen zu erwarten.
Mit dem in dieser Woche verfassten Wahlbericht werden die Schlagzeilen in den nächsten fünf Wochen zunehmend von Wahlversprechungen geprägt sein, sodass die Wirtschaftsindikatoren wahrscheinlich die zweite Geige spielen werden. Trotzdem ist es in einer Zeit, in der ein einziger Tweet die Marktstimmung von einem Boom in einen trüben verschieben kann, wichtig, den Puls der kanadischen Wirtschaft zu verfolgen, wie es der Fluss der Indikatordaten andeutet.
Die Daten dieser Woche zeigten, dass die kanadische Wirtschaft Mitte dieses Jahres wieder ein kräftiges Expansionstempo erreicht hat. Der boomende Wohnungsneubau ist richtungsweisend. Über 227k-Einheiten wurden im August vorwiegend Mehrfamilieneinheiten gestartet. Einfamilienhaus-Starts zeigten nach einem Einbruch zu Beginn des Jahres weiterhin einen Aufschwung. Der Aufwärtstrend war im Allgemeinen breit abgestützt, und alle Regionen mit Ausnahme von British Columbia verzeichneten eine Verbesserung. Nach einigen Monaten der Stärke setzte ein Rückgang ein. Insgesamt scheint die Flaute im Wohnungsneubau nach den B-20-Vorschriften zu Beginn von 2018 nun im Rückspiegel zu liegen.
Es ist nicht überraschend, dass der Anstieg des Neubaus in diesem Frühjahr mit einer Verbesserung der fundamentalen Treiber der Wohnraumnachfrage zusammenfiel. Das Beschäftigungs- und Einkommenswachstum hat die Erwartungen übertroffen, das Bevölkerungswachstum war robust und die Kreditkosten sind gesunken. Betrachtet man die Kluft zwischen Wohnungsgenehmigungen und Neubau, so scheint der jüngste Anstieg des Neubaus mehr Spielraum zu bieten (Grafik 1). Bei sich verbessernden Nachfragesituationen ist es gut zu sehen, dass das Immobilienangebot anzieht.
Eine Verbesserung der Haushaltsbilanzen im zweiten Quartal ist ein weiteres Zeichen für die Widerstandsfähigkeit der kanadischen Haushalte. Das Vermögen der privaten Haushalte stieg im zweiten Quartal, da sowohl die finanziellen als auch die nichtfinanziellen Vermögenswerte stiegen. Die Verschuldung der privaten Haushalte stieg im Quartal ebenfalls an. Die Verschuldung der privaten Haushalte im Verhältnis zum Einkommen sank jedoch saisonbereinigt auf 177.1%. Dies war der dritte Rückgang in Folge, da das Wachstum der verfügbaren Haushaltseinkommen über dem Anstieg der Verschuldung lag.
Trotzdem nehmen höhere Zinssätze den verfügbaren Einkommen der privaten Haushalte einen Bissen. Die Schuldendienstquote stieg im Quartal auf 14.9%, ein neues Allzeithoch. Der Schuldendienst umfasst sowohl Kapital- als auch Zinszahlungen. Die Aufschlüsselung des Verhältnisses in seine Bestandteile zeigt, dass der jüngste Anstieg hauptsächlich durch Zinszahlungen bedingt war - ein Spiegelbild der in der Vergangenheit gestiegenen Zinssätze. Insgesamt machen Hypothekenzinszahlungen und nicht hypothekarische Zinszahlungen nun etwa 7.5% des verfügbaren Haushaltseinkommens aus, den höchsten Anteil seit der 2009-Rezession, als die Zinssätze viel höher waren (Grafik 2).
Da sich ein guter Teil des verfügbaren Einkommens in der Vergangenheit auszahlen wird, mussten die Haushalte in den letzten Jahren weniger Geld für neue Waren und Dienstleistungen ausgeben. Durch den jüngsten Rückgang der globalen Anleiherenditen sind die inländischen Hypothekenzinsen jedoch gesunken. Dies wird sich allmählich in niedrigeren Hypothekenzinszahlungen niederschlagen, wenn der Bestand an Hypotheken steigt, was den Haushalten eine gewisse Erleichterung verschafft. Insgesamt dürfte dies die Verbraucherausgaben in den kommenden Quartalen stärker unterstützen.
USA: Bevorstehende wichtige Wirtschaftsdaten
US-amerikanische FOMC-Zinsentscheidung
Veröffentlichung: September 18, 2019
Zurück: 2.00-2.25%
TD-Prognose: 1.75-2.00%
Konsens: 1.75-2.00%
Wir gehen davon aus, dass die Fed nächste Woche die Leitzinsen um 25bp wieder senkt und sich verdoppelt, nachdem sie auf der Juli-Sitzung ihre Leitzinsen erstmals seit über einem Jahrzehnt gesenkt hat. Das FOMC wird die zusätzlichen Vorkehrungen wahrscheinlich weiterhin als „Anpassung während des Zyklus“ oder als „Kürzung von Versicherungen“ und nicht als Beginn eines Lockerungszyklus charakterisieren. Sie werden jedoch nicht die Tür für zusätzliche Kürzungen schließen, und wir suchen nach einem weiteren 25bp-Schnitt, bevor das Jahr vorbei ist. Der Punktediagramm sollte eine Anzahl von FOMC-Wählern widerspiegeln, die für dieses Jahr eine 75bp-Gesamterleichterung prognostizieren, aber nicht genug, um den Median auf dieses Niveau zu senken. Die Präsidenten George und Rosengren sollten sich bei dem Treffen erneut widersprechen.
Kanada: Anstehende wichtige Wirtschaftsfreigaben
Canadian Manufacturing Sales - Juli
Veröffentlichung: September 17, 2019
Zurück: -1.2%
TD Prognose: -0.2%
Konsens: NA
Der Umsatz im verarbeitenden Gewerbe wird im Juli voraussichtlich um 0.2% im Monatsvergleich sinken, was zum ersten Mal seit Mitte des Jahres zu einem Rückgang seit 2016 führen würde. Die Exportaktivitäten waren im Juli gemischt mit Zuwächsen bei 6 der 11-Produktgruppen, aber die Arbeitsmarktdaten waren weitaus positiver, da 6 weniger Fertigungsjobs und ein deutlicher Rückgang der geleisteten Arbeitsstunden zu verzeichnen waren. Neben schwächeren PMI-Daten deutet dies auf einen weiteren Rückgang in der Headline-Serie hin, obwohl die realen Produktionsumsätze wie im Juni aufgrund niedrigerer Fabrikpreise über dem Nenndruck liegen dürften.
Kanadische Einzelhandelsverkäufe - Juli
Veröffentlichung: September 20, 2019
Zurück: 0.0%, Ex-Auto: 0.9%
TD Prognose: 0.9%, Ex-Auto: 0.6%
Konsens: NA
Der kanadische Verbraucher wird im Juli ein Comeback feiern. Die Einzelhandelsumsätze werden voraussichtlich um 0.9% gegenüber dem Vormonat steigen. Kraftfahrzeuge werden eine Quelle der Stärke für einen soliden Anstieg der vorläufigen Autoverkäufe sein, der von der jüngsten Erholung des Immobilienmarktes und der Verbraucherstimmung profitieren dürfte. Die Verkäufe von Tankstellen werden auch bei höheren Preisen für Rückenwind sorgen, während die Kernverkäufe (z. B. Auto- und Gasverkäufe) nach einem Anstieg von 1.7% im Juni - dem größten seit 2016 - leichtere Zuwächse verzeichnen dürften. Das Einzelhandelsvolumen dürfte um rund 0.5 steigen % aufgrund eines beträchtlichen Anstiegs der Konsumgüterpreise, der nach der schwachen Leistung im zweiten Quartal einen Anker für den Konsum der privaten Haushalte im dritten Quartal bilden wird.
Kanadischer VPI-August
Veröffentlichung: September 18, 2019
Zurück: 0.5% m / m, 2.0% y / y, Index: 137.0
TD Prognose: -0.3% m / m, 1.7% y / y, Index: 136.5
Konsens: NA
Die Gesamtinflation dürfte mit einem Rückgang von 2.0% auf 1.7% gegenüber dem Vormonat im August unter das Ziel fallen, wobei die Preise um 0.3% gegenüber dem Vormonat sinken dürften. Niedrigere Benzinpreise werden die Hauptursache für die Verlangsamung sein. Der um 4% gesunkene Preis an der Pumpe würde zu einem höheren Energieverbrauch (0.28pp) gegenüber dem Vorjahr beitragen. Dieser Gegenwind wird sich voraussichtlich auf 0.4pp verstärken bis September, bevor die Basiseffekte des 2018Q4-Einbruchs bei den Ölpreisen eine rasche Erholung gegenüber dem Vorjahr bewirken.
Ansonsten erwarten wir einen moderaten Rückgang der Lebensmittelpreise, da die Agrarpreise zurückgehen. Die Kernkomponente wird durch einen erwarteten Rückgang der Flugpreise nach dem Anstieg von 14% im letzten Monat belastet. Frühere Fälle ähnlicher Stärke hatten in den folgenden Monaten übergroße Korrekturen zur Folge, aber der Zeitpunkt kann schwierig zu bestimmen sein, so dass wir eine teilweise Korrektur vornehmen müssen. Im Gegensatz zu den Flugpreisen scheint der Anstieg der Reiseleistungen um 7% im letzten Monat hauptsächlich von saisonalen Faktoren abhängig zu sein, und wir sollten erst mit einer bedeutenden Korrektur bis Q4 rechnen.
Angesichts des Rückgangs des Gesamt-VPI, der größtenteils durch übergroße Schwankungen in zwei Komponenten verursacht wird, erwarten wir nicht die gleichen Auswirkungen auf die Kern-VPI-Maßnahmen, die ein breiter Rückgang des Preisdrucks anzeigen würde. Die bevorzugten Kernkennzahlen der Bank of Canada werden voraussichtlich im August bei durchschnittlich 2.0% im Jahresvergleich liegen, während die Ex. Die Lebensmittel- und Energiemaßnahme sollte von 2.0% im Jahresvergleich auf 2.1% sinken.
Signal2forex Forex Roboter




 Signal2forex.com - Beste Forex-Roboter und Signale


