
Der letzte Monat des Jahres 2019 wird nächste Woche mit Sitzungen der Zentralbanken und dem US-Arbeitsmarktbericht beginnen und die Märkte beleben, da viele Händler von der Thanksgiving-Pause in den USA zurückkehren. Der Bericht über die Beschäftigung außerhalb der Landwirtschaft wird natürlich das wichtigste Highlight sein, da ein positiver Wert dort das sich verbessernde Bild der US-Wirtschaft weiter verstärken und den Dollar ankurbeln könnte. Aber auch die ISM-Einkaufsmanagerindizes für das verarbeitende Gewerbe und den nicht-verarbeitenden Sektor werden in den kommenden Tagen eine wichtige Rolle bei der Orientierung des Greenback spielen. Andernorts wird erwartet, dass sowohl die Reserve Bank of Australia als auch die Bank of Canada unverändert bleiben. Auch die BIP-Zahlen aus Australien werden im Auge behalten, was für australische Händler eine arbeitsreiche Woche bedeutet. Im Rohstoffsektor treffen sich unterdessen die wichtigsten Ölproduzenten in Wien, um zu entscheiden, welche Produktionsquoten festgelegt werden sollen.
RBA-Sitzung und BIP des 3. Quartals im Fokus für Aussie
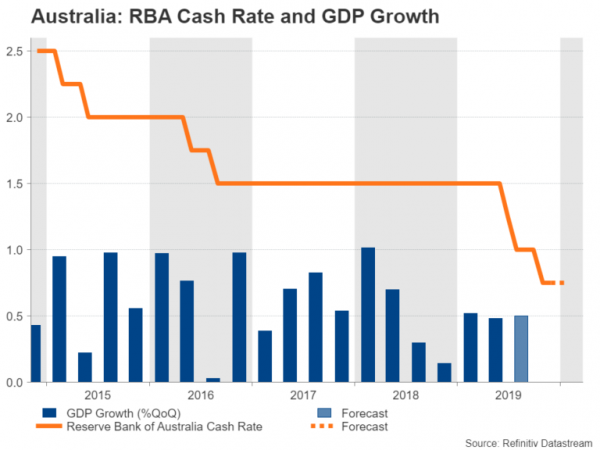
Der risikoempfindliche australische Dollar konnte vom Optimismus hinsichtlich des Handelsabkommens nicht profitieren, da die australische Wirtschaft zu sehr in den Handelsstreit zwischen den USA und China verstrickt zu sein scheint, als dass sich die Aussichten bald aufhellen könnten. Auch Gespräche über quantitative Lockerung helfen dem Aussie nicht, obwohl RBA-Gouverneur Philip Lowe angedeutet hat, dass das Land „weit davon entfernt“ sei. Lowe wird nächste Woche eine weitere Gelegenheit bekommen, die Dinge richtigzustellen, wenn die RBA am Dienstag zu ihrer letzten Sitzung des Jahres zusammenkommt.
Die Zinsterminkontrakte deuten derzeit darauf hin, dass der Leitzins im Dezember mit einer Wahrscheinlichkeit von 90 % bei 0.75 % belassen wird. Die Anleger sind sich jedoch sicher, dass die RBA im nächsten Jahr wieder eine Zinssenkung vornehmen wird. Die Frage ist, wie bald die nächste Senkung erfolgen wird. Hinweise dazu werden nicht nur in der politischen Erklärung der RBA zu finden sein, sondern auch in einer Reihe von Q3-Daten, die nächste Woche aus Australien erwartet werden.
Die Zahlen für das dritte Quartal zu Unternehmensbeständen, dem nächsten Exportbeitrag und dem Bruttoinlandsprodukt (BIP) werden jeweils am Montag, Dienstag und Mittwoch veröffentlicht. Es wird erwartet, dass das BIP in den drei Monaten bis September gegenüber dem Vorquartal um 0.5 % gewachsen ist, also im gleichen Tempo wie im zweiten Quartal.
Darüber hinaus werden die Daten für Oktober zu Baugenehmigungen (Montag) und Einzelhandelsumsätzen (Donnerstag) sowie am Montag der Caixin/IHS Markit-Einkaufsmanagerindex für das verarbeitende Gewerbe aus China beobachtet.
Japanische Haushaltsausgaben dürften im Oktober eingebrochen sein
Nachdem Japans Einzelhandelsumsatzzahlen für Oktober diese Woche schlechter als erwartet ausgefallen sind, werden sich am kommenden Freitag alle Augen auf die Zahlen zu den Haushaltsausgaben richten, die einen umfassenderen Einblick in die Entwicklung des Konsums nach der Mehrwertsteuererhöhung am 1. Oktober geben sollten. Die Haushaltsausgaben dürften im Oktober im Vergleich zum Vormonat um 9.8 Prozent eingebrochen sein – etwas besser als der Rückgang von 14 Prozent im April 2014, als die Mehrwertsteuer zuletzt erhöht wurde.
Am selben Tag werden auch Zahlen zum Lohnwachstum veröffentlicht. Das Wachstum der gesamten Bareinkommen war im September positiv, nachdem es den Großteil des Jahres über gesunken war. Eine weitere Beschleunigung des Lohnwachstums im Oktober könnte die Sorgen über einen anhaltenden Konsumrückgang lindern, wenn die Daten zu den Haushaltsausgaben düster ausfallen.
Vor den Veröffentlichungen am Freitag wird am Montag die Schätzung für die Investitionsausgaben im dritten Quartal beobachtet, die normalerweise ein guter Indikator dafür ist, ob die anfängliche BIP-Wachstumsprognose zu einer Revision neigt. Sofern es jedoch nicht zu einem schockierend starken Rückgang des privaten Konsums kommt, werden die Daten der nächsten Woche wahrscheinlich keine große Reaktion beim Yen hervorrufen, da die Bank von Japan die Messlatte für eine weitere geldpolitische Lockerung hoch gelegt hat.
Letzte PMIs als europäisches Highlight
Es wird eine relativ ruhige Woche in der Eurozone und im Vereinigten Königreich. Die Hauptattraktionen sind die endgültigen PMI-Ergebnisse von IHS Markit sowie die deutschen Auftrags- und Produktionszahlen der Industrie. Der endgültige PMI für das verarbeitende Gewerbe wird zuerst am Montag veröffentlicht, der PMI für den Dienstleistungssektor folgt am Mittwoch. In Großbritannien wird am Dienstag auch der PMI für das Baugewerbe veröffentlicht.
Sowohl der Euro als auch das Pfund gerieten durch die Vorabveröffentlichungen für November der letzten Woche unter Druck, die eine unerwartete Schwäche im Dienstleistungssektor zeigten. Die beiden Währungen dürften daher einige Gewinne machen, wenn es zu Aufwärtskorrekturen der endgültigen Zahlen kommt, insbesondere bei den Dienstleistungs-PMIs.
Für den Euro sind jedoch die deutschen Industrieindikatoren für Oktober vielleicht noch bedeutsamer. Jedes Anzeichen dafür, dass der Rückgang im verarbeitenden Gewerbe in Europas größter Volkswirtschaft seinen Tiefpunkt erreicht, könnte dazu beitragen, die Einheitswährung aus der Flaute zu holen. Die Industrieaufträge werden am Donnerstag erwartet, die Industrieproduktion am Freitag. Weitere Daten, die es zu beachten gilt, sind die revidierten BIP-Schätzungen für die Eurozone für das dritte Quartal und die Einzelhandelsumsätze für Oktober am Donnerstag.
Bank of Canada dürfte Zinssätze stabil halten
Die Marktwahrscheinlichkeit einer Zinssenkung der Bank von Kanada im Dezember stieg sprunghaft an, nachdem Gouverneur Stephen Poloz bekannt gab, dass der EZB-Rat bei seiner Sitzung am 30. Oktober die Vorzüge einer Zinssenkung erörtert hatte. Diese Erwartungen kehrten sich jedoch schnell um, als Poloz drei Wochen später seine Meinung änderte und einen neutraleren Ton anschlug.
Anleger gehen derzeit davon aus, dass die Wahrscheinlichkeit einer Zinssenkung am Mittwoch, wenn die BoC ihre letzte Sitzung des Jahres abhält, bei weniger als 5 % liegt. Eine Zinssenkung im Jahr 2020 scheint auch nicht mehr so sicher wie noch vor wenigen Wochen. Dennoch wird Poloz bei der Sitzung wahrscheinlich wiederholen, dass die Risiken weiterhin nach unten tendieren, da der Handelskrieg weiter tobt.
Ungewöhnlicherweise haben sich diese veränderten Erwartungen jedoch nicht im Dollar/Loonie-Paar niedergeschlagen. Der kanadische Dollar behielt seine Verluste nach der Sitzung im Oktober bei, da die US-Daten seitdem den Dollar stützten, während die kanadischen Indikatoren eher schwach waren und den Loonie unter Druck setzten.
Wenn es Poloz nicht gelingt, die Haltung der BoC klarzustellen, können sich Händler möglicherweise am kanadischen Beschäftigungsbericht für November orientieren, der am Freitag erscheint.
Weiteres Aufwärtspotenzial für den Dollar durch NFP?
Der US-Dollar hat in der vergangenen Woche einen Aufwärtstrend gezeigt, da positive Schlagzeilen aus dem Handel und ermutigende Konjunkturindikatoren aus den USA der Währung einen doppelten Auftrieb verliehen haben. Die Serie optimistischer Veröffentlichungen könnte nächste Woche mit den ISM-PMIs und dem äußerst wichtigen Arbeitsmarktbericht fortgesetzt werden.
Der ISM-Einkaufsmanagerindex für das verarbeitende Gewerbe wird am Montag veröffentlicht und soll im November von 48.3 auf 49.4 steigen. Dies würde andere aktuelle Daten bestätigen, die darauf hindeuten, dass sich der Sektor möglicherweise zu erholen beginnt. Die ADP-Umfrage zur privaten Beschäftigung am Mittwoch sollte einen Hinweis darauf geben, was vom Regierungsbericht am Freitag zu erwarten ist. Wichtiger noch ist, dass am Mittwoch der ISM-Einkaufsmanagerindex für das nichtverarbeitende Gewerbe genau beobachtet wird. Der zusammengesetzte ISM-Index, der Dienstleistungen und andere nichtverarbeitende Aktivitäten misst, soll im November leicht auf 54.5 zurückgehen, nachdem er im Vormonat auf 54.7 gestiegen war.
Weitere Daten folgen am Donnerstag mit Handelszahlen und Fabrikaufträgen für Oktober, aber der Fokus des Marktes wird eigentlich auf dem Bericht über die Beschäftigung außerhalb der Landwirtschaft am Freitag liegen. Die NFP-Zahl für November wird bei 183 erwartet, eine Verbesserung gegenüber dem Zuwachs von 128 Arbeitsplätzen im Vormonat. Die Arbeitslosenquote von 3.6 % wird voraussichtlich unverändert bleiben, während die durchschnittlichen Löhne voraussichtlich um 0.3 % m/m gestiegen sind, was einer leichten Beschleunigung gegenüber dem Vormonat entspricht. Zu guter Letzt wird am Freitag auch die vorläufige Verbraucherstimmungsumfrage der University of Michigan die Runde machen.
Sollten die Zahlen der nächsten Woche weitgehend positiv ausfallen, dürfte der Dollar seine Kursgewinne ausbauen. Allerdings dürften die Bullen Schwierigkeiten haben, die wichtigen Widerstandspunkte gegenüber dem Euro und dem Yen zu überwinden, die bei 1.10 pro Euro bzw. 109.60 Yen liegen.
OPEC+ begegnet Abwärtsrisiko für Ölpreise
Die OPEC, Russland und andere große Produzenten werden sich am kommenden Donnerstag und Freitag treffen, um zu entscheiden, ob die derzeitige Vereinbarung zur Fördermengenbegrenzung über März 2020 hinaus verlängert werden soll. Es besteht Einigkeit darüber, dass die OPEC-geführte Allianz einer Verlängerung der Vereinbarung bis Juni zustimmen wird, obwohl eine längere Verlängerung bis Ende 2020 möglich ist.
Saudi-Arabien fordert noch tiefere Kürzungen, um die Preise vor dem Börsengang des staatlichen Ölgiganten Saudi Aramco anzukurbeln. Andere Länder wie Russland sind jedoch gegen weitere Produktionskürzungen.
Das heißt nicht, dass man eine überraschende Ankündigung größerer Kürzungen der bestehenden Quoten außer Acht lassen sollte, aber die meisten Berichte deuten darauf hin, dass es nicht genügend Unterstützung für strengere Produktionsbeschränkungen gibt. Und da viele Branchenanalysten für Anfang 2020 ein Überangebot vorhersagen, ist es unwahrscheinlich, dass die Ölpreise ihre Aufwärtsphase bis ins nächste Jahr fortsetzen können.




 Signal2forex.com - Beste Forex-Roboter und Signale


