
US-Überprüfung
Ein Blick auf die Erholung, die hätte stattfinden können
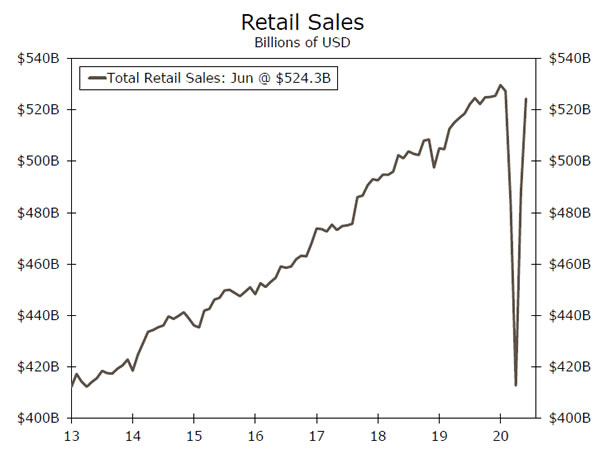
- Zwei gegensätzliche Themen wetteiferten diese Woche auf den Finanzmärkten um Aufmerksamkeit. Das erste ist, dass die Wirtschaftsdaten größtenteils weiterhin positiv überraschen und die Aussicht auf eine schwer fassbare V-förmige Erholung noch nicht ausschließen. Das Diagramm rechts, das das Niveau der Einzelhandelsumsätze darstellt, bietet ein gutes Beispiel: Näher an einem V kommt man kaum heran.
- Doch die Erholung könnte durch genau das gebremst werden, was uns überhaupt erst in dieses Schlamassel gebracht hat. Die Zahl der Coronavirus-Infektionen nimmt weiter zu und erreichte am Donnerstag sogar einen Tagesrekord von über 78, während Behörden und Unternehmen ihre Einwohner und Kunden zunehmend zum Tragen von Masken verpflichten, um die Ausbreitung zu stoppen.
Gerade als das Vertrauen der Kleinunternehmen zurückkehrte
Der NFIB Small Business Optimism Index stieg im Juni um 6.2 Punkte auf 100.6, da die Wiedereröffnung von Unternehmen die Erwartungen und die Einstellungszahlen stärkte. Die Erholung des Optimismus bei Kleinunternehmen ist ermutigend, aber wir befürchten, dass sie noch etwas verfrüht sein könnte. Die Umfrage kam wahrscheinlich zu früh, um den anhaltenden Anstieg neuer COVID-19-Fälle widerzuspiegeln, die nun eine neue Runde von Schließungen ausgelöst haben.
Der tägliche Anstieg der in den Vereinigten Staaten am Donnerstag gemeldeten Neuinfektionen erreichte einen Rekordwert von 78,389. Während ein Teil des Anstiegs auf vermehrte Tests zurückzuführen sein könnte, lag die Positivitätsrate bei 8.5 %, verglichen mit 4.3 % Anfang Juni. Es ist also teilweise auf vermehrte Tests zurückzuführen, aber fast doppelt so viele Menschen, die getestet werden, gehen mit einer positiven Diagnose davon.
Eine scharfe Wende war für IP nie in Sicht
Als im Juni immer mehr Fabriken des Landes wieder öffneten, wuchs die Produktion im verarbeitenden Gewerbe um 7.2 %. Die Produktion von Autos und Teilen verzeichnete einen weiteren deutlichen Aufschwung (plus 105 %), als die Verbraucher wieder zu den Händlern zurückkehrten. Im Vergleich zum Mai erstreckte sich die Erholung jedoch über den Automobilsektor hinaus, da die Produktion in allen großen verarbeitenden Branchen im Juni stieg. Trotzdem ist die Produktion im verarbeitenden Gewerbe seit Januar immer noch um 11 % gesunken.
Die gesamte Industrieproduktion (IP) stieg um bescheidenere 5.4 %, da die niedrigen Ölpreise weiterhin die Energiegewinnung belasten. Der Bergbau, der etwa 15 % der IP ausmacht, sank um 2.9 %. Dieser Rückgang ist jedoch geringer als im Mai, da die Nachfrage nach Öl und damit die Preise mit der Wiedereröffnung der Wirtschaft etwas angezogen haben.
V-förmige Erholung der Einzelhandelsumsätze
Der Bericht über die Einzelhandelsumsätze für Juni fiel viel besser aus als erwartet. Der Anstieg um 7.5 % im Juni übertraf die Erwartungen deutlich und brachte das Gesamtniveau der Einzelhandelsumsätze in Schlagdistanz zu seinem Höchststand vor der Rezession. Der größte Teil des Zuwachses entfiel auf Bekleidungsgeschäfte (+105.1 %), Autoverkäufe (+8.2 %) und Restaurants (+20.0 %). Sportartikelgeschäfte legten im Juni um weitere 26.5 % zu und hoben diese Kategorie auf ein Niveau, das mehr als 20 % über ihrem Höchststand vor der Rezession liegt.
Laut dem Juni-Bericht liegen die gesamten Einzelhandelsumsätze nur 1.0 % unter ihrem Höchststand vor dem Virus und die Kontrollgruppe 1.4 % über ihrem Höchststand. Ohne die Virus-Erholung würden die Einzelhandelsumsätze vor einer vollständigen Erholung stehen.
Dieser Bericht könnte das beste Beispiel dieser Woche für die Erholung sein, die hätte stattfinden können. Das heißt nicht, dass die Umsätze zum Einbruch verurteilt sind, aber es ist fair zu sagen, dass die Erholung flüchtig sein könnte, da das Land mit einer Wiederbeschleunigung des Wachstums zu kämpfen hat, die neue Schließungen erzwingen könnte. Die kommenden Monate könnten für den Einzelhandelsausblick nicht so reibungslos verlaufen. Während die Zahlen für Mai und Juni von niedrigen Basiseffekten sowie einer allmählichen Lockerung der Ausgangsbeschränkungen in vielen Teilen des Landes profitierten, wird der Juli nicht den gleichen Rückenwind haben. Die „leichten Gewinne“, die durch stark eingeschränkte Ausgaben möglich wurden, wurden bereits realisiert. Ein Zurück zu Null mit einem flächendeckenden Shutdown ist aus vielen Gründen unwahrscheinlich, aber eine bloße Verlangsamung des Wiedereröffnungsprozesses wird zu einer weniger robusten Erholung nicht nur der Verbraucherausgaben, sondern auch anderer Teile der Wirtschaft führen.
US Outlook
Verkäufe bestehender Häuser • Mittwoch
Obwohl sich im Mai in weiten Teilen des Landes noch immer im Lockdown befand, erwarten wir für Juni eine solide Erholung der Verkäufe bestehender Eigenheime. Die schwebenden Eigenheimverkäufe, die den bestehenden Verkäufen um ein bis zwei Monate voraus sind, stiegen im Mai um 44 %. Darüber hinaus stiegen die Hypothekenanträge für Eigenheimkäufe im vergangenen Monat auf den höchsten Stand seit 11 Jahren. Auch die Verkäufe neuer Eigenheime, die am Freitag veröffentlicht werden, dürften im Juni wieder etwas an Boden gewonnen haben.
Da die aufgestaute Nachfrage nach den Ausgangsbeschränkungen in diesem Frühjahr abgebaut wird, gehen wir davon aus, dass die Verkaufszahlen in den kommenden Monaten eher stufenweise steigen werden. Allerdings deuten die rekordniedrigen Zinsen und ein Arbeitsmarkt, der ältere Arbeitnehmer, die eher Käufer sind, weniger hart trifft, darauf hin, dass der Immobilienmarkt ein relativer Lichtblick in der Wirtschaft bleiben dürfte.
Zurück: 3.91M Wells Fargo: 4.83M Consensus: 4.75M
Erstanträge auf Arbeitslosenunterstützung • Donnerstag
Die Zahl der Erstanträge auf Arbeitslosenunterstützung hat sich in der Woche bis zum 11. Juli kaum verändert, liegt aber mit 1.30 Millionen weiterhin auf einem erschreckend hohen Niveau. Erfreulicher war der Rückgang der Erstanträge im Rahmen des Pandemic Unemployment Assistance-Programms, das Selbstständige, unabhängige Auftragnehmer und Gig-Worker abdeckt. In der Woche bis zum 4. Juli sank die Gesamtzahl der Arbeitnehmer, die Leistungen im Rahmen der regulären staatlichen Arbeitslosenprogramme erhalten, um 422, aber mit 17.3 Millionen unterstreicht sie die allgegenwärtige Schwäche des Arbeitsmarktes.
Die Zahlen zu den Anträgen der nächsten Woche werden einen rechtzeitigen Hinweis darauf geben, in welchem Ausmaß die Erholung des Arbeitsmarktes ins Stocken geraten könnte. Da immer mehr Bundesstaaten und Kommunen bei der Wiedereröffnung oder Kapazitätsausweitung einiger Unternehmen einen Rückzieher gemacht haben, könnte es zu einem Anstieg der Entlassungen kommen.
Zurück: 1.30M-Konsens: 1.28M
Frühindikatoren • Freitag
Der Leading Economic Index (LEI) mag heutzutage etwas veraltet erscheinen, da tägliche Berichte über Routing-Anfragen, TSA-Passagierkontrollen und Open Table-Reservierungen genau beobachtet werden. Dennoch bietet er weiterhin einen prägnanten Einblick in die Zukunftsaussichten von Unternehmen, Haushalten und Finanzmarktteilnehmern. Im Mai bestätigte der Anstieg des LEI um 2.8 %, dass die Wirtschaftstätigkeit zu steigen begann. Wir erwarten für Juni einen weiteren Anstieg. Die Auftragseingänge der Hersteller stiegen im Juni sprunghaft an, ebenso wie die Erwartungen der Verbraucher an die Wirtschaft. Unterdessen stiegen die Aktienkurse weiter und die Zahl der Erstanträge sank langsam.
Während eine Reihe der traditionellen Zukunftsindikatoren darauf hinweisen, dass die Aktivität bis Juni zugenommen hat, erwarten wir in naher Zukunft moderatere Fortschritte, nachdem sich das Fallwachstum wieder beschleunigt hat, einige Wiedereröffnungen wieder rückgängig gemacht wurden und die Verbraucher in den letzten Wochen etwas mehr zu Hause geblieben sind.
Zurück: 2.8% Wells Fargo: 2.1% Konsens: 2.4%
globale Bewertung
Zentralbanken warten ab; Daten aus China eher gemischt
- Die Europäische Zentralbank und die Bank von Kanada haben sich diese Woche getroffen. Wie erwartet wurden keine größeren politischen Änderungen vorgenommen, und beide Zentralbanken bleiben vorerst entschlossen, die Zinsen niedrig zu halten und die Wertpapierkäufe aufrechtzuerhalten.
- Die chinesischen BIP-Daten übertrafen die Erwartungen und deuten darauf hin, dass die Erholung in der zweitgrößten Volkswirtschaft der Welt an Fahrt gewinnt. Während das BIP-Gesamtergebnis für das zweite Quartal hervorragend war, blieben die Einzelhandelsumsätze im Juni hinter den Konsenserwartungen zurück und stellen möglicherweise die Stärke der Erholung in Frage, wenn wir uns auf die zweite Jahreshälfte zubewegen.
EZB hält an stabiler Geldpolitik fest
Die Europäische Zentralbank (EZB) tagte am Donnerstag, doch die Entscheidungsträger kündigten keine größeren Änderungen in der Geldpolitik an. Stattdessen entschieden sich die Entscheidungsträger der EZB, die Zinssätze unverändert zu lassen. EZB-Präsidentin Christine Lagarde wies darauf hin, dass die Entscheidungsträger keine Einschränkungen der Geldpolitik zulassen werden, da die Zentralbank die Wirtschaft der Eurozone im Zuge der COVID-19-Krise unterstützen will. In der Erklärung der EZB wurde auch erwähnt, dass das Pandemie-Notfallankaufprogramm (PEPP) der EZB mindestens bis Juni 2021 in Kraft bleiben wird und dass sie alle fälligen Wertpapiere bis mindestens Ende 2022 weiter reinvestieren wird. Was das Programm zur quantitativen Lockerung betrifft, erwähnte Lagarde ausdrücklich, dass die Zentralbank Vermögenswerte im Umfang des anfänglichen Ziels von 1,350 Milliarden Euro kaufen wird und das Tempo der Ankäufe von Vermögenswerten jeden Monat konstant bei 20 Milliarden Euro bleiben wird. Vielleicht wichtiger waren Lagardes Kommentare zu einer möglichen koordinierten fiskalischen Reaktion in allen Ländern der Eurozone. Sie betonte weiterhin die Bedeutung eines EU-Wiederaufbaufonds. Wir glauben, dass Fortschritte in Richtung einer formellen Genehmigung zusätzlicher fiskalischer Anreize der EU erzielt werden.
Keine Änderungen bei der Bank of Canada
Ähnlich wie die EZB hat die Bank of Canada (BoC) bei ihrer Sitzung in dieser Woche beschlossen, keine wesentlichen Änderungen vorzunehmen. Angesichts der durch COVID-19 verursachten Verlangsamung der Binnenwirtschaft senkte die BoC ihren Tagesgeldzinssatz auf 0.25 % und hat signalisiert, dass sie die Zinsen vorerst auf diesem Niveau belassen will. Tatsächlich hat die BoC angedeutet, dass Zinserhöhungen erst ab 2023 in Betracht gezogen würden oder bis die Arbeitslosigkeit wieder auf das Niveau vor der Pandemie gesunken ist und die Inflation wieder das Ziel der Zentralbank von 2 % erreicht hat. Die Bank of Canada hat außerdem ein quantitatives Lockerungsprogramm eingeleitet, das erste in ihrer Geschichte, und ist weiterhin entschlossen, Staatsanleihen im Wert von 5 Milliarden kanadischen Dollar pro Woche zu kaufen. Darüber hinaus gab die BoC eine Prognose ab, dass die Ankäufe von Vermögenswerten fortgesetzt würden, bis die wirtschaftliche Erholung „in vollem Gange“ sei. Nach unseren jüngsten Prognosen gehen wir davon aus, dass die kanadische Wirtschaft in diesem Jahr um etwa 8 % schrumpfen wird, sodass Ankäufe von Vermögenswerten und niedrige Zinssätze sicherlich erforderlich sind, um die wirtschaftlichen Auswirkungen von COVID-19 zu bekämpfen.
Chinas BIP übertrifft Erwartungen, aber Risiken bleiben
Am späten Donnerstagabend veröffentlichte China BIP-Daten für das zweite Quartal. Die Schlagzeilen übertrafen die Konsensschätzungen und gaben Anlass zu Optimismus, dass die wirtschaftliche Erholung in China im Gange ist. Das BIP wuchs im zweiten Quartal gegenüber dem Vorquartal um 2 % und übertraf damit unsere Prognose von 11.5 %, während einige andere Indikatoren wie die Industrieproduktion und die Anlageinvestitionen ebenfalls stärker stiegen als erwartet. Die Datenveröffentlichungen Chinas waren überwiegend positiv, obwohl die Einzelhandelsumsätze im Juni etwas weniger herausragend waren und ein Hinweis auf die nachlassende Dynamik sein könnten. Die Einzelhandelsumsätze im Juni blieben hinter den Erwartungen zurück und gingen im Jahresvergleich um 2 % zurück, während die Konsenserwartungen einen Anstieg von 9.5 % vorausgesagt hatten. Trotz des Verfehlens des Konsenses bleiben wir hinsichtlich der Aussichten für die chinesische Wirtschaft optimistisch. Zum jetzigen Zeitpunkt prognostizieren wir, dass die Wirtschaft in diesem Jahr um etwa 1.8 % wachsen wird; wir werden uns jedoch auf weitere Datenveröffentlichungen in den kommenden Wochen konzentrieren, um die Stärke der Erholung einzuschätzen. Darüber hinaus könnten die Spannungen mit den Vereinigten Staaten eine Rolle bei der Erholung spielen, und wir werden auf neue Eskalationen achten.
Globaler Ausblick
Südkorea BIP • Mittwoch
Südkorea ist eines der ersten Länder, das seine BIP-Daten für das zweite Quartal veröffentlicht. Wir erwarten, dass der wirtschaftliche Rückgang ziemlich stark ausfallen wird. Während des größten Teils des zweiten Quartals galten in Korea strenge Lockdown- und soziale Distanzierungsmaßnahmen, um die Ausbreitung von COVID-2 einzudämmen. Im Laufe der Zeit wurden die Lockdowns größtenteils aufgehoben und die Mobilität im ganzen Land ist wieder auf das Niveau vor dem Virus zurückgekehrt. Die koreanische Wirtschaft ist jedoch stark von Exporteuren abhängig, und angesichts der gedämpften Natur der Weltwirtschaft ist die Nachfrage nach koreanischen Waren und Dienstleistungen wahrscheinlich eingebrochen. Diese Woche erlebte Singapur, ein weiteres asiatisches Land, das auf Exporte angewiesen ist, einen historischen Rückgang seines BIP im zweiten Quartal. Obwohl die koreanischen Daten etwas besser sein könnten als die Singapurs, erwarten wir einen ziemlich starken Rückgang, der zu einem jährlichen Rückgang der koreanischen Wirtschaft führen sollte. Wir erwarten, dass die globale Erholung im dritten Quartal einsetzt, was der Wirtschaft in Zukunft zu einer Erholung verhelfen sollte.
Vorhergehend: -1.3 % (Quartal-zu-Quartal) Konsens: -2.3 %
PMI der Eurozone • Freitag
Im letzten Monat gab es Hinweise darauf, dass die Eurozone das Schlimmste der COVID-19-Verlangsamung hinter sich haben könnte. Wir werden nächste Woche mit den Veröffentlichungen der PMIs für das verarbeitende Gewerbe und den Dienstleistungssektor weitere Beweise dafür erhalten, wie sich die Erholung gestaltet. Die PMI-Daten haben sich von ihren Tiefstständen im April recht gut erholt; sie bleiben jedoch unter der 50-Marke, was darauf hindeutet, dass sie sich immer noch im Kontraktionsbereich befinden. Da die Lockdown-Maßnahmen allmählich aufgehoben werden und die Ausbreitung von COVID-19 weiterhin eingedämmt wird, glauben wir, dass es zwingende Gründe gibt, warum sich die Wirtschaft der Eurozone weiter erholen wird und sich die Stimmungsdaten weiter verbessern könnten. Darüber hinaus glauben wir, dass in der gesamten Eurozone wahrscheinlich zusätzliche fiskalische Anreize ergriffen werden, was die wirtschaftliche Erholung in Zukunft weiter unterstützen würde. Wir sind in Bezug auf die Eurozone weniger pessimistisch geworden, da sich die Daten verbessern, und glauben nun, dass die Wirtschaft in diesem Jahr um etwas mehr als 7.5 % schrumpfen wird.
Zurück: 47.4 (Fertigung); 48.3 (Dienstleistungen) Konsens: 50.0; 51.0
Russland Geldpolitik • Freitag
Gegen Ende nächster Woche trifft sich die russische Zentralbank, um die Geldpolitik festzulegen. Höchstwahrscheinlich werden die russischen Entscheidungsträger eine weitere Senkung des Leitzinses vornehmen. Die Frage ist nur, um wie viel. Konsensschätzungen gehen von einer Zinssenkung um 25 Basispunkte aus. Die Risiken liegen jedoch eher in Richtung einer weiteren Lockerung. Die Verbraucherpreisinflation ist leicht gestiegen, liegt aber immer noch deutlich unter dem Ziel der Zentralbank von 4.00 %, während die Ölpreise niedrig bleiben und sich die Währung vorerst stabilisiert hat. Unserer Ansicht nach hat die Zentralbank ausreichend Spielraum für eine aggressivere Senkung, wenn sie dies wünscht, ohne die Währung erheblich zu stören. Mit Blick auf die Sitzung nächste Woche glauben wir auch, dass die Zentralbank wahrscheinlich für den Rest des Jahres an ihrem Lockerungszyklus festhält und die Zinsen weiter senkt. Bis die Inflation deutlich anzieht und die lokale Wirtschaft Anzeichen einer Erholung zeigt, wird die Geldpolitik nach COVID wahrscheinlich recht locker bleiben.
Zurück: 4.50% Konsens: 4.25%
Perspektive
Zinssatz beobachten
Zentralbanken warten vorerst ab
Wie wir auf Seite 4 ausführlicher erörtert haben, fanden diese Woche politische Sitzungen bei der Europäischen Zentralbank (EZB) und der Bank of Canada (BoC) statt. Es war keine Überraschung, dass beide Zentralbanken keine wesentlichen Änderungen an ihrer jeweiligen Politik vornahmen. Allerdings deuteten beide Zentralbanken an, dass sie bei Bedarf zu weiteren Lockerungen bereit sind. Die nächsten politischen Sitzungen sind für den 9. September bei der BoC und den 10. September bei der EZB geplant.
Der Offenmarktausschuss der US-Notenbank (FOMC) trifft sich am 29. Juli und wir gehen davon aus, dass der Ausschuss seinen Zielbereich für den Leitzins bei 0.00 % bis 0.25 % belassen wird. Allerdings könnte der FOMC möglicherweise noch weitere stimulierende Maßnahmen ergreifen. Wir werden die verschiedenen politischen Optionen, die dem FOMC zur Verfügung stehen, in unserem nächsten „Fed Flashlight Report“ erörtern, den wir nächste Woche veröffentlichen wollen.
Die Bank of England (BoE) wird ihre nächste Sitzung am 6. August abhalten. Der geldpolitische Ausschuss hat den Leitzins im März auf 0.10 % gesenkt (oberes Diagramm), und der derzeitige Wert ist wahrscheinlich so niedrig, wie der Ausschuss bereit ist, ihn zu akzeptieren. Der Ausschuss verfügt jedoch über andere Instrumente. Insbesondere hat die BoE, wie viele andere Zentralbanken auch, im Rahmen der quantitativen Lockerung Vermögenswerte gekauft. Vor März hielt die BoE Vermögenswerte im Wert von 375 Milliarden Pfund, hauptsächlich britische Staatsanleihen, in ihrer Bilanz (mittleres Diagramm). In den letzten Monaten hat der Ausschuss den Zielbetrag der Vermögenswerte auf 745 Milliarden Pfund erhöht, und die BoE ist auf dem besten Weg, dieses Ziel zu erreichen.
Die britische Wirtschaft wurde von der Pandemie hart getroffen. Die Wirtschaft schrumpfte im ersten Quartal um 2.2 % (nicht annualisiert), und wir schätzen, dass das reale BIP im zweiten Quartal um etwa 15 % eingebrochen ist. Diese Schätzung erscheint angesichts der in dieser Woche veröffentlichten Daten vernünftig, die zeigen, dass das BIP im Mai nur um 2 % gestiegen ist, nachdem es im April um 1.8 % eingebrochen war (unteres Diagramm).
Angesichts der aktuellen Konjunkturschwäche und der Unsicherheiten im Zusammenhang mit dem Brexit, die das Wachstum im weiteren Jahresverlauf bremsen könnten, gehen wir davon aus, dass die BoE ihr Ziel für ihre Vermögensbestände im vierten Quartal dieses Jahres um weitere 100 Milliarden Pfund anheben wird.
Kreditmarkteinblicke
Zahlungsverzug: Zeichen eines Abdriftens
Der Immobilienmarkt war während der COVID-19-Krise ein Lichtblick, doch kürzlich veröffentlichte Daten zu Zahlungsrückständen deuten auf erste Anzeichen eines möglichen Abschwungs hin. Laut dem CoreLogic Loan Performance Insights Report stieg die Gesamtrate der Hypothekenzahlungsrückstände im April auf 6.1 %, was den höchsten Wert seit 2016 darstellt. Der Anstieg um 2.5 Prozentpunkte (pp) gegenüber März beendete eine zweieinhalbjährige Abwärtsserie.
Die größten Zuwächse gab es bei Zahlungsrückständen im Frühstadium. Der Anteil der Hypotheken, die von aktuell bis 30 Tage überfällig waren, stieg im April auf 3.4 %. Zum Vergleich: Dies ist der höchste Wert seit mehr als 20 Jahren und übertrifft den vorherigen Höchststand von 2 % im November 2008 deutlich. Der Anteil der Hypotheken, die 30-59 Tage überfällig waren, stieg im Vergleich zum Vorjahr um 2.5 Prozentpunkte. Obwohl sich die Lage zu verschlechtern scheint, blieben schwerwiegendere Zahlungsrückstände niedrig. Der Anteil der Hypotheken, die 90 Tage oder mehr überfällig sind, blieb auf seinem niedrigsten Stand seit 2000, und der Anteil der Hypotheken, die sich in irgendeinem Stadium der Zwangsvollstreckung befinden, war der niedrigste seit mehr als 20 Jahren.
Trotz Rekordarbeitsplatzverlusten konnten die Haushalte in den letzten Monaten größtenteils durch erhöhte Arbeitslosenunterstützung wieder auf die Beine kommen. Da einige Leistungen Ende Juli auslaufen, könnten die Haushalte unter Druck geraten, ihre Hypothekenzahlungen zu leisten, was möglicherweise zu weiteren Zahlungsrückständen führen könnte. Die Hypothekenzinsen sinken jedoch weiter – der 30-jährige Festzins fiel diese Woche auf ein Rekordtief –, was darauf hindeutet, dass die Nachfrage nach Käufen und Refinanzierungen weiter steigen könnte. Wir werden die Zahlungsrückstände in den kommenden Monaten im Auge behalten.
Thema der Woche
Die Wahl 2020: Ein Sommer-Update
Die US-Präsidentschaftswahlen 2020 sind für den 3. November angesetzt, und es stehen einige wichtige Termine bevor, die darauf hindeuten, dass wir bald mitten in der Wahlkampfsaison stecken. Derzeit hat Joe Biden in den nationalen Umfragen einen beträchtlichen Vorsprung (oberes Diagramm), fast dreimal so groß wie Hillary Clinton Mitte Juli 2016. Die Umfragen auf Kongressebene sehen für die Demokraten ebenso robust aus. Aber wie sehr können wir den Umfragen wirklich trauen? Waren die Umfragen 2016 nicht völlig daneben?
Die überraschende Wahl Donald Trumps im Jahr 2016 war zum Teil das Ergebnis von Umfragefehlern. Aus Gesprächen mit Kunden sind wir jedoch zu der Überzeugung gelangt, dass einige Finanzmarktteilnehmer dazu neigen, die Rolle von Umfragefehlern zu überbewerten. Auf nationaler Ebene war der Umfragedurchschnitt von Real Clear Politics (RCP) im Jahr 2016 tatsächlich genauer als bei den vorangegangenen Wahlen.
Was ist also passiert? Ein wichtiger Faktor war, dass Donald Trump in den letzten Wochen Boden gutgemacht hat (unteres Diagramm). Umfragen nach der Wahl liefern zusätzliche Beweise dafür, dass Präsident Trump bei den Spätwählern gut abgeschnitten hat. Darüber hinaus gab es auf Bundesstaatsebene weitere Probleme bei den Umfragen, insbesondere in Wisconsin und Michigan, wo seit den 1980er Jahren kein republikanischer Präsidentschaftskandidat mehr angetreten war. In den vier Bundesstaaten, die Trump mit dem geringsten Vorsprung gewann, unterschätzte der RCP-Umfragedurchschnitt Trumps Unterstützung um durchschnittlich 3.7 Prozentpunkte. Aber derzeit reicht Bidens Vorsprung in diesen Bundesstaaten von +5.2 in Florida bis +7.5 in Michigan.
Würde die Wahl heute stattfinden, würde Joe Biden unserer Meinung nach zu Recht als klarer Favorit gelten. Doch Wahlen sind fließend, selbst in normalen Zeiten gibt es Wendungen und Wendepunkte. Im Jahr 2020, in dem eine Pandemie von historischem Ausmaß wütet und große Unsicherheit darüber herrscht, wie die Welt im November aussehen wird, halten wir es für noch wichtiger, die Veränderungen im Wahlumfeld aufmerksam zu verfolgen.




 Signal2forex.com - Beste Forex-Roboter und Signale


