
10 % der Unternehmen im S&P 500 werden diese Woche ihre Ergebnisse veröffentlichen. Große Technologieunternehmen wie AAPL, FB, AMZN und GOOG werden ebenfalls weiterhin Ergebnisse veröffentlichen. Außerdem werden wir endlich einen ersten Blick auf die Daten werfen können, auf die die Händler seit Monaten warten: das BIP des 2. Quartals! Die Zinssitzung der US-Notenbank findet am Mittwoch statt, es werden jedoch keine Änderungen erwartet. Da die Zahl der Coronavirus-Fälle jedoch weiter steigt, werden die Händler beobachten, wie sich dies auf die Prognose der Fed auswirkt. Die Brexit-Verhandlungen zwischen Großbritannien und der EU werden eine Verschnaufpause einlegen, da beide Seiten sagen, dass sie noch weit voneinander entfernt sind. Die Beziehungen zwischen China und den USA verschlechtern sich weiter, obwohl beide sagen, dass sie sich der ersten Phase des Handelsabkommens verpflichtet fühlen. Es dürfte eine arbeitsreiche Woche bis zum Monatsende werden!
Anfang letzter Woche hatten sich die EU-Mitglieder noch immer nicht auf einen Plan für den EU-Wiederaufbaufonds geeinigt. Die 27 Mitglieder einigten sich jedoch schließlich auf 390 Milliarden Euro an Zuschüssen und 360 Milliarden Euro an Krediten. Obwohl dies weit von den ursprünglich vorgeschlagenen 750 Milliarden Euro an „nur Zuschüssen“ entfernt ist, ist die Tatsache, dass eine Einigung über eine gemeinsame Anleihe erzielt werden konnte, positiv für die Zukunft der Union.
Leider kann man das nicht von den Brexit-Gesprächen zwischen Großbritannien und der EU sagen. Die Treffen wurden letzte Woche abgebrochen, wobei die Verhandlungspositionen beider Seiten zugegebenermaßen noch weit auseinander liegen. Jede Seite beschuldigt die andere, die Verhandlungen nicht ernsthaft anzugehen. Im Mittelpunkt der Meinungsverschiedenheiten stehen die sogenannten „gleichen Wettbewerbsbedingungen“ und die Fischerei. Obwohl bis zur (von Johnson selbst gesetzten) Frist Ende Juli keine Einigung erzielt werden kann, sollen die Gespräche fortgesetzt werden, wobei beide Seiten hoffen, dass im September eine Einigung erzielt wird.
Das Haushaltspaket, an dem in dieser Woche gearbeitet wird, wird nicht in der EU, sondern in den USA ausgearbeitet. Die Demokraten im Repräsentantenhaus haben sich bereits vor einigen Wochen auf ein Paket geeinigt. Nun arbeiten das Weiße Haus und der von den Republikanern kontrollierte Senat jedoch an einem eigenen Plan, den sie im Umfang von rund einer Billion Dollar vorlegen wollen. Im Mittelpunkt der Verhandlungen steht die Verlängerung der Arbeitslosenunterstützung des Bundes (die am 1. Juli ausläuft).st) und die von Trump vorangetriebenen Einsparungen bei der Lohnsteuer.
Diese Woche darf die Zinsentscheidung der US-Notenbank nicht fehlen. Sie wird unverändert bleiben, der Fokus wird jedoch auf der Erklärung und der anschließenden Pressekonferenz liegen. Händler werden gespannt sein, ob die Fed über den Anstieg der Coronavirus-Fälle seit ihrer letzten Sitzung besorgt ist. Und wenn ja, wie besorgt sie ist und was sie dagegen tun wird?
Die großen Technologieunternehmen haben letzte Woche mit der Bekanntgabe ihrer Gewinne begonnen. Der Fokus lag dabei vor allem auf der Prognose. Der Aktienmarkt und Der US-Dollar war nicht erfreut darüber, dass Microsoft ein langsameres Cloud-Wachstum prognostiziert oder dass Intel mit einer Verzögerung bei der nächsten Chip-Generation rechnet. Wie bereits erwähnt, bringt diese Woche eine Fülle von Gewinndaten, darunter erneut einige große Technologieunternehmen. Dazu gehören FB, PYPL, AMZN, AAPL und GOOG. Weitere in dieser Woche anstehende Gewinnzahlen sind MMM, AMGN, V, BA, GE, GM, F, MA, XOM und CAT.
Die globalen Einkaufsmanagerindizes für das verarbeitende Gewerbe fielen letzte Woche für den Großteil der Welt besser aus als erwartet! Die meisten Einkaufsmanagerindizes lagen über 50, was darauf hindeutet, dass die Volkswirtschaften wieder im Expansionsbereich sind. Die Umfragen wurden jedoch vor den großen Anstiegen der Coronavirus-Fälle in den USA und Australien durchgeführt. Es wird interessant sein, die endgültigen Ergebnisse für Juli zu sehen, wenn sie Anfang August veröffentlicht werden. Mit dem Monatsende bringt diese Woche eine Fülle von Daten, darunter den ersten Blick auf das BIP des zweiten Quartals. Obwohl dies offensichtlich eine rückblickende Zahl ist, ist die Welt gespannt, wie schlimm die Dinge im zweiten Quartal waren. Ein vielleicht noch wichtigerer Datenpunkt, der diese Woche veröffentlicht wird, sind die Erstanträge in den USA. Da die Coronavirus-Fälle in den letzten Wochen in den USA zugenommen haben, hat sich die Zahl der Erstanträge auf Arbeitslosenunterstützung bei etwa 2 Millionen (huch!) eingependelt, nachdem sie Anfang April von 2 Millionen zurückgegangen war. Wenn die Zahl der Coronavirus-Fälle weiter zunimmt und die Zahl der Erstanträge auf Arbeitslosenunterstützung zu wachsen beginnt, wäre dies äußerst negativ für die US-Wirtschaft. Weitere veröffentlichte Wirtschaftsdaten sind wie folgt:
Montag
- Japan: BoJ Zusammenfassung der Meinungen
- Australien: RBA Kent Rede
- China: Industriegewinne (Juni)
- Deutschland: Ifo Geschäftsklima (JUL)
- USA: Gebrauchsgüter (JUNI)
Dienstag
- USA: Verbrauchervertrauen (JUL)
Mittwoch
- Australien: Inflationsrate (Q2)
- Australien: VPI-Daten (Q2)
- Großbritannien: BoE-Verbraucherkredit (JUN)
- Großbritannien: Hypothekengenehmigungen (JUN)
- USA: Fed-Zinsentscheidung
- Rohbestände
Donnerstag
- Neuseeland: ANZ Business Confidence (JUL)
- Australien: Baugenehmigungen (JUNI)
- Deutschland: Wachstumsrate-Flash (Q2)
- Deutschland: Arbeitslosenwandel (JUL)
- EU: Arbeitslosenquote (JUNI)
- EU: Verbrauchervertrauen (JUL)
- EU: Wirtschaftsstimmung (JUL)
- Deutschland: Inflationsrate Prel (JUL)
- USA: BIP-Wachstumsrate Adv (Q2)
- USA: Erstanträge auf Arbeitslosenunterstützung (Woche bis 25. Juli)
Freitag
- China: NBS-Einkaufsmanagerindex für das verarbeitende Gewerbe (JUL)
- China: Nicht-Verarbeitendes Gewerbe-PMI (JUL)
- Deutschland: Einzelhandelsumsatz (JUNI)
- EU: BIP-Wachstumsrate gestiegen (Q2)
- EU: Inflationsrate (JUL)
- Kanada: BIP (MAI)
- Kanada: PPI (JUN)
- USA: Persönliche Ausgaben (JUNI)
- USA: Persönliches Einkommen (JUNI)
- USA: PCE-Preisindex (JUN)
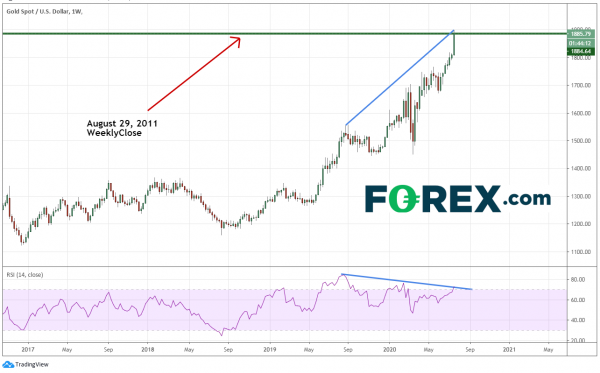
Chart der Woche: Wöchentlicher Spot Gold
Quelle: Tradingview, FOREX.com
Spot Gold verzeichnete letzte Woche mit 1885.79 seinen höchsten wöchentlichen Schlusskurs aller Zeiten und übertraf damit die Höchststände vom 29. August.th, 2011 bei 1883.10 (Futures schlossen ebenfalls auf Allzeithochs). Gold war seit dem Rückgang im März langsam gestiegen, doch als die Aktien diese Woche zurückgingen, schossen die Edelmetalle in die Höhe. Gold schloss diese Woche mit einem Plus von 4.25 %. Unser „Chart der Woche“ von letzter Woche, Silber, schloss mit einem Plus von 17.72 %!! Der S&P 500 verlor nur -0.3 %, doch die wöchentliche Kerze ist ein Shooting Star, eine Umkehrkerze. Der RSI auf dem wöchentlichen Gold-Chart divergiert seit fast einem Jahr vom wöchentlichen. Obwohl ein Rückgang möglich ist, sollte er nicht allein zur Messung von Umkehrungen in einem so starken Markt verwendet werden. Achten Sie in den nächsten Monaten auf weitere Stärke, insbesondere wenn die Aktienkurse nach unten gehen!
Ich wünsche Ihnen ein schönes und sicheres Wochenende und denken Sie daran, sich immer die Hände zu waschen!




 Signal2forex.com - Beste Forex-Roboter und Signale


