
US-Höhepunkte
- Die Märkte waren diese Woche insgesamt in guter Stimmung, obwohl es im Kongress keine Einigung über die nächste Hilfsrunde gab. Die große politische Neuigkeit war Bidens historische Wahl zum Vizepräsidenten. 81 Tage bis zur Wahl ist das Rennen eröffnet!
- Die Inflation erholte sich im Juli schneller als erwartet, als die pandemiebedingten Preisnachlässe zurückgingen. Die Kerninflation blieb mit 1.6 % im Jahresvergleich unbedenklich.
- Die Einzelhandelsumsätze stiegen weiter, wenn auch etwas weniger als von Analysten erwartet. Die großen Zuwächse aufgrund des Nachholbedarfs durch die Schließungen liegen in der Vergangenheit, aber es gibt immer noch Fortschritte.
Kanadische Höhepunkte
- Der Immobilienmarkt zeigt weiterhin Widerstandsfähigkeit. Die Baubeginne stiegen im Juli um 16 % und übertrafen damit die Konsenserwartungen eines leichten Rückgangs deutlich.
- Auch das verarbeitende Gewerbe übertraf alle Erwartungen und erholte sich im Juni kräftig. Der Sektor hat jedoch noch einen langen Weg vor sich, da die Umsätze im verarbeitenden Gewerbe immer noch 13 % unter dem Niveau vor der Pandemie liegen.
- Die Bundesregierung kündigte Maßnahmen an, um CERB-Patienten den Übergang zu EI bereits Ende dieses Monats zu erleichtern.
USA – Märkte optimistisch, obwohl Washington noch keine Einigung erzielt hat
Die Märkte waren diese Woche in guter Stimmung, trotz der fehlenden Einigung über die nächste Runde der Unterstützung aus Washington. Die Daten für Juli gingen weiterhin ein, die Inflation erholte sich und die Einzelhandelsumsätze machten weiterhin Fortschritte. Die große Neuigkeit war, dass Joe Biden seine Vizepräsidentin, Senatorin Kamala Harris, auswählte. Die Wahl ist historisch, aber aus politischer Sicht wahrscheinlich kein entscheidender Faktor. Bidens Haltung zu vielen Themen wurde festgelegt, bevor Harris gewählt wurde, und es ist unklar, welchen Einfluss die Vizepräsidenten auf die Prioritäten des Wahlkampfs haben, und es ist noch etwas früh, um zu sehen, ob die Wahl Bidens Chancen in den Umfragen verbessert hat.
Den Wirtschaftsdaten für Juli zufolge erholte sich die Inflation, gemessen am Verbraucherpreisindex, stärker als erwartet. Die Kerninflation stieg im Monatsvergleich um 0.6 % – der stärkste Anstieg seit 1991. Der Anstieg war größtenteils auf Preiserhöhungen in Bereichen zurückzuführen, in denen es zu Beginn der Pandemie zu erheblichen Preisnachlässen gekommen war, etwa bei Kfz-Versicherungen und Flugpreisen (Ausgabenkategorien, in denen es ebenfalls zu Preisnachlässen kam). starke Absatzrückgänge). Die Beschleunigung des Preiswachstums hat einige dazu veranlasst, das Schreckgespenst einer Stagflation heraufzubeschwören – einer Situation, in der sich trotz geringem Wachstum eine höhere Inflation einstellt. Angesichts der jüngsten Volatilität in verschiedenen Kategorien halten wir es jedoch für noch etwas zu früh. Die Kerninflation stieg im Juli im Jahresvergleich um bescheidene 1.6 %, es besteht also noch Spielraum für eine weitere Normalisierung der Preise, bevor die Inflation auch nur annähernd ein Niveau erreicht, das für die Federal Reserve besorgniserregend ist.
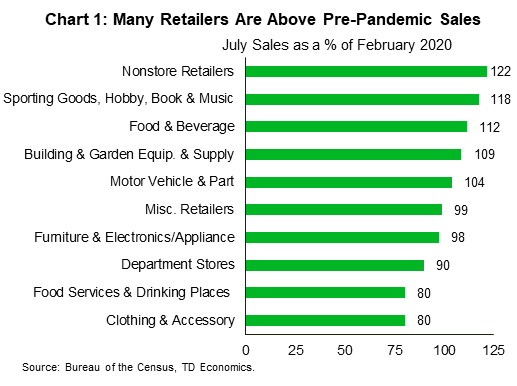
Die Einzelhandelsumsätze verbesserten sich im Juli weiter und stiegen gegenüber dem Vormonat um 1.2 %. Sie blieben hinter den Erwartungen der Märkte zurück, aber selbst angesichts der steigenden Infektionszahlen in vielen Teilen des Landes machten die Einzelhändler weiterhin Fortschritte. Das Tempo der Erholung hat sich verlangsamt, nachdem der anfängliche Nachholbedarf nach den Schließungen abgeklungen ist. Viele der Hauptkategorien liegen sehr nahe bei oder sogar über ihrem Umsatzniveau vor der Pandemie (Grafik 1). Die am stärksten betroffenen Kategorien sind Bekleidung, Restaurants sowie Bars und Kaufhäuser. Restaurants und Bars gehören zu den späteren Betrieben, die eröffnet werden, und in einigen Gegenden drohen erneute Schließungen. Und die Nachfrage nach Kleidung ist wahrscheinlich gering, da viele Menschen in Jogginghosen zu Hause bleiben (sie wurde auch durch die Verlagerung auf Online-Händler beeinträchtigt).
Die Verkaufsfortschritte dürften sich in den kommenden Monaten weiter verlangsamen, insbesondere jetzt, da das großzügige Arbeitslosengeld (600 US-Dollar pro Woche) ausgelaufen ist. Die gute Nachricht ist, dass sich die Erstanträge auf Arbeitslosenunterstützung in der Woche bis zum 8. August weiterhin in eine ermutigende Richtung entwickelten (Grafik 2). Darüber hinaus ging Ende Juli auch die Zahl der Personen zurück, die Arbeitslosengeld beziehen. Dennoch ist die Gesamtzahl mit 28.3 Millionen Menschen immer noch unglaublich hoch.
Diese Bilanz unterstreicht den Bedarf an Unterstützung aus Washington. In vielen Bundesstaaten liegen die Arbeitslosengeldsätze auf einem sehr niedrigen Niveau: Florida bei 275 US-Dollar pro Woche und Arizona bei 240 US-Dollar pro Woche. Trumps Executive Order finanziert 300 US-Dollar pro Woche aus den FEMA-Katastrophenhilfefonds. Aber das wird wahrscheinlich nur etwa sechs Wochen dauern. Der Kongress muss eine weitere Runde von Erleichterungen beschließen, insbesondere damit die Regierungen der Bundesstaaten eine weitere Runde von Entlassungen auf Landes- und lokaler Ebene verhindern können, die mittelfristig das Wachstum belasten würden, ähnlich der Dynamik, die wir im Zeitraum 2010-2012 gesehen haben.
Kanada – Der Immobilienmarkt erstarkt allen Widrigkeiten zum Trotz
Die Finanzmärkte schwankten diese Woche, wobei der S&P/TSX-Composite um 0.3 % im Vergleich zur letzten Woche sank (zum Zeitpunkt des Schreibens). Allerdings liegt der Index immer noch 46 % über den Tiefstständen von Ende März. Andernorts setzten die Ölpreise ihren Aufwärtstrend fort, getragen von neuen Hoffnungen auf Fortschritte bei den Coronavirus-Impfstoffversuchen und der Erwartung eines Rückgangs der US-Rohölvorräte. Zum Zeitpunkt des Verfassens dieses Artikels sind die Ölpreise im Vergleich zur letzten Woche um 2.4 % gestiegen, liegen aber immer noch 31 % unter dem Niveau zu Beginn dieses Jahres.
Was die Wirtschaftsdaten angeht, übertreffen die kanadischen Immobilien weiterhin die Erwartungen. Die Baubeginne stiegen im Juli auf 245.6 (annualisierte) Einheiten, verglichen mit 212.1 Einheiten im Juni (Grafik 1). Obwohl die niedrigen Zinsen hilfreich waren, ist es angesichts der Schwäche auf dem Arbeitsmarkt überraschend, wie widerstandsfähig der Immobiliensektor ist. Der offensichtliche Widerspruch lässt sich dadurch erklären, dass Arbeitnehmer mit geringerem Einkommen im Vergleich zu Arbeitnehmern mit höherem Einkommen die Hauptlast der Arbeitsmarktstörungen zu tragen hatten. Dies hat offenbar dazu geführt, dass Arbeitnehmer mit höherem Einkommen, die ihr Gehalt während der Arbeit von zu Hause aus behalten konnten, zu opportunistischen Käufern wurden und von niedrigen Zinssätzen und einer verbesserten Verhandlungsmacht profitierten.
Unterdessen verzeichnete das verarbeitende Gewerbe im Juni einen rasanten Aufschwung, der viele überraschte. Die Umsätze im verarbeitenden Gewerbe stiegen im Monatsvergleich um 20.7 % und übertrafen damit die Vorausschätzung von Statistics Canada mit einem Anstieg von 16.8 % (Grafik 2). Die positiven Daten wurden erneut von der Transportausrüstungs- und der Erdöl-/Kohleproduktindustrie getragen, die um 144.3 % bzw. 31.5 % wuchsen. Obwohl der Anstieg im Juni eine gute Nachricht ist, bleiben die Umsätze 13.2 % unter dem Niveau vor der Pandemie. Die Juli-Daten zur Beschäftigung und den geleisteten Arbeitsstunden im verarbeitenden Gewerbe deuten darauf hin, dass die kurzfristige Zukunft des verarbeitenden Gewerbes rosig ist. Es ziehen jedoch dunkle Wolken am Horizont auf, da die Fälle in den USA – Kanadas größtem Exportmarkt – stark angestiegen sind.
Darüber hinaus meldete Statistics Canada, dass es im Juni 1.3 Millionen Unternehmen gab, was einem Anstieg von 0.6 % im Vergleich zum Vorjahresmonat entspricht. Auch wenn dies überraschend erscheinen mag, müssen wir die Unterstützungsmaßnahmen von Regierungen und Finanzinstituten für Unternehmen sowie die Tatsache berücksichtigen, dass die Anmeldung von Insolvenz und Konkurs ein langwieriger Prozess sein kann. In den kommenden Monaten könnte es zu einem Anstieg der Insolvenzen kommen, da die vorübergehenden Unterstützungsmaßnahmen auslaufen.
Im finanzpolitischen Bereich hat die Regierung Maßnahmen ergriffen, um den Übergang von der CERB zur Arbeitslosenversicherung (EI) zu erleichtern. Die Regierung hat vorübergehend eine Mindestarbeitslosenquote für das EI-Programm auf 13.1 % festgelegt. Wenn Personen Ende dieses Monats mit dem Übergang von CERB zu EI beginnen, werden die Leistungen für diejenigen, die in EI-Regionen mit einer Arbeitslosenquote von weniger als 13.1 % leben, auf der Grundlage des Satzes von 13.1 % berechnet. Darüber hinaus werden die Leistungen für Personen, die in Regionen mit einer höheren Arbeitslosenquote leben, anhand der tatsächlichen Quote dieser Region berechnet.
Unterdessen ist der von der Bank of Canada gemeldete Leitzins für fünfjährige Hypotheken zum dritten Mal in diesem Jahr gesunken. Der Satz ist nun auf 4.79 % gesunken, nachdem er im Mai und März gesunken war. Die Senkung der Zinssätze wird es potenziellen Hauskäufern erleichtern, sich für eine Hypothek zu qualifizieren. Die makroökonomischen Auswirkungen dürften jedoch begrenzt sein, da davon vor allem diejenigen Antragsteller profitieren würden, die sich früher nur knapp für eine Hypothek qualifiziert hätten.
Kanada: Anstehende wichtige Wirtschaftsfreigaben
Kanadischer Verbraucherpreisindex – Juli
Erscheinungsdatum: August 19, 2020
Vorheriges: 0.8 % m/m, 0.7 % j/j, Index: 137.2
TD Prognose: 0.5% m / m, 0.6% y / y, Index: 137.9
Konsens: 0.3 % im Monatsvergleich, 0.5 % im Jahresvergleich, Index: 137.7
Wir gehen davon aus, dass der Gesamt-VPI im Juli im Jahresvergleich auf 0.6 % sinken wird, wobei die Preise im Monatsvergleich um 0.5 % steigen werden. Die Energiepreise werden für weiteren erheblichen Rückenwind sorgen, wobei allein Benzin etwa 0.2 Prozentpunkte zum monatlichen Anstieg beiträgt (gegenüber 0.3 Prozentpunkten im Juni), während schwächere US-Lebensmittelpreise und ein stärkerer kanadischer Dollar die Lebensmittelkomponente belasten werden. An anderer Stelle sollten wir einen weiteren soliden Anstieg des Ex sehen. Lebensmittel- und Energieindex, wobei die Flugpreise voraussichtlich einen starken Beitrag leisten werden. Die kanadischen Flugpreise sind im Juli in den letzten zwei Jahren im Monatsvergleich um durchschnittlich 15 % gestiegen, obwohl die Datenerfassung weiterhin durch die Aussetzung von Flügen aufgrund von COVID beeinträchtigt wird. Flugpreise trugen maßgeblich zum unerwarteten Anstieg des Kern-VPI südlich der Grenze bei, aber historisch gesehen gab es keine große Korrelation zwischen kanadischen und US-amerikanischen Flugpreisen (vor März 2020), was ein Element der Unsicherheit mit sich bringt. Auch die Kernkennzahlen dürften ab Juni stabil bleiben, wobei der Durchschnitt der drei BoC-Kennzahlen voraussichtlich unverändert bei 1.7 % im Jahresvergleich bleiben wird.
Kanadische Einzelhandelsumsätze – Juni
Erscheinungsdatum: August 21, 2020
Zurück: 18.7%, Ex-Auto: 10.6%
TD Prognose: 19.0%, Ex-Auto: 13.5%
Konsens: 24.5 %, Ex-Auto: 16.0 %
Es wird prognostiziert, dass die Einzelhandelsumsätze im Juni um weitere 19 % steigen werden, aufbauend auf einem ähnlichen Anstieg vom Mai. Dies liegt unter dem frühen Tracking von StatCan für einen Anstieg von 24.5 % und würde dazu führen, dass der Gesamtumsatz 2.5 % unter dem Vorjahresniveau bleibt, womit Kanada leicht hinter der Erholung in den USA zurückbleibt (+1.1 % im Jahresvergleich). Kraftfahrzeuge dürften aufgrund eines weiteren starken Anstiegs der Autoverkäufe erneut die Schlagzeilen machen, so dass die Ex-Automobile um 13.5 % zulegen. Google-Mobilitätsdaten haben einen stetigen Anstieg der in Einzelhandelsgeschäften verbrachten Zeit im Juni gezeigt, was eine breite Stärke bei Kernkomponenten wie Bekleidung und allgemeinen Waren unterstützen sollte, obwohl die monatlichen Lebensmitteleinkäufe auch nach einem Rückgang von 12.5 % gegenüber März deutlich über dem Niveau vor der COVID-1.3-Krise bleiben . Die realen Einzelhandelsumsätze dürften aufgrund eines Anstiegs der Konsumgüterpreise um XNUMX % (etwas) geringer ansteigen.




 Signal2forex.com - Beste Forex-Roboter und Signale


