
US-Höhepunkte
- Nachdem sie Anfang der Woche neue Höchststände erreicht hatten, brachen die Finanzmärkte ein, angetrieben durch einen breiten Ausverkauf bei Technologiewerten. Der S&P 500 ist auf dem besten Weg, die Woche etwa 3 % unter dem Schlusskurs der letzten Woche zu beenden.
- Die Erholung am Arbeitsmarkt setzte sich fort, da die Wirtschaft im August 1.4 Millionen Arbeitsplätze schuf und die Arbeitslosenquote auf 8.4 % sank. Allerdings hat sich das Tempo der Erholung im Vergleich zu den Vormonaten verlangsamt, ein Thema, das sich auch in anderen Wirtschaftsdaten widerspiegelt.
- In Reden im Laufe der Woche warnten Fed-Vertreter vor der Fragilität der aktuellen Erholung. Sie betonten die Bedeutung zusätzlicher staatlicher Hilfe zur Unterstützung der künftigen Erholung.
Kanadische Höhepunkte
- Der August war ein heißer Monat auf einigen der bereits brodelnden Immobilienmärkte Kanadas. Daten der Immobilienbehörden von Toronto und Vancouver zeigten im Vergleich zum Vorjahr große Zuwächse sowohl bei den Verkäufen als auch bei den Preisen.
- Auf dem Arbeitsmarkt herrschte etwas weniger Aufregung. Die Beschäftigungserholung setzte sich im August fort, allerdings in einem langsameren Tempo. Die Beschäftigung stieg im Monatsvergleich um 246, deutlich weniger als in den Vormonaten. Bisher wurden fast zwei Drittel der im März und April verlorenen Arbeitsplätze wiederhergestellt.
- Auch anderswo sehen wir eine Abschwächung der Aktivität. Nach drei Monaten mit Zuwächsen blieben die Neuwagenverkäufe im August im Vergleich zum Juli etwa gleich. Da der Großteil der „Wiedereröffnung“ nun hinter uns liegt, ließ auch das Ausgabenwachstum nach.
USA – Die Erholung am Arbeitsmarkt setzt sich fort, aber die Risiken nehmen zu
Dies war eine volatile Woche für die US-Finanzmärkte. Auf neue Höchststände folgte ein starker Rückgang, der auf einen breiten Rückgang bei Technologiewerten und Anzeichen einer nachlassenden Wirtschaftsdynamik zurückzuführen war. Zum Zeitpunkt des Schreibens ist der S&P 500 auf dem besten Weg, die Woche etwa 3 % unter dem Schlusskurs der letzten Woche zu beenden.
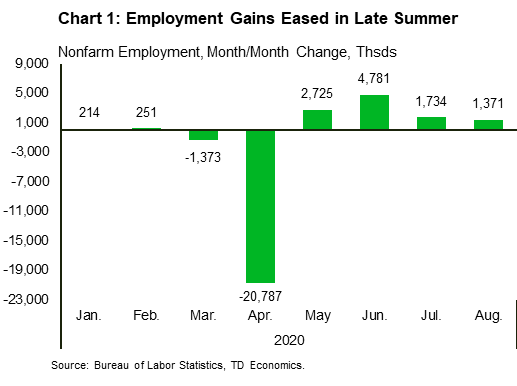
An der wirtschaftlichen Front war das wichtigste Highlight die Veröffentlichung der Beschäftigungsdaten für August. Wie allgemein erwartet, hat die amerikanische Wirtschaft im vergangenen Monat weiterhin Arbeitsplätze abgebaut, wenn auch langsamer als im Juni und Juli (Grafik 1). Tatsächlich wurden im August insgesamt 1.4 Millionen neue Arbeitsplätze geschaffen, verglichen mit 1.7 Millionen im Juli. Insgesamt liegt die Beschäftigung außerhalb der Landwirtschaft etwa 7.6 % unter dem Stand vom Februar. Auch die Arbeitslosenquote setzte ihren Abwärtstrend fort und sank im August auf 8.4 %. Auch wenn er seit dem Höhepunkt der Krise deutlich zurückgegangen ist, bleibt er im historischen Vergleich hoch.
Als die Arbeitslosigkeit sank, stiegen die Neuwagenkäufe im August monatlich um 3.9 % (von 12.4 % im Juli) auf 15.2 Millionen Einheiten. Unterdessen schritt die Erholung des internationalen Handels im Juli weiter voran, da die Exporte um 8.1 % (von 9.6 % im Juni) und die Importe um 10.9 % (von 4.6 % im Juni) stiegen.
Im Gegensatz dazu deuteten andere Daten auf eine Verlangsamung der Dynamik hin. Die Zahl der Menschen, die Arbeitslosengeld beziehen – oder weiterhin Ansprüche geltend machen – ist in der Woche bis zum 29.2. August in allen Programmen auf 15 Millionen gestiegen. Im Gegensatz zu Erstanträgen ist bei fortlaufenden Anträgen noch keine nennenswerte und nachhaltige Verbesserung zu erkennen. In ähnlicher Weise wurde im jüngsten Beige Book der Fed (das den Zeitraum bis zum 24. August abdeckt) darauf hingewiesen, dass die Volatilität bei der Einstellung zu einem immer wiederkehrenden Problem wird, insbesondere in der Dienstleistungsbranche. In dem Bericht wurde hervorgehoben, dass vorübergehende Urlaubstage zunehmend in dauerhafte Entlassungen umgewandelt werden, da die Nachfrage weiterhin gedämpft bleibt. Dies wurde in den Arbeitsmarktdaten vom August deutlich, in denen trotz eines Rückgangs der Gesamtarbeitslosigkeit die Zahl der „dauerhaft“ Arbeitslosen (d. h. arbeitslos, aber nicht in einer vorübergehenden Entlassung) auf 7.4 Millionen stieg und damit die Zahl der vorübergehend Arbeitslosen (6.2) übertraf Millionen) zum ersten Mal seit Monaten.
Auch die Dienstleistungsbranche verlor im August etwas an Schwung. Der ISM-Dienstleistungsindex sank um 1.2 Punkte auf 56.9, was darauf hindeutet, dass das Tempo, mit dem der Dienstleistungssektor wächst, nachlässt (Grafik 2). Im Gegensatz dazu verzeichnete der ISM-Index für das verarbeitende Gewerbe einen überraschenden Anstieg um 1.8 Punkte auf 56.0. Trotz des Umsatzanstiegs zeigen die Einzelheiten eine bisher uneinheitliche Erholung, da viele Unternehmen aufgrund der erhöhten Unsicherheit immer noch Investitionen und Einstellungen zurückhalten.
Angesichts der immer noch sehr hohen Arbeitslosigkeit war das vom Center for Disease Control and Prevention (CDC) bis Ende 2020 erlassene Moratorium für Wohnungsräumungen eine willkommene Entwicklung (es gilt für Personen, die weniger als 99,000 US-Dollar pro Jahr verdienen). Da die pandemiebedingte Unsicherheit weiterhin hoch ist, scheinen die kurzfristigen Risiken für die Wirtschaft immer noch nach unten gerichtet zu sein. Daher wird eine fortgesetzte staatliche Unterstützung von entscheidender Bedeutung sein, um den finanziellen Stress für Haushalte und Unternehmen zu begrenzen. Dies wurde von Fed-Beamten in Reden im Laufe der Woche betont und darauf hingewiesen, dass zusätzliche Unterstützung entscheidend für das Tempo der Erholung sein wird. Angesichts der ins Stocken geratenen Verhandlungen über das nächste Konjunkturpaket in Washington besteht die Gefahr, dass das Konsumwachstum in den kommenden Monaten nachlässt. Der Weg zurück zur wirtschaftlichen Normalität wird lang und holprig sein.
Kanada – Der Aufschwung beginnt, das „Swoosh“ zu zeigen
Nach einer starken Performance im August erlebten die Aktienmärkte in der ersten Septemberwoche einen Aufschwung. Ein Ausverkauf bei Technologieaktien am Donnerstag hat sowohl den S&P 500 als auch den TSX getroffen, und selbst die soliden Beschäftigungszahlen auf beiden Seiten der Grenze konnten die Stimmung am Freitag nicht wiederbeleben.
Es lag nicht nur an der Temperatur oder an den Aktienmärkten; Der August war auch ein heißer Monat auf einigen der bereits brodelnden Immobilienmärkte Kanadas. Daten der Immobilienbehörden von Toronto und Vancouver zeigten, dass die Verkäufe in Toronto im Jahresvergleich um satte 40 % und in Vancouver um 20 % gestiegen sind. Der Gesamtumsatz der letzten acht Monate liegt nun auf dem Niveau seines Achtjahresdurchschnitts (Grafik 1). Aufgrund der regen Nachfrage sind auch die Immobilienpreise in die Höhe geschnellt. Der Immobilienpreisindex, ein „like for like“-Maß, stieg in Toronto im Jahresvergleich um 11 % und in Vancouver um 5.3 %. In beiden Städten herrschte eine hohe Nachfrage nach Einfamilienhäusern, da die Haushalte nach mehr Platz suchten und viele Erwachsene und Kinder immer noch aus der Ferne arbeiteten und lernten. In Toronto ist der Durchschnittspreis für Einfamilienhäuser im Vergleich zum Vorjahr um 20 % gestiegen, in Vancouver sogar um 6.6 %.
Die Schließung des Immobilienmarktes während der normalerweise geschäftigen Frühjahrssaison hat das saisonale Kaufverhalten verändert, die Aktivität vom Frühling in den Sommer verlagert und zu einer erheblichen Anhäufung von Nachholbedarf geführt. Darüber hinaus werden die Umsätze weiterhin durch niedrige Zinsen und relativ geringe Arbeitsplatzverluste in den Branchen mit höheren Löhnen beflügelt. Dennoch scheint das derzeitige Aktivitätstempo nicht nachhaltig zu sein und wird sich in den kommenden Monaten wahrscheinlich wieder normalisieren, sobald die aufgestaute Nachfrage erschöpft ist und die Maßnahmen zur Hypothekenstundung nachlassen. Die Stundungen dauerten größtenteils bis zu sechs Monate, viele laufen daher im September/Oktober aus. In gleicher Weise kündigte das Office of the Superintendent of Financial Institutions (OSFI) am Montag an, dass es mit der schrittweisen Abschaffung einer Änderung seiner Vorschriften beginnen werde, die es den Finanzinstituten ermöglichte, aufgeschobene Kredite als ertragsorientiert zu behandeln (was die potenzielle Beeinträchtigung ihrer Kapitalquoten verringerte). ).
Andernorts sehen wir bereits, dass die aufgestaute Nachfrage nachlässt. Nach drei Monaten mit Zuwächsen blieben die Neuwagenverkäufe im August im Vergleich zum Juli ungefähr gleich und lagen immer noch etwa 9 % unter ihrem Vorjahresniveau. Das Gleiche gilt für Trends bei häufigeren Ausgaben im weiteren Sinne. Da der Großteil der „Wiedereröffnung“ nun hinter uns liegt, begann sich das Ausgabenwachstum im August abzuschwächen, nachdem es zu Beginn des Sommers einen Aufwärtstrend gegeben hatte (Bericht). Allerdings bestehen, wie wir im Bericht dieser Woche besprochen haben, nach wie vor erhebliche regionale Unterschiede im Tempo der Verbraucherausgaben und der allgemeinen Erholung.
Die Erholung am Arbeitsmarkt setzte sich im August fort, wenn auch in verlangsamtem Tempo. Die Beschäftigung stieg im Monatsvergleich um 246, was in etwa dem Konsens entspricht, aber deutlich weniger als in den Vormonaten. Bisher wurden fast zwei Drittel der im März und April verlorenen Arbeitsplätze wiederhergestellt (Grafik 2). Alles in allem hat sich die bisherige Erholung zwar größtenteils wie ein V angefühlt, aber wir treten wahrscheinlich in die „Swoosh“-Phase ein, was bedeutet, dass die Wiedererlangung des letzten Drittels der Arbeitsplatzverluste das längste Stück auf dem Weg zur Erholung sein könnte. Der disinflationäre Druck könnte noch länger anhalten, was darauf hindeutet, dass die Bank of Canada, ähnlich wie die Fed, wahrscheinlich noch mehr Geduld in ihren künftigen politischen Rahmen einbauen wird (siehe Bericht).
USA: Bevorstehende wichtige Wirtschaftsdaten
US-Verbraucherpreisindex – August
Veröffentlichung: September 11, 2020
Zurück: 0.6% m / m, 1.0% y / y; Kern 0.6% m / m, 1.6% y / y
TD-Prognose: 0.3% m / m, 1.3% y / y; Kern 0.3% m / m, 1.6% y / y
Konsens: 0.3% m / m, 1.2% y / y; Kern 0.2% m / m, 1.6% y / y
Der Kern-VPI dürfte erneut recht stark gestiegen sein (+0.3 %), angeführt von einem COVID-bedingten Anstieg der Gebrauchtwagenpreise. Auch im Juni und Juli stieg es stark an, es folgte jedoch ein Einbruch. Aufgrund der COVID-bedingten Volatilität glauben wir, dass sich der Trend abgeschwächt hat, angeführt von den Mieten. Wir gehen davon aus, dass die Kernpreise im August bei 1.6 % im Vorjahresvergleich blieben. Das ist ein Anstieg gegenüber 1.2 % im Juni, aber ein Rückgang gegenüber 2.4 % im Februar. Wir gehen davon aus, dass der Gesamt-VPI um 0.3 % im Monatsvergleich und 1.3 % im Jahresvergleich steigen wird.
Kanada: Anstehende wichtige Wirtschaftsfreigaben
Zinsentscheidung der Bank of Canada *
Veröffentlichung: September 9, 2020
Zurück: 0.25%
TD Prognose: 0.25%
Konsens: 0.25%
Die Sitzung der Bank of Canada im September dürfte relativ ruhig verlaufen, da es keinen Spielraum für eine Absenkung des Tagesgeldsatzes von 0.25 % gibt, sodass der Schwerpunkt auf Änderungen im Ton der Grundsatzerklärung und anderen politischen Instrumenten liegen wird. In der Erklärung wird darauf hingewiesen, dass das Wachstum die Erwartungen aus dem MPR vom Juli übertroffen hat, aber es sind nicht nur gute Nachrichten, da die Inflation nahe 0 % liegt und das Auslaufen bzw. der Übergang von staatlichen Unterstützungsprogrammen (Hypothekenaufschub, CERB) bevorsteht. Der stärkere Wachstumshintergrund sollte es der BoC ermöglichen, zusätzliche Unterstützungsmaßnahmen wie die Zinskurvenkontrolle vorerst zurückzuhalten, obwohl die rückläufige Nutzung der Kreditlockerungsprogramme der Bank zu Anpassungen an dieser Front führen könnte. Die zukunftsgerichtete Formulierung sollte gegenüber der Juli-Erklärung unverändert bleiben, mit der Zusage, die Zinssätze auf dem ELB zu belassen, bis die Flaute ausgeglichen ist.
Baubeginn in Kanada – August*
Veröffentlichung: September 9, 2020
Zurück: 245.6k
TD Prognose: 228k
Konsens: 222k
TD geht davon aus, dass sich der Wohnungsbau im August auf ein jährliches Tempo von 228 verlangsamt. Dies ist ein Rückgang gegenüber 246 im Juli, aber immer noch deutlich über dem 6-Meter-Trend von 204. Der Bau von Mehrfamilienhäusern erreichte im vergangenen Monat ein Rekordhoch, als die Projektentwickler den ersten Spatenstich für 184 Einheiten machten, und die Genehmigungserteilung deutet auf einen Rückschlag hin, da im Juli 13 % weniger Genehmigungen für Mehrfamilienprojekte erteilt wurden. Die Gründung von Single-Familien dürfte besser abschneiden, da das aktuelle Entwicklungstempo in etwa den Trends vor der COVID-XNUMX-Krise entspricht.




 Signal2forex.com - Beste Forex-Roboter und Signale


