
US-Höhepunkte
- Gute Nachrichten in Sachen Impfstoff erfreuten die Finanzmärkte zu Wochenbeginn. Doch im weiteren Verlauf der Woche und angesichts der zunehmenden COVID-19-Infektionen begann dieser Optimismus etwas zu bröckeln.
- Viele Gerichtsbarkeiten haben die Beschränkungen verschärft, da Krankenhäuser die Auswirkungen zu spüren bekommen. Hochfrequente Daten zeigen einen allmählichen Verlust der Dynamik, was das Wirtschaftswachstum im vierten Quartal einem Abwärtsrisiko aussetzt.
- Angesichts der niedrigen Inflation und der niedrigen Zinsen ist jetzt der richtige Zeitpunkt für fiskalische Entlastungen. Leider ist eine Einigung in der Sitzungsperiode des Kongresses unwahrscheinlich.
Kanadische Höhepunkte
- COVID-19 stand diese Woche im Mittelpunkt, da die Zahl der Neuinfektionen in den meisten Provinzen auf Rekordhöhen stieg. Provinz- und Kommunalregierungen reagierten, indem sie gezielte Beschränkungen zur Bekämpfung des Virus verhängten oder verlängerten.
- Manitoba ist besonders hart betroffen. Da die Fallzahlen in die Höhe schossen, wurde die gesamte Provinz diese Woche in die „rote Zone“ gerückt und verhängte ähnliche Beschränkungen wie während der ersten Lockdown-Runde im April.
- Die Kombination aus steigenden Neuinfektionen und dieser neuen Runde von Beschränkungen wird die Belastbarkeit des BIP und der Arbeitsmärkte in den letzten beiden Monaten des Jahres 2020 auf die Probe stellen.
USA – Der designierte Präsident Biden hat ein hartes Stück Arbeit vor sich
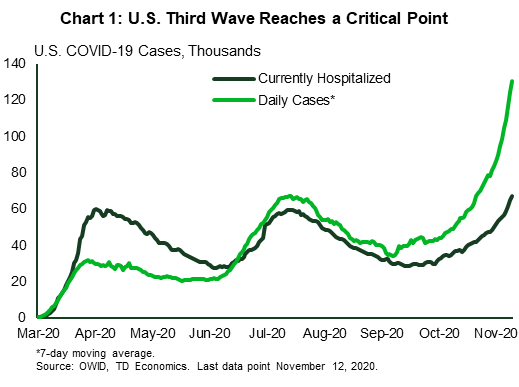
Gute Nachrichten in Sachen Impfstoff erfreuten die Finanzmärkte zu Wochenbeginn. Doch im weiteren Verlauf der Woche und angesichts der zunehmenden COVID-19-Infektionen begann dieser Optimismus zu schwinden. Vizepräsident Biden wurde am Wochenende nach einer rekordverdächtigen Wahlbeteiligung auch zum designierten Präsidenten ernannt. Doch er hat keine Zeit, sich in seinem Sieg zu sonnen. Die dritte Welle nimmt seit über einem Monat Fahrt auf und hat zu verstärkten Einschränkungen geführt, da die Zahl der Krankenhauseinweisungen landesweit einen neuen Höchststand erreicht und in vielen Gegenden den Bruchpunkt erreicht (Abbildung 1).
Die Einschränkungen sind im Allgemeinen gezielter als im Frühjahr, aber einige Bezirke ergreifen strengere Maßnahmen. Chicago hat eine 30-tägige „Bleiben Sie zu Hause“-Empfehlung herausgegeben und Detroit schließt die Schulen für zwei Monate. Viele Schulsysteme in Großstädten, darunter Chicago und Philadelphia, haben im Herbst nicht wieder für den Präsenzunterricht geöffnet und werden die Schüler nun länger vom Unterricht fernhalten. Insgesamt haben sechs Bezirke, die im Herbst den Präsenzunterricht wieder aufgenommen hatten, inzwischen ihren Kurs geändert.
Wir Ökonomen versuchen herauszufinden, in welchem Ausmaß diese Einschränkungen die Ausgaben und das Wirtschaftswachstum dämpfen werden. Die zweite Infektionswelle im Sommer führte nicht zu einem so starken Abschwung wie zunächst befürchtet. Es gibt jedoch mehrere Gründe, warum die Auswirkungen jetzt stärker sein könnten. Erstens ist der aktuelle Anstieg im ganzen Land stärker verbreitet. In vielen Bundesstaaten, die im Frühjahr nicht so stark betroffen waren, war die „zweite Welle“ in Wirklichkeit eine erste Welle. In anderen Regionen blieben die Fallzahlen den Sommer über niedrig und sie öffneten ihre Wirtschaften weiterhin schrittweise wieder, was dazu beitrug, die Dynamik auf nationaler Ebene aufrechtzuerhalten. Der aktuelle, stärkere Anstieg scheint sich eher in den nationalen Daten abzuzeichnen.
Zweitens hatten die Amerikaner im Sommer noch Hilfszahlungen erhalten und Arbeitslose bekamen zusätzlich zu ihren normalen Leistungen noch großzügige 600 Dollar pro Woche. Diese Einkommenssteigerung half, die verringerte Aktivität in einigen Sektoren auszugleichen. Das ist nicht mehr der Fall und Demokraten und Republikaner im Kongress sind sich über die Größe eines Hilfspakets noch immer nicht einig. Die Notwendigkeit, ein Ausgabengesetz zu verabschieden, um die Regierung über den 11. Dezember hinaus zu finanzieren, bietet die Gelegenheit, ein Hilfspaket zu schnüren, aber derzeit sieht es nach einem verzweifelten Versuch aus.
Dennoch gibt es gute Argumente für zusätzliche fiskalische Unterstützung. Der Verbraucherpreisindex vom Oktober zeigte einen anhaltenden Rückgang der Kerninflation im Dienstleistungssektor, die typischerweise eher eine wirtschaftliche Schwäche widerspiegelt als die Güterpreise (Abbildung 2). Angesichts der nach wie vor hohen Arbeitslosigkeit und der sich verschärfenden Pandemie gehen wir davon aus, dass der Inflationsdruck noch eine ganze Weile gedämpft bleiben wird, was die Kreditkosten für Washington niedrig hält.
Bisher ist die Verschlechterung der hochfrequenten Daten moderat. Die wöchentlichen Kredit- und Debitkartenausgaben haben an Dynamik verloren und der Passagierdurchsatz an US-Flughäfen ist zwei Wochen in Folge leicht gesunken. Wir werden die wöchentlichen Daten genau beobachten, um die Dynamik zum Jahresende einzuschätzen. Das vierte Quartal hatte einen starken Start und derzeit verfolgen wir ein Wachstum von 3.7 % (auf Jahresbasis), aber die Risiken scheinen nach unten zu tendieren.
Kanada – Pandemie führt zu neuen Einschränkungen
Die COVID-19-Pandemie stand diese Woche im Mittelpunkt und sorgte für Volatilität an den Finanzmärkten. Die Aktienkurse stiegen zu Beginn der Woche sprunghaft an, nachdem bekannt wurde, dass ein COVID-19-Impfstoff zu über 90 % wirksam ist und, wenn er grünes Licht erhält, bis Ende des Jahres eingesetzt werden könnte. Der TSX legte bis Mittwoch um solide 3 % zu, verlor dann aber später in der Woche etwas an Schwung, da die steigenden COVID-19-Fälle in den USA und anderswo die Begeisterung der Anleger dämpften. Der WTI-Kurs stieg diese Woche (zum Zeitpunkt des Schreibens) um etwa 8 %, angekurbelt durch die positiven Impfstoffnachrichten und Berichte, dass die OPEC+ die ursprünglich für Januar geplante Verringerung ihrer Produktionskürzungen verschieben könnte (Abbildung 1).
Abseits der Märkte stiegen die Neuinfektionen mit COVID-19 in den meisten Provinzen auf Rekordhöhen. Die Atlantikprovinzen konnten ihre Fallzahlen diese Woche jedoch erneut unter Kontrolle halten. Unterdessen ist die Fallzahl pro Kopf in Manitoba nach wie vor die höchste (Abbildung 2), ein Trend, der seit etwa Monatsbeginn anhält. Dies ist eine unangenehme Wendung der Ereignisse für die Provinz, da das Virus die meiste Zeit über relativ gut eingedämmt war. Und da die Fallzahlen in die Höhe schossen, ist die gesamte Provinz diese Woche in die „rote Zone“ gerutscht und hat ähnliche Beschränkungen verhängt wie während der ersten Lockdown-Runde im April. Die wirtschaftlichen Folgen davon werden wahrscheinlich schwerwiegend sein, vielleicht noch mehr für den Einzelhandel, da dieser sich gerade dabei befand, eine solide Erholung des Arbeitsmarktes einzuleiten.
Manitoba war nicht die einzige Provinz, in der diese Woche strengere Beschränkungen verhängt wurden. In Quebec wurden in mehreren Gerichtsbarkeiten neue, strengere Beschränkungen verhängt. Infolgedessen unterliegen nun über 80 % der Bevölkerung Beschränkungen der „höchsten Alarmstufe“, die (unter anderem) die Schließung von Kinos, Bibliotheken, Bars, Casinos und Restaurants umfassen. Auch Ontario ist am Samstag auf ein neues, farbkodiertes System umgestiegen. Bislang befinden sich ab dem 30. November etwa 14 % der Bevölkerung in der „roten Zone“ (d. h. eine Stufe vor dem vollständigen Lockdown). Einzelne Gesundheitsämter haben jedoch die Möglichkeit, strengere Beschränkungen zu verhängen, und die meisten Orte in der GTA haben diesen zusätzlichen Schritt getan. Auch in BC, Alberta und Saskatchewan wurden Maßnahmen angekündigt.
Die neuen Beschränkungen werden voraussichtlich die Sektoren Kunst/Unterhaltung/Freizeit sowie Beherbergung und Gastronomie am verheerendsten treffen. Diese Branchen hatten die größten Schwierigkeiten, die enormen Produktions- und Arbeitsplatzverluste während der Pandemie wieder auszugleichen. Es gibt jedoch einige Faktoren, die die Auswirkungen dieser Maßnahmen auf das kanadische Wirtschaftswachstum abmildern könnten. Zum einen ist die Beschäftigungslage in den betroffenen Branchen derzeit niedriger als zuvor (was weniger Spielraum nach unten bedeutet). Darüber hinaus haben nicht alle Provinzen Beschränkungen verhängt, und die bisher ergriffenen Maßnahmen sind weniger streng als zu Beginn der Pandemie. Schließlich werden die Einkommensunterstützungen des Bundes den Schlag abfedern, und andere Sektoren als die direkt betroffenen haben sich bisher weiter erholt. Bislang zeigte die Arbeitskräfteerhebung vom Oktober einen monatlichen Beschäftigungszuwachs von 1 % in Branchen, die nicht direkt von den in diesem Monat verhängten Beschränkungen betroffen waren. Dennoch deuten diese neuen Maßnahmen zusammen mit dem rasanten Anstieg der COVID-19-Fälle darauf hin, dass das Wachstum im November schwächer ausfallen wird.
USA: Bevorstehende wichtige Wirtschaftsdaten
US-Einzelhandelsumsätze - Oktober
Erscheinungsdatum: November 17
Zurück: 1.9% m / m insgesamt, 1.5% ex-Autos
TD-Prognose: 0.1% m / m insgesamt, 0.2% ohne Autos
Konsens: 0.5% insgesamt, 0.6% Ex-Autos
Die Einzelhandelsumsätze haben sich im Oktober wahrscheinlich verlangsamt, trotz des Aufschwungs durch den Amazon Prime Day (der im Juli letzten Jahres stattfand) und die Veröffentlichung eines neuen iPhones (die im September letzten Jahres stattfand). Die Umsätze waren jedoch wahrscheinlich immer noch ziemlich hoch; der Bericht befasst sich hauptsächlich mit den Ausgaben für Güter, die sich viel schneller erholt haben als die Ausgaben für Dienstleistungen. Wir erwarten im November und Dezember eine stärkere Abschwächung, was das anhaltende Auslaufen der fiskalischen Anreize, die steigenden COVID-Fälle und die hohen saisonalen Anpassungshürden widerspiegelt.
Kanada: Anstehende wichtige Wirtschaftsfreigaben
Vertrieb kanadische Fertigung - September
Erscheinungsdatum: November 16
Zurück: -2.0%
TD-Prognose 2.0 %
Konsens: NA
TD geht davon aus, dass die Umsätze im verarbeitenden Gewerbe im September um 2.0 % m/m steigen werden, was leicht über den vorläufigen Schätzungen von 1.5 % liegt. Kraftfahrzeuge und andere Transportprodukte werden eine Quelle der Stärke sein, was mit soliden Exportdaten und dem höchsten Wert des kanadischen Einkaufsmanagerindex für das verarbeitende Gewerbe seit August 2018 übereinstimmt. Das verarbeitende Gewerbe war auch in der September-Arbeitsmarktstatistik ein Lichtblick mit einem starken Anstieg der geleisteten Arbeitsstunden (3.7 %). Die realen Umsätze im verarbeitenden Gewerbe dürften bescheidenere Zuwächse aufweisen als die nominalen Werte.
Kanadische Wohnungsbaubeginne – Oktober
Erscheinungsdatum: November 17
Zurück: 209k
TD Prognose: 225k
Konsens: NA
Aufgrund der stärkeren Bautätigkeit im Mehrfamilienhausbau dürften die Baubeginne im Oktober wieder auf ein annualisiertes Tempo von 225 ansteigen. Die Baubeginne im Mehrfamilienhausbau sanken im September im Monatsvergleich um 27 % und verzeichneten damit den stärksten Rückgang seit fast 5 Jahren, ohne dass es zu einem nennenswerten Rückgang bei der Erteilung von Baugenehmigungen gekommen wäre. Obwohl sich dieses Entwicklungstempo als nicht nachhaltig erweisen könnte, wenn sich die Einwanderungszahlen in Zukunft nicht erholen, erwarten wir für Oktober eine teilweise Erholung der Baubeginne im Mehrfamilienhausbau.
Kanadischer Verbraucherpreisindex - Oktober
Erscheinungsdatum: November 18
Zurück: -0.1% m / m, 0.5% y / y, Index: 136.9
TD Prognose: 0.1% m / m, 0.3% y / y, Index: 137.1
Konsens: NA
TD geht davon aus, dass die Gesamtinflation im Oktober auf 0.3 % im Jahresvergleich sinken wird, da niedrigere Energiepreise den Index auf einen Anstieg von 0.1 % m/m drücken. Die Benzinpreise sind im Herbst normalerweise ein Gegenwind, werden aber im Vergleich zum Vorjahr voraussichtlich noch weiter in den negativen Bereich fallen, begünstigt durch Basiseffekte vom letzten Oktober. Reisedienstleistungen sollten auf bereinigter Basis besser abschneiden; diese Komponente ist im Oktober in den letzten fünf Jahren m/m durchschnittlich um 6 % gefallen, liegt aber aufgrund von COVID bereits deutlich unter dem Vorjahresniveau. Andernorts sehen wir einen größeren positiven Beitrag von Unterkünften nach einem Anstieg der Preise für neue Häuser, der sich in höheren Wiederbeschaffungskosten für Eigenheimbesitzer niederschlagen und sinkende Hypothekenzinsen ausgleichen wird, während Kraftfahrzeuge angesichts der Tendenz der Autohersteller, die Preise im Oktober anzuheben, eine wichtige Quelle der Unsicherheit darstellen. Ein Gesamt-VPI von 0.3 % steht im Einklang mit einem erheblichen Überangebot infolge der Auswirkungen von COVID-0.2, würde aber dennoch dazu führen, dass die Inflation über der Schätzung der BoC von durchschnittlich 4 % im vierten Quartal liegt, während die Kernindikatoren im Durchschnitt stabil bei etwa 1.7 % bleiben sollten.
Kanadischer Einzelhandelsverkauf - September
Erscheinungsdatum: November 20
Vorher: 0.4 %, z. B. Auto: 0.5 %
TD Prognose: 0.3%, ex. Automatisch: 0.3%
Konsens: NA
Die Einzelhandelsumsätze werden im September voraussichtlich um 0.3 % steigen und damit leicht über der vorläufigen Schätzung für keine Veränderung liegen. Die Kfz-Verkäufe dürften einen leichten Anstieg verzeichnen, der sie gegenüber dem Vor-COVID-Niveau kaum verändert lassen sollte, wobei die Verkäufe ohne Kfz einen ähnlichen Anstieg wie die Schlagzeilenzahlen verzeichnen werden. Der private Konsum wird durch die starke Erholung des Arbeitsmarktes gestützt, zu der auch die im September im Einzelhandel geschaffenen Arbeitsplätze zählen, obwohl die Unsicherheit im Zusammenhang mit der (inzwischen verabschiedeten) Verlängerung der Konjunkturhilfen trotz der Fortsetzung der Zahlungen im Laufe des Monats einen leichten Bremseffekt haben könnte. Mobilitätsdaten zeigen auch keine signifikante Veränderung der in Einzelhandelsgeschäften verbrachten Zeit, bevor sie im Oktober zurückgingen.




 Signal2forex.com - Beste Forex-Roboter und Signale


