
US-Überprüfung
Die US-Wirtschaft startet 2021 weiterhin auf einem hohen Niveau
- Im Januar stiegen die persönlichen Ausgaben kräftig um 2.4%, während das persönliche Einkommen um 10.0% stieg. Der Kern-PCE-Deflator stieg im Monatsverlauf um 0.3% und im Jahresverlauf um 1.5%. Fed-Vorsitzender Powell sagte vor dem Kongress aus und unterstrich das Engagement des FOMC, die Geldpolitik akkommodierend zu halten, da sich die US-Wirtschaft weiterhin von der COVID-Krise erholt.
- Die ausstehenden Hausverkäufe gingen im Januar um 2.8% zurück, was auf eine gewisse Abschwächung des Immobilienmarktes zurückzuführen ist. Die Bestellungen für langlebige Güter stiegen im Januar um 3.4% und übertrafen damit die Konsensschätzungen. Die Arbeitslosenansprüche fielen in der Woche bis zum 730. Februar unerwartet auf 20. Der Leading Economic Index (LEI) stieg im Januar um 0.5%. Die Konsumentenstimmung (University of Michigan) ging im Februar auf 76.8 zurück.
globale Bewertung
Zentralbanken diese Woche in der Warteschleife
- Die Reserve Bank of New Zealand (RBNZ) traf sich diese Woche, um die Politik zu erörtern. Sie entschied sich dafür, den offiziellen Cash Rate bei 0.25% zu halten und das Programm zur Finanzierung von Krediten und das Programm zum Kauf großer Vermögenswerte unverändert zu lassen. Unabhängig davon wies die neuseeländische Regierung die RBNZ an, bei ihren politischen Entscheidungen die Nachhaltigkeit der Immobilienpreise zu berücksichtigen.
- Die Bank of Korea hielt ihre Politik ebenfalls stabil und ließ ihren Reposatz für sieben Tage unverändert bei 0.50%, einem Rekordtief. Die Zentralbank behielt ihre Wachstumsprognosen bei, stellte jedoch fest, dass ihre Inflationserwartungen für 2021 gestiegen sind.
- Die schwedische Wirtschaft schrumpfte im vierten Quartal 2020 unerwartet, was hauptsächlich auf einen Rückgang des Haushaltsverbrauchs und Veränderungen der Lagerbestände zurückzuführen war.
US-Überprüfung
Die US-Wirtschaft startet 2021 weiterhin auf einem hohen Niveau
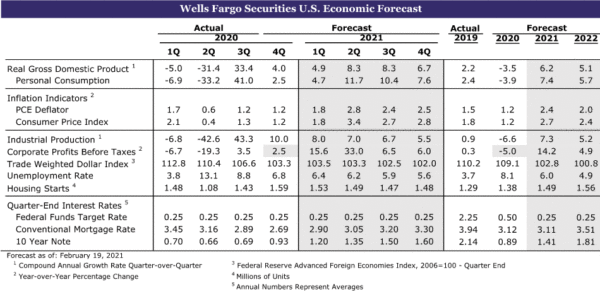
Die meisten Wirtschaftsdaten, die diese Woche veröffentlicht wurden, übertrafen die Markterwartungen deutlich. Dies ist nur das jüngste Zeichen dafür, dass die wirtschaftliche Erholung nach einer Verlangsamung gegen Ende 2020 wieder an Fahrt gewinnt. Im Januar stiegen die persönlichen Ausgaben mit einem robusten Tempo von 2.4%. Der starke monatliche Konsumanstieg ging mit einem Anstieg des persönlichen Einkommens um 10.0% einher. Viele Haushalte erhielten im Laufe des Monats eine zweite Runde von Pandemie-Hilfskontrollen, die dazu beitrugen, die Konsumausgaben anzukurbeln. Die Sparquote stieg von 20.5% auf 13.4%. Wir gehen davon aus, dass dies die Verbraucherausgaben in den kommenden Monaten vorantreiben wird. Die jüngste Schätzung des PCE-Deflators (Personal Consumption Expenditure) wurde auch im Bericht über das persönliche Einkommen und die Ausgaben angegeben. Der Kern-PCE-Deflator, der das bevorzugte Maß der Fed für die Verbraucherpreisinflation darstellt, stieg im Monatsverlauf um 0.3% und im Jahresverlauf um 1.5%. Dieses Ergebnis liegt leicht über den Markterwartungen, aber immer noch weit unter dem Inflationsziel der Fed von 2%.
Die Fed scheint von steigenden langfristigen Zinssätzen unberührt zu sein
Fed-Vorsitzender Powell unterstrich das Engagement des FOMC, die Geldpolitik akkommodierend zu halten, während sich die US-Wirtschaft weiter von der COVID-Krise erholt. Powell trat am Dienstag vor dem Senatsbankenausschuss und am Mittwoch vor dem Finanzdienstleistungsausschuss des Hauses auf und betonte, dass „die Wirtschaft weit von unseren Beschäftigungs- und Inflationszielen entfernt ist und es wahrscheinlich einige Zeit dauern wird, bis wesentliche weitere Fortschritte erzielt werden erreicht." Powells Kommentare kamen vor dem Hintergrund steigender langfristiger Zinsen und Inflationserwartungen an. Aus unserer Sicht ist dies jedoch nur der jüngste Beweis dafür, dass die Fed auf absehbare Zeit wahrscheinlich nicht das Tempo des Kaufs von Vermögenswerten ändern oder den Leitzins für Bundesmittel anheben wird.
Powell kommentierte auch den brandheißen Immobilienmarkt. In den letzten Monaten haben niedrige Hypothekenzinsen zu steigenden Hausverkäufen geführt. Aufgrund des relativ knappen Angebots auf dem Markt hat sich die Aufwertung der Immobilienpreise erheblich beschleunigt. Im Dezember beschleunigte sich der S & P CoreLogic National Home Price Index im Jahresvergleich auf 10.4%, das schnellste seit 2014. Diese Woche gab es einige Anzeichen für eine Abkühlung auf dem Immobilienmarkt. In der Woche bis zum 19. Februar gingen die Kaufanträge für Hypotheken um 11.6% zurück, der dritte Rückgang in Folge. Die ausstehenden Hausverkäufe, die die bestehenden Verkäufe um ein oder zwei Monate anführten, gingen im Januar um 2.8% zurück. Die Hypothekenzinsen sind in den letzten Wochen leicht gestiegen, was teilweise den jüngsten Rückgang erklärt. Weitere Informationen hierzu finden Sie im Abschnitt Credit Market Insights.
Geschäftsausgaben im Aufschwung
Die Produktions- und Geschäftsausgaben für Ausrüstungsgegenstände scheinen ebenfalls einen starken Start im Jahr 2021 zu haben. Die Bestellungen für langlebige Güter stiegen im Januar um 3.4% und lagen damit weit über den Konsensschätzungen. Die Lieferungen von Investitionsgütern ohne Verteidigung stiegen um 3.5%. Zivilflugzeuge hoben sowohl Bestellungen als auch Lieferungen auf, als Boeing die Auslieferung der 737-MAX wieder aufnahm. Die Stärke bei langlebigen Gütern ging über Flugzeuge hinaus und führte zu soliden Zuwächsen bei Primär- und Metallerzeugnissen, Computern und verwandten Produkten sowie Transportmitteln.
Mehrere in dieser Woche veröffentlichte Indikatoren deuten auch darauf hin, dass die Erholung im Februar an Fahrt gewinnt. Die anfänglichen Arbeitslosenansprüche fielen in der Woche bis zum 730. Februar unerwartet auf 20, was den niedrigsten Stand seit November darstellt. Der Rückgang der Schadensfälle wird wahrscheinlich durch das raue Winterwetter, das ein Großteil des Landes letzte Woche erlebt hat, etwas überbewertet. Ein Teil des Rückgangs könnte jedoch auf eine echte Verbesserung zurückzuführen sein, da die Betriebsbeschränkungen für Unternehmen gelockert wurden und sich die Verbraucherausgaben in den letzten Wochen verbessert haben.
Der Weg nach vorne ist jedoch nicht ungefährlich. Das Maß der Verbraucherstimmung an der Universität von Michigan fiel im Februar auf 76.8, ein Sechsmonatstief. Sowohl die aktuellen Bedingungen als auch die Erwartungen an die Stimmung gaben im Laufe des Monats nach. Insgesamt ist der monatliche Rückgang eine Erinnerung daran, dass die Pandemie die Haushalte immer noch stark belastet, obwohl die Zahl der neuen COVID-Fälle neben einem beschleunigten Impftempo offenbar zurückgeht.
Quelle: US-Handelsministerium und Wells Fargo Securities
US Outlook
ISM Manufacturing • Montag
Das verarbeitende Gewerbe ist in beeindruckendem Tempo weiter gewachsen, was durch die Verschiebung der Nachfrage nach Waren inmitten der Pandemie begünstigt wurde. Da die Produktionskapazität der Wirtschaft jedoch Schwierigkeiten hatte, mit dem Dreh- und Angelpunkt der Warenausgaben Schritt zu halten, gab es eine Reihe von Engpässen in diesem Sektor. Die anhaltenden Lieferunterbrechungen haben zu einem Anstieg der Auftragsbestände geführt, was in naher Zukunft zu einem anhaltenden Summen der Aktivitäten führen wird, ebenso wie ein geringer Bestand an Kundenbeständen. Angebotsbeschränkungen werden ebenfalls den Preisdruck erhöhen, und wir gehen davon aus, dass die gezahlte Preiskomponente im Februar rasch weiter wachsen wird. Mehrere verarbeitende Industrien haben in den letzten Monaten den Arbeitskräftemangel als Problem angeführt, und wir gehen davon aus, dass es im Februar weiterhin schwierig ist, Arbeitskräfte in diesem Sektor zu finden. Die Bestellungen dürften in diesem Monat weiter gestiegen sein, aber Komponenten, die mit Lieferengpässen verbunden sind, wie Lieferantenlieferungen, Auftragsbestände und gezahlte Preisindizes, dürften auch den ISM-Fertigungsindex für Februar nach oben treiben.
- Zurück: 58.7; Wells Fargo: 59.0
- Konsens: 58.6
ISM Services • Mittwoch
Nachdem die Serviceaktivitäten im Januar positiv überrascht waren, erwarten wir, dass die Aktivitäten im Februar in einem ähnlichen Tempo fortgesetzt werden. Die sich rasch verbessernde Situation im Bereich der öffentlichen Gesundheit ist besonders ermutigend für den Sektor, der während der Pandemie überproportional betroffen war. Engpässe betreffen die Dienstleistungsbranche ähnlich wie das verarbeitende Gewerbe, was sich in einem erhöhten Rückstand äußert. Arbeitskräftemangel wurde ebenfalls als Einschränkung in diesem Sektor gemeldet, aber die Beschäftigungskomponente dürfte sich im Februar weiter verbessert haben und wird darauf hindeuten, was von dem offiziellen US-Lohn- und Gehaltsabrechnungsbericht zu erwarten ist, der einige Tage später veröffentlicht wurde. Der ISM-Dienstleistungsindex gibt zwar etwas nach, wir gehen jedoch davon aus, dass er weiterhin solide im Expansionsbereich bleibt.
- Zurück: 58.7; Wells Fargo: 58.5
- Konsens: 58.7
Beschäftigung • Freitag
Die Lockerung der COVID-Beschränkungen und der Durchlauf des fiskalischen Unterstützungspakets im Dezember haben wahrscheinlich dazu beigetragen, dass die Erholung des Arbeitsmarktes im Februar wieder an Fahrt gewonnen hat. Die Arbeitslosenansprüche tendierten in der Umfragewoche zu einem niedrigeren Kurs, während sich die regionalen Einkaufsmanagerindizes im Laufe des Monats festigten. Angesichts des polaren Wirbels, der die Bodenaktivität in Teilen des Landes nach der Erhebungswoche zum Erliegen bringt, erwarten wir einen Anstieg der Lohnsumme um 210.
Trotz stärkerer Einstellungen erwarten wir, dass die Arbeitslosenquote unverändert bleibt, nachdem sie im Januar stark auf 6.3% gesunken ist. Ein Anstieg der Erwerbsbeteiligungsquote wäre jedoch nicht überraschend und würde eine gewisse zugrunde liegende Verbesserung signalisieren. Eine ausgewogenere Zusammensetzung der Einstellungen, wobei insbesondere Freizeit und Gastgewerbe von rückläufigen COVID-Fällen profitieren, deutet auf einen moderaten monatlichen Anstieg des durchschnittlichen Stundenlohns um 0.2% hin.
Ein weiterer weicher Bericht, der dem Januar ähnelt, würde unterstreichen, dass die Erholung des Arbeitsmarktes noch einen sehr langen Weg vor sich hat und ein schneller Rückschlag trotz zunehmenden Optimismus hinsichtlich der allgemeinen Wachstumsaussichten alles andere als gesichert ist. Ein deutlich besser als erwarteter Bericht würde jedoch darauf hindeuten, dass der konstruktivere Ausblick gerechtfertigt ist und die Erholung Beine hat, die über vorübergehende fiskalische Unterstützungsmaßnahmen hinausgehen.
- Zurück: 49K; Wells Fargo: 210K
- Konsens: 145K
Handelsbilanz • Freitag
Einkaufsmanagerindizes in ausländischen Volkswirtschaften weisen auf eine im Januar anhaltende Aktivität hin, und die fortgeschrittenen Daten zum Warenhandel deuten darauf hin, dass die Exporte im Monatsverlauf um 1.4% gestiegen sind. Ein stabilerer globaler Hintergrund und eine Verbesserung der Impfstofffront lassen darauf schließen, dass die allgemeinen Aussichten für das globale Wachstum 2021 steigen. Die starke Inlandsnachfrage der USA nach Einzelhandelswaren und Fahrzeugen dürfte auch die Importe weiter wachsen lassen, ebenso wie positivere Erwartungen hinsichtlich des Verbrauchs und der immer noch mageren Einzelhandelsbestände. Die Warenimporte werden laut dem erweiterten Handelsbericht voraussichtlich um rund 1% steigen. Starke Importe werden auch durch die anekdotischen Berichte über Ladungsschübe unterstrichen, die zu Überlastungen in Häfen im ganzen Land führen.
Wir gehen davon aus, dass sich das Handelsbilanzdefizit im Januar leicht ausweiten wird. Eine über den Erwartungen liegende Ausweitung des Defizits könnte darauf hindeuten, dass noch mehr inländische Lagerbestände vorhanden sind, als wir erwarten. Eine geringere Ausweitung oder sogar eine Verringerung des Defizits würde darauf hindeuten, dass die Weltwirtschaft einen festeren Stand findet.
- Zurück: - 66.6 Mrd. USD; Wells Fargo: - 67.2 Mrd. USD
- Konsens: - 67.3 Mrd. USD
Internationale Überprüfung
Zentralbanken diese Woche in der Warteschleife
Die Reserve Bank of New Zealand (RBNZ) entschied sich dafür, die aktuellen Richtlinieneinstellungen beizubehalten und den offiziellen Cash Rate (OCR) bei 0.25% zu halten. Darüber hinaus behielt das Unternehmen die Größe seines LSAP-Programms (Large Scale Asset Purchase) bei 100 Mrd. NZ $ bei und ließ den Betrieb des FLP-Programms (Funding for Lending Program) erwartungsgemäß unverändert. Die Zentralbank gab an, weiterhin bereit zu sein, bei Bedarf zusätzliche Anreizmaßnahmen zu ergreifen, einschließlich der Abnahme des OCR-Negativs. Es wurde auch darauf hingewiesen, dass ein längerer geldpolitischer Anreiz sowie viel Zeit und Geduld erforderlich sind, bis sicher ist, dass die Inflation auf ihrem Zielmittelpunkt von 2% gehalten wird und die Beschäftigung auf oder über ihrem maximalen nachhaltigen Niveau liegt. In der beigefügten Erklärung stellte die Zentralbank fest, dass die Nachfrage in touristischen Sektoren nach wie vor schwach ist und dass die Wiedereröffnung der Grenzen erst 2022 angestrebt wird. Die RBNZ räumte jedoch ein, dass die wirtschaftliche Erholung stärker als erwartet war, und Die neuen Prognosen spiegeln die verbesserten wirtschaftlichen Aussichten wider. Die Zentralbank geht nun davon aus, dass sich das BIP-Wachstum 2021 von 3.7% in den November-Prognosen um 3.4% erholen wird, während die Arbeitslosenquote nun voraussichtlich 5.2% von 6.4% erreichen wird. Nach der Ankündigung fiel der neuseeländische Dollar zunächst, erholte sich jedoch bald wieder, als die Analysten auf die uneingeschränkte OCR-Prognose der RBNZ blickten, die höher revidiert wurde, was darauf hindeutet, dass in Zukunft möglicherweise weniger Konjunkturmaßnahmen erforderlich sind.
Unabhängig davon wies die neuseeländische Regierung die RBNZ an, die Auswirkungen auf den Immobilienmarkt bei der Festlegung der Zinssätze zu berücksichtigen. Der neue Aufgabenbereich soll am 1. März in Kraft treten. Die Ziele der Zentralbank, die Inflationsstabilität aufrechtzuerhalten und zu maximaler Beschäftigung beizutragen, bleiben unverändert und der Ausschuss behält weiterhin die Autonomie über seine Entscheidungen; Die Zentralbank muss nun jedoch auch regelmäßig die Auswirkungen ihrer politischen Entscheidungen auf die Wohnungsziele der Regierung erläutern. Nach den Nachrichten über den Ersatzauftrag stieg der neuseeländische Dollar, da die Anleger weniger Spielraum für eine expansive Geldpolitik sehen.
Die Bank of Korea (BoK) hielt ihren Repo-Satz für sieben Tage erwartungsgemäß auf ihrer Sitzung in dieser Woche bei 0.50%, einem Rekordtief. Die Zentralbank gab an, dass sich die koreanische Wirtschaft weiterhin leicht erholt hat und sich voraussichtlich auch in Zukunft erholen wird, wobei die Erholung von Exporten und Investitionen angeführt wird. Die BoK behielt jedoch ihre Wachstumsprognosen bei und rechnete für 3 und 2.5 mit einem BIP-Wachstum von rund 2021% bzw. 2022%. Es stellte auch fest, dass die Inflationserwartungen für 2021 gestiegen sind und nun ein VPI von 1.3% gegenüber 1% im November angestrebt wird. In der Zwischenzeit stellte BoK-Gouverneur Lee fest, dass der wirtschaftliche Weg weiterhin von der Einführung des Impfstoffs abhängt, und wiederholte den Plan der Zentralbank, die Geldpolitik akkommodierend zu halten.
Schwedische Wirtschaft im vierten Quartal unerwartet geschrumpft
Die schwedische Wirtschaft schrumpfte im vierten Quartal 2020 unerwartet, was hauptsächlich auf einen Rückgang des Verbrauchs der privaten Haushalte und Veränderungen der Lagerbestände zurückzuführen war. Das BIP-Wachstum ging im vierten Quartal gegenüber dem Vorquartal um 0.2% zurück, verglichen mit dem BIP-Indikator für das vierte Quartal, der um 4% zunahm. Die Ergebnisse des vierten Quartals folgten einer starken Erholung im dritten Quartal, als das Wachstum gegenüber dem Vorquartal um 4% stieg, da die COVID-Fälle im Sommer weitgehend eingedämmt waren. Aus den Einzelheiten des Berichts geht hervor, dass das BIP im Gesamtjahr 0.5 im Vergleich zu 3 um 4.9% zurückgegangen ist, was immer noch einen leichteren Rückgang als in anderen europäischen Volkswirtschaften darstellt. Der Endverbrauch der privaten Haushalte ging um 2020% zurück, wobei die gesunkenen Wohnkosten und der Verbrauch von Hotel- und Restaurantdienstleistungen zum Abschwung beitrugen. Die Lagerbestände belasteten auch das Gesamt-BIP, da die Veränderungen der Lagerbestände 2.8 Prozentpunkte vom Wachstum abnahmen. Auf der anderen Seite trugen die Nettoexporte mit 2019 Prozentpunkten zum Wachstum bei, während das verfügbare Realeinkommen der privaten Haushalte um 0.8% stieg. Trotz des überwältigenden BIP-Drucks deuten aktuellere Daten darauf hin, dass die schwedische Wirtschaft allmählich anzieht. In einer separaten Pressemitteilung stiegen die Einzelhandelsumsätze im Januar gegenüber dem Vormonat um 0.7% und übertrafen die Markterwartungen für einen Anstieg um 0.8%, während sich die Vertrauensindikatoren im Februar weiter verbesserten.
Internationaler Ausblick
PMI für das verarbeitende Gewerbe und das nicht verarbeitende Gewerbe in China • Montag
Während des größten Teils des vergangenen Jahres übertraf Chinas Wirtschaft und war die einzige große Volkswirtschaft, die ein positives Wachstum verzeichnete. Wir erwarten, dass China im Jahr 2021 ein weiteres starkes Jahr des Wirtschaftswachstums verzeichnen wird. Neue COVID-Ausbrüche in China führten jedoch dazu, dass die Regierung neue Sperrmaßnahmen einführte, um die Ausbreitung des Virus zu begrenzen. Angesichts der jüngsten COVID-Störungen gingen die chinesischen PMI-Daten im Januar zurück. Der PMI für das verarbeitende Gewerbe ging auf 51.3 zurück, während der PMI für das nicht verarbeitende Gewerbe auf 52.4 zurückging. Obwohl beide Indikatoren im Expansionsgebiet bleiben (über dem 50-Niveau), könnten sich die PMI-Daten in Zukunft verlangsamen, wenn die COVID-Fälle steigen und die Regierung strengere Beschränkungen einführt. Die Daten für die nächste Woche werden sich voraussichtlich weiter abschwächen, da der Konsens darauf abzielt, dass der PMI für das verarbeitende Gewerbe im Februar auf 51.0 sinken wird, während der PMI für das nicht verarbeitende Gewerbe voraussichtlich um 0.4 Punkte auf 52.0 fallen wird.
- Zurück: 51.3 & 52.4
- Konsens: 51.0 & 52.0 (PMI für das verarbeitende Gewerbe und das nicht verarbeitende Gewerbe)
VPI der Eurozone • Dienstag
Die Wirtschaft der Eurozone blieb Ende letzten Jahres stabil, da die Wirtschaft weniger als erwartet schrumpfte. Eine weitere wirtschaftliche Schwäche, gefolgt von einer langsamen Erholung, dürfte jedoch in diesem Jahr wahrscheinlich sein. Die Deflationsrisiken scheinen sich jedoch vorerst leicht verringert zu haben. Der Inflationsbericht der Eurozone vom Januar zeigte, dass der Gesamt-VPI gegenüber dem Vorjahr um 0.9% gestiegen ist, nachdem er im Vormonat um 0.3% gesunken war, während die Kerninflation - eine Maßnahme ohne Alkohol- und Tabakpreise - ebenfalls höher war und im Jahresvergleich um 1.4% stieg . Mit Blick auf die nächste Woche erwarten wir, dass der VPI der Eurozone im Februar gegenüber dem Vorjahr um 1.0% gestiegen ist und den zweiten Monat in Folge im positiven Bereich bleibt.
Nächste Woche ist auch der Einzelhandelsbericht vom Januar fällig. Im Dezember stiegen die Einzelhandelsumsätze im Vergleich zum Vormonat um 2.0%, gegenüber Schätzungen für eine Erholung von 2.8%, und kamen nach einem Umsatzrückgang im November.
- Zurück: 0.9%; Wells Fargo: 1.0%
- Konsens: 1.0% (im Jahresvergleich)
Australien Q4 BIP • Dienstag
Nächste Woche meldet Australien BIP-Daten für das vierte Quartal. Die australische Wirtschaft wuchs im dritten Quartal schneller als erwartet, stieg gegenüber dem Vorquartal um 3% und war der größte vierteljährliche Anstieg seit 3.3. Die Daten für das Quartal waren etwas uneinheitlich, da in Australien COVID-Cluster entstanden Einige Städte, darunter Sydney und Brisbane, veranlassten die Regierung, neue Gesundheitsverordnungen zu erlassen, um die Ausbreitung des Virus zu begrenzen. Nach einem Anstieg der Einzelhandelsumsätze im November zogen die privaten Haushalte die Ausgaben im Dezember zurück. Die Einzelhandelsumsätze gingen im Monatsvergleich um 1976% zurück, wobei fünf der sechs Einzelhandelskategorien einen Rückgang verzeichneten. Andere Daten für das Quartal waren jedoch ermutigender, da die Beschäftigung im November um 4.1 stieg, während der Arbeitsmarktbericht vom Dezember zeigte, dass die Arbeitslosigkeit auf 90,000% zurückging und die Markterwartungen übertraf. Im Dezember stieg die Beschäftigung ebenfalls um 6.6, wobei etwa 50,000% der zwischen März und Mai verlorenen Arbeitsplätze wieder wettgemacht wurden. Mit Blick auf die Zukunft erwarten Analysten, dass das BIP-Wachstum im vierten Quartal gegenüber dem Vorquartal um 90% zunehmen wird.
- Zurück: 3.3%
- Konsens: 2.4% (gegenüber dem Vorquartal)
Kreditmarkteinblicke
Werden höhere Hypothekenzinsen das Wohnen entgleisen lassen?
Die Anleiherenditen waren in den letzten Wochen rückläufig, da die Marktteilnehmer die Erwartung eines schnelleren Wirtschaftswachstums und einer schnelleren Inflation in den kommenden Quartalen eingepreist haben. Die Rendite der 10-jährigen Schatzanweisung, die Anfang August auf nur 0.50% fiel, war in der zweiten Hälfte des vergangenen Jahres langsam gestiegen. Der Ausverkauf hat sich in den letzten Wochen jedoch beschleunigt, und die Rendite der Benchmark-Schatzanweisung stieg auf den höchsten Stand seit mehr als einem Jahr in dieser Woche.
Die 30-jährige Festhypothek wird von der Rendite des 10-jährigen Finanzministeriums abgezogen, und der Anstieg des ersteren hat in den letzten Wochen zu einem gewissen Anstieg des letzteren geführt. Seit dem Rekordtief von 2.65% in der ersten Woche des Jahres 2021 ist die durchschnittliche 30-jährige Festhypothek, wie aus der nationalen Umfrage von Freddie Mac hervorgeht, um über 30 Basispunkte gestiegen. Höhere Zinssätze scheinen bereits einige hochfrequente Maßnahmen der Hypothekentätigkeit zu belasten. Die von der Mortgage Bankers Association verfolgten Anträge auf Hypothekenkäufe sind in vier der letzten sechs Wochen zurückgegangen. Während einige der jüngsten Schwächen auf Störungen zurückzuführen sein könnten, die auf Winterstürme zurückzuführen sind, die die Wirtschaftstätigkeit in vielen Teilen der Vereinigten Staaten eingefroren haben, ist es erwägenswert, ob höhere Zinsen den anhaltenden Immobilienboom verlangsamen könnten.
Aus unserer Sicht dürften höhere Hypothekenzinsen allein nicht ausreichen, um den jüngsten Anstieg der Nachfrage nach Wohnimmobilien einzudämmen. Der demografische Rückenwind und die Verschiebung der Präferenzen für mehr Platz haben den Kauf von Eigenheimen im vergangenen Jahr in die Höhe getrieben und werden wahrscheinlich nicht so schnell verschwinden. Während wir davon ausgehen, dass die Hypothekenzinsen in den nächsten zwei Jahren steigen werden, erwarten wir keinen Sprung, der die Fähigkeit des Einzelnen, sich ein Eigenheim zu leisten, erheblich beeinträchtigen würde. Wenn Probleme mit der Erschwinglichkeit auftreten, ist dies eher auf das geringe Wohnungsangebot zurückzuführen, das neben der starken Nachfrage die Immobilienpreise immer schneller in die Höhe getrieben hat. Selbst wenn sich das Tempo beim Kauf von Eigenheimen etwas abschwächt, erwarten wir letztendlich, dass das Tempo beim Verkauf von Eigenheimen im Vergleich zum letzten Jahrzehnt stark sein wird.
Thema der Woche
Heiße Ware
In den letzten Monaten sind die Rohstoffpreise stark angestiegen und haben nach den Rückgängen im vergangenen Frühjahr ein deutliches Comeback verzeichnet. Der Spotpreisindex des Commodity Research Bureau (CRB) für Metalle ist so hoch wie in 10 Jahren, nachdem er seit Oktober um mehr als 200 Punkte gestiegen war, wobei mehr als die Hälfte des Gewinns erst seit Jahresbeginn zu verzeichnen war. Das Rohöl von West Texas Intermediate (WTI) ist diesem Beispiel gefolgt und liegt zum Zeitpunkt dieser Veröffentlichung bei 62.6 USD pro Barrel, was sich vollständig auf das Preisniveau vor der Pandemie erholt. Während ein Teil des Preisanstiegs in diesem Monat möglicherweise auf Störungen der Ölversorgung aufgrund der Stürme in Texas zurückzuführen ist, sind die Spotpreise zukunftsweisender und die heutigen Daten spiegeln den längerfristigen Aufwärtsdruck auf die bereits bestehenden Preise wider.
Einer dieser Belastungen kommt von der sich entwickelnden COVID-Umgebung, die den Weg für Amerika ebnet, wieder an die Arbeit zu gehen. Bloombergs Impfstoff-Tracker berichtet, dass in den USA 68.3 Millionen Dosen des Impfstoffs verabreicht wurden. Dies macht etwa 30% der weltweit verabreichten Dosen aus, und selbst pro Kopf haben die USA mit ihren Verteilungen ein beeindruckendes Tempo festgelegt. Bis heute haben die Vereinigten Staaten rund 21 Dosen pro 100 Menschen verabreicht, mehr als China (~ 3 pro 100) und die Europäische Union (~ 7 pro 100) und nicht weit hinter dem Vereinigten Königreich (~ 29 pro 100) ). Die durchschnittliche Anzahl neuer Fälle in den USA ist in den letzten zwei Monaten ebenfalls um rund 60% gesunken und hat damit den weltweiten Rückgang der Fallzahlen übertroffen, der um rund 40% zurückgegangen ist. Da Impfungen weltweit die Länder einholen, die jetzt führend sind, würde eine Wiederbelebung der Produktion weltweit angesichts weit verbreiteter Wiedereröffnungen eine größere Nachfrage nach Rohstoffen bedeuten.
Produktionsstart im Jahr 2021
Der konsenserschütternde Anstieg der langlebigen Güter um 3.4% im Januar hat uns zuversichtlicher gemacht, dass die US-Wirtschaft in diesem Jahr in jüngster Zeit aufgewertet wurde. Wie in unserem vorherigen wöchentlichen Wirtschafts- und Finanzkommentar erwähnt, weicht die Verlangsamung der Erholung des verarbeitenden Gewerbes gegen Ende 2020 einem bislang stärkeren Nachfrageumfeld in diesem Jahr. Abgesehen von den Verbesserungen im Kampf gegen das Virus bieten andere Faktoren wie Auftragsbestände und niedrige Lagerbestände Produktionsspielraum, da die Hersteller Ende letzten Jahres vom Soft Patch aufholen. Wir gehen davon aus, dass die Warenausgaben bis 2021 stark bleiben werden, bevor sie 2022 auf ein moderateres Wachstum zurückgeschaltet werden. Während sich die Spotpreise für Rohstoffe bis zu diesem Zeitpunkt eindrucksvoll erholt haben, wird die anhaltende Nachfrage des verarbeitenden Gewerbes entscheidend dazu beitragen, wo sie in den nächsten Monaten landen .




 Signal2forex.com - Beste Forex-Roboter und Signale


