
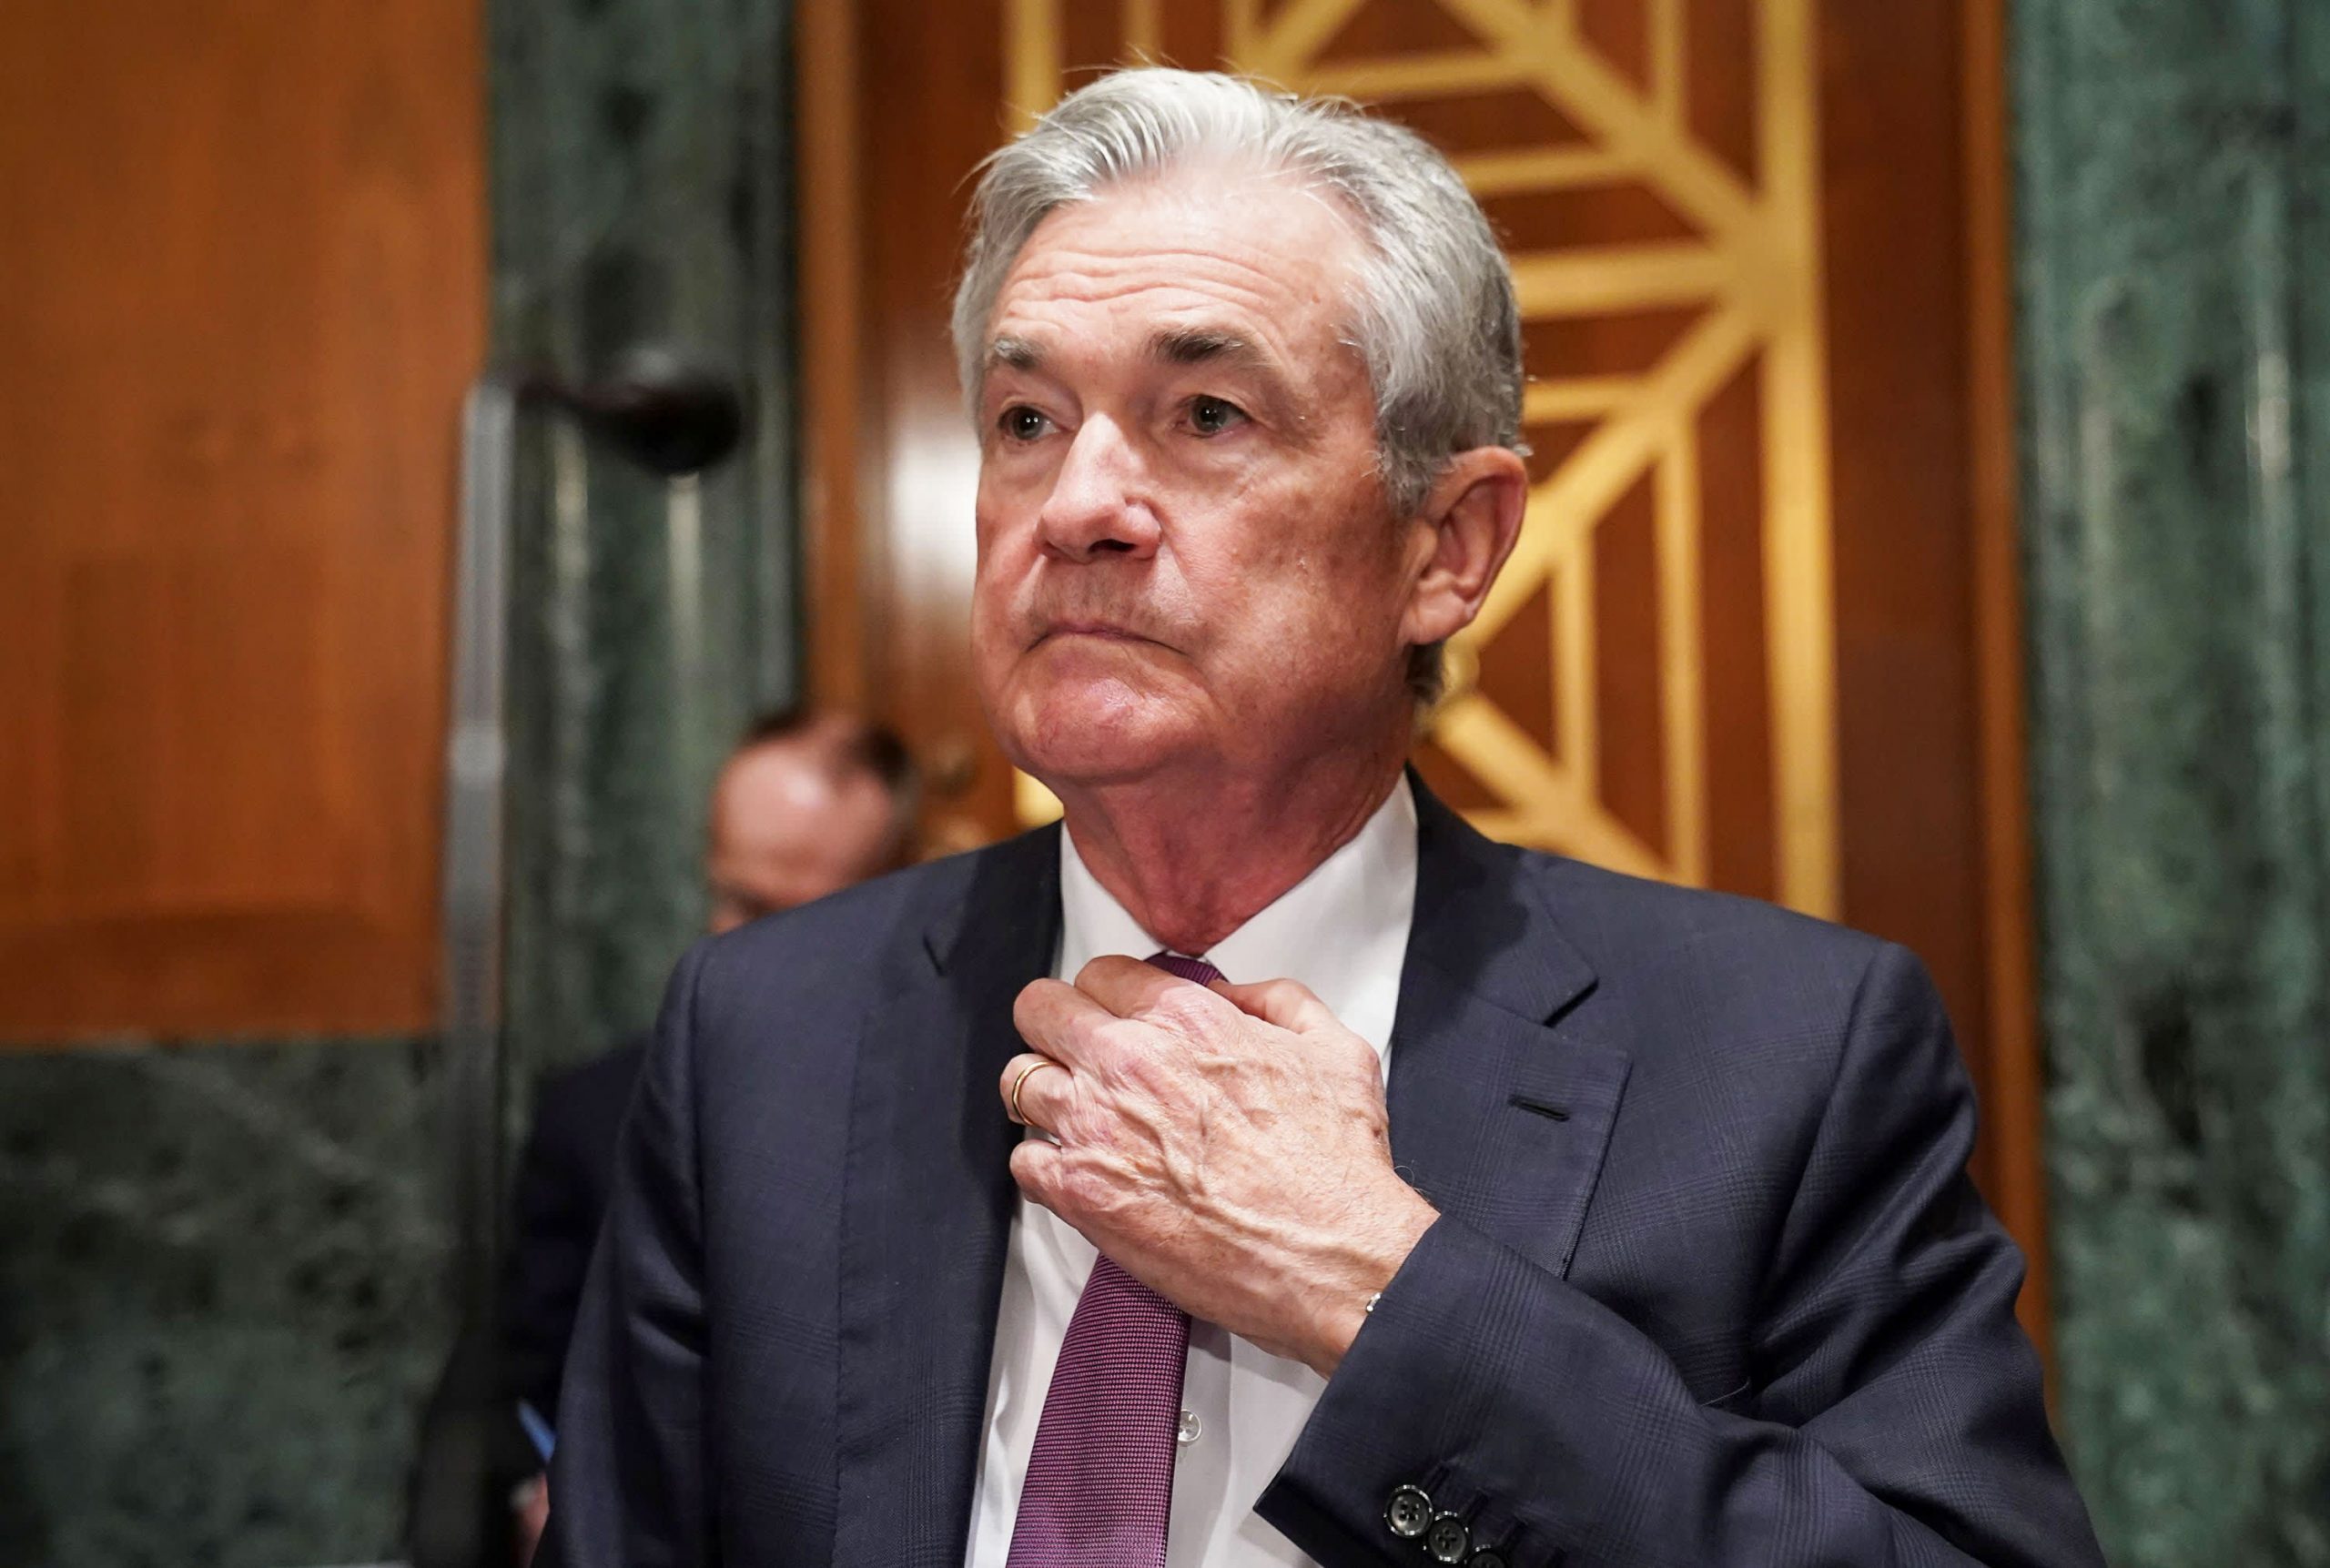
Der Vorsitzende der US-Notenbank, Jerome Powell, passt seine Krawatte an, als er ankommt, um vor einer Anhörung des Senatsausschusses für Banken, Wohnungswesen und städtische Angelegenheiten zum „Halbjährlichen Bericht über die Geldpolitik an den Kongress“ auf dem Capitol Hill in Washington am 15. Juli 2021 auszusagen.
Kevin Lamarque | Reuters
Veränderte geldpolitische Ansichten inmitten unerwarteter Wirtschaftsdaten haben der Federal Reserve die Tür geöffnet, um im September ihre Entscheidung zu verkünden, ihre Wertpapierkäufe zu reduzieren und etwa einen Monat später mit der Reduzierung der Käufe zu beginnen.
Interviews mit Beamten zusammen mit ihren öffentlichen Kommentaren zeigen eine wachsende Unterstützung für einen schnelleren Zeitplan für die Verjüngung, als die Märkte vor einem Monat erwartet hatten. Diese sich ändernden Ansichten folgen den starken Beschäftigungsdaten der letzten zwei Monate zusammen mit höheren Inflationswerten.
Fed-Gouverneur Christopher Waller und die Präsidenten der Fed-Banken Eric Rosengren, Robert Kaplan und Jim Bullard haben öffentlich eine Drosselung im September gefordert. Raphael Bostic aus Atlanta unterstützte den Beginn des Tapers irgendwann zwischen Oktober und Dezember und deutete an, dass er auch eine Ankündigung im September befürworten könnte. Die Gruppe ist nicht dafür bekannt, Falken zu sein, und tatsächlich gehörten einige zu denen, die zu Beginn der Pandemie die ersten Forderungen nach historischen Maßnahmen der Fed zur Unterstützung der Wirtschaft erhoben haben.
Die Fed könnte die Entscheidung noch auf die November-Sitzung verschieben, wenn die Jobdaten im August schwach sind, die Delta-Variante eine neue Runde wirtschaftlicher Lockdowns auslöst oder die Inflationsdaten nachlassen. Aber stärker als erwartete Inflationsdaten in der vergangenen Woche und Prognosen, dass sie bis ins nächste Jahr hoch bleiben könnten, haben die Unterstützung für die frühere Ankündigung der Drosselung gestützt.
Die Märkte haben auch die Erwartungen verschoben, was der Fed Spielraum lässt, früher zu handeln. Die Befragten der CNBC-Fed-Umfrage vom Juli nannten den November als Ankündigungsmonat und den Januar als den Beginn des Tapers. Aber eine Reuters-Umfrage letzte Woche ergab, dass der September der neue Konsens ist.
Powell an Bord?
Der Vorsitzende der Fed, Jerome Powell, war im Allgemeinen zurückhaltender als einige Mitglieder seines Ausschusses, obwohl er seit der Veröffentlichung der jüngsten Daten nicht mehr gesprochen hat. Powell hat einige Hinweise gegeben, dass er überredet werden könnte, früher zu gehen. Während er darauf bestand, dass der Großteil der Inflation vorübergehend sein würde, sagte er auch: „Wir müssen den Risikofall ernst nehmen, nämlich dass die Inflation anhaltender sein wird.“
Die Inflationsdaten der letzten Woche zeigten eine gewisse Mäßigung der Verbraucherpreise, aber einen wachsenden Inflationsdruck auf Großhandelsebene. Einige Fed-Beamte prognostizieren nun, dass die höhere Inflation bis ins nächste Jahr andauern könnte.
Powell sagte auf seiner Pressekonferenz im Juli, dass die Fed immer noch „ein Stück weit entfernt“ von den erheblichen weiteren Fortschritten sei, die für eine Reduzierung erforderlich sind, aber das war vor dem Jobbericht für Juli, der mehr als 900,000 neue Arbeitsplätze, Aufwärtskorrekturen für Mai und Juni und Prognosen für anhaltend starkes Personalwachstum. Er sagte auch, dass die Entscheidung über die Reduzierung dem Ausschuss überlassen würde. Darüber hinaus schlug Powell vor, dass die Delta-Variante kein großes Risiko für die Wirtschaft darstellt.
Bis vor kurzem lag das Hauptaugenmerk von Powell darauf, einen Taper-Wutanfall zu vermeiden, eine Wiederholung des scharfen Ausverkaufs am Anleihenmarkt im Jahr 2013, der durch den Fed-Vorsitzenden Ben Bernanke ausgelöst wurde, der von einer möglichen Reduzierung der Wertpapierkäufe sprach. Aber Powell scheint dieses Ziel erreicht zu haben. Die Fed-Beamten sprechen seit mehreren Monaten offen über das Tapering, und die Aktien sind gestiegen und die Anleiherenditen sind, obwohl sie volatil sind, im Allgemeinen niedrig geblieben.
Die Erwartungen für Zinserhöhungen, die entweder Ende 2022 oder Anfang 2023 beginnen, sind trotz aller Taper-Gespräche fast unverändert geblieben. Das deutet für die Fed-Beamten darauf hin, dass sie ihr Ziel erreicht haben, sich in den Köpfen des Marktes von einer Entscheidung zur Zinserhöhung zu trennen.
Ein Taper im September könnte auch die Powell-Kriterien erfüllen, die Märkte im Voraus zu benachrichtigen. Die Fed hat eingeräumt, dass sie auf ihrer Juni- und Juli-Sitzung über den Taper gesprochen hat. Eine Ankündigung im September mit Beginn der Ausweitung im Oktober oder November würde eine Kündigungsfrist von vier oder fünf Monaten bedeuten
Eine Entscheidung im September könnte auf Widerstand von mehreren zurückhaltenderen Mitgliedern des Ausschusses stoßen. Der Präsident der Chicagoer Fed, Charles Evans, sagte letzte Woche, er wolle „einige weitere Monate“ der Beschäftigungsdaten sehen, bevor er sich entscheide. Fed-Gouverneurin Lael Brainard gab an, dass sie Daten von Schulöffnungen und Wirtschaftsdaten vom September sehen möchte.
Solche Unterschiede sind typisch für die Fed an Wendepunkten in der Politik, und es bleibt dem Vorsitzenden überlassen, einen Konsens zu schmieden oder mit abweichenden Meinungen voranzukommen. Es scheint, dass Powell mit beiden Entscheidungen im September mit Widerspruch konfrontiert werden könnte. Powell könnte Unterstützung bei Tauben mit einer langsameren Verjüngung finden, beispielsweise eine, die 10 statt acht Monate braucht. Oder er konnte Falken mit einer schnelleren Verjüngung und einer verspäteten Ankündigung besänftigen.
Und Märkte können noch mehr zu sagen haben. Da die Fed angekündigt hat, sie vor Zinserhöhungen zu senken, wird eine Zinserhöhungsentscheidung sofort die Schleusen öffnen, um die erste Zinserhöhung zu diskutieren, was möglicherweise die Erwartungen einer Zinserhöhung vorantreibt und die Finanzbedingungen schneller als von der Fed bevorzugt verschärft.




 Signal2forex.com - Beste Forex-Roboter und Signale


