
Die Gewinnsaison ist für die Märkte immer eine große Sache; diese Gewinnsaison wird jedoch besonders bemerkenswert sein. Da viele Analysten und Ökonomen der Meinung sind, dass das Wachstum im Sommer seinen Höhepunkt erreicht haben könnte, werden die Ergebnisse des dritten Quartals genau beobachtet, um zu sehen, ob die Ergebnisse unter dem Konsens liegen und ob Unternehmen ihre Prognosen nach unten korrigieren. Diese Woche beginnt alles mit den Banken! Darüber hinaus haben China und Biden vereinbart, sich virtuell zum Jahresende zu treffen, aber das scheint auch schon alles zu sein, worüber sich die beiden einigen können. Achten Sie diese Woche auf weitere Gespräche zwischen China und den USA. Und obwohl die Non-Farm Payrolls die Schätzungen verfehlten, wurde dies teilweise durch die Korrektur der August-Ausgaben ausgeglichen. Die Märkte werden sich noch durch die Details wühlen, um herauszufinden, ob die Fed bei ihrer Sitzung am 3. November bereit ist, die Geldpolitik zu reduzieren.rd Treffen!
Verdienste
Die Gewinne dieser Woche beginnen langsam. Bis zum Ende der Woche werden jedoch die meisten großen Wall-Street-Unternehmen ihre Ergebnisse vorgelegt haben. Der Bankensektor hat in diesem Jahr bereits einen Großteil des S&P 500 übertroffen. Es wird wichtig sein, die Prognosen zu beobachten, um zu sehen, ob die Banken mit einer Fortsetzung der Outperformance rechnen. Laut meiner Kollegin Fiona Cincotta sind dies die wichtigsten Punkte, auf die man in den Gewinnberichten der Banken achten sollte:
Kreditwachstum
Die Aussicht, dass die Fed eher früher als später die Zinsen anheben könnte, wurde von den Märkten aufmerksam beobachtet. Eine Zinserhöhung wäre eine gute Nachricht für das Nettozinseinkommen der Banken. Ein solcher Schritt würde die NII-Marge erhöhen und erklären, warum die Banken den Gesamtmarkt überflügelt haben. Da Unternehmen jedoch Anleihen emittieren und Verbraucher ihre Konjunkturhilfen optimal nutzen, um ihre Kreditkartenschulden abzubezahlen, haben die Banken Mühe, ihre Kreditvergabe zu steigern.
Entwicklung am Kapitalmarkt
Die Übernahmen am Kapitalmarkt, ein Boom bei Fusionen und Übernahmen sowie rekordverdächtige Geschäftsabschlüsse dürften die Einnahmequellen der Banken ankurbeln, die diesen Bereich dominieren, nämlich JP Morgan und Goldman Sachs.
EPS
Während der Pandemie haben die Banken riesige Summen für Rückstellungen für uneinbringliche Kredite abgeschrieben. Dank der fiskalischen und monetären Unterstützung sind die uneinbringlichen Kredite nie in dem Ausmaß entstanden, wie ursprünglich prognostiziert. Im letzten Quartal haben die Banken einen Teil dieser Rückstellungen freigegeben, was ihre Gewinne in die Höhe getrieben hat. Dies könnte in diesem Quartal durchaus wieder passieren.
Von den großen Banken, über die berichtet werden sollte, sind folgende besonders zu beachten: BLK, JPM, SCHW, USB, C, BAC, UNH, WBA, WFC, MS, GS
China
US-Präsident Joe Biden und der chinesische Präsident Xi haben vereinbart, bis Ende dieses Jahres einen virtuellen Gipfel abzuhalten. Dies kommt zu einem entscheidenden Zeitpunkt, da die USA China kürzlich vorgeworfen haben, seinen Teil der Phase 1 des Handelsabkommens, das unter der Trump-Regierung vereinbart wurde, nicht einzuhalten. Darüber hinaus berichtete das Wall Street Journal letzte Woche, dass die USA seit mindestens einem Jahr Militär in Taiwan stationiert haben und zusätzliche Truppen zur Ausbildung ihres Militärs dorthin schicken. China hat als Machtdemonstration Flugzeuge über Taiwan fliegen lassen, da es den Anschein hat, als versuche es, Taiwan zu einem Krieg zu provozieren. Die USA, Großbritannien und Australien haben außerdem kürzlich eine Vereinbarung zur Lieferung von Atom-U-Booten an Australien getroffen, was China nicht gefällt.
Beachten Sie, dass China derzeit mit seinen eigenen internen Problemen zu kämpfen hat, darunter der anhaltende Kampf gegen das Coronavirus, Stromprobleme und die Pleite von Evergrande. Darüber hinaus geht die Regierung hart gegen Spiele- und Internetunternehmen, Online-Nachhilfeunternehmen und Kryptowährungen vor. Achten Sie diese Woche auf weitere Rhetorik zwischen diesen beiden Ländern!
Non-Farm Payrolls
Die Schlagzeilenzahl für die Non-Farm Payrolls im September lag bei +194,000 gegenüber einer Schätzung von +500,000. Pessimisten werden dies als zwei Monate in Folge betrachten, in denen die Schätzungen deutlich verfehlt wurden. Optimisten werden sich die Revision für August von +2 ansehen und feststellen, dass die Zahl nicht so schlecht ist, wie sie scheint. Darüber hinaus fiel die Arbeitslosenquote von 131,000 % auf 4.8 % und der durchschnittliche Stundenlohn stieg MoM um 5.2 % gegenüber den erwarteten 0.6 % MoM!
Beide haben recht; es zählt jedoch nur, was die Fed denkt! Powell hat erklärt, dass er die Beschäftigungsziele für „fast erreicht“ hält. Werden diese Zahlen ausreichen, um die Fed bei ihrer Sitzung am 3. November zu einer Drosselung ihrer Anleihekäufe zu bewegen?rd?
Wirtschaftsdaten
Montag ist in den USA ein Feiertag und es finden diese Woche keine nennenswerten marktbewegenden Zentralbanksitzungen statt. Großbritannien und Australien veröffentlichen jedoch ihre Beschäftigungsberichte für September, die USA veröffentlichen den Verbraucherpreisindex und die Einzelhandelsumsätze für September und Deutschland veröffentlicht seinen ZEW-Konjunkturerwartungsindex für Oktober. (Beachten Sie, dass die in der letzten Woche veröffentlichten Zahlen zu den deutschen Fabrikaufträgen und der Industrieproduktion für August schrecklich waren.) Weitere wichtige Wirtschaftsdaten, die diese Woche veröffentlicht werden, sind die folgenden:
Montag
- Japan: Werkzeugmaschinenbestellungen (SEP)Dienstag
- Japan: Erzeugerpreisindex (PPI) (SEP)
- Australien: HIA-Neuimmobilienverkäufe (SEP)
- Australien: NAB Business Confidence (SEP)
- Großbritannien: Änderung der Anzahl der Ansprecher (SEP)
- Deutschland: ZEW Konjunkturerwartungsindex (OKT)
- USA: Stellenangebote bei JOLTS (AUG)
- USA: 10-Jahres-Notenauktion
- USA: 3-Jahres-Notenauktion
Mittwoch
- Japan: Maschinenbestellungen (AUG)
- China: Handelsbilanz (SEP)
- Deutschland: Inflationsrate endgültig (SEP)
- Großbritannien: Handelsbilanz (AUG)
- Großbritannien: Industrieproduktion (AUG)
- Großbritannien: Fertigungsproduktion (AUG)
- EU: Industrieproduktion (AUG)
- USA: Verbraucherpreisindex (CPI) (SEP)
- USA: 30-jährige Anleihenauktion
- USA: FOMC-Protokoll
Donnerstag
- Australien: Westpac Consumer Confidence Index (OCT)
- Australien: Beschäftigungswechsel (SEP)
- China: Inflationsrate (SEP)
- China: EPI (SEP)
- Japan: Finale der Industrieproduktion (AUG)
- USA: PPI (SEP)
- Rohbestände
Freitag
- Neuseeland: Business NZ PMI (SEP)
- Australien: Verbraucherinflationserwartungen (ÜLG)
- EU: Handelsbilanz (AUG)
- Kanada: Baubeginne (SEP)
- Kanada: PPI (SEP)
- USA: Einzelhandelsumsätze (SEP)
- USA: NY Empire State Manufacturing Index (OKT)
- USA: Unternehmensinventare (AUG)
- USA: Michigan Verbrauchervertrauen vorläufig (OKT)
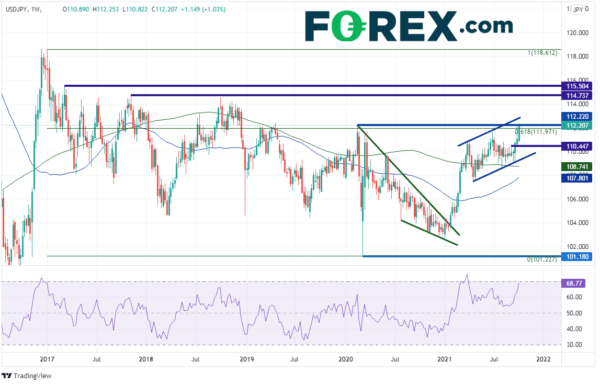
Chart der Woche: Wöchentlich USD/JPY
Quelle: Tradingview, Stein X
USD/JPY hat 100 % seiner Bewegung von den Höchstständen zu Beginn des Coronavirus zurückverfolgt und liegt nun bei 112.20. Nachdem USD/JPY dieses Hoch im Februar 2020 erreicht hatte, fiel der Kurs heftig auf 101.18, bevor er wieder auf 111.71 zurückprallte. Von dort aus fiel das Paar weiter und bildete einen absteigenden Keil, als der Kurs sich 102.60 näherte. USD/JPY brach dann in der Woche vom 25. Januar höher aus dem Keil aus.th , 2021 und hat nicht zurückgeblickt. Das Ziel für den Ausbruch eines absteigenden Keils ist ein 100%-Retracement, das am Freitag erreicht wurde. Der Preis stoppte am horizontalen Widerstand. Ebenfalls in diesem Bereich befindet sich das 61.8%-Fibonacci-Retracement-Level von den Höchstständen im Januar 2017 bis zu den jüngsten Tiefstständen im Januar, nahe 111.97. Dies ist der „entscheidende Bereich“. Wenn der Preis diese Woche steigt, liegt der nächste horizontale Widerstand erst bei 114.74 und dann bei 115.50. Wenn USD/JPY nicht höher steigt, liegt die horizontale Unterstützung bei 110.45. Die nächste Unterstützung ist die untere, nach oben geneigte Trendlinie eines kurzfristigeren Kanals bei 109.10, knapp vor dem 50-Tage-Durchschnitt bei 108.74.
Angesichts der Wirtschaftsdaten und der bevorstehenden Ereignisse könnte es eine ruhige Woche werden. Doch da die Berichtssaison gerade erst beginnt, die Beziehungen zwischen China und den USA sich wieder erhitzen und Zweifel bestehen, ob die Fed am 3. November ihre Geldpolitik zurückschrauben wird,rd, die jüngste Volatilität könnte anhalten.
Have a great weekend!




 Signal2forex.com - Beste Forex-Roboter und Signale


