
Teil II: Sind Stablecoins wirklich „stabil“?
Zusammenfassung
- Stablecoins, eine Kategorie digitaler Währungen, weisen viele positive Eigenschaften auf. Zahlungen können im Wesentlichen sofort abgewickelt werden, und Personen ohne Bankverbindung können sie problemlos nutzen. Ihre Vorräte sind nicht begrenzt, sodass bei Stablecoins keine potenziellen Deflationsprobleme auftreten, wie dies möglicherweise bei begrenzten Formen digitaler Währungen der Fall sein könnte.
- Im Gegensatz zu anderen Kryptowährungen wie Bitcoin und Ether, die eine extreme Preisvolatilität aufweisen, sind die Werte von Stablecoins tendenziell stabil. Viele Stablecoin-Emittenten behaupten, dass ihre Token vollständig durch Reserven „gedeckt“ seien.
- Allerdings machen Vermögenswerte, die ihre eigenen Perioden der Illiquidität und Preisverwerfungen erleben können, einen erheblichen Teil der Reserven einiger Stablecoin-Emittenten aus. Wenn das Vertrauen der Anleger in den Wert ihrer Bestände erschüttert wird, kann es bei Stablecoin-Emittenten zu „Runs“ kommen, ähnlich wie bei Geschäftsbanken vor der Einführung der Einlagensicherung und der Schaffung eines robusten Aufsichts- und Regulierungsrahmens.
- Wenn sich das explosive Wachstum der Stablecoins der letzten Jahre in den kommenden Jahren fortsetzt, könnten Phasen der Finanzmarktvolatilität möglicherweise extrem werden.
- Bisher agierten Stablecoin-Emittenten weitgehend in einem regulatorischen Vakuum. Aber die Regulierungsbehörden sind sich der potenziellen Risiken, die Stablecoins mit sich bringen, sehr bewusst geworden und bemühen sich, aufzuholen. Einige Bundesbehörden haben dem Kongress empfohlen, Gesetze zu verabschieden, die von Stablecoin-Emittenten verlangen würden, versicherte Depotbanken zu werden, die der Aufsicht und Regulierung durch die entsprechenden Regulierungsbehörden unterliegen würden.
- Darüber hinaus könnten private Stablecoin-Emittenten bald mit der Konkurrenz von Zentralbanken konfrontiert werden, die sich auf die Ausgabe ihrer eigenen digitalen Währungen vorbereiten. Wir werden in Teil III dieser Serie auf digitale Zentralbankwährungen (CBDCs) eingehen.
KEINE ANZAHLUNG. NICHT DURCH SIPC GESCHÜTZT. NICHT FDIC-VERSICHERT. NICHT GARANTIERT. KANN AN WERT VERLIEREN. NICHT DURCH EINE BUNDESREGIERUNGSBEHÖRDE VERSICHERT
Dieser Kommentar dient ausschließlich Informationszwecken und enthält keine Empfehlungen oder Anlageberatung. Das Unternehmen gibt keine Empfehlung hinsichtlich der Eignung von Investitionen in digitale Vermögenswerte, einschließlich Kryptowährungen. Investitionen in digitale Vermögenswerte bergen erhebliche Risiken, einschließlich des möglichen Verlusts des investierten Kapitalbetrags. Nur Personen mit einer hohen Risikotoleranz können der Volatilität des Marktes für digitale Vermögenswerte standhalten. Anleger sollten sich von ihren eigenen Steuer-, Finanz-, Rechts- und anderen Beratern beraten lassen und Anlageentscheidungen nur auf der Grundlage der eigenen Ziele, Erfahrungen und Ressourcen des Anlegers treffen.
Stablecoins: Vorteile der Digitalisierung ohne Preisvolatilität
Im ersten Bericht unserer Serie über Kryptowährungen (auch digitale Währungen genannt) haben wir ihre Fähigkeit, die drei Grundfunktionen von Geld zu erfüllen, sowie einige ihrer Vor- und Nachteile erörtert. Hinsichtlich der Funktionen des Geldes ist seine Verwendung als Rechnungseinheit derzeit begrenzt. Das heißt, die Preise der meisten Waren und Dienstleistungen werden weiterhin in Landeswährungen (z. B. US-Dollar, Euro usw.) und nicht in Kryptowährungen an sich ausgedrückt. Als Tauschmittel werden digitale Währungen eingesetzt, wenn auch noch deutlich unter dem Umfang der Transaktionen, die derzeit über nationale Währungen abgewickelt werden. Zumindest wenn sie über einen längeren Zeitraum gehalten werden, können sie eine gute Wertaufbewahrung darstellen. Doch die hohe Preisvolatilität, die digitalen Währungen innewohnt, kann ihre Fähigkeit, als Wertaufbewahrungsmittel für Privatpersonen und Unternehmen zu dienen, kurzfristig einschränken. Darüber hinaus sind die Anlagemöglichkeiten von Kryptowährungen derzeit begrenzt, da nach unserem Kenntnisstand noch keine Emission von auf Krypto lautenden Wertpapieren stattgefunden hat.
Es gibt jedoch eine Klasse von Kryptowährungen, die als „Stablecoins“ bekannt sind und die Vorteile der Digitalisierung besitzen, ohne die extreme Preisvolatilität einiger anderer digitaler Währungen wie Bitcoin und Ether. Wie die erste Hälfte ihres Namens andeutet, sind die Preise von Stablecoins tendenziell stabil, da ihr Wert im Wesentlichen an einen anderen Vermögenswert, beispielsweise eine Landeswährung, gekoppelt ist. Beispielsweise ist Tether, der am weitesten verbreitete Stablecoin, im Verhältnis 1:1 in US-Dollar konvertierbar, und die Emittenten von Tether behaupten, dass jeder Token vollständig durch auf Dollar lautende Vermögenswerte im Wert von 1 US-Dollar gedeckt ist.1 Seit seiner Gründung Im Jahr 2015 betrug die tägliche Preisschwankung von Tether im Allgemeinen weniger als ein Hundertstel Cent. Allerdings gab es Phasen, in denen sich der Preis deutlich stärker bewegte, ein Thema, auf das wir später zurückkommen werden. Weitere weit verbreitete Stablecoins sind USD Coin und Binance USD, die ebenfalls eine sehr geringe Preisvolatilität aufweisen.
Stablecoins haben eine Reihe von Vorteilen, von denen einige allen digitalen Währungen eigen sind und andere nur für Stablecoins gelten. Wie bei allen Kryptowährungen können Zahlungen in Stablecoins im Wesentlichen sofort abgewickelt werden. Dies ist besonders wichtig für Zahlungen über Landesgrenzen hinweg, die in der Vergangenheit zeitaufwändig waren und mit hohen Transaktionskosten verbunden waren. Darüber hinaus könnten Stablecoins verwendet werden, um kostenlose Zahlungen für Personen ohne Bankkonto zu leisten, was wir in Teil I ausführlicher besprochen haben. Was Stablecoins jedoch von anderen digitalen Währungen unterscheidet, ist, dass erstere keine starken Wertschwankungen aufweisen und dadurch an Wert gewinnen ihr Eigentum als kurzfristigen Wertaufbewahrungsmittel. Darüber hinaus ist das Angebot an Stablecoins nicht begrenzt. Folglich tritt das potenzielle Deflationsproblem im Zusammenhang mit einer begrenzten Geldmenge, das wir in unserem ersten Bericht besprochen haben, bei Stablecoins nicht auf.
Aber Stablecoins überwinden einige bemerkenswerte Nachteile digitaler Währungen nicht. Ähnlich wie bei anderen Kryptowährungen wurden unseres Wissens bisher keine Wertpapiere ausgegeben, die auf Stablecoins lauten. Daher erzielen Personen, die Stablecoins besitzen, eine Rendite von 0 %, es sei denn, sie legen diese Token auf einem Krypto-Sparkonto an, worauf wir in Teil 1 kurz hingewiesen haben. Da Stablecoins jedoch keine großen Wertschwankungen aufweisen, werden Unternehmensschatzmeister in den kommenden Jahren könnten möglicherweise damit beginnen, Wertpapiere auszugeben, die auf Stablecoins lauten, was ihre Qualität als Wertaufbewahrungsmittel verbessern würde. Darüber hinaus könnten Stablecoins aufgrund ihrer Wertstabilität zunehmend von Privatpersonen und Unternehmen für Zahlungen genutzt werden.
Stablecoins sind potenziell anfällig für „Runs“
Es gibt jedoch einen größeren Nachteil von Stablecoins, der kürzlich in einer Rede des Gouverneurs der Federal Reserve, Christopher Waller, hervorgehoben wurde. Insbesondere werden Stablecoins vom privaten Sektor ausgegeben und im Wesentlichen ähneln die Emittenten von Stablecoins den Geschäftsbanken des 19. Jahrhunderts. Solange die Einleger damals darauf vertrauten, dass sie ihr gesamtes Geld von ihrer Bank abheben konnten, war das System solide. Doch sobald dieses Vertrauen erschüttert wurde, könnte es zu einem „Run“ auf die Bank kommen, der zum Zusammenbruch der Bank führen könnte. Bei einer ausgewachsenen Panik, wie sie 1893 und erneut 1907 stattfand, war möglicherweise das gesamte Bankensystem gefährdet. Die Federal Deposit Insurance Corporation (FDIC) schätzt, dass zwischen 9,000 und 1930 etwa 1933 amerikanische Banken in Konkurs gingen, was zur Tiefe und Schwere der Weltwirtschaftskrise beitrug.
Als Reaktion darauf gründete der Kongress 1933 die FDIC, um den Wert von Bankkonten zu garantieren. Heute garantiert die FDIC Giro- und Sparkonten bis zu 250,000 US-Dollar pro Einleger und versicherter Bank. Darüber hinaus unterliegen Einlageninstitute der Regulierung und Aufsicht durch Bundes- und Landesbehörden. Das Vorhandensein einer Einlagensicherung in Verbindung mit einem robusten Aufsichts- und Regulierungsrahmen gibt dem Einzelnen Vertrauen in die Sicherheit seiner Einlagen. Bankruns, die vor der Gründung der FDIC und der Bundesregulierungsbehörden an der Tagesordnung waren, sind seit 1933 äußerst selten.
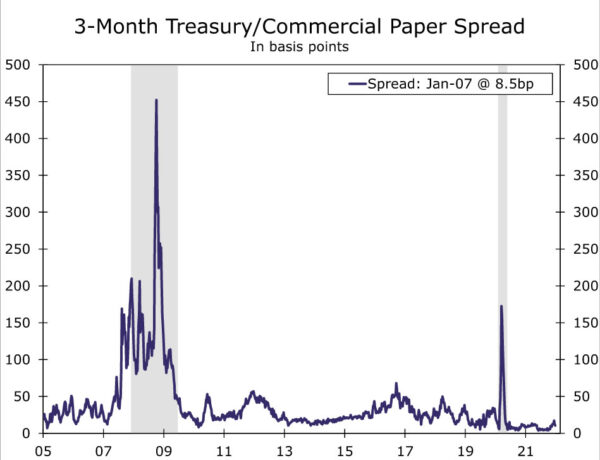
Im Gegensatz dazu ist der Wert von Stablecoins nicht garantiert und die Emittenten von Stablecoins unterliegen derzeit keiner Regulierung. Viele Stablecoin-Emittenten behaupten, dass ihre Münzen durch andere Vermögenswerte „gedeckt“ sind. Die Emittenten von Tether geben beispielsweise an, dass „jeder Tether-Token immer zu 100 % durch unsere Reserven gedeckt ist“, zu denen traditionelle Währungen und Bargeldäquivalente gehören und von Zeit zu Zeit auch andere Vermögenswerte und Forderungen aus Darlehen von Tether an Dritte umfassen können Parteien.“ In diesem Zusammenhang zeigte der jüngste Bericht eines unabhängigen Wirtschaftsprüfers, der im September 2021 veröffentlicht wurde, dass „Commercial Paper und Einlagenzertifikate“ mehr als 40 % des Vermögens von Tether ausmachten. Normalerweise ist der Commercial-Paper-Markt (CP) tief und liquide, wobei die Zinssätze für hochwertige CP nur wenige Basispunkte über den Zinssätzen für Staatsanleihen liegen (Abbildung 1).
Allerdings kann der CP-Markt in Zeiten finanzieller Belastungen illiquide werden. Wie Abbildung 1 deutlich macht, stiegen die CP-Spreads während der Finanzkrise 2008 und erneut im März 2020, als die Weltwirtschaft mit dem Ausbruch von COVID-19 in den freien Fall geriet, in die Höhe. Dieser starke Anstieg der CP-Zinssätze im Vergleich zu den T-Bill-Zinsen deutet darauf hin, dass die CP-Preise stark abstürzten. Mit anderen Worten: Der Wert der Vermögenswerte, die Stablecoins zumindest teilweise „stützen“, ist stark gesunken, und Besitzer von Stablecoins hatten nicht mehr die Gewissheit, dass jeder Token, den sie besaßen, vollständig in einen US-Dollar konvertierbar war. Es kam zum Verkauf von Stablecoins, was zu einem Preisverfall führte. Wie in Abbildung 2 dargestellt, sank der Preis von Tether im März 0.97 auf 2020 $. Auch der Preis von USD Coin fiel in diesem Zeitraum.
Perioden von Marktverwerfungen, wie sie im März 2020 auftraten, können möglicherweise negative Rückkopplungsschleifen auslösen. Das heißt, ein deutlicher Rückgang der CP-Preise kann zu einer Schwäche der Stablecoin-Preise führen. Der Verkauf von CP durch Stablecoin-Emittenten zur Finanzierung von Rücknahmen übt zusätzlichen Abwärtsdruck auf die CP-Preise aus, was dann zu weiteren Preisrückgängen der Stablecoin-Preise usw. führen kann. Darüber hinaus können Verwerfungen in einem Vermögensmarkt, wie dem CP-Markt, schnell auf diesen übergreifen andere Vermögensmärkte. Die Federal Reserve hat im März 2020 schnell gehandelt, um Liquidität in die Finanzmärkte zu pumpen, aber die Preisverwerfungen auf den CP- und Stablecoin-Märkten in diesem Zeitraum hätten extremer und langanhaltender ausfallen können, wenn die Beamten nicht so geschickt und geschickt gehandelt hätten. Im Jahr 2008 gab es noch keine Stablecoins, aber die starken Preisrückgänge auf dem CP-Markt während der globalen Finanzkrise hätten zweifellos einen erheblichen Abwärtsdruck auf die Preise von Stablecoins ausgeübt, wenn es sie zu diesem Zeitpunkt gegeben hätte. Da die Größe des Stablecoin-Marktes exponentiell gewachsen ist – die Marktkapitalisierung von Tether, das nur ein Stablecoin unter vielen ist, ist von etwa 4 Milliarden US-Dollar zu Beginn des Jahres 2020 auf derzeit etwa 78 Milliarden US-Dollar gestiegen – stellen Stablecoins ein potenzielles Risiko dar Das Finanzsystem.
Es gibt auch das Problem der Marktmacht. Derzeit gibt es zahlreiche Emittenten von Stablecoins, aber wie andere Technologieplattformen in den letzten Jahrzehnten gezeigt haben, kann ein Unternehmen aufgrund von Netzwerkeffekten dominant werden. Als die Technologie zum ersten Mal entwickelt wurde, standen zum Beispiel zunächst viele „Textverarbeitungs“-Softwareprogramme zur Verfügung. Doch schließlich erwies sich Microsoft Word als das Programm, das praktisch alle Menschen übernehmen wollten, da es von einer „kritischen Masse“ anderer Menschen genutzt wurde. Derselbe Prozess könnte schließlich auch bei Stablecoins auftreten, was zu einer übermäßigen Marktmacht des Emittenten führen könnte. Ist es eine gute öffentliche Ordnung, zuzulassen, dass das Zahlungssystem einer Volkswirtschaft von einer kleinen Handvoll privater Unternehmen ohne Aufsicht des öffentlichen Sektors kontrolliert wird?
Die Aufsichtsbehörden konzentrieren sich verstärkt auf Stablecoin-Emittenten
Wie bereits erwähnt, unterliegen Stablecoin-Emittenten derzeit keiner Regulierung. Doch die Regulierungsbehörden sind sich der potenziellen Risiken bewusst, die Stablecoins mit sich bringen, und konzentrieren sich verstärkt darauf. Die Federal Reserve, die FDIC und das Office of the Comptroller of the Currency (OCC) haben kürzlich eine Reihe von „Policy Sprints“ durchgeführt und planen, wie in einer aktuellen gemeinsamen Erklärung hervorgehoben, mit der Herausgabe von Leitlinien „zu der Frage, ob bestimmte Aktivitäten im Zusammenhang mit …“ stehen Krypto-Assets, die von Bankorganisationen verwaltet werden, sind gesetzlich zulässig.“ Wie diese Agenturen anmerken, gelten diese Leitlinien nur für die Aktivitäten von Banken, nicht für andere Plattformen. Aber die Verwendung des Wortes „Sprint“ spiegelt das Gefühl der Dringlichkeit wider, das das explosionsartige Wachstum digitaler Währungen und die damit verbundenen Auswirkungen auf das Finanzsystem den Regulierungsbehörden vermittelt hat.
In Bezug auf die Regulierung speziell für Stablecoins hat die Arbeitsgruppe des Präsidenten für Finanzmärkte (PWG) kürzlich im November 2021 einen Bericht veröffentlicht, in dem der Kongress aufgefordert wird, Gesetze zu verabschieden, die Emittenten von Stablecoins verpflichten, versicherte Verwahrstellen zu werden.2 Diese Institutionen hätten Zugang zu den Liquiditätsfazilitäten der Federal Reserve, und der Wert der von diesen Institutionen ausgegebenen Token wäre bis zu einem bestimmten Limit garantiert, ähnlich wie Bankeinlagen von der FDIC bis zu 250,000 US-Dollar garantiert werden. Diese Institute würden außerdem der Aufsicht und Regulierung durch die entsprechenden Aufsichtsbehörden sowie Liquiditäts- und Kapitalanforderungen unterliegen, ähnlich wie dies derzeit bei „traditionellen“ Depotbanken (dh Geschäftsbanken und Kreditgenossenschaften) der Fall ist. Darüber hinaus empfiehlt der PWG-Bericht, dass Stablecoin-Emittenten von der Zusammenarbeit mit kommerziellen Unternehmen ausgeschlossen werden sollten, so wie es Geschäftsbanken im Allgemeinen verboten ist, ein Nichtbankunternehmen zu besitzen oder sich in dessen Besitz zu befinden.
Es ist eine offene Frage, ob sich der Kongress letztendlich dafür entscheiden wird, den Empfehlungen der PWG zu folgen. Der Kongress könnte seine eigenen Richtlinien erlassen oder sich dafür entscheiden, das Thema völlig zu ignorieren. Aber selbst für den Fall, dass der Kongress keinen breiten und umfassenden Regulierungsrahmen genehmigt, kann es einige begrenzte Schritte geben, die die Behörden im Rahmen der aktuellen Genehmigung ergreifen können, um eine gewisse regulatorische Aufsicht über Stablecoins zu gewährleisten, wie kürzlich in einer Rede von Finanzminister Liang hervorgehoben wurde Emittenten. Kurz gesagt, die Tage des Laissez-faire auf dem Stablecoin-Markt sind wahrscheinlich gezählt. Die Regulierungsbehörden sind nicht nur bereit, ein gewisses Maß an Aufsicht zu übernehmen, sondern einige Zentralbanken bereiten sich auch auf die Ausgabe ihrer eigenen digitalen Währungen vor, was zu Konkurrenz für privat ausgegebene Stablecoins führen könnte. In Teil III dieser Serie werden wir uns den digitalen Währungen der Zentralbanken (CBDCs) und ihren Auswirkungen auf das Finanzsystem zuwenden.
Fazit
Ähnlich wie bei allen digitalen Währungen sind mit Stablecoins einige erhebliche Vorteile verbunden. Sie ermöglichen Zahlungen im Wesentlichen sofort, und Personen ohne Bankverbindung könnten Stablecoins verwenden, sofern sie über ein Mobiltelefon verfügen. Die Ausgabe von Stablecoins kann unbegrenzt sein, sodass das potenzielle Deflationsrisiko, das bei digitalen Währungen mit begrenzter Ausgabe besteht, nicht besteht. Ihre Attraktivität als kurzfristige Wertaufbewahrungsmittel wird durch ihre grundsätzlich stabile Werthaltigkeit gesteigert.
Derzeit gibt es jedoch einen bemerkenswerten Nachteil bei Stablecoins. Insbesondere sind ihre Werte nicht versichert, wie dies bei Geschäftsbankeinlagen der Fall ist, und Stablecoin-Emittenten unterliegen derzeit keiner Regulierung. Folglich könnten Stablecoin-Emittenten in Zeiten erhöhter finanzieller Belastung, wie im Herbst 2008 und März 2020, möglicherweise destabilisierende „Runs“ erleben. Wenn sich das explosive Wachstum der Stablecoins der letzten Jahre in den kommenden Jahren fortsetzt, könnten Phasen der Finanzmarktvolatilität möglicherweise extrem werden.
Die staatliche Regulierung hinkt in der Regel den Entwicklungen im Privatsektor hinterher, und Stablecoin-Emittenten agieren größtenteils in einem regulatorischen Vakuum. Doch die Regulierungsbehörden werden sich zunehmend der Risiken bewusst, die Stablecoins potenziell mit sich bringen, und sie bemühen sich, aufzuholen. Obwohl nicht klar ist, welche Art von Gesetzgebung der Kongress letztendlich erlassen wird, sind die Tage des Laissez-faire auf dem Stablecoin-Markt wahrscheinlich gezählt. Darüber hinaus könnten private Emittenten von Stablecoins bald der Konkurrenz durch digitale Währungen ausgesetzt sein, die von Zentralbanken ausgegeben werden, was das Thema unseres nächsten Berichts in dieser Reihe ist.
Endnoten
1 Tether-Assurance-30. September 2021.pdf. (Zurückkehren)
2 Die PWG wurde 1988 gegründet und wird vom Finanzminister geleitet. Weitere Mitglieder sind der Vorsitzende des Board of Governors des Federal Reserve Systems, der Vorsitzende der Securities and Exchange Commission und der Vorsitzende der Commodity Futures Trading Commission. (Zurückkehren)




 Signal2forex.com - Beste Forex-Roboter und Signale


