
Die Volatilität könnte im Laufe der Woche zunehmen, wenn die RBA ihre Entscheidung über eine Zinserhöhung trifft und die USA das FOMC-Protokoll sowie das NFP veröffentlichen.
Letzte Woche standen die Spitzen der Zentralbanken beim Europäischen Zentralbankforum im Rampenlicht. Fed-Chef Powell, EZB-Präsidentin Lagarde und BOE-Gouverneur Bailey äußerten die gleiche Botschaft: Wir müssen die Inflation um jeden Preis senken, selbst wenn dies eine Rezession auslöst. Werden die Nachrichten und Daten, die diese Woche veröffentlicht werden, weiterhin das Bild einer Weltwirtschaft mit hoher Inflation und langsamerem Wachstum zeichnen? Die RBA trifft sich am Dienstag und wird voraussichtlich um 50 Basispunkte anheben, obwohl AUD/USD auf den niedrigsten Stand seit Juni 2020 gefallen ist. Wird die Entscheidung dem angeschlagenen Währungspaar helfen? Am Mittwoch werden die USA das Protokoll der FOMC-Sitzung vom Juni veröffentlichen. Wie war die Diskussion bezüglich der Entscheidung, den Zinssatz um 75 Basispunkte anzuheben? Außerdem veröffentlichen die USA am Freitag die Lohn- und Gehaltsabrechnungen außerhalb der Landwirtschaft. Wird die Arbeitsmarktlage weiterhin auf einen starken Arbeitsmarkt hindeuten?
RBA
Die RBA trifft sich am Dienstag dieser Woche zu ihrer Zinsentscheidungssitzung im Juli. Die Märkte rechnen mit einer Erhöhung um 50 Basispunkte, wodurch der Leitzins von 0.85 % auf 1.35 % steigen würde. Beim letzten Treffen am 7. Junith, entschied der Vorstand, dass es aufgrund des Inflationsdrucks und eines starken Arbeitsmarktes zu weiteren Straffungen kommen werde. Für diejenigen, die bei der Sitzung in dieser Woche möglicherweise auf eine Erhöhung um 75 Basispunkte hoffen (genau wie das FOMC), hat RBA-Gouverneur Lowe dies jedoch bereits eingestellt und Ende Juni erklärt, dass die Entscheidung bei der bevorstehenden Sitzung zwischen 25 und 50 Basispunkten liegen werde. Seit der Juni-Sitzung fielen die Beschäftigungsdaten, PMI-Daten, Einzelhandelsumsätze und Inflationserwartungen allesamt stärker aus als erwartet. Allerdings haben sich auch globale Rezessionsängste in den Markt eingeschlichen, was zu einem Rückgang der Rohstoffwährungen geführt hat. AUD/USD verzeichnete einen Tiefststand von 0.6764, den niedrigsten Stand seit zwei Jahren, und hielt das 2 %-Retracement-Niveau von den Pandemie-Tiefstständen im März 50 bis zu den Höchstständen im Februar 2020 bei 2021. Wird die RBA restriktiv genug sein, um dem Aussie Aufschwung zu verschaffen?
FOMC Minutes
Auf der FOMC-Sitzung im Juni erhöhte der Ausschuss die Zinsen um 75 Basispunkte. Die Märkte gingen von einer Zinserhöhung um 50 Basispunkte aus, bis die Fed nur wenige Tage vor der Sitzung dem Wall Street Journal mitteilte, dass sie aufgrund des unerwartet hohen VPI und des Michigan Inflation Expectations Index die Zinsen um 75 Basispunkte anheben werde. Die Märkte werden beobachten, wie intensiv über eine Anhebung der 75 Basispunkte gegenüber 50 Basispunkten diskutiert wird. Darüber hinaus erhöhte der Ausschuss seine Zinsprognose bis zum Jahresende auf 3.4 %. Der aktuelle Satz liegt bei 1.75 %. Auch die Inflationsprognosen wurden erhöht. Powell stellte in dieser Pressekonferenz fest, dass die Fed den Inflationsrisiken „sehr aufmerksam“ achtet und dass der Ausschuss weiterhin Aufwärtsrisiken für die Inflation sieht. Ging es bei der gesamten Diskussion um die Senkung der Inflation? Wie viel von der Diskussion drehte sich um die Möglichkeit, dass die Fed die Zinsen „zu hoch“ anheben und die Wirtschaft in eine Rezession treiben könnte? Das am Mittwoch veröffentlichte Protokoll wird uns einen besseren Einblick in die Überlegungen des FOMC bei der Juni-Sitzung geben.
Non-Farm Payrolls
Auf der FOMC-Sitzung im Juni erklärte Powell, dass „unser Ziel darin besteht, die Inflation auf 2 % zu senken, während der Arbeitsmarkt stark bleibt“. Am Freitag werden die USA ein besseres Gefühl dafür bekommen, ob die Beschäftigungszahlen immer noch gut sind. Die Erwartung für die Schlagzeile liegt bei +265,000 gegenüber dem Mai-Wert von +390,000. Der Wert des letzten Monats war höher als erwartet, aber der niedrigste Wert seit Mai 2020, nachdem die Pandemie ausgebrochen war. Darüber hinaus wird erwartet, dass die Arbeitslosenquote bei 3.6 % bleibt, während der durchschnittliche Stundenlohn ebenfalls unverändert bei 0.3 % gegenüber dem Vormonat bleiben wird. Es besteht jedoch die Gefahr, dass der NFP-Schlagzeilenwert schwächer ausfällt als erwartet, da der gleitende Vierwochendurchschnitt für Erstanträge auf 231,750 gestiegen ist, den höchsten Stand seit Mitte Dezember 2021. Sollte sich das Beschäftigungswachstum verlangsamen oder sogar noch schlimmer werden, Negativ werden, wie restriktiv wird die Fed sein, wenn es um Zinserhöhungen geht? Dies wird ein wichtiger Wirtschaftsdatenpunkt sein, den die Fed diese Woche im Auge behalten sollte!
Verdienste
Der Beginn des 3rd Das Quartal bringt eine neue Runde von Ergebnisveröffentlichungen für das zweite Quartal mit sich. Allerdings beginnt die Gewinnsaison erst nächste Woche richtig. Diese Woche werden einige Namen auf den Markt kommen, darunter Sainsbury's und Currys.
Wirtschaftsdaten
In Bezug auf die Wirtschaftsdaten werden diese Woche die Beschäftigungszahlen außerhalb der Landwirtschaft in den USA die Hauptattraktion sein. Es gibt jedoch einige andere Datenpunkte, die zu Volatilität führen können. Am Dienstag wird China seinen Caixin Services PMI und die USA ihre Fabrikbestellungen veröffentlichen. Die EU wird am Mittwoch die Einzelhandelsumsätze veröffentlichen und am Donnerstag werden die USA die ADP-Beschäftigungsänderung veröffentlichen. Zusätzlich zum US-NFP wird Kanada am Freitag auch seine Beschäftigungsänderung veröffentlichen. Weitere wichtige Wirtschaftsdaten, die diese Woche veröffentlicht werden, lauten wie folgt:
Montag
- Australien: Baugenehmigungen (MAI)
- Australien: Eigenheimdarlehen (MAI)
- Deutschland: Handelsbilanz (MAI)
- EU: PPI (MAI)
- Kanada: PMI-Finale für das verarbeitende Gewerbe (JUN)
Dienstag
- Global: PMI-Finale für Dienstleistungen
- Neuseeland: NZIER-Geschäftsvertrauen (Q2)
- Australien: Finale der Einzelhandelsumsätze (MAI)
- China: Caixin Services PMI (JUN)
- Australien: RBA-Zinsentscheidung
- USA: Fabrikbestellungen (MAI)
Mittwoch
- Australien: RBA Chart Pack
- Deutschland: Fabrikbestellungen (MAI)
- EU: S&P Global Construction PMI (JUN)
- EU: Einzelhandelsumsätze (MAI)
- USA: Global Services PMI Finale (JUN)
- USA: ISM-Einkaufsmanagerindex für das nicht verarbeitende Gewerbe (JUN)
- USA: FOMC-Protokoll
- Rohbestände
Donnerstag
- Australien: Handelsbilanz (MAI)
- Deutschland: Industrieproduktion (MAI)
- Großbritannien: Halifax House Price Index (JUN)
- Mexiko: VPI (JUN)
- USA: ADP Employment Change (JUN)
- Kanada: Handelsbilanz (MAI)
- USA: Handelsbilanz (MAI)
- Kanada: Ivey PMI sa (JUN)
Freitag
- Kanada: Beschäftigungsänderung (JUN)
- USA: Gehaltsabrechnungen außerhalb der Landwirtschaft (JUN)
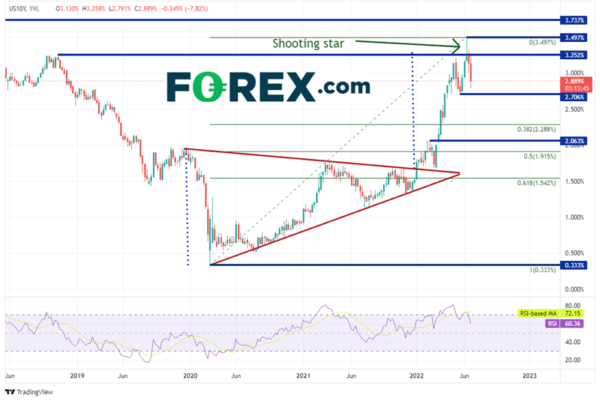
Chart der Woche: Wöchentliche US-10-Jahres-Renditen
Quelle: Tradingview, Stein X
Die Renditen 10-jähriger US-Staatsanleihen fielen diese Woche wieder unter 3 % und fielen auf ein Tief von 2.791 %, womit sie die Woche mit einem Minus von über 7 % beendeten. Die Renditen waren seit Anfang November 2018 gesunken, als sie bei nahe 3.232 % lagen. Zu Beginn der Pandemie erreichten die 10-Jahres-Renditen im März 0.333 mit 2020 % einen Tiefstand und begannen dann langsam in einer symmetrischen Dreiecksformation anzusteigen. Die Renditen durchbrachen schließlich die Oberkante des Dreiecks, als sie sich im Laufe des 1. Jahrhunderts dem Scheitelpunkt nähertenst Januarwoche 2022. Das Ziel für den Ausbruch eines symmetrischen Dreiecks ist die Höhe des Dreiecks, addiert zum Ausbruchspunkt, der nahe 3.30 % liegt. Die Anleihen sanken und die Renditen stiegen im ersten Halbjahr 2022 weiter an und erreichten das Ziel innerhalb von 6 Monaten! In der Woche vom 13. JunithDie Renditen übertrafen die Höchststände vom November 2018 und bildeten eine Shooting-Star-Kerzenformation mit dem RSI im überkauften Bereich, ein Signal dafür, dass die Renditen zurückgehen könnten. Der Höchstwert für den Umzug lag bei 3.497 %. Seitdem sind die Renditen stark zurückgegangen und liegen bei etwa 2.9 %. Die erste Unterstützung liegt bei den Tiefstständen der Woche vom 30. Maith bei 2.643. Darunter kann der Preis auf das 38.2 %-Fibonacci-Retracement von den Tiefstständen vom März 2020 bis zu den jüngsten Höchstständen vom 13. Juni fallenth nahe 2.288 %, dann horizontale Unterstützung bei 2.063 %. Der erste Widerstand liegt beim Hoch der letzten Woche von 3.258 %, dann bei den Höchstständen der Woche vom 13. Junith bei 3.497 %. Darüber hinaus können die Renditen bis zu den Höchstständen von 2011 bei 3.737 % steigen.
Es ist der Beginn eines neuen Monats und eines neuen Quartals sowie der Beginn der zweiten Jahreshälfte. Da am Montag in den USA ein Feiertag ist, beginnt die Woche möglicherweise langsam. Allerdings könnte die Volatilität später in der Woche zunehmen, wenn die RBA ihre Entscheidung über eine Zinserhöhung trifft und die USA das FOMC-Protokoll sowie die NFP veröffentlicht. Achten Sie außerdem darauf, dass zu Beginn der Woche neue Geldströme auf den Markt fließen.
Wenn Sie am Montag den US-Feiertag feiern, genießen Sie es.
Have a great weekend!




 Signal2forex.com - Beste Forex-Roboter und Signale


