
US-Höhepunkte
- Die Federal Reserve erhöhte die Zinssätze zum dritten Mal in Folge um 75 Basispunkte und brachte den Federal Funds Rate auf den höchsten Stand seit 14 Jahren.
- FOMC-Vorsitzender Powell wiederholte seine Rede in Jackson Hole und erklärte, dass die Fed bereit sei, ein langsameres Wachstum und eine höhere Arbeitslosigkeit zu tolerieren, um die Inflation wieder auf ihr Ziel von 2 % zu bringen.
- Zinsempfindliche Sektoren spüren weiterhin die Auswirkungen vergangener Zinserhöhungen, wobei die Verkäufe bestehender Eigenheime im August um 0.4 % (m/m) zurückgingen, was den siebten Monat in Folge mit Rückgängen markiert.
Kanadische Höhepunkte
- Die Marktbewegungen wurden von einer restriktiven Botschaft des Fed-Vorsitzenden Jay Powell angetrieben, der die Entschlossenheit der Fed betonte, die Inflation in den USA zu senken – selbst wenn dies eine Rezession verursacht. Dies hat den US-Dollar in die Höhe getrieben und den Loonie bestraft.
- Die kanadischen Wirtschaftsdaten, die diese Woche veröffentlicht wurden, zeigten, dass die Inflation hoch bleibt und die Verbraucher beginnen, ihre Inflation einzuschränken, da sie die Krise spüren.
- Glücklicherweise machte die kanadische Inflation im August einen Schritt in die richtige Richtung. Der Preisdruck ließ bei einer breiten Palette von Waren und Dienstleistungen nach, was darauf hindeutet, dass höhere Zinsen den Zweck erfüllen könnten.
USA – Das FOMC hat hohe Ziele
Die letzten Tage des Sommers 2022 standen im Mittelpunkt der FOMC-Sitzung, die am Mittwoch mit einer weiteren Erhöhung um 75 Basispunkte endete und den Federal Funds Rate auf den höchsten Stand seit 14 Jahren brachte. Die Ankündigung wurde von den Märkten größtenteils erwartet, nachdem der CPI-Druck der letzten Woche heißer als erwartet ausfiel, wobei der Kern-CPI im Monatsvergleich auf 0.6 % stieg (m/m). Die aktualisierten Prognosen der Fed unterstrichen jedoch eine restriktivere Darstellung als von den Märkten erwartet, was zu einer volatilen Reaktion der Aktien- und Anleihemärkte führte. Der S&P 500 beendete den Tag mit einem Minus von 1.7 % und die zweijährige Treasury-Rendite, die kurzzeitig über 4.1 % stieg, schloss wieder auf ihrem Niveau von 4 % vor der Sitzung. Die weitere Verarbeitung der Entscheidung hat dazu geführt, dass die Zweijahresrendite auf 4.2 % gestiegen ist und der S&P 500 weiter zurückgegangen ist und die Woche zum Zeitpunkt des Verfassens dieses Artikels mit einem Minus von 4.1 % beendet hat.
Der Vorsitzende Powell nutzte seine Pressekonferenz, um seine Rede in Jackson Hole zu wiederholen und zu betonen, dass die Fed nicht vor ihrem Kampf zurückschrecken werde, die Inflation wieder auf ihr Ziel von 2 % zu bringen. Powell wies darauf hin, dass eine restriktive politische Haltung wahrscheinlich für einige Zeit erforderlich sein würde und dass dies wahrscheinlich zu einer anhaltenden Phase von Wachstum unter dem Trend und schwächeren Arbeitsmarktbedingungen führen würde. Die Fortschritte an der Inflationsfront waren bisher uneinheitlich, wobei die Gesamtinflation frühe Anzeichen eines Höhepunkts zeigte (hauptsächlich aufgrund fallender Gaspreise), aber die Kerninflation blieb hartnäckig hoch, was die Fed dazu veranlasste, an ihrer aggressiven Politik festzuhalten.
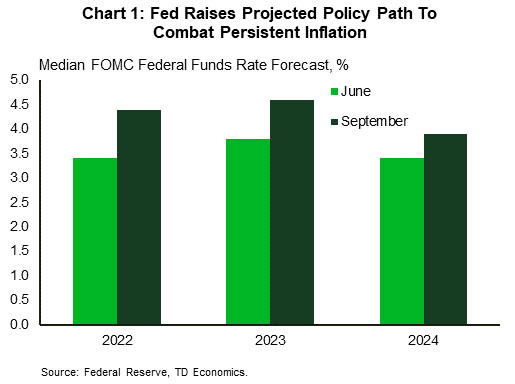
Gemäß den aktualisierten Fed-Prognosen wird die Medianschätzung für die Federal Funds Rate (FFR) nun voraussichtlich bis zum Jahresende 4.4 % erreichen, einen vollen Prozentpunkt über ihrer vorherigen Schätzung im Juni (Grafik 1). Die FOMC-Mitglieder gehen davon aus, dass im Jahr 2023 weitere Zinserhöhungen erforderlich sein werden, wobei die mittlere Prognose für den Endzins 4.6 % erreichen wird. Dies entspricht etwa 150 Basispunkten weiterer Zinserhöhungen vom aktuellen Niveau von 3 auf 3.25.
An anderer Stelle dieser Woche zeigte der zinsempfindliche Immobiliensektor weiterhin weitere Anzeichen einer Abschwächung. Die Verkäufe bestehender Eigenheime gingen im August um 0.4 % im Monatsvergleich zurück und markierten damit den siebten Monat in Folge mit Rückgängen. Auch der saisonbereinigte Median der Eigenheimpreise fiel tiefer in den negativen Bereich und fiel in den drei aufeinanderfolgenden Monaten (Grafik 2). Die reduzierte Erschwinglichkeit wirkt sich weiterhin negativ auf die Verbrauchernachfrage nach Wohnraum aus, und mit Hypothekenzinsen, die jetzt deutlich über 6 % liegen, verwandelt sich dieser Gegenwind in einen Sturm. Höhere Zinsen wirken sich nicht nur auf den Vertrieb, sondern auch auf den Wohnungsbau aus. Während sich die Baubeginne im August erholten (um 12 % m/m auf 1.58 Mio. Einheiten stiegen), ist der gleitende 3-Monats-Durchschnitt der jährlichen Veränderungen immer noch um 5.4 % gesunken. Darüber hinaus deutet ein Rückgang der Baugenehmigungen im August auf eine weitere Schwäche in den kommenden Monaten hin. Dies stimmt mit den jüngsten Messwerten der Bauherrenstimmung überein, die nun neun Monate in Folge gefallen ist und sich derzeit auf einem 28-Monats-Tief befindet.
Nichts davon wird die Federal Reserve dazu bewegen, ihren Fuß vom Pedal zu nehmen, während sie die Zinssätze weiter in die Höhe treibt, um die Inflation zu senken. Da das FOMC einen Kurs einschlägt, der den Rückgang des Leitzinses von 2007/2008 fast umkehrt, wird der aktuelle und erwartete zukünftige Kurs der Geldpolitik weiterhin als zunehmendes Gewicht auf die Wirtschaft wirken, die sich vorwärts bewegt.
Kanada – Verbraucher straffen ihren Geldbeutel
Es war eine weitere schwierige Woche für die Aktienmärkte, in der die führende Zentralbank der Welt die Botschaft verbreitete, dass sie die Inflation um jeden Preis bekämpfen werde. Selbst nach einer Anhebung der Zinsen um 300 Basispunkte in diesem Jahr erwartet die Fed immer noch eine starke Straffung der Zinsen. Der kanadische Dollar hat neben vielen anderen Währungen in den USA unter dieser Falkenhaftigkeit gelitten, obwohl die Bank of Canada in ihren Botschaften ebenfalls restriktiv ist.
Die kanadische Inflation machte im August zwar einen Schritt in die richtige Richtung, blieb aber mit 7 % im Jahresvergleich (J/J) sehr hoch. Niedrigere Preise an der Zapfsäule trugen zur Schlagzeile bei, aber im Gegensatz zur Situation in den USA ließ auch der Kerninflationsdruck im August leicht auf 5.3 % im Jahresvergleich nach (Grafik 1). Vielleicht noch ermutigender ist, dass die einmonatige Veränderung des Kern-VPI bei relativ günstigen 2.6 % (auf Jahresbasis) lag. Wir interpretieren nie zu viel in die Zahlen eines Monats, aber es ist beruhigend, den schwächsten monatlichen Anstieg der Kerninflation seit über einem Jahr zu sehen. Allerdings lag der Durchschnitt des Trios der Kerninflationsmaße der Bank of Canada bei 5.2 % im Jahresvergleich. Das ist weit entfernt von der Spanne von 1-3 %, die die Bank sehen möchte. Obwohl die Daten vom August ermutigend waren, ist die Bank also weit davon entfernt, den Inflationsdruck in den Griff zu bekommen.
Ein besonders entmutigender Aspekt des Berichts war die hohe Lebensmittelinflation – die Preise in Lebensmittelgeschäften stiegen um 10.8 % gegenüber dem Vorjahr, das schnellste Tempo seit 1981. Da Lebensmittel zu den häufigsten Einkäufen der Verbraucher gehören, hat dies die Haushaltskassen gezwickt , und die Kanadier zweifellos dazu bringen, zu sparen.
Diese Genügsamkeit zeigte sich in den am Freitag veröffentlichten Einzelhandelsumsatzdaten, die nach einem Anstieg im Juni um 2.5 % im Monatsvergleich zurückgingen. Der Schlagzeilenrückgang kam, als die Preise an der Zapfsäule fielen, wodurch die Einnahmen der Tankstellen gegenüber dem Monat um 14.2 % zurückgingen. Aber die Schwäche ging noch weiter. Die Kerneinzelhandelsumsätze, die Benzin- und Autoverkäufe ausschließen, gingen um 0.9 % zurück – der erste Rückgang seit sieben Monaten. Angesichts des hohen Inflationsumfelds bedeutet dies, dass die Kernverkäufe real um 2 % im Monatsvergleich zurückgingen.
Die Einzelhandelsdaten für Juli sind zu diesem Zeitpunkt ziemlich rückwärtsgerichtet, daher veröffentlichte Statistics Canada auch eine Schnellschätzung für die Augustzahlen, die auf einer unvollständigen Stichprobe basiert. Diese Kennzahl stieg um 0.4 % im Monatsvergleich, eine sehr enttäuschende Erholung. Dies deutet darauf hin, dass die Verbraucher die Inflation und die höheren Kreditkosten spüren. Wir gehen davon aus, dass dies in der zweiten Jahreshälfte zu einem viel langsameren Wachstum der Verbraucherausgaben führen wird, wie in unserer neuesten Prognose beschrieben, die diese Woche veröffentlicht wurde. Einzelhandelsumsätze sind nicht das vollständige Bild der Verbraucherausgaben, da sie keine Ausgaben für Dienstleistungen wie Kinokarten, Restaurants und Reisen beinhalten. Daher spiegelt ein Teil ihrer Schwäche wahrscheinlich die Verschiebung zurück zu höheren Ausgaben für Dienstleistungen wider, die während der Pandemie eingeschränkt wurden. In Bezug auf Reisen veröffentlichte Statistics Canada Daten für Juli, die zeigten, dass die kanadischen Reisen außerhalb des Landes im Juli gegenüber 2021 um das Sechsfache gestiegen sind und etwa 64 % des Niveaus vor der Pandemie erreicht haben – ein Beweis dafür, dass diese Verschiebung stattfindet




 Signal2forex.com - Beste Forex-Roboter und Signale


