
US-Überprüfung
Die Aussichten für das BIP im ersten Quartal sind besser, aber können sie aufrechterhalten werden?
- Zwei Indikatoren haben diese Woche den Spieß umgedreht, was vom BIP-Bericht der nächsten Woche zu erwarten ist. Wir rechnen nun mit einer jährlichen Wirtschaftswachstumsrate von 2.6 % im ersten Quartal.
- Ein unerwarteter Rückgang des Handelsdefizits ist ein Grund dafür, da dies auf einen starken Aufschwung durch den Handel hindeutet. Der Anstieg der zivilen Flugzeugexporte war ein Schlüsselfaktor, den wir nicht als nachhaltig erachten.
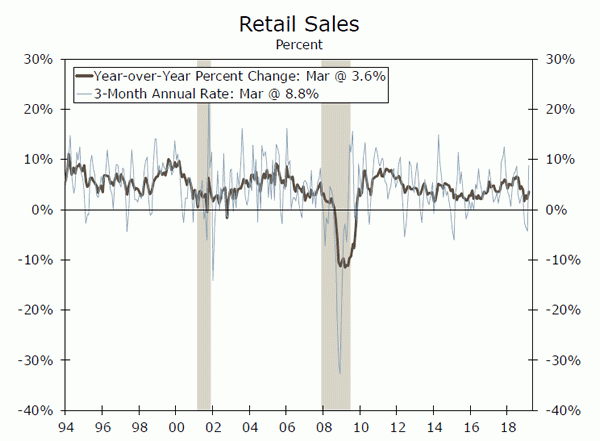
- Die Einzelhändler verzeichneten den besten monatlichen Anstieg seit anderthalb Jahren, was bedeutet, dass die Verbraucherausgaben weniger stark zurückgingen, als viele befürchtet hatten. Dank eines soliden Arbeitsumfelds und anderer positiver Fundamentaldaten hat die Entwicklung der Verbraucherausgaben Fahrt aufgenommen.
Der Handel soll das US-BIP ankurbeln … zumindest im ersten Quartal
Die vielleicht einflussreichste wirtschaftliche Entwicklung in dieser Woche war die Nachricht, dass sich das Handelsdefizit im Februar unerwartet verringerte, da die Exporte um 1.1 % anstiegen und die Importe nur um 0.2 % stiegen. Von dem rund 2.3 Milliarden US-Dollar höheren Exportanstieg entfielen 2.2 Milliarden US-Dollar auf nur eine Kategorie: Zivilflugzeuge. Angesichts der Herausforderungen, vor denen Boeing mit seiner 737 MAX-Flugzeugreihe steht, gehen wir davon aus, dass sich diese Dynamik in den kommenden Monaten abschwächen wird. Weitere Informationen zu den Auswirkungen von Boeing auf das Wachstum finden Sie in unserem aktuellen Sonderbericht.
Der einmalige Anstieg der Flugzeugexporte war etwas überraschend, aber ein weiterer Grund dafür, dass die Verringerung des Handelsdefizits die meisten Prognostiker überrascht hat, ist die Tatsache, dass dies vor dem Hintergrund anhaltender Zollstreitigkeiten und einer Verschlechterung der globalen Aussichten geschieht BIP-Wachstum. Das weltweite Exportvolumen ist beispielsweise im Jahresvergleich um 1.0 % zurückgegangen, und wie das mittlere Diagramm zeigt, kommt dies außerhalb einer Rezession in den USA selten vor. Sollte der Welthandel weiter versiegen, werden die US-Exporte letztendlich anfällig für diese Verlangsamung sein.
Derzeit ist der Handel jedoch auf dem besten Weg, das BIP-Wachstum im ersten Quartal deutlich anzukurbeln. Unseren jüngsten Berechnungen zufolge werden die Nettoexporte im ersten Quartal etwa 0.7 Prozentpunkte zur jährlichen BIP-Wachstumsrate beitragen, bevor sie im zweiten Quartal zu einer Belastung werden.
Verbraucher sind auf dem Weg, das BIP nachhaltig zu unterstützen
Obwohl wir Bedenken hinsichtlich der Fähigkeit der Nettoexporte haben, in den folgenden Quartalen ein nachhaltiger Treiber des BIP-Wachstums zu sein, ist der Verbraucher auf dem besten Weg, ein nachhaltigerer Treiber zu sein, und auch hier haben wir diese Woche einige gute Nachrichten erhalten.
Wir hatten mit einer Verlangsamung der Verbraucherausgaben im ersten Quartal gerechnet, aber nach dem guten Bericht dieser Woche über die Einzelhandelsumsätze im März scheint es nun, dass die Verlangsamung der Ausgaben bescheidener ausfallen wird als befürchtet.
Selbst nachdem die Einzelhandelsumsätze in zwei von drei Monaten vor dem dieswöchigen Bericht für März zurückgegangen waren, blieben wir bei der Ansicht, dass es sich dabei eher um eine schwache Phase als um den Beginn einer anhaltenden Kürzung der Verbraucherausgaben handelte. Diese Einschätzung gewann an Glaubwürdigkeit, als bekannt wurde, dass die Einzelhändler im März einen Umsatzanstieg von 1.6 % verzeichneten. Das war der beste Monat der letzten anderthalb Jahre und mildert die jüngsten enttäuschenden Berichte etwas ab.
Die Einzelhandelsumsätze der Kontrollgruppe schließen einige der volatileren Kategorien aus und fließen in die Zeile für persönliche Konsumausgaben im BIP-Bericht ein. Diese Kategorie verzeichnete im März einen soliden Zuwachs von 1.0 %. Das reicht vielleicht nicht aus, um die Verbraucherausgaben im ersten Quartal deutlich anzukurbeln, deutet aber auf eine höhere Ausgangslage und eine gewisse Dynamik für das zweite Quartal hin.
Anders als der Aufschwung durch den Handel, der wahrscheinlich nur eine Eintagsfliege sein dürfte, ist die Verbesserung der Verbraucherausgaben auf dem besten Weg, das BIP-Wachstum in den kommenden Quartalen weiterhin zu unterstützen. Der angespannte Arbeitsmarkt führt endlich zu einem durchschnittlichen Stundenlohnwachstum von über 3 % und das dürfte ausreichen, um den Verbrauchern im Laufe des Jahres weiterhin Geldausgaben zu ermöglichen.
US Outlook
Verkauf bestehender Häuser • Montag
Die nächste Woche beginnt mit den aktuellen Hausverkaufsdaten für März. Angesichts des Anstiegs um 11.8 % im Februar rechnen wir für diesen Monat mit einem leichten Umsatzrückgang. Ausstehende Hausverkäufe, die Kaufverträge widerspiegeln und bestehenden Verkäufen ein bis zwei Monate vorausgehen, verzeichneten im Februar einen leichten Rückgang, was bedeutet, dass die Schließungen im März wahrscheinlich ein ähnliches Muster aufweisen werden. Die Rückkehr des Winterwetters dürfte jedoch die ausstehenden Verträge beeinflusst haben, und die Schwäche im Februar verdeckt eine allgemeine Verbesserung der Einkaufsbedingungen in den letzten Monaten, was sich positiv auf die weiteren Verkäufe auswirken dürfte. Die Grundnachfrage ist weiterhin solide und zeichnet sich durch niedrige Arbeitslosigkeit und steigende Löhne aus. Da die Fed an einem gemäßigteren geldpolitischen Kurs festhält, sinken die Hypothekenzinsen weiter, was zu einem stetigen Anstieg der Hypothekenkaufanträge geführt hat. Insgesamt scheinen sich die Verkäufe bestehender Eigenheime in diesem Jahr leicht zu verbessern, verglichen mit der relativ schleppenden Aktivität, die während des Großteils des Jahres 2018 zu verzeichnen war.
Zurück: 5.51M Wells Fargo: 5.38M Consensus: 5.30M
Durable Goods Orders • Donnerstag
Am Donnerstag kommt der erweiterte Bericht für die Bestellungen langlebiger Güter. Die Gesamtbestellungen gingen im Februar um 1.6 % zurück, und wir gehen davon aus, dass sich die Bestellungen im März teilweise erholen. Der Rückgang im Februar war auf einen Rückgang der Bestellungen für Verkehrsflugzeuge um 31.1 % zurückzuführen. Ohne Berücksichtigung des volatilen Transportsektors schnitten die Bestellungen etwas besser ab und stiegen im Monatsverlauf um 0.1 %. Was die Flugzeugbestellungen betrifft, so wird sich das Flugverbot für die Boeing 737 MAX in diesem Monat wahrscheinlich nicht auf neue Bestellungen auswirken, da nur eine Fluggesellschaft eine Bestellung storniert hat und großflächige Stornierungen unwahrscheinlich sind. Allerdings wurden die Auslieferungen der 737 MAX ausgesetzt, was unserer Meinung nach die Auslieferungen langlebiger Güter im März beeinträchtigen wird. Im Februar stiegen die Lieferungen von nicht verteidigungsbezogenen Investitionsgütern um 0.6 %, folgten jedoch im Januar einem deutlichen Rückgang um 1.5 %, was die Aussicht auf ein starkes Ergebnis bei den Ausrüstungsausgaben im ersten Quartal trübte.
Zurück: -1.6 % Wells Fargo: 0.9 % Konsens: 0.7 %
BIP • Freitag
Zum Abschluss der Woche werfen wir einen ersten Blick auf das reale BIP-Wachstum im ersten Quartal 2019. Auf Quartalsbasis gehen wir davon aus, dass das reale BIP im ersten Quartal um 2.6 % gestiegen ist, verglichen mit dem Tempo von 1 % im vierten Quartal registriert. Die Konsumausgaben dürften sich im Vergleich zu dem robusten Tempo, das wir im letzten Jahr über weite Strecken erlebten, etwas abschwächen, doch stärker als erwartete Einzelhandelsumsätze deuten auf einen geringeren Ausgabenrückgang gegenüber dem vierten Quartal hin. Eine Verringerung des Handelsdefizits wird ebenfalls für Auftrieb sorgen, da der jüngste Anstieg der Exporte das moderatere Wachstum der Importe überwiegt. Die Unternehmensinvestitionen werden weiterhin zum BIP-Wachstum beitragen, dürften sich im ersten Quartal jedoch aufgrund der Handelsspannungen und des langsameren globalen Wachstums verlangsamt haben. In der Zwischenzeit dürften die Wohnbauinvestitionen endlich etwas moderate Unterstützung bieten, da niedrigere Hypothekenzinsen dem Immobilienmarkt neues Leben eingehaucht haben. Auch die staatlichen Käufe dürften zunehmen, während wir von einem relativ starken Beitrag der Lagerbestände ausgehen. . Vorheriges: 2.2 % Wells Fargo: 4 % Konsens: 4 % (im Vergleich zum Vorquartal)
globale Bewertung
Einige Lebenszeichen für die Weltwirtschaft
- In der vergangenen Woche gab es weitere hoffnungsvolle Anzeichen für die Weltwirtschaft. Insbesondere Chinas BIP übertraf im ersten Quartal die Erwartungen und blieb im Jahresvergleich stabil bei 1 %, während sich die Einzelhandelsumsätze und die Industrieproduktion im März gegenüber Januar und Februar beschleunigten.
- Die Entwicklungen aus Europa waren gemischt. Die britischen Wirtschaftszahlen bleiben trotz der Brexit-Unsicherheit insgesamt robust, einschließlich eines beträchtlichen Anstiegs der Einzelhandelsumsätze im März. Allerdings stieg das Vertrauen im verarbeitenden Gewerbe in der Eurozone im April weniger als erwartet, während das Vertrauen im Dienstleistungssektor stärker als erwartet sank.
Chinesische Wirtschaftsdaten verbessern sich
Die wichtigste internationale Wirtschaftsentwicklung in dieser Woche war eine Reihe konstruktiver chinesischer Wirtschaftsdaten. Das BIP im ersten Quartal überraschte positiv, da das Wachstum im Jahresvergleich unerwartet stabil bei 1 % blieb. Unterdessen endete auch das erste Quartal solide, da sich die Aktivitätszahlen im März nicht nur beschleunigten, sondern auch die Konsensprognosen übertrafen. Die Einzelhandelsumsätze im März stiegen im Jahresvergleich auf 6.4 %, während die Industrieproduktion auf 8.7 % anstieg. Insgesamt untermauern diese Aktivitätszahlen die Botschaft der chinesischen PMI-Umfragen vom März, die einen ermutigenden Ton hatten.
Da die Vereinigten Staaten und China die wichtigsten globalen Volkswirtschaften der Welt darstellen, haben Trends in der chinesischen Wirtschaft wichtige Auswirkungen auf Asien, die Schwellenländer und die Weltwirtschaft im Allgemeinen. Die positiveren Zahlen deuten darauf hin, dass Chinas geld- und fiskalpolitische Anreize endlich beginnen, das Wachstum zu stützen, und die chinesischen Behörden scheinen in Bezug auf die Konjunkturmaßnahmen vorerst nicht nachzulassen. Wir werden die chinesischen Daten auf mögliche weitere positive Überraschungen im Auge behalten, eine Entwicklung, die sich positiv auf die Weltwirtschaft und die Finanzmärkte auswirken würde.
Die Daten zur Eurozone sind gemischt, aber insgesamt enttäuschend
Die Besorgnis der Anleger über den Zustand der Wirtschaft in der Eurozone bleibt bestehen, und die jüngsten Aktivitäts- und Umfragedaten sind bestenfalls gemischt, was diese Bedenken nicht zerstreut hat. Mit der Veröffentlichung der PMI-Indizes für die Eurozone im April erholte sich der PMI für das verarbeitende Gewerbe weniger als erwartet auf 47.8. Unterdessen fiel der PMI für den Dienstleistungssektor stärker als erwartet auf 52.5 und kehrte damit seinen Anstieg im März um. Diese PMI-Umfragen kompensierten positivere, aber weniger wichtige Nachrichten vom Wochenanfang, da die Bauproduktion im Februar im Vergleich zum Vormonat um 3 % stieg. Bisher sind sowohl die Industrie- als auch die Bauausgaben im Januar-Februar im Vergleich zum vierten Quartal 4 gestiegen. Basierend auf PMI-Umfragen für das erste Quartal und Aktivitätsdaten bis Februar geht die aktuelle BIP-Schätzung für das erste Quartal der Eurozone, die ausschließlich auf dem eingehenden Datenfluss basiert, tatsächlich von einem Anstieg von 2018 % gegenüber dem Vorquartal aus. Selbst bei einer wahrscheinlichen Schwäche der Aktivitätszahlen im März könnte sich das BIP der Eurozone im ersten Quartal gegenüber dem Anstieg von 1 % im vierten Quartal leicht festigen, auch wenn die PMIs vom April weniger zuversichtlich sind, dass die Stärke bis 0.45 anhalten wird.
Britische Wirtschaftszahlen wieder im Fokus
Da der Brexit vorerst auf der Strecke bleibt und das „Austrittsdatum“ bis zum 31. Oktober verlängert wurde, konzentrierte man sich diese Woche wieder auf die britischen Daten. Insgesamt waren diese Wirtschaftszahlen gemischt. Das Lohnwachstum bleibt robust, wobei der durchschnittliche Wochenverdienst in den drei Monaten bis Februar im Jahresvergleich um 3.5 % stieg. Der VPI für März war günstig, da der Gesamt-VPI im Jahresvergleich um 1.9 % stieg, während die Einzelhandelsumsätze im März im Monatsvergleich um 1.1 % stiegen, nachdem sowohl im Januar als auch im Februar solide Zuwächse zu verzeichnen waren.
Im Großen und Ganzen war das britische Wachstum angesichts der Brexit-Unsicherheit, die immer noch über der Wirtschaft schwebt, bemerkenswert widerstandsfähig – wie die Zuwächse beim BIP im Januar und Februar belegen. Selbst bei diesen stabilen Zahlen rechnen wir nicht mit einer Zinserhöhung der Bank of England, bis die Brexit-Probleme gelöst sind, und gehen davon aus, dass die Zentralbank ab 2020 mit der Zinserhöhung beginnen wird.
Globaler Ausblick
Australien VPI • Mittwoch
Australiens VPI-Zahlen für das 1. Quartal werden wahrscheinlich darauf hindeuten, dass es weiterhin keinen Inflationsdruck gibt. Der VPI im vierten Quartal verlangsamte sich im Jahresvergleich auf 4 %, während die Kerninflationskennzahlen ebenfalls leicht unter dem mittelfristigen Zielbereich der Reserve Bank of Australia von 1.8 % bis 2 % lagen. Der Inflationsdruck war im gesamten Spektrum gering, wobei die Inflation bei Waren und Dienstleistungen jeweils nur 3 % betrug.
Es wird erwartet, dass sich der VPI im ersten Quartal gegenüber dem Vorjahr noch weiter auf 1 % verlangsamt, während die Konsensprognose davon ausgeht, dass auch die Kerninflationsmaßnahmen nachlassen. Neben der moderaten Inflation ist auch das australische Wirtschaftswachstum gedämpft. Das BIP stieg im vierten Quartal im Vergleich zum Vorquartal nur um 1.5 % und sinkende Immobilienpreise deuten auf eine Verlangsamung des Immobilienmarkts hin, obwohl die Arbeitsmarkttrends weiterhin robust bleiben. Da jedoch sowohl die Inflation als auch das Wirtschaftswachstum gedämpft sind, wird allgemein davon ausgegangen, dass die australische Zentralbank ihre Geldpolitik weiter lockern wird, wobei eine Zinssenkung um 4 Basispunkte innerhalb der nächsten 0.2 Monate in den Märkten mehr als vollständig eingepreist ist.
Zurück: 1.8% Konsensus: 1.5% (Jahr-über-Jahr)
Bank von Kanada • Mittwoch
Die Bank of Canada gibt nächste Woche ihre geldpolitische Entscheidung bekannt und wird ihren Leitzins voraussichtlich stabil bei 1.75 % halten. Im März erklärte die Zentralbank, es bestehe „erhöhte Unsicherheit“ über den Zeitpunkt künftiger Zinserhöhungen. Auch wenn die Wirtschaftszahlen später eine gewisse Verbesserung zeigten, ist es für die Bank of Canada wahrscheinlich noch zu früh, über eine Zinserhöhung nachzudenken. Die Einzelhandelsumsätze im Februar stiegen im Vergleich zum Vormonat um 0.8 % und der VPI im März stieg im Jahresvergleich auf 1.9 %, während die Beschäftigungszahlen insgesamt solide waren. Sollte sich die allgemeine Stärkung des Wirtschaftswachstums fortsetzen, würden wir davon ausgehen, dass die Bank of Canada ihren Leitzins in diesem Jahr um weitere 25 Basispunkte anheben wird.
Auch die schwedische Zentralbank gibt nächste Woche ihre Geldpolitik bekannt. Die Zentralbank erhöhte die Zinsen im Dezember um 25 Basispunkte auf -0.25 %, aber da sich das Wachstum verlangsamt und die Inflation einigermaßen stabil ist, gehen wir davon aus, dass der Leitzins bei dieser Sitzung unverändert bleibt.
Zurück: 1.75% Wells Fargo: 1.75% Konsens: 1.75%
Japanische Industrieproduktion • Freitag
Die in der nächsten Woche veröffentlichten japanischen Konjunkturdaten dürften unserer Ansicht nach eine allgemeine Verlangsamung der Wirtschaft widerspiegeln. Die Industrieproduktion war in den letzten Monaten auf und ab und wird im März voraussichtlich nur geringfügig um 0.1 % gegenüber dem Vormonat steigen. Dadurch würde das Wachstum auf Jahresbasis weiterhin negativ bleiben, wobei der Konsens einen Rückgang von 3.8 % gegenüber dem Vorjahr prognostiziert. Unterdessen war die Aktivität im Einzelhandel in den letzten Monaten ebenfalls etwas verhalten. Im Februar stiegen die Einzelhandelsumsätze im Jahresvergleich um bescheidene 0.6 %, obwohl für März eine gewisse Festigung des Umsatzwachstums auf 0.8 % im Jahresvergleich erwartet wird.
Die gedämpften Aktivitätsdaten stehen im Einklang mit der Tankan-Umfrage für das erste Quartal, die eine Verlangsamung des Wachstums vorhersagte. Angesichts der schleppenden Dynamik sind die Chancen auf eine weniger akkommodierende Politik der Bank of Japan geschwunden. Die Zentralbank gibt nächste Woche ihre Geldpolitik bekannt und sollte ihren Kurs unverändert beibehalten, während die Risiken einer weiteren Senkung der BIP- und VPI-Prognosen der Zentralbank bergen.
Zurück: 0.7% Konsens: 0.1% (Monat über Monat)
Perspektive
Zinssatz beobachten
Fed-Sprecher betonen Geduld
Eine Reihe von Rednern der Fed waren diese Woche damit beschäftigt, öffentliche Erklärungen abzugeben, bevor die Sperrfrist vor der FOMC-Sitzung am 1. Mai in Kraft trat. Entscheidend ist, dass keiner der Redner das Narrativ ändern wollte, dass die Fed wahrscheinlich auf absehbare Zeit in der Warteschleife bleiben wird.
Der Präsident der Chicago Fed, Evans, ein stimmberechtigtes Mitglied des FOMC in diesem Jahr, sagte, dass die Fed „in 2 Prozent der Fälle eine Inflation leicht über 50 Prozent akzeptieren sollte“. Da der PCE-Deflator im Vergleich zum Vorjahr derzeit nur um 1.4 % gestiegen ist, ist es unwahrscheinlich, dass Evans in absehbarer Zeit für eine Zinserhöhung plädieren wird. Der Präsident der Boston Fed, Rosengren, der in diesem Jahr ebenfalls FOMC-Wähler war, sagte, dass es der Wirtschaft gut gehe, die Inflation jedoch unter dem 2-Prozent-Ziel der Fed liege, was eine weitere implizite Anerkennung dafür sei, dass das FOMC die Zinsen in absehbarer Zeit nicht erhöhen müsse. James Bullard (stimmberechtigtes Mitglied aus St. Louis) brachte seine Sympathie für die Zielvorgabe für das nominale BIP zum Ausdruck, die, wenn sie angenommen würde, bedeuten würde, dass die Fed ein starkes nominales BIP-Wachstum mit einer akkommodierenden Politik unterstützen sollte. Patrick Harker (Nichtwähler aus Philadelphia) schlug einen etwas restriktiveren Ton an, als er sagte, dass das FOMC möglicherweise „höchstens“ einmal im Jahr 2019 die Zinsen erhöhen könnte. Aber Harker räumte auch ein, dass auch er sich in einem „Abwartemodus“ befinde " derzeit.
Das FOMC untersucht nicht nur „harte“ Daten zur Wirtschaft, sondern achtet auch auf anekdotische Beweise, die von den Federal Reserve Banks gesammelt werden. Diese Beweise sind im sogenannten Beige Book zusammengefasst, das normalerweise zwei Wochen vor einer FOMC-Sitzung veröffentlicht wird. Die im Beige Book dieser Woche enthaltenen Anekdoten deuten darauf hin, dass „die Wirtschaftstätigkeit im März und Anfang April in einem leichten bis moderaten Tempo expandierte“. Kontakte verwendeten bei der Beschreibung des Tempos des Beschäftigungswachstums auch das Wort „moderat“, und es wurde berichtet, dass die Preise seit der letzten FOMC-Sitzung „moderat“ gestiegen seien. Wörter wie „moderat“ und „bescheiden“ bedeuten nicht viel Dringlichkeit. Folglich scheint es, dass die Fed auf absehbare Zeit in der Warteschleife bleiben wird.
Kreditmarkteinblicke
Größere Klarheit der Chancenzone
Das Finanzministerium hat diese Woche ein neues Regelwerk zu Opportunity Zones veröffentlicht, das Gewerbeimmobilieninvestoren mehr Klarheit verschaffen und dazu beitragen soll, mehr Kapital von der Seitenlinie zu holen. Opportunity Zones wurden Ende 2017 als Teil des Tax Cuts and Jobs Act geschaffen und zielen darauf ab, durch vorteilhafte Steuerbestimmungen Anreize für Kapitalinvestitionen in mehr als 8,700 einkommensschwachen Gebieten in den Vereinigten Staaten zu schaffen. Das Programm ermöglicht die Aufschiebung von Kapitalgewinnen bis 2026 sowie die Abschaffung der Steuern auf Kapitalgewinne, wenn Investitionen in diesen notleidenden Gemeinden zehn Jahre oder länger gehalten werden. Dennoch herrschte erhebliche Unsicherheit hinsichtlich der Programmbestimmungen, was dazu führte, dass das Interesse der Investoren an neuen Projekten gebremst wurde.
Die neuen Vorschriften enthalten eine Reihe flexibler Anforderungen für Unternehmen, um sich für die Anreize zu qualifizieren, und bekräftigen unter anderem, dass Steuervorteile nach dem Verkauf einer qualifizierten Immobilie auf neue Investitionen übertragen werden können. Alles in allem deutet dies darauf hin, dass die Vorteile dieser Zonen auf einen größeren Bereich von Unternehmen und Kapital anwendbar sind, als bisher bekannt (oder zumindest mit Sicherheit bekannt). Opportunity Zones haben bereits großes Interesse geweckt und Dutzende Fonds wurden aufgelegt, die sich auf diese Bereiche konzentrieren. Da dieses neue Regelwerk für mehr Klarheit und Flexibilität sorgt, erwarten wir einen Anstieg der Kapitalinvestitionen in Gewerbeimmobilienprojekte, was zur Aufrechterhaltung des Wirtschaftswachstums beitragen wird.
Thema der Woche
Potenzielles BIP-Wachstum
Wir haben diese Woche einen Bericht veröffentlicht, in dem wir die potenzielle BIP-Wachstumsrate der US-Wirtschaft derzeit auf 2.1 % schätzen. (Potenzielles BIP-Wachstum ist die Rate, mit der eine Volkswirtschaft langfristig wachsen kann, ohne inflationären oder disinflationären Druck zu erzeugen.) Wie in der oberen Grafik dargestellt, ist unsere Schätzung der potenziellen Wachstumsrate der Wirtschaft, die wir als BIP-Wachstum bezeichnen. optimal, ist stabiler als die tatsächliche BIP-Wachstumsrate. Allerdings ist das BIP-Optimum nicht konstant, sondern variiert im Laufe der Zeit. Wir schätzen, dass das potenzielle BIP-Wachstum derzeit in der Mitte (2.1 %) einer Spanne von 1.6 % bis 2.6 % liegt.
In einem im Oktober 2018 veröffentlichten Bericht haben wir geschätzt, dass sich auch die „natürliche“ Arbeitslosenquote, die wir als u-optimal bezeichnen, im Laufe der Zeit ändert (unteres Diagramm). Die aktuelle Arbeitslosenquote von 3.8 % liegt etwas unter unserer u-optimalen Punktschätzung von 4.1 %. Allerdings liegt die tatsächliche Arbeitslosenquote derzeit in dem Bereich von 3.6 % bis 4.5 %, der unserer Einschätzung nach u-optimal ist. Schließlich haben wir in einem früheren Bericht geschrieben, dass auch der „neutrale“ Leitzins, den wir als r-optimal bezeichnen, im Laufe der Zeit schwankt.
Unsere Schätzungen zur Veränderung der potenziellen Wachstumsrate der Wirtschaft, der „natürlichen“ Arbeitslosenquote und des „neutralen“ Leitzinses sollten im Kontext einer Rede des Fed-Vorsitzenden Powell im August 2018 gesehen werden. Er erörterte die Komplikationen, die bei der Geldpolitik entstehen, wenn die Navigationssterne der Wirtschaft nicht festgelegt sind. Powell argumentierte, dass die sich verändernde Struktur der Wirtschaft es erforderlich mache, dass die Fed „datenabhängig“ und nicht auf einem vorgegebenen Kurs sei.
Wie die Fed orientieren wir uns bei unseren Prognosen nicht ausschließlich an den unbeobachteten Variablen des potenziellen BIP-Wachstums und der „natürlichen“ Arbeitslosenquote. Aber unsere Schätzung dieser Variablen in Verbindung mit unserer Schätzung, dass der aktuelle Leitzins nur einen Viertelprozentpunkt über dem r-Optimum liegt, gibt uns die Gewissheit, dass unsere Einschätzung einer unveränderten Fed-Politik für den größten Teil des nächsten Jahres einigermaßen richtig ist.
Signal2forex-Test




 Signal2forex.com - Beste Forex-Roboter und Signale


