
Zusammenfassung
USA: Lieferkettenprobleme ziehen das Wachstum in die Höhe und führen zu höheren Preisen
- Der leichte Kalender der Wirtschaftsberichte dieser Woche zeigte, dass Unterbrechungen der Lieferkette das Wirtschaftswachstum ein wenig beeinträchtigen. Der Verkauf neuer Eigenheime wird durch rekordniedrige Lagerbestände gebremst, da höhere Baukosten die Baubeginne verlangsamen. Während ein etwas stärkerer Rückgang des Verbrauchervertrauens und Vorabbestellungen für langlebige Güter Schlagzeilen machten, nahmen die Neueinstellungen weiter zu und die Anlageinvestitionen der Unternehmen stiegen solide an, was die Dringlichkeit der Angebotsseite widerspiegelt, die Nachfrage einzuholen.
- Nächste Woche: ISM Manufacturing (Dienstag), ISM Services (Donnerstag), Beschäftigung (Freitag)
International: Weniger positiv für den US-Dollar-Ausblick
- Es war eine besonders leichte Woche an der Front der internationalen Wirtschaftsdaten. Am Dienstag haben wir jedoch unseren monatlichen International Economic Outlook für Mai veröffentlicht. Die vielleicht größte Änderung unserer Prognose war eine etwas weniger positive Einschätzung des US-Dollars für die Zukunft.
- Nächste Woche: Indien Q1 BIP (Montag), Kanada Q1 BIP (Dienstag), Mai Eurozone VPI (Dienstag)
Zinsbeobachtung: Aufsehen erregende Inflation nicht weit verbreitet, aber steigende Inflationserwartungen
- Alternative Inflationsmaße deuten darauf hin, dass der Inflationssprung im April nicht so weit verbreitet ist, wie es traditionelle „Kernmaße“ vermuten lassen. Dies könnte das Vertrauen der Fed stärken, dass die jüngste Inflationsstärke auf die einzigartigen Umstände der Wiederaufnahme der Aktivitäten nach einer Pandemie zurückzuführen ist. Die kaum zu übersehenden Preiserhöhungen heben jedoch die Inflationserwartungen an, was zu einer weiteren Verfestigung der Inflation führen könnte.
Thema der Woche: Die Party beginnt gerade mit den Gottesdiensten
- Im vergangenen Jahr haben wir beobachtet, wie die angehäuften überschüssigen Ersparnisse die Verbraucher mit Bargeld überspült haben, und schließlich stehen wir kurz vor dem, worauf wir alle gewartet haben: dem Boom der Dienstleistungsausgaben. Immer noch 4.7% unter dem Niveau vom Februar 2020, gingen die realen Dienstleistungsausgaben während der Pandemie zurück, aber wir erwarten, dass in den nächsten drei Quartalen mehr als viereinhalb Jahre typischer Ausgaben getätigt werden.
US-ÜberprüfungDas Angebot rast, um die Nachfrage aufzuholen
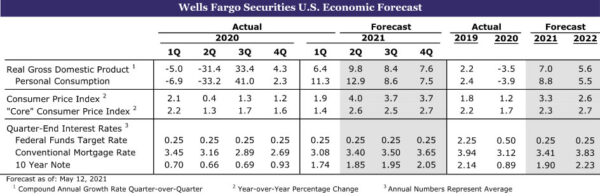
Während das reale BIP-Wachstum im ersten Quartal unverändert bei 6.4 % lag, zeigen Revisionen der zugrunde liegenden Komponenten eine wachsende Kluft zwischen der Wiederbelebung der Nachfrage nach Gütern und Dienstleistungen und des Angebots. Die privaten Konsumausgaben stiegen im ersten Quartal sogar noch schneller um 11.3 %, wobei die Revision stärkere Käufe von wichtigen Artikeln wie Autos, leichten Lastwagen und Haushaltsgeräten zeigte. Die Anlageinvestitionen der Unternehmen und die Wohninvestitionen wurden ebenfalls leicht nach oben revidiert, während die Lagerbestände stärker abgebaut wurden als zunächst gemeldet und die Exporte nach unten revidiert wurden.
Die starke Nachfrage zieht die Preise in die Höhe. Der BIP-Preisindex stieg im ersten Quartal um 4.3 %, und ohne Berücksichtigung von Nahrungsmitteln und Energie stiegen die Kernpreise mit einer Jahresrate von 3.4 %. Beide sind 0.2 Prozentpunkte höher als ursprünglich berichtet. Die stärkeren Inflationsdaten bestätigen, was wir in vielen Umfragedaten gesehen haben, einschließlich der Umfragen von NFIB, ISM und Philadelphia Fed sowie den jüngsten CPI- und PPI-Daten. Die Beschleunigung der Inflation reicht bis ins laufende Quartal. Die persönlichen Einkommens- und Verbrauchsdaten von heute Morgen zeigten einen Anstieg der Gesamtpreise um 0.6% im April und um 0.7% ohne Nahrungsmittel- und Energiepreise. Der PCE-Deflator ist im letzten Jahr um 3.6% gestiegen, und der Kern-PCE-Deflator ist um 3.1% gestiegen; beide waren etwas höher als erwartet.
Das persönliche Einkommen brach im April um 13.1 % ein, nachdem es im Vormonat um 20.9 % gestiegen war, was auf die Verteilung von COVID-Hilfsschecks zurückzuführen war. Das persönliche Einkommen abzüglich Transferzahlungen stieg im April um solide 1 %, und die Löhne und Gehälter stiegen um solide 1 % und entsprachen damit dem Zuwachs des Vormonats. Der Anstieg der Inflation um 0.6 % übertraf den Anstieg des nominalen privaten Konsums um 0.5 %, was zu einem Rückgang der Realausgaben um 0.1 % führte. Der gesamte Rückgang war auf die Warenausgaben zurückzuführen, und ein Teil des Rückgangs ist wahrscheinlich auf Lieferengpässe bei Pkw und leichten Lkw, Haushaltsgeräten und anderen Gütern zurückzuführen. Wir erwarten, dass sich die Ausgaben nach dem leichten Rückgang im April gegenüber dem Quartalssaldo erholen werden, wenn Beschäftigung sowie Löhne und Gehälter solide steigen werden. Die Sparquote sank im April auf 14.9%, nachdem sie im März auf 27.7% gestiegen war. Vor der Pandemie lag die Sparquote bei 8.3%.
Das Verbrauchervertrauen blieb im April leicht hinter den Erwartungen zurück, der Gesamtindex fiel um 0.3 Punkte auf 117.2. Die Daten des Vormonats wurden ebenfalls um 4.2 Punkte nach unten korrigiert, was den Rückgang im April noch größer erscheinen ließ. Die zugrunde liegenden Daten waren gemischt. Die Einschätzung der Verbraucher zur aktuellen Wirtschaftslage stieg auf 144.3, was den höchsten Wert seit März 2020 darstellt. Die Erwartungen der Verbraucher an die zukünftige Wirtschaftslage gingen um 8.8 Punkte auf 99.1 zurück. Die sich vergrößernde Kluft zwischen der Meinung der Verbraucher über die gegenwärtigen wirtschaftlichen Bedingungen und die zukünftigen Bedingungen ist bemerkenswert, da sie typischerweise mit den letzten Phasen des Konjunkturzyklus in Verbindung gebracht wird. Der Rückgang der Erwartungen könnte Bedenken hinsichtlich steigender Preise und möglicher Steuererhöhungen widerspiegeln. Es könnte auch einfach nur Rauschen oder eine Kombination der drei sein.
Die Kaufpläne gingen im Mai ebenfalls stark zurück. Der Anteil der Verbraucher, die in den nächsten sechs Monaten ein Haus kaufen möchten, ging um 2.8 Prozentpunkte auf 4.3% zurück. Dies ist der niedrigste Stand seit Februar 2013. Die Aktienplanung für den Kauf von Kraftfahrzeugen ging um 2.0 Punkte zurück 9.1%, während die Aktienplanung für den Kauf von Großgeräten um 9.4 Punkte auf 41.9 Punkte fiel und den niedrigsten Stand seit zehn Jahren erreichte. Einkaufspläne sind monatlich volatil. Die jüngsten Rückgänge fallen mit einer weit verbreiteten Verknappung von Haushalten, Kraftfahrzeugen und Haushaltsgeräten sowie stark steigenden Preisen zusammen. Auch dies kann einfach nur Lärm sein, oder es kann eine Warnung sein, dass der stimulierende Anstieg der Ausgaben und des Kaufs von Eigenheimen dem Angebot zu weit voraus ist und einen Preisanstieg auslöst.
Die Eigenheimpreise sind deutlich gestiegen. Der Durchschnittspreis für ein neues Eigenheim stieg im April saisonbereinigt um 11.4% und im vergangenen Jahr um 20%. Ein Teil des Preisanstiegs im vergangenen Monat spiegelt einen Rückgang der Verkäufe neuer Eigenheime um 8.2 % im Süden – der größten und günstigsten Region für den Verkauf neuer Eigenheime – und einen Anstieg der Eigenheimverkäufe um 7.9 % im Westen wider, der zweitgrößten Region für den Verkauf neuer Eigenheime und die am wenigsten erschwingliche Region. Die Preise werden auch durch steigende Baukosten in die Höhe getrieben, die auf steigende Bauholzpreise, höhere Arbeitskosten und höhere Grundstückskosten zurückzuführen sind. Während Angebotsengpässe eindeutig eine Rolle bei der Preissteigerung spielen, trägt auch die Nachfrage ihren Teil dazu bei. Bauherren berichten, dass Käufer höhere Preise weitgehend ablehnen und eine rege Nachfrage nach neuen Häusern melden. Bauherren schränken den Verkauf in neuen Gemeinden zunehmend ein. Die Preise für bestehende Eigenheime sind ebenfalls in die Höhe geschossen, wobei der S&P CoreLogic Case-Shiller National Home Price Index im März um 1.5 % gestiegen ist und im ersten Quartal um 17.2 % pro Jahr gestiegen ist.
Das beste Heilmittel gegen hohe Preise sind hohe Preise. Höhere Verkaufspreise sollten mehr Verkäufer anlocken und Bauherren veranlassen, mehr Häuser zu bauen. Weiter hinten in der Lieferkette kurbeln höhere Holzpreise die Produktion in Sägewerken im ganzen Land an. Die Preise sind in den letzten Tagen leicht gefallen. Auch die großen Automobilhersteller investieren in neue Ausrüstung, um Lieferengpässe zu bewältigen, und es gab eine Flut von Ankündigungen von Firmen, die eine Produktionssteigerung von Mikrochips planen. Die verstärkte Betonung der Steigerung der Produktionskapazität und der Wiederherstellung des Gleichgewichts zwischen Angebot und Nachfrage wurde im Bericht über fortschrittliche langlebige Güter deutlich, der einen Rückgang der Gesamtbestellungen um 1.3 % im April zeigte. Der Rückgang war der erste Rückgang seit elf Monaten und war hauptsächlich auf einen Rückgang der Bestellungen für Flugzeuge und Kraftfahrzeuge zurückzuführen, während die Bestellungen für langlebige Güter des Nichtverteidigungssektors oder Kerninvestitionsgüter um solide 11% anstiegen. Ob dies ausreicht, um einen noch länger anhaltenden Inflationsschub zu vermeiden, bleibt abzuwarten. (Zurück zur Zusammenfassung)
US Outlook
ISM Manufacturing Index • Dienstag
Nachdem der ISM-Index für das verarbeitende Gewerbe seit den 1980er Jahren ein Hoch erreicht hatte, fiel er im April um vier Punkte oder den höchsten Wert seit den Sperrmaßnahmen im März letzten Jahres. Wir gehen davon aus, dass der Index im Mai etwas mehr an Boden verloren hat und auf 60.4 gefallen ist. Dies ist immer noch ein Wert, der eine breite und starke Expansion des Sektors signalisiert.
Die wichtigste Erkenntnis des ISM in den letzten Monaten ist, dass die Wirtschaft noch heißer laufen könnte, wenn es nicht eine Vielzahl von Versorgungsengpässen gäbe. Wir gehen davon aus, dass dies auch im Mai ein Thema blieb. Wir gehen jedoch weiterhin davon aus, dass die Nachfrage robust blieb und die Bestellungen im letzten Monat weiter anzogen, basierend auf einer Reihe von regionalen Fed-PMI-Umfragen.
Lieferprobleme dürften die Produktion weiterhin drosseln und zu höheren Auftragsbeständen führen. In der Veröffentlichung nächste Woche werden wir der Komponente der gezahlten Preise große Aufmerksamkeit schenken, die in den letzten Monaten stark angestiegen ist, da ein geringes Angebot auf eine solide Nachfrage trifft. Höhere Vorleistungspreise, die von den Herstellern gezahlt werden, könnten die Besorgnis weiter schüren, dass der Inflationsdruck länger anhalten könnte, als es der vorübergehende Pop im Zusammenhang mit der Wiedereröffnung impliziert.
Quelle: Institute for Supply Management, Federal Reserve System und Wells Fargo Securities
ISM-Dienstleistungsindex • Donnerstag
Lieferengpässe sind nicht auf das verarbeitende Gewerbe beschränkt. Die Dienstleistungsseite der Wirtschaft steht vor einer Reihe von Problemen, da auch Dienstleister Schwierigkeiten haben, an die benötigten Materialien und Hilfen zu kommen. Wir erwarten, dass eher Angebotsprobleme als mangelnde Nachfrage für die langsamere Aktivität im Dienstleistungssektor in diesem Monat verantwortlich sind, und wir prognostizieren, dass der ISM-Dienstleistungsindex von 62.0 im Mai auf 62.7 im Mai leicht zurückgegangen ist.
Wir glauben, dass die Wiedereröffnung der Wirtschaft angesichts zunehmender Impfungen und des Wunsches der Haushalte, wieder an vielen zuvor eingeschränkten Dienstleistungen teilzunehmen, eine schnelle Erholung im Dienstleistungssektor auslösen wird (siehe Thema der Woche für weitere Details). Daher beginnen sich die Nachfragefaktoren, die die Aktivität des Dienstleistungssektors antreiben, erst zu erwärmen. Eine starke Nachfrage bei gleichzeitig knappem Angebot schürt die Inflation, was sich in dem jüngsten Anstieg der gezahlten Preise zeigt.
Wenn der ISM schwächer ausfällt als erwartet, begrenzt das knappe Angebot die Erholung. Ein besserer Druck würde jedoch darauf hindeuten, dass der Dienstleistungssektor trotz dieses Gegenwinds wieder anläuft und Signaldienste möglicherweise so stark nachgefragt sind, dass die Verbraucher den höheren Preis gerne akzeptieren.
Beschäftigung • Freitag
Die vollständige Wiedereröffnung der Wirtschaft nach einer Pandemie ist kein nahtloser Prozess, und dies wurde im Stellenbericht vom April vollständig gezeigt. Die starke Nachfrage nach Arbeitskräften bei der Wiedereröffnung und Wiederbesetzung von Unternehmen kollidierte mit einer Reihe von Einschränkungen bei der Versorgung mit Arbeitskräften. Dennoch stand die Zahl der Beschäftigten im April im krassen Gegensatz zu anderen Daten zum Arbeitsmarkt. Die PMI-Indizes zur Beschäftigung, die Ansichten der Verbraucher zum Arbeitsmarkt und der Rückgang der Arbeitslosenzahlen deuten alle darauf hin, dass die Wirtschaft in einem robusten Tempo Arbeitsplätze schaffen sollte.
Wir vermuten zwar nicht, dass sich alle Fragen des Arbeitskräfteangebots im Mai von selbst gelöst haben, aber wir glauben, dass die Erholung der Arbeitsplätze wieder in Gang gekommen ist. Wir prognostizieren, dass die Arbeitgeber im Laufe des Monats 800 Arbeitsplätze geschaffen haben und die Arbeitslosenquote auf 5.9 % zurückgegangen ist. Wir werden auch allen Überarbeitungen der Daten des Vormonats in der Veröffentlichung der nächsten Woche besondere Aufmerksamkeit schenken.
Wenn die Arbeitgeber deutlich weniger Arbeitsplätze schaffen als wir prognostiziert haben, scheint die Trennung zwischen Nachfrage nach und Angebot an Arbeitskräften etwas mehr Zeit für die Erarbeitung zu benötigen. Ein schwacher Bericht könnte die Erwartung festigen, dass die Verjüngung trotz des jüngsten Anstiegs der Inflation erst Anfang 2022 einsetzt. Alternativ können große Aufwärtskorrekturen früherer Daten oder ein solider Anstieg der Beschäftigung im Mai, insbesondere wenn sie mit einer bedeutenden Aufwärtskorrektur bis April einhergehen, ein helleres Licht darauf werfen, wann die Fed diskutieren und letztendlich die Verjüngung einleiten kann.
Internationale Überprüfung
Weniger positiv zum US-Dollar-Ausblick
Es war eine besonders leichte Woche an der Front der internationalen Wirtschaftsdaten. Am Dienstag haben wir jedoch unseren monatlichen International Economic Outlook für Mai veröffentlicht. Im Folgenden besprechen wir einige wichtige Erkenntnisse.
Während die Welt langsam aus der COVID-Krise hervorgeht, wird das Nachbeben der Weltwirtschaft immer deutlicher, da die Querströmungen sowohl in den geografischen Regionen als auch im Laufe der Zeit deutlicher geworden sind. Insgesamt bleibt die Weltwirtschaft auf einem Weg der Erholung, aber die Leistung der einzelnen Volkswirtschaften ist unterschiedlich. Die Varianz spiegelt Volkswirtschaften wider, die ursprünglich betroffen waren und sich dann zu unterschiedlichen Zeiten von der COVID-Krise zu erholen begannen, sowie unterschiedliche politische Reaktionen (dh öffentliche Gesundheitspolitik, Geld- und Fiskalpolitik) von Regierungen und anderen Institutionen. Infolgedessen war das Muster der wirtschaftlichen Erholung Anfang 2021 ungewöhnlich und unvorhersehbar.
Die Aussichten für viele europäische Volkswirtschaften haben sich aufgehellt, da sie beginnen, sich von den COVID-bedingten Beschränkungen zu lösen, die das Wachstum gebremst hatten. Die Aktivitäts- und Umfragedaten des Vereinigten Königreichs sind in den letzten Monaten stark gestiegen, während ein Anstieg der wichtigsten PMI- und KOF-Vertrauensumfragen in der Eurozone und der Schweiz auf eine deutliche Belebung der wirtschaftlichen Dynamik dieser Volkswirtschaften hindeutet. Daher haben wir unsere Prognose für das BIP-Wachstum 2021 für die Eurozone und das Vereinigte Königreich spürbar nach oben revidiert.
Neben Gegenströmungen zwischen den entwickelten Volkswirtschaften gab es auch einige unter den Schwellenländern. Chinas BIP-Wachstum im ersten Quartal verlangsamte sich im Vergleich zum Vorquartal auf nur 1 %, und die Konjunkturdaten und Vertrauensumfragen gingen Anfang 0.6 auf und ab, während Mexiko auch beim BIP im ersten Quartal einen kleinen Anstieg verzeichnete. Da COVID-Fälle unter anderem in Ländern wie Indien und Brasilien immer noch weit verbreitet sind, haben wir unsere Wachstumsprognosen für die Schwellenländer in den letzten Monaten nach unten korrigiert. Insgesamt prognostizieren wir ein globales Wachstum von 2021 % für 1 und 6.3 % für 2021 (Grafik oben).
In Bezug auf unsere Währungsprognosen gehen wir davon aus, dass dies zu einem schwächeren US-Dollar führt, als wir zuvor erwartet hatten (Grafik oben). Die längerfristigen Fundamentaldaten (aufholendes globales Wachstum und relative geldpolitische Trends) bleiben unseres Erachtens mit einem schwächeren Greenback vereinbar. Wir hatten jedoch zuvor eine Phase kurzfristiger US-Dollar-Stärke erwartet, bevor die Greenback-Schwäche auftauchte. Unseres Erachtens lassen die jüngsten Entwicklungen, einschließlich der relativen wirtschafts- und geldpolitischen Trends und der geringen Devisenvolatilität, eine kurzfristige Stärke der US-Währung weniger wahrscheinlich erscheinen. Stattdessen neigen wir jetzt zu einer kurzen Phase der Stabilität des US-Dollars, bevor die Schwäche des US-Dollars wieder einsetzt.
Internationaler Ausblick
Indien Q1 BIP • Montag
Im ersten Quartal des Kalenderjahres 2021 gewann die indische Wirtschaft weiter an Boden. Die Verbreitung von COVID war auf einem relativ niedrigen Niveau, und auf sequenzieller Basis wuchs die indische Wirtschaft bis zum Jahresende 10 um 2020 %. Noch am 7. April wies die geldpolitische Erklärung der Reserve Bank of India auf anhaltende Zuwächse im verarbeitenden Gewerbe und im Dienstleistungssektor hin. Zu dieser Zeit explodierten jedoch COVID-Fälle im Land und forderten einen erheblichen menschlichen und wirtschaftlichen Tribut. Obwohl die Zahlen für das erste Quartal einen leichten Anstieg des realen BIP-Wachstums in Indien zeigen, maskiert dieser nacheilende Indikator die wirtschaftlichen Probleme, die am Ende des ersten Quartals begannen. Zu diesem Zeitpunkt haben wir unsere Prognose für das indische BIP-Wachstum den zweiten Monat in Folge nach unten korrigiert.
Auch die Reserve Bank of India (RBI) trifft sich nächste Woche zu einer geldpolitischen Sitzung. Unserer Ansicht nach wird die RBI wahrscheinlich die Operation Twist-Maßnahmen und den Ankauf von Vermögenswerten fortsetzen, beides Formen der geldpolitischen Lockerung, und der fragile Zustand der indischen Wirtschaft wird die RBI zwingen, die Zinsen sowohl auf der bevorstehenden Sitzung als auch im Laufe der Zeit unverändert zu halten, da die Erholung schreitet voran.
Kanada Q1 BIP • Dienstag
Wenn am kommenden Dienstag Daten zum kanadischen BIP-Wachstum im ersten Quartal veröffentlicht werden, erwarten wir, dass die kanadische Wirtschaft im Jahresvergleich zwischen 1 % und 6 % gewachsen ist. Wenn dies realisiert würde, würde dies in Kanada im ersten Quartal ein Wirtschaftswachstum von etwa 7 % bedeuten, das in den Vereinigten Staaten im ersten Quartal gemeldet wurde. Die Bank of Canada hat Schritte unternommen, um ihr Anleihekaufprogramm zu verlangsamen, obwohl dies zum Teil auf eine sich verbessernde Konjunktur und zum Teil aus Gründen der Marktfunktionalität zurückzuführen war.
Nach einem soliden Start ins Jahr 2021 dürften jedoch erneute COVID-bezogene Beschränkungen dazu führen, dass sich das Wachstum im zweiten Quartal verlangsamt. Kanada liegt in seinem Impfprogramm hinter den USA zurück, und im April ging die kanadische Beschäftigung zum ersten Mal seit Januar zurück. Die kanadischen Beschäftigungsdaten für Mai werden am kommenden Freitag veröffentlicht und zeigen, welche Art von Erholung, falls vorhanden, stattgefunden hat. Langfristig glauben wir, dass sich die Situation im Bereich der öffentlichen Gesundheit verbessern wird und die breiteren Fundamentaldaten die Wirtschaft weiterhin unterstützen, einschließlich stabiler Trends beim Haushaltseinkommen, erhöhter Sparquoten und allgemein hoher Rohstoffpreise.
VPI der Eurozone • Dienstag
Die höhere erwartete Inflation in den Vereinigten Staaten wurde kürzlich durch eine höhere realisierte Inflation in den letzten Monaten bestätigt. Im April stieg der VPI in den Vereinigten Staaten im Jahresvergleich um 4.2 %, während die Kerninflation um 3.0 % anstieg. Die Gründe dafür sind bekannt: Basiseffekte aus dem Vorjahresvergleich, deutlicher Nachholbedarf bei besserer Gesundheitslage, noch fließende fiskalische Impulse etc.
In der Eurozone hat die realisierte Inflation nicht ganz den gleichen Anstieg erlebt. Die VPI-Gesamtinflation lag im April im Jahresvergleich bei 1.6 %, gegenüber 0.9 % zu Jahresbeginn, aber immer noch deutlich unter dem vergleichbaren US-Wert. Die Kerninflation war mit nur 0.7% sogar noch niedriger. Wir gehen davon aus, dass sich die Preise beschleunigen werden, da Europa den Vereinigten Staaten in eine vollständige Wiedereröffnung folgt, aber wir glauben, dass der Preisdruck auf relativer Basis immer noch viel gedämpfter sein wird. Wir erwarten für die Eurozone eine durchschnittliche VPI-Inflation von 1.6 % im Jahr 2021 und 1.3 % im Jahr 2022.
Zinssatz beobachten
Aufsehenerregende Inflation nicht weit verbreitet, aber genug, um die Inflationserwartungen in die Höhe zu treiben
Die Sprünge des Verbraucherpreisindex „Kern“ im April und des PCE-Deflators „Kern“, dem größten Anstieg um einen Monat seit Anfang der 1980er Jahre, haben Fragen aufgeworfen, wie viel Inflation die Fed möglicherweise aushalten könnte, bevor sie die Politik anpasst. Fed-Beamte waren fest davon überzeugt, dass das derzeitige Inflationstempo nach dem ersten Aktivitätsschub, der mit der Wiedereröffnung der Wirtschaft und den daraus resultierenden Engpässen verbunden ist, wahrscheinlich nicht anhalten wird. Zu diesem Zweck war der Preissprung im April weitgehend auf Kategorien zurückzuführen, die besonders stark von der Pandemie und den jüngsten Problemen in der Lieferkette betroffen waren. Während der Kern-VPI im April um 0.9% stieg, stiegen die Preise für Gebrauchtfahrzeuge, Pkw- und Lkw-Vermietungen, Hotels, Flugtickets und Sportveranstaltungen im letzten Monat um 8% oder mehr.
Inwieweit das rasche Anziehen des Preiswachstums von extremen Sprüngen in einigen Kategorien getrieben wurde, lässt sich bei alternativen Inflationsmaßen deutlicher ablesen. Der traditionelle Kern-VPI, der Nahrungsmittel und Energie ausschließt, ist in den letzten drei Monaten auf Jahresbasis um 5.6% gestiegen. Aber der Sticky CPI, der sich auf Artikel konzentriert, für die sich die Preise relativ selten ändern, und der Median CPI haben in einem weniger alarmierenden Ausmaß zugenommen. Dies markiert eine Trendwende in den letzten zwei Jahrzehnten, als alternative Maßnahmen die traditionelle Kerninflation übertrafen, und gibt der Fed wahrscheinlich das Vertrauen, dass der aktuelle Inflationsanstieg tatsächlich von einigen einzigartigen Faktoren angetrieben wird.
Während die gemäßigtere Zunahme alternativer Inflationsmaße darauf hindeutet, dass die Preise nicht weit verbreitet steigen, besteht die Gefahr, dass die kaum zu übersehenden Erhöhungen in einigen Kategorien die Erwartungen für die zukünftige Inflation erhöhen. Höhere Inflationserwartungen könnten sich selbst erfüllen, da Unternehmen die Preise in Erwartung höherer Kosten erhöhen und Arbeitnehmer höhere Löhne fordern, um die steigenden Lebenshaltungskosten auszugleichen.
Die Inflationserwartungen der Verbraucher stiegen in der Verbraucherumfrage vom Mai weiter an. Wie Fed-Gouverneur Lael Brainard diese Woche sagte: „Ein sehr wichtiger Teil der Inflationsdynamik sind die längerfristigen Inflationserwartungen, und diese wurden extrem gut verankert.“ Mit steigender tatsächlicher Inflation können diese Erwartungen jedoch schnell entankert werden, wie die Mai-Lesung andeutete.
Vorerst bleiben die Inflationserwartungen, obwohl sie sicherlich höher sind als in den letzten Jahren, in der Nähe des Niveaus, das im Laufe der Zeit mit dem Ziel der Fed von 2 % PCE übereinstimmt. Da sich das Nachfragewachstum im Jahresverlauf abschwächt und die Angebotsbeschränkungen nachlassen, sollte der Preisdruck in den Gebieten mit besonders starken Preiserhöhungen nachlassen, was wiederum den Anstieg der Inflationserwartungen dämpfen sollte. Aber wie hoch die Inflationserwartungen in der Zwischenzeit steigen, wird wahrscheinlich beeinflussen, wo sich die Inflation einpendelt, selbst nachdem die einzigartigen Faktoren, die die Inflation derzeit beschleunigen, nachgelassen haben. Zusammen mit dem Umfang der Preiserhöhungen, die durch alternative Inflationsmaße angezeigt werden, werden diese Erwartungen von Fed-Beamten und Beobachtern gleichermaßen genau beobachtet.
Thema der Woche
Die Partei fängt gerade erst mit Dienstleistungen an
Im vergangenen Jahr haben wir beobachtet, wie die angehäuften überschüssigen Ersparnisse die Verbraucher mit Bargeld überspült haben, und schließlich stehen wir kurz vor dem, worauf wir alle gewartet haben: dem Boom der Dienstleistungsausgaben. Die realen Dienstleistungsausgaben gingen im vergangenen Jahr aufgrund der Unfähigkeit, viele Dienstleistungen zu kaufen, stark zurück und blieben ab April 4.7% unter dem Niveau von Februar 2020. Aber es sind Veränderungen in Sicht, da wir erwarten, dass in den nächsten drei Quartalen mehr als viereinhalb Jahre typischer Ausgaben getätigt werden. Dies würde das Niveau bis zum Jahresende um 700 Milliarden US-Dollar über das Niveau von Q1-2020 heben (siehe Grafik). Es ist nicht nur eine Erholung; es ist ein Tsunami der Ausgaben.
Während viele nicht-diskretionäre Ausgabenkategorien oder „Grundnahrungsmittel“ wie Wohnen und Versorgungsunternehmen, Finanzdienstleistungen und Versicherungen sowie das Gesundheitswesen inzwischen über dem Niveau vor der Pandemie liegen oder nahe daran sind, bleiben die Ausgaben für „diskretionäre“ und „sonstige“ Dienstleistungen gedrückt. Diese Kategorien sind entscheidend für das, was wir als die „Renaissance der Erholung“ bezeichnen. Freizeitausgaben sind für die robuste Wiedergeburt des Dienstes unerlässlich, da die realen Ausgaben in dieser Kategorie fast 100 Milliarden US-Dollar unter dem Niveau vor der Pandemie liegen. Aber auch Gastronomie und Transportleistungen fallen unter den Ermessensspielraum und werden in diesem Jahr von einem Wiederaufleben der Freizeit- und Urlaubsreisen profitieren. Da die persönliche Unterhaltung wieder zu einer Option wird, Bars und Restaurants und Hotels in der Lage sind, Beschränkungen aufzuheben und ein größerer Teil des Landes beginnt, sich für private und geschäftliche Reisen auf den Weg zu machen, sollte jede dieser Kategorien die starke Nachfrage sehen, die sie benötigen, um durchzustarten.
Ein genauerer Blick auf die andere Hauptkategorie der Dienstleistungsausgaben, die unter dem Niveau von Q1-2020 liegt, andere Dienstleistungen (- 93 Mrd. USD), eröffnet einen weiteren klaren Wachstumsbereich. Die Catch-All-Kategorie bietet in drei Hauptbereichen offensichtliches Verbesserungspotenzial: persönliche Betreuungsdienste, Bildung und Kinderbetreuungsdienste. Wie bei Freizeit und Reisen bedeutete ihre höhere Exposition gegenüber sozialen Distanzierungsanforderungen, dass die Ausgaben begrenzt waren, sodass die Verlagerung auf persönliche Aktivitäten den Konsum ankurbeln sollte.
Die von uns erwartete Wiederbelebung des Dienstleistungssektors muss auch nicht die unschätzbare Unterstützung der Konsumausgaben im vergangenen Jahr beeinträchtigen. Tatsächlich denken wir, dass der Warenkaufrausch weitergehen könnte. Die realen Konsumausgaben sind dank der Warenausgaben, die derzeit 16% über dem Niveau vom Februar 2020 liegen, nur einen Steinwurf von ihrem Höhepunkt vor der Pandemie entfernt. Trotz der bereits robusten Erholung der Ausgaben für langlebige Güter machen die Ausgaben bisher nur etwa 40 % des Wachstums aus, das typischerweise über einen gesamten Zyklus gesehen wird, sodass noch Spielraum vorhanden ist. Darüber hinaus bieten die massiven überschüssigen Ersparnisse in den Haushaltsbilanzen den Haushalten die Möglichkeit, weiterhin Geld auszugeben.
Das Fazit ist, dass der Zusammenfluss von Verbrauchern mit vollem Geldbeutel und mehr Ausgabenoptionen in diesem Jahr zu einem robusten zweistelligen Wachstum der Verbraucherausgaben führen sollte. Die Wiedereröffnung der Wirtschaft verlief jedoch nicht ohne Probleme, da Waren- und Dienstleistungsanbieter aufgrund von Input- und Arbeitskräftemangel mit Versorgungsengpässen konfrontiert sind. Eine Übersetzung dieser Themen in höhere Verbraucherpreise könnte dazu führen, dass das Vertrauen und die Kaufkraft sinken. Derzeit sind wir jedoch optimistisch und erwarten eine Phase des historischen Wachstums der Verbraucherausgaben.




 Signal2forex.com - Beste Forex-Roboter und Signale


