
Wie wirken sich Politik und Zentralbanken auf die Devisenmärkte aus?
- Wie wirken sich geld- und fiskalpolitische Maßnahmen auf die Devisenmärkte aus?
- Was ist das Mundell-Fleming-Modell und warum ist es für Devisenhändler wichtig?
- Wie hat sich die Politik der Fed, der EZB und der BOC auf USD, EUR und CAD ausgewirkt?
Die Märkte haben den Horizont des politischen Ereignisses überschritten
Für Devisenhändler („Forex“ oder „FX“) ist der ständige Hintergrundlärm, den die Politik darstellt, ein unausweichliches schwarzes Loch. Traditionelle Medien ertrinken in Fachwissen, während soziale Medien in Wortspielen ertrinken. Es spielt auch keine Rolle, mit welcher Anlageklasse Sie handeln. In den letzten Jahren konnte bereits ein einziger Tweet eines Politikers nicht nur Währungen, sondern auch Anleihen, Rohstoffe und Aktien bewegen.
In einem zunehmend unruhigen Umfeld benötigen Händler einen Rahmen, um Informationen zu interpretieren und politische Entwicklungen zu verstehen, sobald sie stattfinden. Schließlich kann Politik nach genügend Zeit und Mühe zur Politik werden. Zu diesem Zweck benötigen Devisenhändler eine Möglichkeit, Informationen und politische Entwicklungen im Kontext des „Wie“ zu interpretieren Fiskalpolitik könnten sich ändern und wie sich dies auf ihre Portfolios auswirken könnte.
Allerdings müssen die Marktteilnehmer nicht nur auf die Finanzpolitik achten. Da die Aktivitäten der Zentralbanken während der Großen Rezession und danach erheblich an Dynamik gewonnen haben, scheint die Geldpolitik einen starken und dauerhaften Einfluss auf die Märkte auszuüben. Daher benötigen Devisenhändler einen tragfähigen Rahmen, um sowohl die Fiskal- als auch die Geldpolitik gleichzeitig zu analysieren.
Ökonomen haben eine Lösung, die über das IS-LM-Modell hinausgeht
Glücklicherweise gibt es ein solches Framework: das IS-LM-BP-Modell oder das, was umgangssprachlich als „Modell“ bezeichnet wird Mundell-Fleming-Modell. Mithilfe dieses Rahmenwerks können Devisenhändler analysieren, wie Richtungsänderungen in der Fiskalpolitik (z. B. Änderungen bei Steuern oder Staatsausgaben) und der Geldpolitik (z. B. Änderungen der Zinssätze) zusammenwirken, um verschiedene Marktergebnisse zu erzielen.
Bevor wir uns mit dem Framework befassen, ein wenig Hintergrundgeschichte zum Mundell-Fleming-Modell.
Mundell-Fleming ist eine Erweiterung von IS-LM, einem Gleichgewichtsmodell, das von Ökonomen verwendet wird, um die Beziehung zwischen Zinssätzen (dem Realzins, „i“ auf der vertikalen Achse des Diagramms unten) und Wirtschaftswachstum (reales Bruttoinlandsprodukt, „Y“ auf der horizontalen Achse) zu untersuchen.
IS-LM-Kurve – Zinssätze und Wirtschaftswachstum (Diagramm 1)
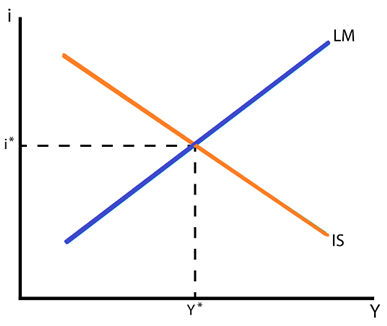
Ohne zu weit in den akademischen Kaninchenbau vorzudringen, gibt es zwei Erkenntnisse aus dem IS-LM-Modell, die sich auf das Verständnis des Mundell-Fleming-Modells übertragen lassen.
Erstens zeigt die absteigende IS-Kurve, dass mit sinkenden Zinssätzen das Niveau der wirtschaftlichen Aktivität steigt. Das ist intuitiv: Je leichter Kredite verfügbar sind, desto stärker wird die wirtschaftliche Aktivität florieren.
Zweitens zeigt die nach oben geneigte LM-Kurve, dass mit steigender Wirtschaftsaktivität auch das Zinsniveau steigt. Dies ist auch intuitiv: Eine stärkere Wirtschaftsaktivität führt zu Inflation und als Reaktion darauf zu höheren Anleiherenditen.
Das IS-LM-Modell ist für moderne Volkswirtschaften ungeeignet
Warum reicht das IS-LM-Modell für Händler nicht aus? Das IS-LM-Modell ist ein grundlegendes Konzept, das letztendlich zum klassischen AS-AD-Angebot-Nachfrage-Modell führt. Das IS-LM-Modell ist jedoch auf autarke und/oder geschlossene Volkswirtschaften anwendbar; Ein solcher Rahmen ist für eine globalisierte Welt, in der offene, voneinander abhängige Volkswirtschaften die Norm sind, nicht angemessen. Wir müssen umziehen Darüber hinaus für einen vollständigeren Rahmen.
Empfohlen von Dimitri Zabelin
Forex für Anfänger
DAS MUNDELL-FLEMING-MODELL FUNKTIONIERT BESSER FÜR OFFENE WIRTSCHAFTEN
In den frühen 1960er Jahren führten die Ökonomen Robert Mundell und J. Marcus Fleming jeweils Verbesserungen am unvollständigen IS-LM-Modell durch. Das IS-LM-BP-Modell wurde unabhängig voneinander entwickelt, aber schließlich zu einer einheitlichen Idee zusammengefasst und bezieht den Kapitalfluss in die Gleichung ein.
Innerhalb des IS-LM-BP- oder Mundell-Fleming-Modells gibt es zwei verschiedene Kapitalflussbeschränkungen. Länder sehen entweder hoch oder niedrigKapitalmobilität. Je nachdem, um was es sich handelt, führen unterschiedliche Policy-Mixes zu unterschiedlichen Reaktionen auf den Märkten.
Als Faustregel gilt, Industrieländer und ihre Währungen (z. B. USA, Großbritannien, Eurozone, Japan usw.) haben hohe Kapitalmobilität. Auf der anderen Seite, Schwellenländer und deren Währungen (z. B. Brasilien, China, Südafrika, Türkei usw.) haben geringe Kapitalmobilität.
Im Interesse dieser Diskussion: Wir werden das Mundell-Fleming-Modell nur aus der Perspektive von Volkswirtschaften mit hoher Kapitalmobilität betrachtenund als Ergebnis versuchen, einen Rahmen zu schaffen, um zu verstehen, wie sich unterschiedliche Fiskal- und Geldpolitikkombinationen auf die wichtigsten Währungen wie den US-Dollar, den Euro, das britische Pfund und den japanischen Yen auswirken.
In einem Folgebericht werden wir die Implikationen des Mundell-Fleming-Modells aus der Perspektive von Volkswirtschaften mit geringer Kapitalmobilität und den daraus resultierenden Auswirkungen politischer Änderungen für Schwellenmarktwährungen aufzeigen.
VERSCHIEDENE POLICY-MIXES FÜHREN ZU UNTERSCHIEDLICHEN REAKTIONEN AUF DEN MÄRKTEN
In Volkswirtschaften mit hoher Kapitalmobilität gibt es praktisch vier verschiedene Arten von politischen Veränderungen, die eine Reaktion auf den Devisenmärkten hervorrufen können. Sie sind:
- Szenario 1: Die Finanzpolitik ist bereits expansiv + die Geldpolitik wird restriktiver („straffung“) = bullisch für die lokale Währung
- Szenario 2: Die Finanzpolitik ist bereits restriktiv + die Geldpolitik wird expansiver („Lockerung“) = Bearish für die lokale Währung
- Szenario 3: Geldpolitik bereits expansiv („Lockerung“) + Fiskalpolitik wird restriktiver = Bearish für die lokale Währung
- Szenario 4: Die Geldpolitik ist bereits restriktiv („straffung“) + die Fiskalpolitik wird expansiver = bullisch für die lokale Währung
Es ist wichtig zu beachten, dass es für eine Volkswirtschaft wie die Vereinigten Staaten und eine Währung wie den US-Dollar oft zu zweideutigen Auswirkungen auf die Währung kommt, wenn Fiskal- und Geldpolitik beginnen, in die gleiche Richtung zu tendieren.
Mit anderen Worten: Im Rahmen des Mundell-Fleming-Modells ist es unwahrscheinlich, dass diese Währung in naher Zukunft eine signifikante Richtungsbewegung erleben wird, wenn sowohl die Fiskal- als auch die Geldpolitik expansiv oder wenn sowohl die Fiskal- als auch die Geldpolitik restriktiv sind.
Stattdessen könnten Händler, die mit dieser Erkenntnis ausgestattet sind und eine Periode trendloser Schwankungen in einer bestimmten Währung erwarten, dazu ermutigt werden, auf Momentum- und Trend-basierte Strategien beiseite zu legen und einen Ansatz zu verfolgen, der für bereichsgebundene Bedingungen optimiert ist.
Mundell-Fleming-Modellrahmen für Volkswirtschaften mit hoher Kapitalmobilität (Tabelle 1)
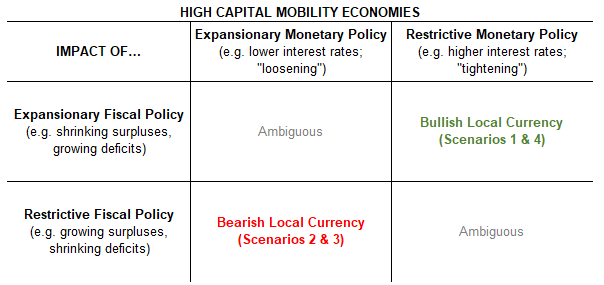
Hier sind vier Beispiele aus dem letzten Jahrzehnt aus verschiedenen Volkswirtschaften mit hoher Kapitalmobilität auf der ganzen Welt, die veranschaulichen, wie die Verwendung des Mundell-Fleming-Modells als Rahmen für das Verständnis von Politik und Zentralbanken einem Händler einen analytischen Vorsprung verschafft hätte.
Szenario 1 – FISKALPOLITIK LACK; Die Geldpolitik wird straffer
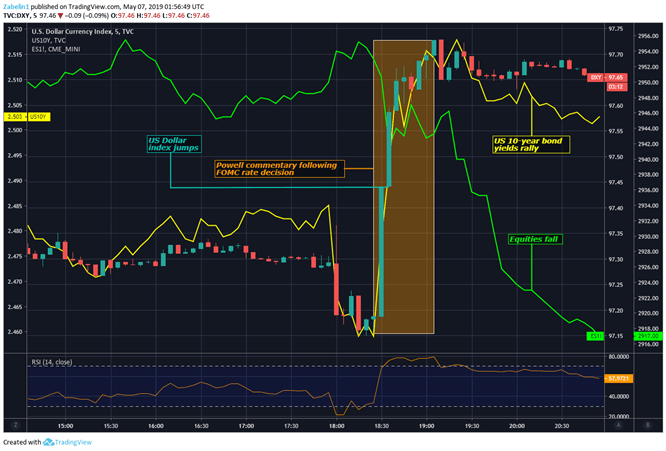
Am 2. Mai 2019 – nach der Entscheidung des FOMC, die Zinsen im Bereich von 2.25 bis 2.50 zu belassen – sagte Fed-Chef Jerome Powell, dass der relativ schwache Inflationsdruck in der Wirtschaft „vorübergehend“ sei. Die Schlussfolgerung dahinter war, dass das Preiswachstum zwar hinter den Erwartungen der Zentralbankbeamten zurückblieb, sich aber bald beschleunigen würde.
Die implizite Botschaft war dann, dass die Wahrscheinlichkeit einer Kürzung in der Zukunft geringer ist, da die fundamentalen Aussichten als solide beurteilt wurden und die allgemeine Entwicklung der US-Wirtschaftsaktivität als auf einem gesunden Weg gesehen wurde. Der neutrale Ton der Fed war vergleichsweise weniger zurückhaltend als von den Märkten erwartet. Dies könnte dann erklären, warum die Overnight-Index-Swaps für eine Zinssenkung der Fed bis zum Jahresende nach Powells Kommentaren von 67.2 Prozent auf 50.9 Prozent fielen.
Unterdessen prognostiziert das Congressional Budget Office (CBO) einen Anstieg des Defizits in den nächsten drei Jahren, der sich mit dem Straffungszyklus der Zentralbank überschneidet. Dies geschah auch vor dem Hintergrund von Spekulationen über ein parteiübergreifendes Konjunkturprogramm. Ende April kündigten wichtige politische Entscheidungsträger Pläne für ein Infrastrukturprogramm in Höhe von 2 Billionen US-Dollar an.
Empfohlen von Dimitri Zabelin
Verbessern Sie Ihren Handel mit IG Client Sentiment-Daten
Die Kombination aus expansiver Fiskalpolitik und Straffung der Geldpolitik sprach für einen optimistischen Ausblick für den US-Dollar. Von dem Fiskalpaket wurde erwartet, dass es Arbeitsplätze schafft und die Inflation ankurbelt, was die Fed zu einer Zinserhöhung veranlassen würde. Tatsächlich legte der Greenback in den folgenden vier Monaten gegenüber dem Durchschnitt seiner Hauptwährungsgegenstücke um 6.2 Prozent zu.
Szenario 1: DXY, 10-jährige Anleiherenditen steigen, S&P500-Futures fallen (Grafik 2)
Szenario 2 – STRENGE FISKALPOLITIK; Die Geldpolitik wird lockerer
Die globale Finanzkrise im Jahr 2008 und die darauf folgende große Rezession breiteten sich weltweit aus und destabilisierten die Volkswirtschaften im Mittelmeerraum. Dies schürte die Sorge vor einer regionalen Staatsschuldenkrise, da die Anleiherenditen in Italien, Spanien und Griechenland alarmierende Höhen erreichten.
Die Anleger verloren allmählich das Vertrauen in die Fähigkeit dieser Regierungen, ihre Schulden zu bedienen, und verlangten eine höhere Rendite für das scheinbar höhere Ausfallrisiko. Der Euro litt inmitten des Chaos und litt, als Zweifel an seiner Existenz aufkamen, für den Fall, dass die Krise den beispiellosen Austritt eines Mitgliedsstaats aus der Eurozone erzwingen würde.
Am 26. Juli 2012 hielt der Präsident der Europäischen Zentralbank (EZB), Mario Draghi, in London eine Rede, die als einer der berühmtesten Momente der Finanzgeschichte gilt und von vielen als der entscheidende Moment zur Rettung der Einheitswährung angesehen werden würde. Er sagte, die EZB sei „bereit, alles Notwendige zu tun, um den Euro zu bewahren.“ Und glauben Sie mir“, fügte er hinzu, „es wird reichen.“ Diese Rede beruhigte die europäischen Anleihemärkte und trug dazu bei, die Renditen wieder zu senken.
Empfohlen von Dimitri Zabelin
Top Trading-Lektionen
Die EZB hat außerdem ein Anleihekaufprogramm namens OMT (für „Outright Monetary Transactions“) ins Leben gerufen. Ziel war es, die Spannungen auf den Märkten für Staatsanleihen zu verringern und notleidenden Regierungen der Eurozone Erleichterung zu verschaffen. Obwohl OMT nie genutzt wurde, trug seine bloße Verfügbarkeit dazu bei, nervöse Anleger zu beruhigen. Gleichzeitig ergriffen viele der in Schwierigkeiten geratenen Staaten des Euroraums Sparmaßnahmen, um die Staatsfinanzen zu stabilisieren.
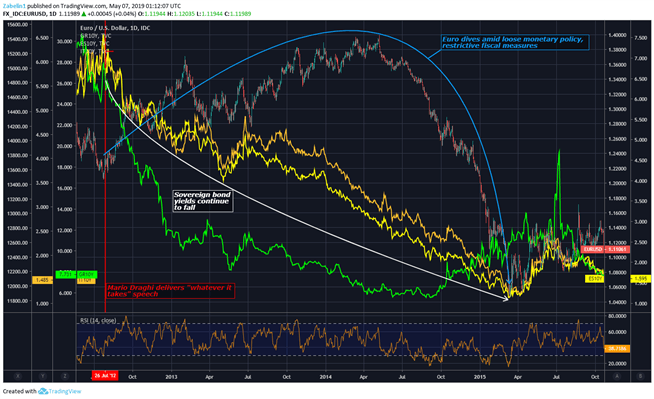
Während der Euro zunächst anstieg, als die Sorgen über seinen Zusammenbruch nachließen, würde die europäische Währung im Laufe der folgenden drei Jahre gegenüber dem US-Dollar deutlich an Wert verlieren. Bis März 2015 hatte es über 13 Prozent seines Wertes verloren. Wenn man die monetären und fiskalischen Strukturen untersucht, wird deutlich, warum.
Szenario 2: Euro seufzt auf – Renditen von Staatsanleihen sinken, da Insolvenzängste geschürt werden (Grafik 3)
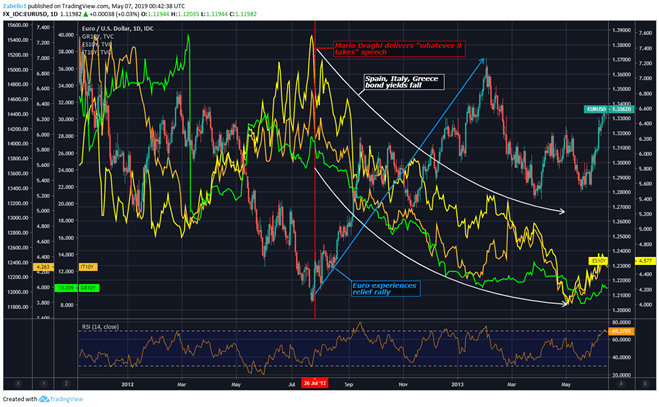
Sparmaßnahmen in vielen Ländern der Eurozone schränkten die Fähigkeit ihrer Regierungen ein, fiskalische Impulse zu setzen, die zur Schaffung von Arbeitsplätzen und zur Ankurbelung der Inflation beigetragen hätten. Gleichzeitig lockerte die Zentralbank ihre Geldpolitik, um die Krise abzumildern. Folglich drückte diese Kombination den Euro gegenüber den meisten seiner Hauptgegenstücke nach unten.
Szenario 2: Euro und Staatsanleiherenditen fallen (Grafik 4)
Szenario 3 – GELDPOLITIK locker; Die Finanzpolitik wird straffer
Zu Beginn der Großen Rezession senkte die Bank of Canada (BOC) ihren Leitzins von 1.50 auf 0.25 Prozent, um die Kreditbedingungen zu lockern, das Vertrauen wiederherzustellen und das Wirtschaftswachstum anzukurbeln. Entgegen der Intuition begann die Rendite 10-jähriger kanadischer Staatsanleihen zu steigen. Diese Rallye erfolgte ungefähr zur gleichen Zeit, als der kanadische Benchmark-Aktienindex TSX einen Tiefpunkt erreichte.
Szenario 3: USD/CAD, TSX, kanadische 2-Jahres-Anleiherenditen (Grafik 5)
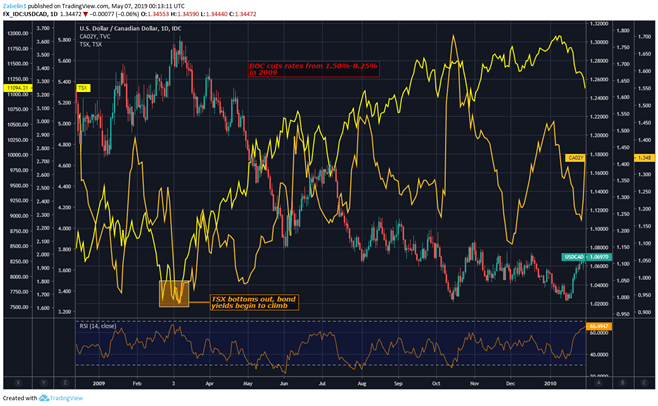
Die anschließende Wiederherstellung des Vertrauens und die Erholung der Aktienkurse spiegelten die veränderte Präferenz der Anleger für risikoreichere, ertragreichere Anlagen (wie Aktien) statt vergleichsweise sichererer Alternativen (wie Anleihen) wider. Diese Kapitalumschichtung ließ die Renditen trotz der geldpolitischen Lockerung der Zentralbank steigen. Die BOC begann daraufhin, die Zinssätze erneut zu erhöhen und erhöhte sie auf 1.00 Prozent, wo sie für die folgenden fünf Jahre blieben.
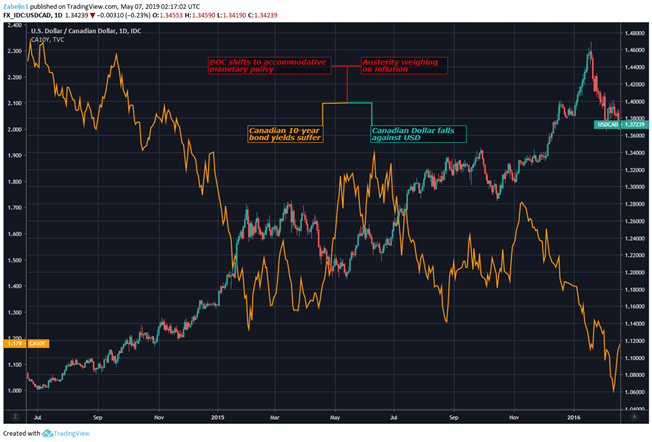
In dieser Zeit führte Premierminister Stephen Harper Sparmaßnahmen durch, um die Staatsfinanzen inmitten der globalen Finanzkrise zu stabilisieren. Anschließend änderte die Zentralbank ihren Kurs und senkte die Zinsen bis Juli 0.50 wieder auf 2015 Prozent. Sowohl CAD- als auch lokale Anleiherenditen litten unter der Lockerung der Geldpolitik, während gleichzeitig die Fähigkeit zur fiskalpolitischen Unterstützung eingeschränkt war. Tatsächlich kostete die Kürzung der Staatsausgaben in dieser schwierigen Zeit Herrn Harper seinen Job. Justin Trudeau löste ihn nach einem Sieg bei den Parlamentswahlen 2015 als Premierminister ab.
Szenario 3: USD/CAD, 2-jährige Anleiherenditen Kanadas (Grafik 6)
Szenario 4 – STRENGE GELDPOLITIK; Die Finanzpolitik wird lockerer
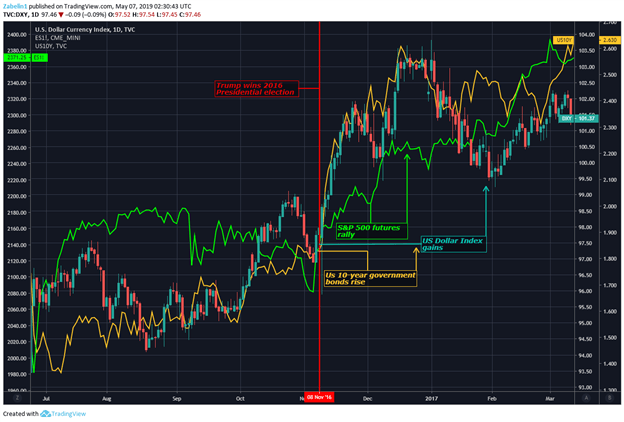
Nachdem Donald Trump zum Sieger der US-Präsidentschaftswahl 2016 erklärt wurde, begünstigten die politische Landschaft und das wirtschaftliche Umfeld einen optimistischen Ausblick für den US-Dollar. Da das Oval Office und beide Kammern des Kongresses somit von der Republikanischen Partei kontrolliert wurden, schienen die Märkte zu dem Schluss zu kommen, dass der Spielraum für politische Volatilität erheblich eingeschränkt war.
Dadurch schien es wahrscheinlicher, dass die von Kandidat Trump während der Wahl vorgeschlagenen marktfreundlichen fiskalischen Maßnahmen umgesetzt werden. Dazu gehörten Steuersenkungen, Deregulierung und der Ausbau der Infrastruktur. Die Anleger schienen die Drohungen, Handelskriege gegen wichtige Handelspartner wie China und die Eurozone zu beginnen, zumindest vorerst zu übersehen. Was die Geldpolitik anbelangt, erhöhten die Zentralbankbeamten Ende 2016 die Zinsen und planten eine weitere Erhöhung um mindestens 75 Basispunkte bis 2017.
Da Spielraum für eine fiskalische Expansion und eine Straffung der Geldpolitik in Sicht war, erholte sich der US-Dollar zusammen mit den lokalen Anleiherenditen und Aktien. Dies geschah, als sich die Gewinnerwartungen der Unternehmen zusammen mit den Aussichten für eine breitere Wirtschaftsleistung verstärkten, was ebenfalls am stärksten auf eine stärkere Inflation und damit auf eine restriktivere Reaktion der Zentralbank zurückzuführen war.
Szenario 4) US-Dollar-Index (DXY), S&P 500-Futures, 10-jährige Anleiherenditen (Grafik 7)
EINSCHRÄNKUNGEN DES MUNDELL-FLEMING-MODELLS
Viele Jahre lang war das IS-LM-BP- oder Mundell-Fleming-Modell eine Möglichkeit, die Auswirkungen politischer Änderungen für kleine offene Volkswirtschaften zu messen. Viele Ökonomen weisen wiederum darauf hin, dass sich Volkswirtschaften mit ausreichend großer Größe möglicherweise nicht an die „Regeln“ halten, mit denen „normale“ Volkswirtschaften zu kämpfen haben, und daher wurde das IS-LM-Modell als vorzuziehen erachtet.
Neue Untersuchungen des letzten Jahrzehnts haben jedoch gezeigt, dass der in IS-LM-BP vorgestellte Rahmen den Zustand der heutigen globalisierten Wirtschaft tatsächlich besser erfasst als das IS-LM-Modell allein. Es erübrigt sich zu erwähnen, dass die Meinungen zu diesem Thema im gesamten Spektrum der Ökonomen zahlreich sind.
Letztendlich gibt es keinen „Heiligen Gral“-Analyserahmen, der jedes Mal die richtigen Erkenntnisse liefert, unabhängig vom politischen Kontext oder dem Status des Währungssystems. Es kann vorkommen, dass Ereignisse Marktreaktionen hervorrufen, die nicht ohne weiteres verstanden oder erklärt werden können.
Dennoch wäre es unverantwortlich, keinen Rahmen dafür zu haben, wie Politik und Zentralbanken die Devisenmärkte beeinflussen. Die Verwendung des Mundell-Fleming-Modells als Leitfaden kann Händlern dabei helfen, den Lärm des täglichen Nachrichtenzyklus herauszufiltern und ihnen dabei zu helfen, Informationen, die die Preistrends am Devisenmarkt beeinflussen, besser zu verstehen und praktisch darauf zu reagieren.
– Geschrieben von Christopher Vecchio, CFA, Senior Währungsstratege und Dimitri Zabelin, Währungsanalyst



 Signal2forex.com - Beste Forex-Roboter und Signale


