
Puntos destacados de Estados Unidos
- La gran historia de la semana es el acuerdo comercial alcanzado justo en el momento justo entre Estados Unidos y Canadá. El nuevo acuerdo de USMCA hará que Canadá se una al acuerdo previamente establecido entre los EE. UU. Y su vecino del sur y calma algunos temores, particularmente entre los fabricantes de automóviles en la región.
- La actividad general de fabricación, aunque todavía caliente, volvió a subir un poco la temperatura en septiembre. Sin embargo, el sector de servicios continuó incrementando el calor, llegando a un máximo histórico con presiones de precios en alza.
- La ganancia de 134K en el empleo en los Estados Unidos fue menor a la esperada, pero la tasa de desempleo se encuentra cerca del mínimo del año 50, lo que impulsa los rendimientos de los bonos después de su lanzamiento.
Lo más destacado de Canadá
- Fue una gran semana para los periodistas canadienses. Después de firmar un nuevo acuerdo comercial, el Primer Ministro Trudeau estuvo en Vancouver anunciando una inversión de $ 40 mil millones de LNG Canadá en Kitimat, Columbia Británica.
- Los datos económicos canadienses fueron mixtos. El mercado laboral agregó empleos 63k, pero el empleo a tiempo completo cayó y las horas agregadas también. El crecimiento salarial también se desaceleró.
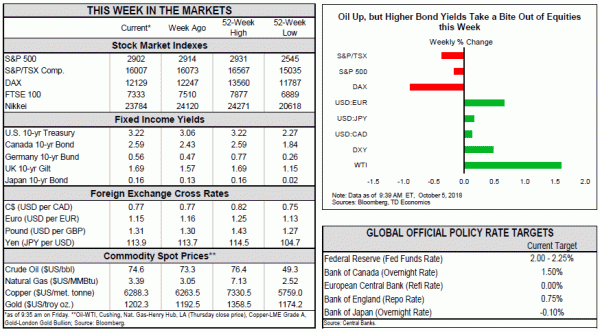
- La derrota en los mercados de bonos globales se extendió a Canadá, con los rendimientos en aumento en la curva. El rendimiento del año 10 de Canadá alcanzó su nivel más alto en más de cuatro años.
La semana comenzó con la buena noticia de que EE. UU., México y Canadá habían llegado a un acuerdo de último minuto para un sucesor del pacto trinacional del TLCAN. El Acuerdo entre Estados Unidos, México y Canadá (USMCA) marca una nueva era para el comercio entre los tres países. También significa que EE. UU. Ya no peleará una guerra comercial en múltiples frentes. La pelea comercial ahora es principalmente entre los Estados Unidos y China, sin un final claro a la vista.
La Casa Blanca está decidida a reescribir los flujos comerciales, y no ha sido tímida en el uso de aranceles para este fin. Si bien su déficit con Canadá ha disminuido, su déficit con México se está acercando a máximos históricos, y eso con China ha empeorado a pesar de las medidas arancelarias (Gráfico 1). Queda por verse si el último tramo de aranceles impuestos a China está a la altura de la tarea de "corregir" este desequilibrio percibido y cómo afectará el crecimiento (ver documento).
Todavía hay pasos vitales por delante para la implementación de USMCA, pero el acuerdo en principio permite a los fabricantes de automóviles en los tres países dar un suspiro de alivio. Sin embargo, el acuerdo puede elevar los precios de los vehículos en los EE. UU. En el futuro, dadas las nuevas disposiciones sobre salarios para los trabajadores automotrices.
Para el sector manufacturero en su conjunto, la actividad disminuyó ligeramente en septiembre, pero se mantuvo en niveles saludables. En particular, la disminución en los nuevos pedidos de pedidos atrasados y los tiempos de entrega de los proveedores sugiere que la producción en las empresas manufactureras está alcanzando la demanda, un desarrollo que debería mantener a raya las presiones latentes sobre los precios. Aún mejor fue el índice no manufacturero ISM que alcanzó un máximo histórico en septiembre con todos los subíndices y sectores que crecieron o se mantuvieron constantes en m / m (Gráfico 2). Sin embargo, a diferencia de su contraparte de fabricación, las empresas de servicios parecen tener más dificultades para satisfacer la demanda, lo que provoca un alza en los precios. En general, ambos sectores indican que la economía de los EE. UU. Todavía está en la cima de su juego, aun cuando las limitaciones de capacidad y el aumento de las tarifas representan un desafío.
Varios oradores de la Fed hicieron las rondas esta semana, hablando sobre la fortaleza actual de la economía estadounidense. El martes, el presidente de la Fed, Powell, saludó una "perspectiva muy positiva" para la economía. Calificó la combinación de inflación constante, baja y desempleo muy bajo como "tiempos extraordinarios" y señaló que los Estados Unidos están al borde de una era "históricamente rara".
El informe de trabajos fue la guinda del pastel. Si bien la adición a las nóminas no agrícolas fue más baja de lo esperado (134k vs. 188k), los niveles de empleo siguen siendo elevados. Con los empleadores que luchan por encontrar personas para ocupar puestos y el impacto de los huracanes, la desaceleración en la contratación no es tan sorprendente. La tasa de desempleo, sin embargo, sigue impresionando, cayendo a un mínimo de casi medio siglo de 3.7%. En respuesta, el Tesoro de 10-año produce rendimientos bruscos de 7-año (por encima del 3.2%) - aumentos de cementación publicados a principios de semana sobre datos de empleo de ADP igualmente fuertes. En general, la economía de los EE. UU. Sigue siendo una fuerza a tener en cuenta y preparada para un crecimiento superior al 3% en Q3.
Que semana. En menos de siete días hemos tenido un NAFTA actualizado (el USMCA de reciente creación), un importante anuncio de inversión en GNL en la Columbia Británica, una actualización sobre el mercado laboral canadiense, y solo para rematar, una derrota en el mercado de bonos.
El nuevo USMCA es un gran problema (literalmente, en cientos de páginas). Para Canadá, el acuerdo trae un suspiro de alivio, reduciendo una fuente importante de incertidumbre y manteniendo el acceso al mercado norteamericano que es la fuente de casi tres cuartos de las exportaciones canadienses. Para llegar allí, Canadá tuvo que hacer algunas concesiones, aceptando que los productores de lácteos estadounidenses accedieran al 3.6% del mercado canadiense y aceptando una protección de patente más prolongada para medicamentos recetados. El umbral de minimis, la cantidad que los consumidores canadienses pueden comprar en los EE. UU. Sin pagar impuestos, también se aumentó a $ 150 (desde $ 20). Buenas noticias, al menos, para compradores transfronterizos y en línea.
Canadá también aceptó cuotas para las exportaciones de automóviles, pero a niveles muy por encima de la producción actual y que solo se aplican a los vehículos que no cumplen con las normas de contenido mínimo de América del Norte. Esto implica básicamente el status quo para el sector automotriz canadiense. Tan importante como el acuerdo comercial mismo fue el acuerdo paralelo que garantizó que los Estados Unidos no impondrían aranceles a los autos canadienses en virtud de las disposiciones de seguridad nacional (sección 232).
En relación con el mantenimiento del acuerdo original, es poco probable que el acuerdo comercial contribuya en gran medida a aumentar las perspectivas de crecimiento de Canadá. Sin embargo, sin un acuerdo, la economía de Canadá crecería notablemente más lenta. El Banco de Canadá estimó que, en ausencia de un acuerdo, la economía canadiense habría sido aproximadamente 0.5% más pequeña al final de 2020.
Con un acuerdo que elimina esta fuente de riesgo a la baja, el Banco de Canadá puede centrarse en los datos económicos. Superficialmente fue una buena semana. La economía canadiense generó una cantidad estimada de empleos 63k en septiembre y la balanza comercial canadiense se movió hacia el territorio excedente. Desafortunadamente, los detalles de ambos informes fueron menos optimistas. Todos los trabajos creados (+ 80k) fueron a tiempo parcial, mientras que los trabajos a tiempo completo retiraron 17k. El crecimiento salarial de los trabajadores permanentes se desaceleró a 2.2% en el mes. En el aspecto comercial, el movimiento hacia el superávit reflejó un retroceso tanto en las importaciones (-2.5%) como en las exportaciones (-1.1%). En total, los datos económicos se mezclaron, proporcionando poca señal en ambas direcciones.
Igualmente importante para el Banco de Canadá puede ser el reciente movimiento en los mercados de bonos. El optimismo post-USMCA ha llevado a los inversores a esperar un crecimiento más fuerte y más alzas en las tasas, lo que lleva a una venta masiva en los mercados de bonos globales. En Canadá, la venta masiva de esta semana se concentró más en el extremo largo de la curva, con el rendimiento de 10 año sobre los puntos básicos de 15 para ubicarse justo por debajo del 2.6% (al momento de la escritura). A pesar de un alivio de los riesgos comerciales, los riesgos domésticos, es decir, los altos niveles de deuda de los hogares, pueden seguir siendo un factor limitante en el ritmo de las futuras alzas del Banco de Canadá.
Indice de Precios al Consumidor de los Estados Unidos - Septiembre
Fecha de lanzamiento: Octubre 11, 2018
Anterior: 0.2% m / m; core 0.1% m / m
Pronóstico TD: 0.2% m / m; core 0.2% m / m
Consenso: 0.2% m / m; core 0.2% m / m
Esperamos que el IPC caiga a 2.4% con una moderación en los precios de la gasolina, parcialmente compensada por una recuperación en el IPC básico. Esperamos que este último publique un aumento de 0.2% m / m (2.3% a / a) en un rebote en vestimenta y servicios médicos, los cuales impulsaron la baja en agosto. Junto con una lectura sólida de refugio, estos componentes deberían limitar cualquier inconveniente este mes. Los precios de los alimentos también tienen margen para una recuperación después de meses de debilidad.
Inicio de vivienda canadiense - septiembre
Fecha de lanzamiento: Octubre 9, 2018
Anterior: 201k
Pronóstico TD: 225k
Consenso: N / A
Se prevé que los inicios de viviendas se recuperen a un ritmo de 225k en septiembre con un repunte en los inicios de unidades múltiples, aunque vemos posibilidades de otra desaceleración en la construcción de una sola familia. Los comienzos de familias unifamiliares están sentados solo 0.15k (anualizado) por encima de los mínimos posteriores a la crisis, pero la emisión de permisos sigue mostrando una tendencia a la baja en medio de una crisis de asequibilidad en los principales centros de población. Esto ha ayudado a satisfacer la demanda de condominios, que los desarrolladores han tratado de satisfacer con una inundación de nuevos suministros desde 2017. La emisión de permisos para proyectos de unidades múltiples experimentó una fuerte disminución en junio, pero ha comenzado a regresar desde entonces, lo que apoya un ritmo más fuerte de inicios en septiembre.




 Signal2forex.com - Los mejores robots y señales de Forex


