
Puntos destacados de Estados Unidos
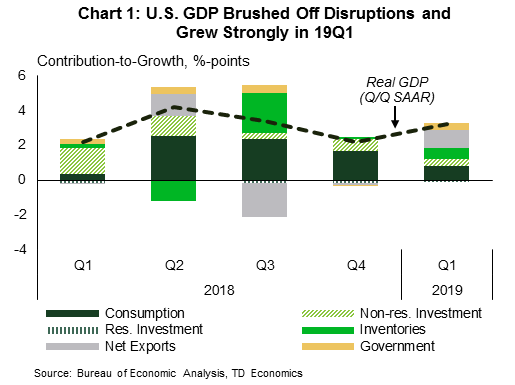
- La economía estadounidense creció un 3.2% en el primer trimestre de 2019, superando cómodamente las expectativas del mercado. Sin embargo, la fortaleza fue impulsada por los inventarios y las exportaciones netas, mientras que el crecimiento de la demanda interna se debilitó.
- El mercado de la vivienda sigue siendo un eslabón económico débil. Las ventas de casas existentes en marzo cayeron por debajo de las expectativas. La falta de inventario parece estar pesando en la actividad de ventas.
- Como se confirmó en el informe del PIB, las presiones de precios fueron más bajas de lo esperado a principios de año, lo que respaldó el movimiento de la Reserva Federal a un lado.
Lo más destacado de Canadá
- El MPR de abril del Banco de Canadá estuvo al frente y en el centro esta semana. Tanto la perspectiva económica global como la canadiense se revisaron a la baja para 2019.
- Ahora se estima que la economía canadiense está operando con más holgura, con una duración mayor a la prevista anteriormente. Esto sugiere que las tasas de interés estimuladoras actuales deberán persistir durante algún tiempo.
- La perspectiva económica más débil es ampliamente consistente con nuestra QEF de marzo. Como tal, anticipamos que la tasa de interés de la política se mantendrá estable a través de 2020.
La economía de los EE. UU. Eliminó las interrupciones causadas por el cierre parcial del gobierno y el clima anormal, y creció con fuerza en el primer trimestre, superando las expectativas de consenso en 0.9 puntos porcentuales (3.2% vs 2.3%). Sin embargo, detrás del brillo del sólido titular, los motores del crecimiento no fueron tan brillantes. El crecimiento de la demanda interna se debilitó, los consumidores ahorran un poco más y las empresas son un poco más cautelosas con sus dólares de inversión. En cambio, los inventarios y las exportaciones netas, los componentes más volátiles del PIB, proporcionaron el alza pesada. La acumulación de inventarios es ahora una tendencia de tres trimestres. Es probable que se invierta en los próximos trimestres, lo que arrastra el crecimiento del PIB real. La buena noticia es que, al disiparse las interrupciones temporales, la demanda interna debería mejorar el próximo trimestre, asumiendo el manto de impulsar el crecimiento.
En medio del obstáculo del fuerte crecimiento del PIB real, el único segmento de la economía que siguió teniendo un desempeño inferior fue la vivienda. La inversión residencial se contrajo en los cuatro trimestres de 2018 y se retiró nuevamente en el primer trimestre. Las primeras indicaciones sugieren un comienzo mixto para el segundo trimestre. Las ventas de casas existentes cayeron 4.9% en marzo, por debajo de las expectativas de consenso. El retroceso siguió a una fuerte ganancia en febrero, pero el nivel de ventas ha mostrado poco progreso general en los últimos meses (y está muy lejos de los niveles máximos observados en la caída de 2017). Afortunadamente, las noticias fueron mejores en el frente de ventas de casas nuevas. Las nuevas ventas residenciales unifamiliares aumentaron 4.5%, basándose en ganancias aún más fuertes en enero y febrero. En contraste con el mercado existente, las ventas de casas nuevas están solo un poco por debajo del pico del ciclo reciente.
Con la mejora de la asequibilidad, función tanto de las tasas hipotecarias más bajas como del crecimiento acelerado de los ingresos, la demanda de viviendas parece ser sólida. El lado de la oferta parece ser el factor limitante. El inventario de casas existentes disponibles para la venta continúa flotando cerca de mínimos históricos. A menos que se alivien las restricciones de suministro, el alza en la demanda podría revertir la reciente desaceleración del crecimiento de los precios de las viviendas.
Hablando de precios, los datos de inflación de PCE para 19Q1 se publicaron junto con los datos del PIB y fueron sorprendentemente suaves. Aún no podemos decir en qué mes se concentró la debilidad ya que solo se dispone de datos de enero (los datos de febrero y marzo solo se publicarán el lunes). Sin embargo, la lectura más débil en Q1 indica presiones en los precios de enfriamiento, lo que refuerza la posición de la Reserva Federal para detener cualquier alza en las tasas de interés a través de 2019. Los rendimientos de los bonos parecen haber disminuido a la baja tras la digestión de estos detalles, descontando la sorpresa en el crecimiento del PIB real.
Es probable que la inflación general vea un poco de alza en los próximos meses, lo que refleja el repunte generalizado de los precios del petróleo desde el final de 2018. Aún así, el viaje puede ser irregular. El índice de referencia del precio del petróleo de West Texas Intermediate alcanzó los $ 65 a principios de semana, antes de caer el viernes por la noticia de que Trump ha aumentado la presión sobre la OPEP. Esto, a pesar de la noticia de que la administración ya no eximirá a los países de las sanciones de Irán a partir de mayo 2nd.
Una semana de datos ligeros permitió que la tan anticipada decisión sobre las tasas de interés del Banco de Canadá obtuviera la atención que merecía. Un final decepcionante de 2018, la reducción de la producción de petróleo y los datos mixtos al inicio de 2019 suscitaron preocupaciones sobre si la economía canadiense se dirigía a la recesión.
En su MPR de abril, se pronostica que el crecimiento global de 2019 se habrá reducido a un ritmo de 3.2%, medio punto más débil que el año pasado. Esta reducción refleja en gran medida la elevada incertidumbre económica mundial a medida que la expansión de las tensiones comerciales pesa sobre la actividad.
Un crecimiento externo más lento es malo para los productos básicos y otros bienes que Canadá exporta. El Banco de Canadá reconoció esto al marcar ampliamente su perspectiva canadiense para este año. La economía de Canadá ha estado pasando por un momento difícil desde mediados del año pasado, y la suavidad debería permanecer hasta el final de este trimestre. La debilidad del primer semestre, combinada con un pequeño crecimiento para terminar con 2018, motivó la rebaja del Banco en el crecimiento del PIB de 2019 a 1.2% (desde 1.7% en enero). El crecimiento del primer trimestre del Banco se revisó a 0.3% (q / q anualizado) a partir del pronóstico de 0.8% de enero, en línea con nuestro seguimiento. En general, el panorama económico degradado del Banco refleja mejor la realidad de las economías global y canadiense.
Un 2019 más suave y un rebote para solo un crecimiento por encima de la tendencia el próximo año hace poco para absorber la holgura en la economía que se ha materializado en los últimos trimestres (Gráfico 1). Una brecha de producto más negativa es consistente con una inflación moderada, ligeramente por debajo del objetivo. Tal perspectiva no requiere aumentos de tasas. De hecho, esta perspectiva sugiere que las tasas de interés estimuladoras actuales pueden necesitar persistir por algún tiempo.
El desfile de la baja no terminó con la perspectiva económica. En una reevaluación del crecimiento potencial del PIB, la tendencia de la velocidad de la economía canadiense se redujo a 1.7% el próximo año, una décima de punto más bajo en relación con el supuesto de abril de 2018. La suave inversión de las empresas y los sólidos mercados laborales hicieron que la opinión del Banco sobre el crecimiento de la productividad de la tendencia en 0.3 ppts disminuyera a través de 2021.
Una perspectiva más débil para el crecimiento de la productividad de la tendencia interna y la baja de la tasa de interés de marzo de la Fed en la perspectiva de la tasa de interés motivaron a 25bps a reducir el rango de la tasa neutral neutral del Banco de Canadá. Aunque no es observable y altamente incierto, la Fed y el Banco de Canadá han utilizado la tasa neutral como un mecanismo de anclaje para las expectativas de tasas de interés. El Gobernador Poloz se ha referido a menudo como "local". Mover el extremo inferior del rango nominal hasta 2.25% sugiere que la tasa de política de 1.75, aunque inferior a la neutral, fue menos estimulante de lo que se suponía anteriormente (Gráfico 2).
Si bien las calificaciones bajas fueron el tema dominante, hay un margen para un optimismo cauteloso. Las industrias de servicios domésticos siguen siendo resistentes y el crecimiento de los salarios en la mayor parte de Canadá ha mejorado en el último año. Aún así, la perspectiva económica más débil augura que las tasas se mantengan estables a través de 2020.
Ingresos y gastos personales en EE. UU. - marzo
Fecha de lanzamiento: abril 29, 2019
Anterior: gasto: na; ingresos: 0.2%
Pronóstico TD: gasto: 0.8% m / m; ingresos: 0.4%
Consenso: gasto: 0.7% m / m; ingresos: 0.4%
Anticipamos que el gasto cerró el trimestre con una nota fuerte y avanzó a su ritmo más rápido desde septiembre 2017 en 0.8% m / m, por encima de un aumento estimado del 0.2% en febrero (también nuestro pronóstico). En los detalles, esperamos que un aumento de 0.4% m / m en el gasto en servicios sea el principal impulsor del rebote de marzo, con un aumento en el gasto tanto en bienes duraderos (+ 2.1%) como en productos no duraderos (+ 1.2%) que también ayudarán en el titular. Además, prevemos que los ingresos aumentarán 0.4% m / m, un ritmo más fuerte que el de enero y febrero.
Ventas de Manufactura ISM en Estados Unidos - Abril
Fecha de lanzamiento: May 1, 2019
Anterior: 55.3
Pronóstico de TD: 54.8
Consenso: 55.0
Buscamos una caída menor en el índice ISM ya que las encuestas regionales de la Fed sugieren que la actividad de fabricación se mantiene estable. De hecho, el promedio de las encuestas regionales ajustadas por el ISM se mantuvo sin cambios en 54.2 en abril, a pesar de las disminuciones en tres de las cuatro encuestas publicadas hasta la fecha. Sobre la base de los datos regionales, anticipamos correcciones a la baja en los componentes de empleo e inventarios de la encuesta y una leve mejora en la producción. Además, las nuevas órdenes probablemente cayeron ligeramente. Una reciente recuperación en pedidos de bienes duraderos a la salida del transporte también pone un piso en los riesgos a la baja para la impresión ISM de abril.
Empleo en los Estados Unidos - Abril
Fecha de lanzamiento: May 3, 2019
Anterior: 196k, tasa de desempleo: 3.8%
Pronóstico TD: 170k, tasa de desempleo: 3.7%
Consenso: 188k, tasa de desempleo: 3.8%
Buscamos que las nóminas tengan una tendencia moderadamente baja a 170k en abril, luego de la impresión cercana a 200k del mes anterior. En particular, esperamos un pequeño repunte en los trabajos de manufactura luego de dos impresiones decepcionantes de nómina. Sin embargo, es probable que esto se vea más que compensado por una desaceleración en la creación de empleos en el sector de servicios. Marcamos riesgos al alza gracias a una recuperación mayor a la esperada en el empleo en el sector minorista después de dos notables descensos en febrero y marzo. En resumen, la encuesta de hogares debe mostrar que la tasa de desempleo se ha reducido un décimo al 3.7%, mientras que se espera que los salarios aumenten 0.2% m / m. Esto debería dejar la impresión anual sin cambios en 3.2%. Sin embargo, si obtenemos un avance "suave" de 0.2%, el ritmo anual en el crecimiento de los salarios debería disminuir a 3.1%.
PIB real canadiense - febrero
Fecha de lanzamiento: abril 30, 2019
Anterior: 0.3%
Pronóstico de TD: 0.0%
Consenso: 0.0%
TD espera que el PIB a nivel de la industria se mantenga sin cambios en febrero luego del robusto 0.3% de impresión del mes pasado. Los datos de actividad del mes de febrero se mezclaron en general, y las ventas minoristas y de fabricación ayudaron a compensarse entre sí. Sin embargo, los volúmenes se desviaron desproporcionadamente hacia abajo debido a un gran aumento en los precios al consumidor. El clima también tendrá un impacto adverso si los fuertes retrocesos en la construcción residencial y las ventas de viviendas ofrecen alguna señal, aunque esto se verá parcialmente compensado por una mayor producción de servicios públicos. Mirando al sector energético, los límites de producción obligatorios comenzaron a reducirse por un 75bpd inicial en febrero, dejando la producción máxima diaria de barriles 250k por debajo de los niveles de 2018, por debajo de 325k en enero. Sin embargo, las cifras preliminares de producción de crudo muestran una producción más débil durante el mes, lo que sugiere que los cuellos de botella en el transporte continúan impactando la actividad aguas arriba a pesar de una menor intervención del gobierno.
Comentario de Signal2forex




 Signal2forex.com - Los mejores robots y señales de Forex


