
Revisión de Estados Unidos
Los datos reafirman la paciencia de la Fed
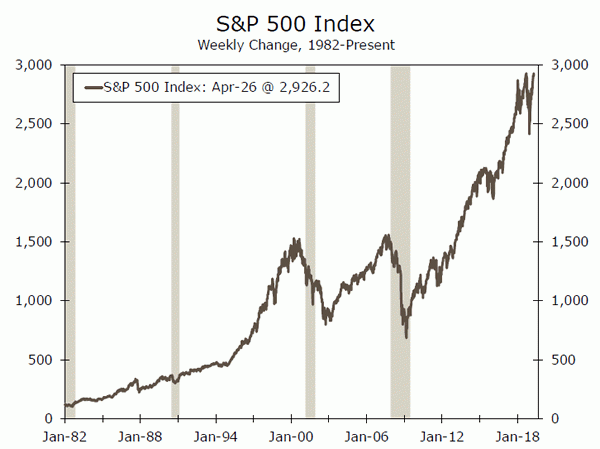
- Los datos económicos de esta semana fueron ampliamente positivos: el PIB real de EE. UU. Creció a una tasa anualizada del 3.2% en el primer trimestre de 1, los pedidos de bienes duraderos se recuperaron en marzo y el índice S&P 2019 alcanzó su nivel más alto registrado.
- A pesar de las noticias positivas de esta semana, la economía de los EE. UU. Sigue enfrentando algunos vientos en contra. La tasa de crecimiento principal del primer trimestre fue más fuerte de lo que la mayoría de los analistas esperaba, pero los detalles subyacentes del crecimiento económico no fueron tan fuertes como lo sugiere la tasa de crecimiento general.
- Los datos de esta semana respaldan nuestra expectativa de que la Fed se abstenga de elevar las tasas en el futuro previsible.
Los datos reafirman la paciencia de la Fed
Los datos económicos de esta semana fueron ampliamente positivos: el PIB real de EE. UU. Creció a una tasa anualizada del 3.2% en el primer trimestre de 1, los pedidos de bienes duraderos se recuperaron en marzo y el índice S&P 2019 alcanzó su nivel más alto registrado. A pesar de las noticias positivas de esta semana, la economía estadounidense continúa enfrentando algunos vientos en contra.
La tasa de crecimiento del primer trimestre fue más fuerte de lo que la mayoría de los analistas esperaban, y representa un repunte en el crecimiento en relación con Q4. Pero, como discutimos en el informe del PIB de esta mañana, los detalles subyacentes del crecimiento económico no fueron tan fuertes como lo sugiere la tasa de crecimiento general.
El crecimiento del primer trimestre fue impulsado por un aumento en los inventarios y una gran contribución del comercio neto. Sin embargo, el consumo subyacente fue débil, ya que las ventas finales a compras nacionales privadas aumentaron solo 1.3%. Eso sugiere que al menos parte de la acumulación de inventarios de $ 128 mil millones no fue intencional. Como resultado, la acumulación de inventario debería retroceder en los próximos trimestres, lo que generaría un viento de cabeza en la tasa general de crecimiento del PIB en ese momento. Sin embargo, la única advertencia aquí es la construcción plausible del avión 737 MAX de Boeing, que mientras se produce pero no se entrega, se espera que aumente los inventarios de Q2. Para obtener más detalles sobre el impacto económico de 737 MAX, consulte nuestro informe especial.
Los datos más débiles de los consumidores en los últimos meses despertaron el temor entre los analistas de que el consumidor se había escondido. Durante mucho tiempo hemos mantenido la opinión de que la debilidad era un parche suave y no el comienzo de una reducción amplia en el consumo. Dicho esto, como se esperaba, los gastos de consumo personal real (PCE) se desaceleraron en el primer trimestre, aumentando solo un 1.2%. Pero, con el aumento del 1.6% en las ventas minoristas y los datos de confianza del consumidor en marzo, el consumo finalizó el primer trimestre con una nota sólida, lo que proporciona cierto impulso hacia Q2. El gasto en inversión fija aumentó solo un 1.5% en el primer trimestre. Pero la inversión también puede acelerarse en los próximos trimestres, ya que los datos de pedidos de bienes duraderos de marzo sugieren que el gasto de capital podría estar aumentando.
Las exportaciones netas proporcionaron un impulso considerable, agregando un punto porcentual de 1.0 a la tasa general de crecimiento del PIB en Q1, que es una de las mayores contribuciones positivas que este componente ha realizado en este ciclo. Las exportaciones crecieron un 3.7% modesto, pero las importaciones cayeron 3.7%. A medida que la demanda interna se fortalece, se espera que las importaciones reales se recuperen en los próximos trimestres, pero esto ejercerá una presión sobre el crecimiento.
Aunque la economía puede no haber sido tan fuerte en Q1 como lo sugiere la tasa de crecimiento del PIB general, la economía no está en peligro de estancarse en el corto plazo. Dicho esto, los datos de esta semana respaldan nuestra expectativa de que la Fed se abstenga de subir las tasas en el futuro previsible. Como hemos destacado, los detalles subyacentes no fueron tan sólidos como lo sugiere la tasa general de crecimiento del PIB. Además, el deflactor de PCE central aumentó a una tasa anualizada de solo 1.3% en el primer trimestre. Con la medida preferida de la Fed de que la inflación de los precios al consumidor se mantiene por debajo de su objetivo de 2%, parece probable que el FOMC esté feliz de permanecer en la línea de banda observando los datos entrantes. Para leer más sobre nuestras expectativas con respecto a la reunión del FOMC de la próxima semana, consulte la sección Observación de la tasa de interés en la página 6.
Perspectiva estadounidense
Manufactura ISM • Miércoles
La actividad manufacturera se ha desacelerado en los últimos meses debido a la incertidumbre comercial y al crecimiento global más frío. Con un acuerdo comercial con China que parece más probable y el crecimiento en el extranjero se está reafirmando un poco, la actividad de las fábricas de los Estados Unidos parece estar estabilizándose. Los índices de los gerentes de compras (PMI) de los bancos regionales de la Reserva Federal registraron pocos cambios en abril, mientras que el PMI de manufactura preliminar de Markit se mantuvo sin cambios. Como resultado, esperamos que el ISM se acerque a su impresión de abril en 55.1.
Una sorpresa al alza le indicaría al FOMC que los vientos en contra de las perspectivas del comercio y el entorno de crecimiento global están disminuyendo, y podrían estimular la especulación de que el próximo movimiento del FOMC será más estricto. Sin embargo, el índice no manufacturero ISM, publicado el viernes, es un indicador más significativo del contexto general de Estados Unidos. Esperamos que ese índice mejore a 57.3.
Anterior: 55.3 Wells Fargo: Consenso de 55.1: 55.0
FOMC • Miércoles
La reunión de la próxima semana del FOMC no será seguida por nuevas proyecciones económicas, pero se concluirá mediante una conferencia de prensa con el Presidente Powell. Se observará atentamente en la declaración si el FOMC continúa prometiendo paciencia para determinar los ajustes futuros a la política. La eliminación de "paciente" podría dar al FOMC más flexibilidad en futuras reuniones. Sin embargo, si no se comunica con cuidado, se podría interpretar que el FOMC se está preparando para volver a subir dado una mejora en los datos recientes, lo que podría llevar a un endurecimiento de las condiciones financieras.
El interés en la conferencia de prensa será la forma en que las condiciones tendrían que cambiar para que el FOMC altere su postura de política en cualquier dirección dadas las expectativas actuales de que permanezca en espera. Consideramos que la inflación es la condición clave para que el FOMC vuelva a ajustarse, pero un recorte también dependería de un nuevo endurecimiento en las condiciones financieras y una desaceleración del crecimiento por debajo de la tendencia.
Anterior: 2.25-2.50% Wells Fargo: 2.25-2.50% Consenso: 2.25-2.50%
Empleo • Viernes
Después de cambios bruscos para comenzar el trimestre, el crecimiento de la nómina se estableció en marzo y los empleadores agregaron empleos en 196K. La contratación de trabajadores temporales se ha desacelerado en los últimos meses y apunta a que la tendencia general en el crecimiento del empleo sigue siendo más lenta que en 2018. Las recientes lecturas de contratación de PMI también apuntan a un ritmo más lento en comparación con el año pasado, pero sugieren una recuperación de la pausa del primer trimestre. Lo mismo ocurre con un nuevo ciclo de bajas en las solicitudes de desempleo en abril, aunque la caída probablemente fue exagerada por el retraso de la Pascua este año.
Al revés o a la baja, si las nóminas de pago llegan a un amplio consenso, esperamos que influya en el sentimiento sobre la dirección que probablemente tome el próximo movimiento del FOMC. Sin embargo, en nuestra opinión, la inflación sigue siendo la pregunta más importante para el FOMC, que mantendrá enfocadas las ganancias por hora promedio (AHE). Esperamos que AHE aumente 0.2% en abril, que se mantiene en parte debido a las peculiaridades del calendario, mientras que la tasa de desempleo probablemente se mantenga en 3.8%.
Anterior: 196K Wells Fargo: Consenso de 200K: 181K
Examen Global
Las preocupaciones sobre el crecimiento global continúan persistiendo
- En su reunión de la semana pasada, los formuladores de políticas monetarias en Canadá dejaron sin cambios su tasa de política principal y eliminaron una referencia a los aumentos de tasas futuros que habían estado en cada declaración desde el final de 2017.
- El crecimiento del PIB real en Corea del Sur contrajo inesperadamente el 1.4% de forma secuencial y anual en Q1-2019, lo que hace que el ritmo interanual sea inferior al 2% por primera vez desde 2009.
- El Banco de Japón completó la semana reafirmando su postura extraordinariamente fácil de la política monetaria y señalando que la política actual de mantener tanto las tasas a corto como a largo plazo cerca de cero continuaría al menos durante la primavera de 2020.
Las preocupaciones sobre el crecimiento global continúan persistiendo
Al igual que la Reserva Federal, el Banco de Canadá (BoC) ha sido un banco central de economía desarrollada que ha logrado elevar su tasa de política principal en los últimos años (consulte el cuadro en la página principal). El fuerte crecimiento del empleo, el cierre constante de la brecha de producción y la inflación subyacente que se mantuvo en el campo de juego de 2% ayudaron al BoC a trazar un curso con más restricciones que la mayoría.
En su reunión de la semana pasada, sin embargo, el BoC pareció alinear su lenguaje con la mentalidad moderada que se ha afianzado en la mayoría de los principales bancos centrales en los últimos tiempos. Los formuladores de políticas monetarias en Canadá dejaron sin cambios su tasa de política principal y eliminaron una referencia a los aumentos de tasas futuros que habían estado en todas las declaraciones desde el final de 2017. El Banco también recortó su pronóstico de crecimiento para 2019 en medio punto porcentual, a 1.2% desde 1.7%.
Los vientos en contra en Canadá han sido fuertes recientemente. En su declaración, el BoC reconoció que el crecimiento económico global se había desacelerado en más de lo previsto por el Banco en enero. El derrumbe del petróleo durante el invierno también ha sido un obstáculo, al igual que la continua incertidumbre comercial, especialmente en lo que se refiere al TLCAN y su posible heredero, el USMCA.
Para empeorar las cosas, los hogares canadienses parecen finalmente sentir el peso de sus importantes cargas de deuda. A diferencia de los hogares en los Estados Unidos, los hogares en Canadá continuaron viendo un apalancamiento a medida que una parte de la economía aumentaba durante esta expansión (gráfico superior). Gran parte del crecimiento de la deuda se produjo como resultado de un mercado de vivienda espumoso, pero la apreciación tardía del precio de la vivienda se ha reducido drásticamente. Tanto nosotros como el BoC creemos que el crecimiento debería estabilizarse alrededor de 1.5-2.0% a finales de este año, pero dados los desafíos, cada vez parece más que cualquier ajuste adicional de políticas está lejos.
El crecimiento del PIB real en Corea del Sur contrajo inesperadamente 1.4% en una base anualizada secuencial en Q1-2019, llevando el ritmo interanual por debajo de 2% por primera vez desde 2009 (gráfico medio). Corea del Sur es un país muy integrado en el comercio mundial, en particular a China: las exportaciones totales representan aproximadamente el 44% del PIB de Corea del Sur, y casi el 25% de las exportaciones coreanas son a China. Los volúmenes de exportación cayeron 2.6% en forma secuencial en Q1, más pronunciada que la caída de 1.5% en Q4-2018. El gasto de inversión también fue suave. La formación bruta de capital fijo disminuyó 8.4% año tras año, acelerando la caída de 3.8% observada en Q4-2018. Los mejores datos económicos de China y Estados Unidos, el segundo socio comercial más grande de Corea, son un buen augurio para la perspectiva del segundo semestre. Sin embargo, la reciente debilidad en Corea del Sur podría percibirse como otra señal de que la economía mundial aún no está fuera de peligro.
El Banco de Japón (BoJ) completó la semana reafirmando su postura extraordinariamente fácil de la política monetaria. El BoJ agregó un nuevo elemento de orientación hacia adelante a su declaración de política, lo que indica que la política actual de mantener los tipos de interés a corto y largo plazo cerca de cero continuará durante al menos la primavera de 2020. Con opciones de política más limitadas en Japón que tal vez en cualquier otra economía desarrollada, parece que el BoJ está recurriendo a la orientación hacia adelante para proporcionar estímulos adicionales y aumentar la inflación, que se mantiene por debajo del 2% (gráfico inferior).
Perspectiva global
PIB de la zona euro • Martes
El crecimiento económico en la eurozona se ha desacelerado notablemente. El crecimiento del PIB real fue solo 1.2% año tras año en Q4-2018, el ritmo más lento desde Q4-2013. Los datos del PIB para el primer trimestre se publicarán el próximo martes, y los datos del indicador mensual apuntan a cierta estabilización, pero no a un giro completo. Las ventas minoristas se han recuperado sólidamente en los primeros dos meses del primer trimestre después de la inexplicablemente débil lectura de diciembre, y el servicio PMI parece haber encontrado un piso en el rango 51-52. Aunque todavía es negativo en comparación con el año anterior, el crecimiento de la producción industrial también ha sido un poco mejor últimamente.
Sin embargo, parece que es probable que el crecimiento económico se acerque a un ritmo relativamente débil del 1%, tanto año tras año como una tasa de crecimiento anual compuesta para el trimestre. Es probable que se requiera más que una estabilización en torno a las tasas de crecimiento actuales para convencer a los responsables de formular políticas en el Banco Central Europeo de que el próximo paso será reforzar la política monetaria en lugar de un estímulo adicional.
Anterior: 0.2% Consenso: 0.3% (trimestre tras trimestre, no anualizado)
PMI de China • Lunes / Miércoles
A finales de marzo y principios de abril, las lecturas más fuertes de PMI en China ayudaron a mitigar algunas preocupaciones sobre una desaceleración significativa en el país para iniciar 2019. Los datos "duros" reportados un par de semanas más tarde mostraron que el crecimiento del PIB real fue constante en 6.4% en Q1-2019, lo que sugiere que los esfuerzos de estímulo del gobierno han ayudado a prevenir una fuerte desaceleración en el corto plazo.
Hemos creído durante algún tiempo que los políticos chinos harían lo que fuera necesario para evitar que el crecimiento económico se desacelerara demasiado. Sin embargo, incluso con las medidas tomadas hasta ahora, los datos aún están lejos de ser sólidos. Tanto el PMI de Caixin "oficial" como el privado para la fabricación están solo un poco por encima del nivel clave de 50. Se agradecería alguna mejora adicional en los datos, pero por razones estructurales y relacionadas con el comercio, esperamos que el crecimiento económico chino continúe desacelerándose en los próximos trimestres, solo que a un ritmo relativamente controlado.
Anterior: 50.5 (Mfg., "Oficial"), 50.8 (Mfg., Caixin) Consenso: 50.6 (Mfg., "Oficial"), 51.0 (Mfg., Caixin)
Reunión del Banco de Inglaterra • Jueves
El Banco de Inglaterra (BoE) mantuvo la política monetaria en espera durante un período prolongado de tiempo mientras esperaba la resolución del nudo Brexit, que originalmente debía superar un obstáculo importante en marzo 29. Dos extensiones más tarde, y el Reino Unido ahora tiene hasta octubre 31 para decidir cómo proceder para salir de la Unión Europea.
Esto probablemente deja a los responsables de la política monetaria todavía atrapados en el limbo. El Banco de Inglaterra parece estar preparado para subir las tasas durante meses, pero se ha visto frenado por la incertidumbre relacionada con el Brexit. La brecha de producción aparece principalmente cerrada en el Reino Unido, y la inflación está alrededor del objetivo de 2%. El BoE también señaló en su última declaración que, con un crecimiento de los salarios en torno al 3.5% y una continua debilidad en el crecimiento de la productividad, el crecimiento de los costos salariales unitarios ha aumentado. Sin embargo, con tanta incertidumbre aún en juego, creemos que el BoE probablemente mantendrá su tasa de política principal en suspenso hasta el próximo año.
Anterior: 0.75% Wells Fargo: 0.75% Consenso: 0.75%
Punto de vista.
Ver tasa de interés
Las tasas no son movidas por un PIB más fuerte
El sorprendente crecimiento del PIB real anualizado del 3.2% del primer trimestre no fue tan fuerte como lo indica el titular. El crecimiento se vio impulsado por un abrupto giro en el comercio internacional y el aumento de los inventarios, ninguno de los cuales es probable que continúe en el segundo trimestre. El crecimiento de la línea superior también se benefició de un aumento en el gasto del gobierno estatal y local, que se debió en gran parte al trabajo en carreteras y carreteras que se retrasó durante los inusuales meses de lluvias. Las ventas finales a compradores nacionales privados, que es una medida más precisa de la demanda final en la economía, aumentaron a un ritmo del 1.3%.
La ganancia insignificante en la demanda interna final explica por qué las presiones inflacionarias se enfriaron durante el primer trimestre, a pesar de que el crecimiento general pareció haber aumentado. El deflactor de PCE se redujo a solo 1.4% año tras año durante el primer trimestre. En este punto de la expansión, los mercados financieros y la Reserva Federal están más preocupados por hacia dónde se dirige la economía y la inflación que hacia dónde han estado.
Los datos subyacentes sugieren que el crecimiento económico se está desacelerando y la inflación se está desacelerando, lo que, como mínimo, debería mantener a la Reserva Federal en espera. Los rendimientos de los bonos del Tesoro disminuyeron tras la publicación del PIB. Aún vemos el siguiente movimiento de la Fed como un recorte de tasas, pero no hasta el cuarto trimestre de 2020.
Esperamos ver que la Fed se concentre mucho en la desaceleración de la inflación subyacente en la reunión del FOMC de la próxima semana. El cambio interanual en el deflactor básico de PCE se ha reducido de 2.2% hace un año a solo 1.3% actualmente, a pesar de que el crecimiento del PIB real ha aumentado 3.2% durante este período y la tasa de desempleo ha bajado 0.2 en puntos porcentuales a 3.8 %. Las expectativas de inflación también permanecen contenidas.
Un crecimiento mundial más lento y una mayor incertidumbre en torno a las negociaciones comerciales con China y Europa también son lo más importante para los mercados financieros y la Reserva Federal. El crecimiento global más lento parece estar afectando al sector manufacturero de EE. UU., Aunque los riesgos a la baja parecen haberse aliviado más recientemente. Además, los datos sobre pedidos, producción y empleo, hasta el momento, han demostrado ser sorprendentemente resilientes.
Información del mercado crediticio
La Fed y los mercados financieros
El S&P 500 subió a un máximo histórico el martes pasado, ya que los mercados financieros han disfrutado de uno de los mejores comienzos de año en décadas. El S&P ha subido casi un 25% desde que tocó fondo a finales de diciembre. Los diferenciales de crédito con grado de inversión han caído 50 pb desde diciembre de nuevo a los niveles promediados durante la mayor parte de 2018, mientras que los diferenciales de crédito de alto rendimiento han caído más de 150 pb, manteniéndose ligeramente por encima de su promedio de 2018. Los mercados financieros han estado más que felices de abrazar el pivote de la política monetaria del FOMC, después de su reconocimiento en su reunión de enero del "endurecimiento de las condiciones financieras y los riesgos a la baja asociados para las perspectivas económicas de EE. UU. Que habían surgido desde la caída". Avance rápido a la reunión de marzo, y el FOMC atribuyó explícitamente el repunte del mercado financiero al "cambio percibido en el enfoque de la política del FOMC luego de las comunicaciones que enfatizaron que el Comité sería paciente". Con la próxima reunión del FOMC el martes, una semana después de que el S&P alcanzara un máximo histórico, ¿considerará apropiada una nueva pausa, o el ímpetu principal para su pivote se ha disipado lo suficiente? Creemos que no fue la venta masiva del mercado financiero per se lo que llevó al FOMC a detenerse, sino más bien el hecho de que los mercados estaban señalando su descontento con la percepción de una flexibilidad política insuficiente. Tomando esta lección en serio, el FOMC ahora enfrenta una inflación persistente por debajo del 2% y riesgos globales no resueltos que en conjunto justifican una mayor paciencia, a pesar de la exuberancia redescubierta de los inversores.
Tema de la semana
¿Dónde ha ido toda la volatilidad?
En diciembre, los mercados financieros encontraron turbulencias significativas. Sin embargo, la volatilidad ha retrocedido notablemente en lo que va del año. Por ejemplo, el índice VIX, que mide la volatilidad en el mercado bursátil, ha mostrado una tendencia significativamente más baja desde principios de año (gráfico superior). Los índices de volatilidad en el mercado de divisas también han retrocedido (gráfico inferior), y el rendimiento de la garantía del Tesoro del año 10 ha fluctuado en un rango estrecho de bps de 20 en las últimas semanas. ¿Qué está causando la caída en la volatilidad del mercado financiero?
Para empezar, los bancos centrales se han vuelto dóciles este año. La Reserva Federal contribuyó al aumento de la volatilidad en diciembre, cuando el FOMC continuó señalando que probablemente aumentaría las tasas significativamente más este año. Sin embargo, la mayoría de los miembros del FOMC ahora creen que no será necesario realizar más ajustes en 2019, y el Banco Central Europeo recientemente rechazó su fecha prevista de "despegue". Es probable que el Banco de Inglaterra se detenga mientras continúe la incertidumbre sobre el Brexit para quedarse. Las tensiones comerciales entre algunas de las economías más grandes del mundo también han disminuido este año.
No tenemos idea de cuánto tiempo permanecerá suprimida la volatilidad de los mercados financieros. Pero hay una serie de catalizadores potenciales que podrían desencadenar un retorno de la volatilidad. Primero, la Fed podría potencialmente volverse menos moderada. Si los datos económicos en los próximos meses son más fuertes de lo esperado y / o si la inflación se incrementa notablemente, los miembros del FOMC pueden volverse menos optimistas acerca de las perspectivas de la política monetaria. Segundo, el Departamento de Comercio presentó un informe al presidente Trump el 17 de febrero sobre si las importaciones de automóviles constituyen una amenaza para la seguridad nacional de los Estados Unidos. El presidente debe decidir antes de mayo 18 qué medidas tomará la administración, si la hay. Si el presidente Trump decide imponer aranceles a las importaciones de automóviles, los socios comerciales estadounidenses (por ejemplo, Alemania y Japón) podrían tomar represalias con los aranceles de los productos estadounidenses. Una guerra comercial con esos países, en caso de producirse, seguramente conduciría a una mayor volatilidad en los mercados financieros. Manténganse al tanto.
Comentario de Signal2forex




 Signal2forex.com - Los mejores robots y señales de Forex


