
Revisión de Estados Unidos
El coronavirus no moverá a la Fed
- Las actas de la reunión del FOMC del 28 al 29 de enero indican que el coronavirus no empujará a la Fed a reducir las tasas de interés, y en su mayor parte los datos de la encuesta de vivienda y fabricación de esta semana respaldaron esa opinión.
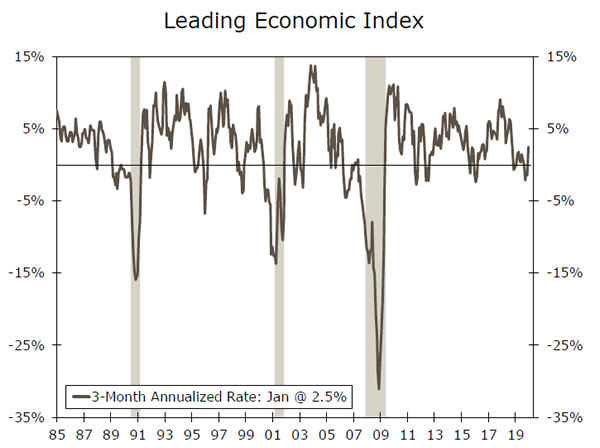
- El Índice Económico Principal saltó un 0.8% a un máximo histórico, aliviando algunas preocupaciones generadas por su caída en territorio negativo año tras año el mes anterior, mientras que el Índice de la Fed de Filadelfia superó las expectativas al saltar a 36.7 y la Encuesta de Fabricación del Imperio superó consenso al elevarse a 12.9.
- Mientras tanto, la vivienda continúa superando las expectativas. Diciembre y enero fueron los dos meses más fuertes para el inicio de viviendas desde 2006.
El coronavirus no moverá a la Fed
Las actas de la reunión del FOMC del 28 al 29 de enero indican que el coronavirus no empujará a la Fed a reducir las tasas de interés. Los datos positivos de la encuesta de vivienda y fabricación de esta semana respaldaron esa opinión.
Si bien las tensiones comerciales han disminuido notablemente en los últimos meses, el coronavirus ha ocupado su lugar como la última fuente de incertidumbre que afecta a empresas e inversores. El brote ciertamente ha empeorado desde la reunión: ahora hay alrededor de 76,000 casos en China, 208 en Corea del Sur, 109 en Japón y 15 en los Estados Unidos. Las ocho menciones de "coronavirus" en las actas sugieren que la Fed, con su objetivo de mantener la expansión económica en mente, estaba monitoreando de cerca incluso a fines de enero. A pesar del brote, el comité consideró que la "distribución de riesgos para las perspectivas de actividad económica es más favorable que en la reunión anterior", al tiempo que señaló que los riesgos a la baja "siguieron siendo importantes". Sin embargo, el mercado de bonos discute su conclusión de que el virus aún no ha cruzado el umbral "material" que garantiza una nueva evaluación de la necesidad de acomodación adicional. El posicionamiento en el mercado ahora implica cerca de dos recortes en la tasa de fondos federales este año, mientras que la curva de rendimiento de 10 años a 3 meses se invierte. Sin embargo, los mercados pueden ser volubles. Esperamos que la Fed permanezca en espera, una opinión que se hizo eco de los oradores de la Fed posteriores a la reunión, incluido el presidente Powell durante su testimonio ante el Congreso la semana pasada.
Además, respaldaron este punto de vista los últimos indicadores prospectivos. El Leading Economic Index (LEI) subió un 0.8% a un máximo histórico, aliviando algunas preocupaciones generadas por su inmersión en territorio negativo año tras año el mes anterior, mientras que el índice Philly Fed superó las expectativas al saltar a 36.7 y el Imperio La Encuesta de Manufactura superó el consenso al elevarse a 12.9. Para obtener más información sobre el LEI, consulte el Tema de la semana.
Mientras tanto, la vivienda continúa superando las expectativas. Los inicios de vivienda cayeron modestamente en enero, pero solo debido al ritmo increíblemente alto registrado en diciembre. Los inicios en ambos meses fueron impulsados por algunos de los climas invernales más cálidos registrados. A pesar de la caída, el ritmo de enero fue un 21% superior al nivel total de inicios para 2019, lo que significa que si la construcción de viviendas mantiene su ritmo actual, veremos algunos números increíblemente fuertes año tras año en 2020. A medida que el clima normal regrese, y nosotros Esperamos ver una recuperación en la primavera de diciembre y enero, que fueron los dos meses más fuertes de inicio de vivienda desde 2006. Sin embargo, la tendencia subyacente sigue siendo muy fuerte: las bajas tasas hipotecarias han mejorado las condiciones de compra y los consumidores informan cada vez más que es un buen momento para comprar . Al darse cuenta de esto, los constructores se han vuelto muy optimistas, con el índice NAHB, una medida del sentimiento de los constructores de viviendas unifamiliares, colgando cerca de un máximo de 20 años en febrero. Las ventas de viviendas existentes cayeron un 1.3% en enero, pero aumentaron bastante durante el año.
Las minutas del FOMC también destacaron algunos cambios a largo plazo en su pensamiento. El comité discutió el mantenimiento de un rango objetivo de inflación, pero a "la mayoría" de los miembros les preocupaba que pudiera malinterpretarse ya que la Fed se sentía cómoda con una inflación por debajo del 2%. Planea continuar estas deliberaciones en las próximas reuniones como parte de su revisión de política monetaria en curso.
Perspectiva estadounidense
Confianza del consumidor • Martes
El índice de confianza del consumidor del Conference Board debería mantenerse elevado en febrero. Las solicitudes de desempleo siguen siendo bajas y los salarios están aumentando lenta pero constantemente. Los precios más bajos de la gasolina, en los términos más simples, significan más dinero en los bolsillos de los consumidores. Además, el mercado de valores continúa subiendo a máximos históricos a pesar de que el coronavirus ha llamado la atención de los participantes del mercado financiero en las últimas semanas. Si bien el virus presenta un riesgo, no esperamos que pese significativamente la confianza en febrero.
La lectura preliminar para el sentimiento del consumidor de febrero medida por la Universidad de Michigan mostró un aumento de 1.1 puntos. Las dos medidas no necesariamente se mueven juntas de mes a mes, pero tienden a moverse en una trayectoria similar. Obtendremos la lectura final del sentimiento el viernes, que esperamos que cambie poco de la estimación preliminar.
Anterior: 131.6 Wells Fargo: 132.7 Consenso: 132.1 (Índice del Conference Board)
Pedidos de bienes duraderos • Jueves
Los pedidos de bienes duraderos probablemente mostrarán una disminución en enero. Para empezar, buscaremos alguna recuperación de las órdenes de defensa, que aumentaron un 90% en diciembre. Además, esperamos que los aviones civiles continúen arrastrando los pedidos generales, en medio de los problemas actuales de Boeing. Boeing anunció que no tenía nuevos pedidos en enero después de solo tres nuevos pedidos en diciembre, cuando los pedidos de aviones sin defensa cayeron un 75%. Detuvo la producción de su 737 MAX a principios de enero, que puede haber pesado sobre los pedidos en el mes, pero los pedidos del avión han sido escasos desde su puesta en marcha en marzo.
Fuera de la aeronave, los pedidos de bienes de capital de núcleo privado pueden ser debidos para alguna recogida. El repunte en el índice de manufactura ISM, así como la disminución de la incertidumbre en la política comercial con la firma del acuerdo de la Fase I, sugieren que hay una ventaja para los pedidos de bienes de capital, aunque esperamos que el ritmo siga siendo modesto en los próximos trimestres.
Previous: 2.4% Wells Fargo: -0.8% Consensus: -1.5% (Month-over-Month)
Ingresos y gastos personales • Viernes
Esperamos que los consumidores gasten a un ritmo sólido en enero. La confianza del consumidor se mantuvo elevada y los datos ya informados de los minoristas muestran que las ventas de bienes continuaron aumentando a un ritmo constante. Sin embargo, las ventas minoristas del grupo de control, que excluyen componentes volátiles y se utilizan en el cálculo de las estimaciones de gastos personales de la BEA, se mantuvieron estables en enero, lo que sugiere un riesgo a la baja para nuestra estimación de una ganancia del 0.3%. Aún así, con aproximadamente dos tercios del gasto del consumidor dedicado a servicios, que no está incluido en las ventas minoristas, somos optimistas para el gasto de enero.
A medida que el gasto ha continuado, el crecimiento del ingreso personal se ha debilitado, causando un ligero retroceso en la tasa de ahorro personal. Esperamos ver un aumento del 0.3% en el ingreso personal, lo que debería aliviar parte de la reciente reducción de los ahorros. Aún así, a 7.6% en diciembre, la tasa de ahorro se mantiene en un nivel elevado para esta etapa de la expansión y ejemplifica aún más la salud de los balances de los consumidores.
Anterior: 0.2% y 0.3% Wells Fargo: 0.3% y 0.3% Consenso: 0.3 y 0.3% (mes a mes)
Examen Global
Japón supera las expectativas; Actualización de coronavirus
- Los datos del PIB japonés de esta semana indicaron una desaceleración significativa en la economía japonesa para cerrar 2019. Los datos del cuarto trimestre revelaron que la economía de Japón se contrajo un 4% trimestral anualizado, mientras que otras medidas de actividad también se contrajeron notablemente. Como resultado, hemos degradado nuestro pronóstico del PIB para 6.3 y ahora esperamos que la economía japonesa se contraiga en 2020.
- El coronavirus continúa persistiendo en los mercados financieros, con la actualización más reciente de más de 77,000 casos confirmados y más de 2,200 muertes en todo el mundo. Todavía esperamos que el virus cause interrupciones adicionales a la economía de China.
La economía japonesa tiene un rendimiento significativamente inferior
A principios de esta semana, los datos de Japón indicaron que es probable que la economía no sea tan saludable como los mercados supusieron anteriormente. En ese contexto, los datos económicos recientes han sido decepcionantes y sugieren que la economía sufrió mucho más de lo esperado como resultado de la subida de impuestos de octubre. Los datos de esta semana mostraron que el PIB real japonés se contrajo a un ritmo anualizado del 6.3% intertrimestral en el cuarto trimestre de 4, mucho peor de lo esperado, y la caída más pronunciada desde la última subida del impuesto al consumo en abril de 2019. datos, analizamos la demanda final privada real, una mejor medida subyacente del crecimiento que captura el consumo y la inversión del sector privado ajustados a los cambios de inventario. Esa medida de la producción cayó a un ritmo aún más alarmante del 2014% trimestral anualizado, casi el doble de la caída del PIB total. Si bien esa disminución no es tan grande como la caída de la demanda final privada después de la última subida de impuestos en 11.7, tampoco vimos la misma firmeza de crecimiento en los trimestres previos a la subida de impuestos de 2014.
También deberíamos agregar la importante advertencia de que Japón también se vio afectado por un tifón devastador en octubre, que casi con toda seguridad agregó presión a la baja a la economía en el cuarto trimestre. Además, los datos de diciembre mostraron otra caída en el consumo general de Japón, una señal de que la economía puede no haberse recuperado tanto como se esperaba a fines del trimestre, ya que el impacto de los impuestos y el tifón se desvaneció. La evidencia preliminar sugiere que la economía de Japón podría enfrentar desafíos nuevamente en el trimestre actual. Las exportaciones japonesas a China representan alrededor del 4% del PIB japonés total, en comparación con una cifra similar de los EE. UU. De solo el 3% del PIB, lo que sugiere que la economía japonesa podría verse afectada de manera más significativa por el brote de coronavirus en China. Creemos que Japón puede esquivar por poco la recesión en el primer trimestre, pero la economía probablemente estará cerca de estancarse durante el trimestre. En consecuencia, hemos actualizado nuestro pronóstico para reflejar nuestra opinión de que creemos que el PIB real japonés disminuirá 0.5% durante todo el año 1, una baja significativa de nuestra estimación previa de crecimiento positivo de 0.1%. Nuestro pronóstico para 2020 es ahora un crecimiento del 0.4%, impulsado por efectos base más favorables a partir de 2021.
Actualización rápida de coronavirus
El coronavirus continúa influyendo en el sentimiento de los inversores, y el flujo de noticias actual empuja a los participantes del mercado en múltiples direcciones. A partir de la actualización más reciente, parece que los casos confirmados del virus han comenzado a disminuir, especialmente en China. Esta noticia creó un sentimiento un poco más positivo dentro de los mercados, y vio que los mercados de valores inicialmente se recuperaron a medida que las preocupaciones por el virus disminuyeron. Sin embargo, más adelante en la semana, recibimos casos confirmados y muertes en países fuera de China. Por ejemplo, solo esta semana vimos dos muertes más confirmadas en Japón, mientras que Corea experimentó su primera muerte como resultado del virus. En medio de esta noticia, los mercados de acciones globales se vendieron y otros activos sensibles al riesgo se vieron presionados. Hasta ahora, se han reportado más de 77,000 casos confirmados, mientras que el virus se ha cobrado más de 2,200 vidas. Como recordatorio, creemos que el virus tendrá un impacto en la economía de China y pronosticamos una notable desaceleración del crecimiento en el primer trimestre de este año, a la vez que redujo nuestro pronóstico del PIB para el año 1 como resultado del coronavirus.
Perspectiva global
Desempleo en México • Jueves
La economía mexicana ha estado bajo presión durante casi dos años, con las cifras más recientes del PIB poco inspiradoras. De hecho, las cifras del PIB del cuarto trimestre indicaron que la economía mexicana se contrajo para cerrar 4, lo que resultó en una contracción de la economía mexicana durante todo el año. Además, la inflación ha tenido una tendencia a la baja durante algún tiempo, proporcionando al banco central un fuerte incentivo y justificación para facilitar la política monetaria de manera bastante agresiva. A pesar de la naturaleza moderada de la economía mexicana, el mercado laboral podría identificarse como uno de los puntos más bajos ya que la tasa de desempleo ha disminuido notablemente en los últimos meses. A diciembre, la tasa de desempleo de México era de 2019%, mientras que la tasa de participación en el mercado laboral ha subido más. Mirando hacia el futuro, existe la posibilidad de que la tasa de desempleo comience a aumentar a medida que la economía lucha por ganar tracción, lo que a su vez, podría crear otra vulnerabilidad en la economía mexicana.
Anterior: 2.91%
PIB de India • viernes
Una de las desaceleraciones más notables dentro de la economía global ha tenido lugar en la India. Históricamente, India ha tenido una de las economías de más rápido crecimiento en el mundo, expandiéndose cerca del 7%; Sin embargo, en el transcurso de 2019, el crecimiento se desaceleró significativamente. En el tercer trimestre, el crecimiento del PIB se suavizó a 3% año tras año, mientras que el PIB del cuarto trimestre que se lanzará la próxima semana solo se espera que aumente un modesto 4.5%. Hay algunas razones que probablemente explican la desaceleración, la primera es el riesgo político elevado en relación con las decisiones de la administración Modi. Políticas controvertidas han frenado la inversión en India y el gasto empresarial, al tiempo que aumentan las tensiones geopolíticas con los vecinos regionales. Además, el sector bancario de la India sigue siendo frágil, con múltiples prestamistas estatales en problemas financieros y con altos niveles de préstamos morosos en sus balances. Un sector bancario débil ha limitado la cantidad de nuevos préstamos y, a su vez, ha pesado sobre los consumidores indios y la economía.
Anterior: 4.5% Consenso: 4.7%
PMI manufacturero de China • Viernes
En los últimos dos años más o menos, la economía china ha enfrentado algunos vientos en contra. Las tensiones comerciales con los Estados Unidos probablemente causaron algunas interrupciones en la economía, mientras que se espera que el reciente coronavirus que se originó en Wuhan, China, también tenga un impacto en la actividad económica china. El sector manufacturero es quizás el sector más afectado como resultado de estos vientos en contra. El aumento de los aranceles ha elevado los costos de producción, mientras que el coronavirus ha provocado el cierre temporal de muchas plantas de fabricación en un esfuerzo por contener el virus. El acuerdo comercial de la Fase I ha mejorado el sentimiento hacia el sector manufacturero para comenzar el año y ha mantenido el PMI manufacturero en territorio de expansión. Sin embargo, dado que el coronavirus continúa dando como resultado el cierre de negocios en todo el país, es probable que el sentimiento de fabricación se debilite en febrero. De hecho, esperaríamos que el PMI manufacturero cayera en territorio de contracción.
Previous: Consenso de 50.0: 47.4
Punto de vista.
Ver tasa de interés
Fed preocupado por el mercado de valores?
Las actas de la reunión de política que el Comité Federal de Mercado Abierto (FOMC) celebró los días 28 y 29 de enero se publicaron esta semana. A la luz de la breve declaración publicada anteriormente y el posterior testimonio del presidente Powell al Congreso, el acta contenía pocas sorpresas. El mantra del FOMC, que se repitió en las actas, es que la postura actual de la política monetaria "probablemente seguirá siendo apropiada por un tiempo". En resumen, es probable que la Reserva Federal permanezca en espera en el futuro previsible, lo cual es nuestra opinión también (gráfico superior).
Dicho esto, hubo dos temas que llamaron nuestra atención. Primero, la mayoría de los índices bursátiles estadounidenses habían alcanzado máximos históricos antes de la reunión del FOMC (gráfico medio), y los diferenciales de los bonos corporativos se habían mantenido bastante ajustados. Estos desarrollos no escaparon a la atención del FOMC. Específicamente, se discutió sobre la persistencia de las bajas tasas de interés que pueden conducir a "vulnerabilidades del sistema financiero, incluso a través de mayores préstamos, apalancamiento financiero y presiones de valoración". "Muchos" miembros del comité reconocieron que la política monetaria no debería ajustarse sistemáticamente debido a la evolución de los mercados financieros. El conocimiento de sus interacciones es simplemente demasiado impreciso para calibrar los cambios de política. Si hay un papel para la política, se encuentra en el ámbito macroprudencial / de supervisión. Sin embargo, el tono de las actas sugiere que al menos algunos miembros del FOMC están un poco preocupados por algunas vulnerabilidades que perciben que se pueden estar acumulando en el sistema financiero.
El otro tema de interés fue la revisión de la estrategia que se ha llevado a cabo en la Fed en los últimos meses. La Fed ha tenido un objetivo de inflación del dos por ciento en los últimos años, pero en general ha superado este objetivo (gráfico inferior). Persistir persistentemente en el objetivo podría deprimir las expectativas de inflación, haciendo que sea más difícil elevar la inflación al 2 por ciento. En consecuencia, la Fed eventualmente puede permitir que la inflación supere el 2 por ciento durante algún tiempo. Aún no se han tomado decisiones. El FOMC anticipa que su revisión de estrategia se completará a mediados de año.
Información del mercado crediticio
¿Préstamos para automóviles más allá de su mejor momento?
Las finanzas hipotecarias se ven estelares, con tasas de morosidad y deuda a ingresos disponibles cerca de sus niveles más bajos desde al menos 2003. Sin embargo, métricas similares para otras formas de deuda del consumidor han sido motivo de preocupación.
Las tasas de morosidad para préstamos para automóviles, por ejemplo, han aumentado de manera bastante constante en los últimos tres años. El informe de la deuda y crédito de los hogares del cuarto trimestre de la Fed de Nueva York mostró que el porcentaje de saldos morosos de más de 4 días alcanzó su nivel más alto desde el tercer trimestre de 90, cuando la economía se estaba recuperando de la Gran Recesión. Esto puede ser preocupante si refleja un amplio deterioro en la calidad crediticia entre los hogares, dado que los préstamos para automóviles han sido un importante impulsor del crecimiento de la deuda en la última década. Los préstamos para automóviles han representado casi una cuarta parte del crecimiento de la deuda de los hogares desde el tercer trimestre de 2011. La mayor parte de este crecimiento de la deuda automotriz, sin embargo, ha sido impulsada por los mejores jugadores. La proporción de nuevos préstamos y arrendamientos destinados a prestatarios de alto riesgo se mantiene por debajo de su promedio a largo plazo. Por el contrario, el aumento de los saldos no corrientes ha sido impulsado en gran medida por los prestatarios de alto riesgo. Esta concentración de morosidad sugiere que el aumento puede reflejar cambios en las prácticas crediticias en el extremo inferior del espectro crediticio en lugar de deteriorar la calidad crediticia entre los hogares estadounidenses. El aumento de la morosidad ha llevado a estándares más estrictos de préstamos para automóviles en los bancos, como lo demuestra la encuesta de opinión de oficiales de préstamos senior, pero no está claro si se puede decir lo mismo de las compañías de financiamiento de automóviles, que representan una parte desproporcionada de los préstamos de alto riesgo para automóviles.
Tema de la semana
¿Qué LEIs por delante?
El Índice Económico Líder (LEI) se recuperó en enero con un aumento del 0.8%, que marcó el mayor aumento mensual en más de dos años y llevó el índice a un nuevo máximo. Además, las revisiones a diciembre, que previamente habían mostrado la primera tasa de crecimiento negativa de un año a otro desde 2009, ahora muestran una ganancia de 0.09%. Esto probablemente alivió la preocupación de una recesión, que generalmente se debe a una lectura negativa año tras año en el índice (gráfico superior). Aún así, el LEI ha perdido indudablemente el impulso durante el año pasado.
No estamos en el negocio de poner excusas para los datos y el LEI ciertamente sugiere una desaceleración en el crecimiento. Sin embargo, el LEI sobrepesa al sector manufacturero, con más de la mitad del índice derivado de él, y una disminución en la fabricación no pesa en la economía en general como lo hizo hace una generación.
En el último año, por ejemplo, la manufactura se tambaleó en medio de la incertidumbre en torno a la política comercial y el crecimiento mundial más lento, y la economía de los Estados Unidos continuó expandiéndose. Tal debilidad, sin embargo, pesaba desproporcionadamente en el LEI. Si bien la manufactura puede no ser tan crucial como lo era antes, el sector aún proporciona gran parte del impulso cíclico a la economía, por lo que también incluimos indicadores de manufactura en nuestros modelos de recesión.
El pop de 0.8% en el LEI el mes pasado redujo nuestros modelos de probabilidad de recesión preferidos a aproximadamente un 1% de probabilidad de recesión en los próximos seis meses en el primer trimestre. Eso se compara con aproximadamente un 1% de probabilidad en el cuarto trimestre, que fue la lectura más alta desde la Gran Recesión (gráfico inferior). Sin embargo, la proyección de probabilidad más baja en el primer trimestre supone que mantenemos nuestra posición actual durante los próximos dos meses, lo que puede ser difícil si las interrupciones del coronavirus que emana de China se extienden al sector fabril estadounidense. Eso significa que si el sector manufacturero se ve afectado negativamente por el virus, es posible que nuevamente veamos una tendencia de estimaciones de probabilidad de recesión más alta en los próximos meses.




 Signal2forex.com - Los mejores robots y señales de Forex


