
Puntos destacados de Estados Unidos
- COVID-19 continúa planteando desafíos para la economía de China, así como para las cadenas de suministro manufactureras mundiales. Las fábricas han tardado en abrirse ya que las cuarentenas mantienen a los trabajadores en sus hogares.
- Si bien la situación en el terreno parece estar mejorando, las cadenas de suministro mundiales están comenzando a sentir el impacto. Algunas multinacionales ya han advertido que las ventas se verán afectadas en el primer trimestre.
- La Reserva Federal permanece alerta ante los riesgos que el virus representa para el crecimiento de Estados Unidos y actuará si es necesario. Sin embargo, espera que el choque sea temporal. En el lado positivo, los recortes de tasas anteriores están contribuyendo a las ganancias en el sector de la vivienda.
Lo más destacado de Canadá
- Los mercados financieros continuaron sopesando los impactos de COVID-19 esta semana. Prevaleció la confianza en el riesgo, pero el S & P / TSX Composite logró una modesta ganancia del 0.2%.
- A nivel nacional, se espera que las noticias sobre los próximos cambios en las reglas de las pruebas de estrés hipotecario reduzcan las tasas hipotecarias de referencia a corto plazo.
- En el frente de los datos, las impresiones débiles de fabricación y ventas minoristas reafirmaron un suave Q4. La inflación general del IPC fue un poco más alta de lo esperado, pero las medidas básicas fueron menores al 2%.
EE. UU. - Todos los ojos puestos en COVID-19
Otra semana ocupada llega a su fin, con los mercados aferrados a cada desarrollo, rumoreado o no, del brote de COVID-19 en China. El S & P500 alcanzó un récord el miércoles, pero se retiró rápidamente el jueves ante la noticia de que muchas multinacionales (es decir, Adidas, Puma, P&G) advirtieron que COVID-19 podría afectar las ventas en el primer trimestre. En el momento de redactar este informe, el S & P500 se situó un 1% por debajo de donde estaba al comienzo de la semana.
COVID-19 continúa deprimiendo la economía de China. Informes recientes indican que las fábricas han tardado en abrirse ya que las cuarentenas siguen manteniendo a los trabajadores atrapados en sus hogares. Las autoridades chinas han emitido directrices a los funcionarios locales para ayudar a que las personas vuelvan al trabajo, pero esto debería hacerse con cuidado para no socavar los esfuerzos de contención.
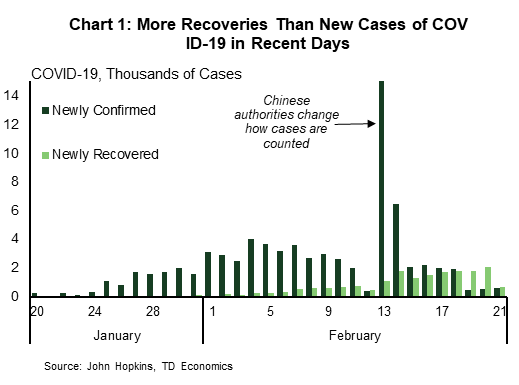
Parece que el virus se está poniendo lentamente bajo control. Hasta ahora, 76,775 personas han sido infectadas con COVID-19, y 2,247 han muerto. El número de casos nuevos ha disminuido significativamente en los últimos días, y el número de recuperaciones ha aumentado constantemente desde el comienzo del mes (Gráfico 1).
A pesar de las buenas señales, las cadenas mundiales de suministro de fabricación comienzan a sentir los efectos del virus. Foxconn, Samsung y varios fabricantes de automóviles se han enfrentado a interrupciones en la cadena de suministro. Las compañías también han buscado continuar la producción sin pasar por China. Samsung, por ejemplo, ha trasladado partes de su proceso de fabricación para su nuevo teléfono Galaxy de China a Vietnam. Mientras más tiempo demore China en contener el virus, es más probable que los fabricantes exploren otros lugares.
La Reserva Federal está observando de cerca cómo las economías mundiales sienten el impacto de COVID-19. En la primera reunión del año del Comité Federal de Mercado Abierto, los participantes vieron signos tentativos de estabilización en el crecimiento global, pero consideraron que el brote era una incertidumbre clave en su perspectiva. Si el virus tiene un impacto mayor y más significativo en el crecimiento, la Fed puede proporcionar más apoyo monetario este año.
Si el virus está contenido y las fábricas chinas vuelven a la producción normal pronto, esperamos que la Fed se mantenga firme en 2020, ya que observa los efectos de los recortes de tasas de interés anteriores que se mueven a través de la economía. De hecho, ya lo hemos visto en el mercado de la vivienda, que terminó 2019 con una base sólida, y muestra signos de un impulso continuo en 2020. Aunque el inicio de la vivienda disminuyó en enero un 3.6% mes tras mes, surgió de un diciembre fuerte y fue significativamente más fuerte que las expectativas del mercado de -11.2% (Gráfico 2). Parte de esto probablemente se debió al clima más cálido, pero también es un testimonio de la fortaleza subyacente en el sector inmobiliario.
Al igual que el inicio de la vivienda, las ventas de viviendas existentes también se contrajeron en enero, y también salieron de un sólido diciembre. Por otro lado, los permisos aumentaron fuertemente en enero. Con mercados laborales sanos, tasas de interés hipotecarias bajas, y una gran cantidad de millennials aún para mudarse a la vivienda propia, podríamos seguir viendo fortaleza en el mercado inmobiliario este año.
Canadá - Más señales suaves
Esta fue una semana relativamente agitada tanto a nivel mundial como nacional. Los mercados financieros continuaron sopesando los impactos del brote de coronavirus. El S & P / TSX subió solo un 0.2% más en la semana. Al momento de escribir este artículo, el precio de referencia del petróleo WTI subió cerca del 2% en la semana, ya que los mercados sopesaron los riesgos del lado de la oferta en Libia y Venezuela frente al debilitamiento de las expectativas de demanda. Como reflejo del deterioro del sentimiento de riesgo, una nueva reducción en los rendimientos de los bonos y las renovadas expectativas del mercado de estímulo del banco central, los precios del oro se dispararon hasta alrededor de US $ 1,640, el nivel más alto desde 2013.
En Canadá, los cambios a las reglas de pruebas de estrés anunciados por el Ministro de Finanzas, Bill Morneau, llegaron a los titulares. Si bien es probable que surjan más detalles, se espera que estos cambios reduzcan modestamente las tasas de referencia en el corto plazo. Los cambios pueden provocar modestas revisiones al alza en las ventas de viviendas y las previsiones de precios, especialmente en medio de mercados de vivienda notablemente ajustados.
Provincialmente, Columbia Británica inició el cronograma de publicación del presupuesto, mostrando un presupuesto en gran parte de "mantener el rumbo" que apunta a permanecer en el negro durante los próximos tres años. El presupuesto contenía poco en cuanto a los cambios de política, pero destacó un paquete considerable de gastos de capital que puede elevar la relación deuda neta / PIB de la provincia. En total, BC aún mantiene una de las posiciones fiscales más saludables en Canadá.
En el frente de los datos económicos, Statistics Canada publicó tres informes esta semana que sirvieron para confirmar la narrativa de un cuarto trimestre débil y un impulso suave hacia 4. Las ventas de manufactura registraron una disminución del 2020% en los titulares y una caída del 0.7% en los volúmenes. Los factores transitorios han contribuido a la debilidad de los envíos. Sin embargo, la tendencia general ha sido inequívocamente débil, y el sector sufre de un exceso de inventario que pesará en la producción futura. En una nota relacionada, la continuación de los bloqueos ferroviarios por una segunda semana probablemente pesará en los envíos de febrero y contribuirá aún más a la acumulación de inventario.
También decepcionante, las ventas minoristas nominales y reales se mantuvieron estables en diciembre. El sector culminó su peor desempeño visto desde 2009, a pesar del aumento de la población. Si bien las ventas de comercio electrónico aumentaron un impresionante 31.5% a / a, esta categoría todavía representa una parte relativamente pequeña del comercio minorista general.
Finalmente, la inflación general del IPC fue del 2.4%, ligeramente superior a las expectativas. Una variedad de factores transitorios (p. Ej., Precios del petróleo) han hecho que el titular suba más. Las medidas básicas del Banco de Canadá bajaron en enero a un promedio de 2.0%. Con un crecimiento económico mediocre en el cuarto trimestre y un impulso suave hacia 4, una brecha de producción cada vez mayor puede presionar a la baja los precios en los próximos meses.
Es poco probable que estas débiles señales pasen desapercibidas para el Banco de Canadá, que se ha vuelto más moderado en sus recientes comunicaciones. De hecho, el banco central ha estado prestando mucha atención al gasto del consumidor, que se ha mantenido mediocre. Las preocupaciones por la estabilidad financiera y la inflación bien anclada fueron razones por las que el banco central permaneció en suspenso el año pasado, pero con el aumento de los riesgos a la baja, todavía esperamos un recorte de tasas en el segundo trimestre de este año.
EE. UU .: Próximos lanzamientos económicos clave
Ingresos y gastos personales de EE. UU. - enero
Fecha de lanzamiento: Febrero 28th, 2020
Anterior: Gasto 0.1% m / m; ingresos: 0.2%
Pronóstico TD: Gasto 0.1% m / m; ingreso: 0.5%
Consenso: Gasto 0.1% m / m; ingresos: 0.3%
Los datos del IPC y del IPP apuntan a un aumento de 0.3% m / m por encima de la tendencia en el índice PCE básico; estimamos 0.28% antes del redondeo. El cambio interanual probablemente aumentó a 1.8% de 1.6%, debido en parte a los efectos básicos, con más riesgo de 1.9% que 1.7%. (Los precios básicos subieron solo 0.04% m / m en enero de 2019). Aun así, el ritmo se mantiene por debajo del rango de 2.0-2.5% al que los funcionarios de la Fed parecen estar apuntando "por un tiempo". También estamos buscando aumentos bastante sólidos en los ingresos y gastos personales al 0.5% y 0.4% m / m, respectivamente. La ganancia en ingresos debería reflejar el ajuste de COLA, así como un aumento en el pago del gobierno federal, mientras que el gasto probablemente fue liderado por los segmentos de automóviles y alimentos.
Canadá: próximos lanzamientos económicos clave
PIB real canadiense: cuarto trimestre y diciembre
Fecha de lanzamiento: Febrero 28th, 2020
Anterior: 0.1%
Pronóstico de TD: 0.1%
Consenso: 0.1%
La economía canadiense probablemente se detuvo en el cuarto trimestre, con nuestro crecimiento final siguiendo el 0.0% (q / q, anualizado). La debilidad parece generalizada. El gasto del consumidor, que ha sido suave durante todo el año, parece haberse desacelerado aún más en el cuarto trimestre, con una probable contracción del gasto duradero (liderado por un retroceso en las ventas de automóviles). La inversión fija, tanto residencial como no, probablemente creció, pero a un ritmo más lento que en el crecimiento de dos dígitos registrado en el trimestre anterior. Los inventarios, mientras tanto, probablemente se restaron del crecimiento una vez más, marcando el tercer trimestre consecutivo. Finalmente, tanto las exportaciones como las importaciones parecen haberse retirado en el trimestre, pero con las exportaciones cayendo más, el comercio neto volverá a bajar el titular.
En cuanto a las cifras mensuales, TD busca que el PIB a nivel de la industria aumente en un 0.1% en diciembre en una muestra relativamente sólida del sector servicios. El sector del transporte debería ver un viento de cola con la resolución de la huelga de CN Rail el 27 de noviembre, mientras que también se pronostica que el sector inmobiliario proporcionará un modesto impulso a la actividad general. Sin embargo, el panorama es más oscuro en el lado de los bienes de la economía: los envíos de manufactura real cayeron un 0.4% en diciembre, y el sector de los servicios públicos podría tener una carga enorme en la actividad después de un período de clima inusualmente templado.




 Signal2forex.com - Los mejores robots y señales de Forex


