
📑 Índice de contenidos
- 1. ¿Qué es la volatilidad implícita?
- 2. Volatilidad implícita frente a volatilidad histórica: diferencias clave
- 3. Cómo la volatilidad implícita refleja el riesgo y la incertidumbre del mercado.
- 4. Rangos de negociación de volatilidad implícita: soporte y resistencia
- 5. Cómo utilizar la volatilidad implícita en el trading de divisas.
- 6. Volatilidad implícita en materias primas, acciones e índices
- 7. El índice VIX: el indicador del miedo del mercado.
- 8. Ventajas y limitaciones de la volatilidad implícita
- 9. Tabla de referencia de volatilidad implícita
- 10. Preguntas frecuentes
1. ¿Qué es la volatilidad implícita?
La volatilidad implícita (VI) es una métrica prospectiva que refleja la expectativa del mercado sobre cuánto variará el precio de un activo durante un período determinado. La volatilidad implícita (VI) se deriva de los precios de las opciones utilizando el modelo Black-Scholes, se expresa como un porcentaje y a menudo se la denomina el "indicador del miedo del mercado". Una VI alta indica que se esperan grandes fluctuaciones de precios, mientras que una VI baja sugiere precios estables.
La volatilidad implícita es uno de los conceptos más importantes en las finanzas modernas. A diferencia de la volatilidad histórica, que mira hacia atrás a lo que ya sucedió, la volatilidad implícita mira hacia adelante: le dice lo que el mercado espera Esto la convierte en una herramienta invaluable para los operadores que buscan comprender el sentimiento del mercado, identificar posibles puntos de inflexión y gestionar el riesgo.
Para los operadores de divisas, la volatilidad implícita es especialmente útil, ya que los mercados de divisas se rigen por las expectativas sobre los tipos de interés futuros, el crecimiento económico y los acontecimientos geopolíticos. Al comprender la volatilidad implícita, los operadores pueden anticipar posibles rangos de precios y ajustar sus estrategias en consecuencia.
Definición simple
La volatilidad implícita es la previsión del mercado sobre la posible variación del precio de un activo. Se deriva del precio de las opciones y representa el consenso del mercado sobre la volatilidad futura. Cuanto mayor sea la volatilidad implícita, mayor será la expectativa del mercado sobre la variación de los precios. Cuanto menor sea la volatilidad implícita, menor será la variación prevista.
La conexión Black-Scholes
El modelo de valoración de opciones Black-Scholes, desarrollado en 1973 por Fischer Black y Myron Scholes, revolucionó el comercio de opciones al proporcionar un marco matemático para su valoración. En este modelo, la volatilidad es uno de los parámetros clave. La volatilidad implícita es el parámetro que permite que el precio teórico del modelo coincida con el precio de mercado de la opción. En otras palabras, la volatilidad implícita representa la volatilidad "implícita" del mercado, basada en los precios reales de las opciones.
2. Volatilidad implícita frente a volatilidad histórica: diferencias clave
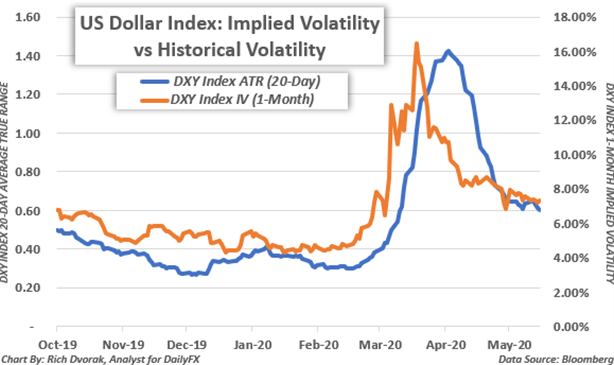
Si bien la volatilidad implícita y la volatilidad histórica son medidas del movimiento de los precios, cumplen funciones diferentes y se calculan de manera distinta. La siguiente tabla resume las principales diferencias.
| Elemento | Volatilidad implícita (IV) | Volatilidad histórica (HV) |
|---|---|---|
| Definición | Movimiento de precios futuro previsto | Movimiento de precios observado en el pasado |
| SENTIDO DE SALIDA: | Mirando hacia adelante | mirando hacia atrás |
| Fuente | Precios de opciones | Datos históricos de precios |
| Cálculo | Modelo Black-Scholes (derivado) | Desviación estándar de los rendimientos |
| Visión del mercado | Sentimientos y expectativas | Actividad real del mercado |
| Ejemplo | Índice VIX (proyección a 30 días) | ATR (Rango Verdadero Promedio) |
| Uso comercial | Identificar opciones con precios excesivos o insuficientes | Medir la volatilidad real |
| Relación | A menudo se mueve con HV | A menudo se traslada con la vía intravenosa. |
📌 La volatilidad implícita se basa en datos prospectivos y refleja las expectativas del mercado, mientras que la volatilidad histórica se basa en datos retrospectivos y mide lo que ya ha sucedido.
3. Cómo la volatilidad implícita refleja el riesgo y la incertidumbre del mercado.
La volatilidad implícita se suele describir como el "indicador del miedo" del mercado, ya que tiende a aumentar cuando los inversores están preocupados y a disminuir cuando tienen confianza. A continuación, se explica cómo la volatilidad implícita refleja el riesgo y la incertidumbre del mercado.
IV como medidor de miedo
Cuando los mercados están tranquilos y los inversores son optimistas, la volatilidad implícita tiende a ser baja. Cuando aumenta la incertidumbre —debido a acontecimientos geopolíticos, la publicación de datos económicos o crisis financieras— la volatilidad implícita se dispara. Esto se debe a que las opciones se encarecen, ya que los inversores buscan protegerse contra posibles fluctuaciones de precios.
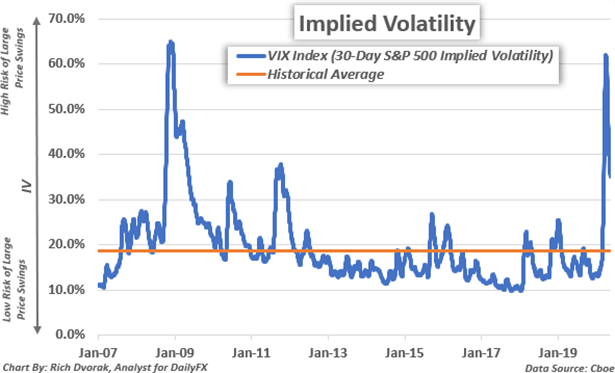
El índice VIX, a menudo denominado "indicador del miedo", es la medida más conocida de la volatilidad implícita. Este índice sigue la volatilidad implícita a 30 días de las opciones del S&P 500 y, por lo general, se mueve de forma inversa a los precios de las acciones.
IV y sentimiento del mercado
La volatilidad implícita también puede ofrecer información sobre el sentimiento del mercado. Una volatilidad implícita alta sugiere que los inversores esperan movimientos de precios significativos y están dispuestos a pagar una prima por la protección que ofrecen las opciones. Una volatilidad implícita baja sugiere que los inversores son complacientes y esperan precios relativamente estables. Al monitorear la volatilidad implícita, los operadores pueden determinar si el mercado está valorando un riesgo excesivo o insuficiente.
En el mercado de divisas, la volatilidad implícita se puede utilizar para evaluar las expectativas del mercado respecto a los pares de divisas. Por ejemplo, si la volatilidad implícita de las opciones EUR/USD aumenta bruscamente, sugiere que los operadores anticipan movimientos significativos en el tipo de cambio euro-dólar, posiblemente debido a una próxima reunión del banco central o a la publicación de datos económicos.
4. Rangos de negociación de volatilidad implícita: soporte y resistencia
Una de las aplicaciones más prácticas de la volatilidad implícita es el cálculo de los rangos de negociación esperados. Mediante la volatilidad implícita, los operadores pueden estimar en qué rango es probable que se negocie un activo durante un período determinado.
La regla de probabilidad estadística del 68%
En una distribución normal, aproximadamente el 68 % de las observaciones se encuentran dentro de una desviación estándar de la media. Aplicado al trading, esto significa que existe una probabilidad aproximada del 68 % de que el precio de un activo se mantenga dentro de una desviación estándar de su precio actual durante un período determinado. La volatilidad implícita proporciona la desviación estándar necesaria para este cálculo.
Cómo calcular un rango de negociación de volatilidad implícita
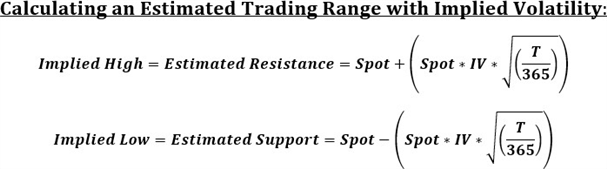
La fórmula para calcular un rango de negociación de volatilidad implícita es:
- Rango superior = Precio al contado + (Precio al contado × IV × √(Días/365))
- Rango inferior = Precio al contado − (Precio al contado × IV × √(Días/365))
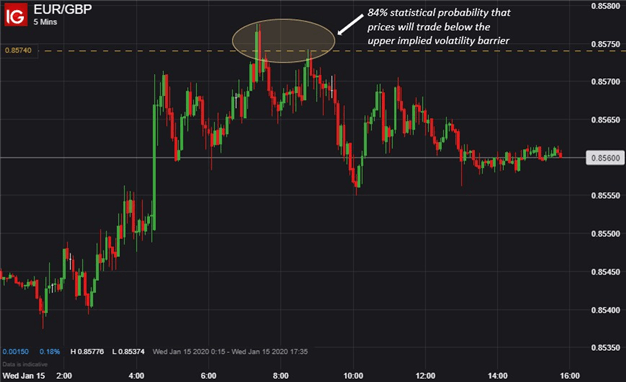
Por ejemplo, si el par EUR/GBP cotiza a 0.8541 y la volatilidad implícita a 1 día es del 7.3%, el rango de negociación a 1 día sería:
- Rango superior: 0.8541 + (0.8541 × 0.073 × √(1/365)) = 0.8574
- Rango inferior: 0.8541 − (0.8541 × 0.073 × √(1/365)) = 0.8508
Rango de negociación: 0.8508 – 0.8574
Esto significa que existe una probabilidad de aproximadamente el 68% de que el par EUR/GBP se mantenga dentro de este rango durante las próximas 24 horas.
5. Cómo utilizar la volatilidad implícita en el trading de divisas.
La volatilidad implícita puede ser una herramienta poderosa para los operadores de divisas. Aquí tienes un ejemplo práctico de cómo usar la volatilidad implícita en el trading de divisas.
Ejemplo real: EUR/GBP
Supongamos que el par EUR/GBP cotiza a 0.8541. La volatilidad implícita a 1 día es del 7.3 %. Según la fórmula anterior, el rango de negociación a 1 día es de 0.8508 a 0.8574.
Como operador, podrías utilizar esta información para:
- Establecer objetivos de ganancias: Si tiene una posición larga en EUR/GBP, podría considerar tomar ganancias cerca del límite superior (0.8574) y colocar un stop-loss por debajo del límite inferior (0.8508).
- Identificar posibles reversiones: Si el precio alcanza el límite superior o inferior del rango de volatilidad implícita, existe una probabilidad estadística de que se revierta, lo que ofrece una posible oportunidad de entrada o salida.
- Gestionar el riesgo: Al conocer el rango esperado, puede dimensionar sus posiciones adecuadamente y evitar un apalancamiento excesivo.
Estrategia de trading paso a paso
- Identifique el par de divisas Quieres intercambiar.
- Calcula la volatilidad implícita a 1 día. para ese par (disponible a partir de datos de opciones o índices de volatilidad).
- Calcula el rango de negociación. utilizando la fórmula anterior.
- Establece tus niveles de entrada y salida. basado en el rango.
- Coloca tu stop-loss Justo fuera del alcance para protegerse de movimientos inesperados.
- Monitorea la acción del precio y ajuste su estrategia a medida que disponga de nueva información.
6. Volatilidad implícita en materias primas, acciones e índices
La volatilidad implícita no se limita al mercado de divisas. Se utiliza en todas las clases de activos donde se negocian opciones, incluidas las materias primas, las acciones y los índices.
El índice OVX: volatilidad del petróleo crudo
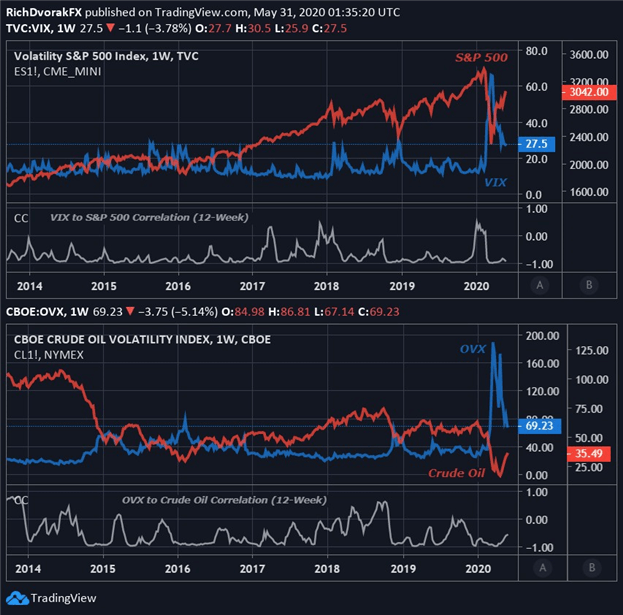
El índice OVX mide la volatilidad implícita a 30 días de las opciones sobre petróleo crudo. Al igual que el VIX, el OVX tiende a dispararse durante periodos de tensión geopolítica o interrupciones en el suministro. Los operadores de petróleo crudo utilizan el OVX para evaluar las expectativas del mercado sobre la evolución de los precios del petróleo y para gestionar el riesgo en sus posiciones.
Relaciones entre activos
La volatilidad implícita también puede utilizarse para identificar relaciones entre distintos activos. Por ejemplo, cuando el VIX se dispara, suele indicar una mayor aversión al riesgo, lo que puede provocar un fortalecimiento del dólar estadounidense (como moneda refugio) y un debilitamiento de las divisas de países productores de materias primas, como el dólar australiano y el canadiense. Al monitorizar la volatilidad implícita en diversas clases de activos, los operadores pueden obtener una visión más completa del entorno del mercado.
7. El índice VIX: el indicador del miedo del mercado.
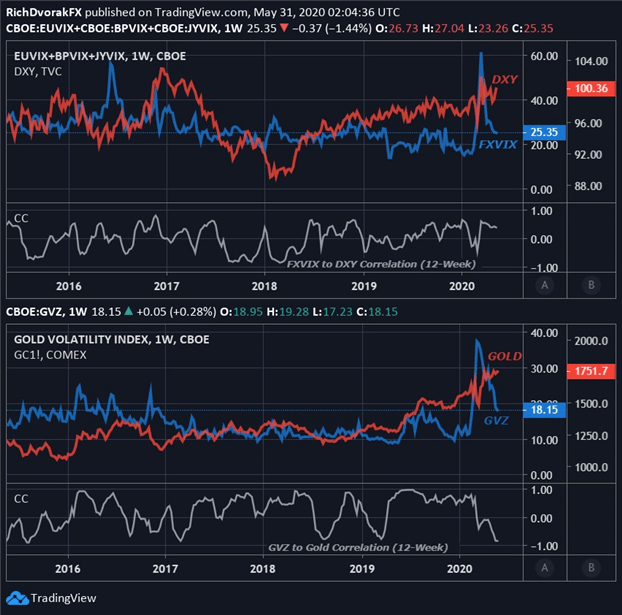
El Índice VIXEl , también conocido como el “Indicador del Miedo”, es la volatilidad implícita a 30 días de las opciones del S&P 500. Es la medida de volatilidad implícita más utilizada y se emplea a menudo como barómetro del sentimiento del mercado.
- Cuando el VIX es alto: El mercado prevé una volatilidad e incertidumbre significativas. Esto suele ocurrir durante caídas del mercado, crisis económicas o acontecimientos geopolíticos.
- Cuando el VIX es bajo: El mercado espera precios relativamente estables y condiciones tranquilas. Esto suele ocurrir durante los mercados alcistas y los períodos de estabilidad económica.
- Relación inversa: El VIX y el S&P 500 suelen moverse en direcciones opuestas. Cuando las acciones bajan, el VIX tiende a subir, y viceversa.
Si bien el VIX se utiliza principalmente en los mercados de renta variable, también tiene implicaciones para los operadores de divisas. Un repunte del VIX suele provocar una huida hacia activos refugio, lo que beneficia a monedas consideradas seguras, como el dólar estadounidense, el franco suizo y el yen japonés.
8. Ventajas y limitaciones de la volatilidad implícita
Como cualquier herramienta, la volatilidad implícita tiene tanto ventajas como desventajas. Comprenderlas es fundamental para utilizarla eficazmente.
| Ventajas | Limitaciones |
|---|---|
| Proporciona expectativas de mercado con visión de futuro. | Puede verse influenciado por el sentimiento del mercado y el miedo. |
| Ayuda a identificar opciones con precios excesivos o insuficientes. | Puede que no prediga con precisión la volatilidad real. |
| Útil para la evaluación de riesgos | Modelo de cálculo complejo |
| Puede indicar el sentimiento del mercado. | Puede estar sujeto a asimetría de volatilidad |
| Útil para la identificación de rangos de negociación | Requiere datos de opciones (no siempre disponibles). |
| Aplicable a múltiples clases de activos | Puede ser malinterpretado por operadores novatos. |
📌 La volatilidad implícita es una herramienta poderosa, pero debe utilizarse junto con otros tipos de análisis. Nunca se base únicamente en la volatilidad implícita para tomar decisiones de inversión.
9. Tabla de referencia de volatilidad implícita
Esta tabla de referencia ofrece un resumen rápido de los conceptos clave relacionados con la volatilidad implícita.
| Concepto | Mareas Ideales para Lecciones |
|---|---|
| Volatilidad implícita (IV) | Medida prospectiva del movimiento de precios esperado derivado de los precios de las opciones. |
| Volatilidad histórica (HV) | Medida retrospectiva del movimiento real de los precios en el pasado. |
| Índice VIX | Volatilidad implícita a 30 días de las opciones del S&P 500 (el “Indicador del Miedo”) |
| Índice OVX | Volatilidad implícita a 30 días de las opciones sobre petróleo crudo |
| Índice GVZ | Volatilidad implícita a 30 días de las opciones sobre oro |
| FXVIX | Volatilidad implícita del índice del dólar estadounidense (DXY) |
| IV Trading Range | Rango de precios esperado de 1 desviación estándar basado en IV |
| Modelo Black-Scholes | Modelo de valoración de opciones utilizado para derivar la volatilidad implícita. |
📌 Existen índices de volatilidad implícita para muchas clases de activos, lo que proporciona a los operadores información valiosa sobre las expectativas del mercado en diferentes mercados.
10. Preguntas frecuentes
¿Qué es la volatilidad implícita?
La volatilidad implícita (VI) es una métrica prospectiva que refleja la expectativa del mercado sobre la variación del precio de un activo durante un período determinado. Se calcula a partir de los precios de las opciones mediante el modelo Black-Scholes y se expresa como un porcentaje.
¿Cuál es la diferencia entre la volatilidad implícita y la volatilidad histórica?
La volatilidad implícita es prospectiva y refleja los movimientos de precios futuros esperados según los precios de las opciones. La volatilidad histórica (volatilidad realizada) es retrospectiva y mide los movimientos de precios pasados reales según datos históricos.
¿Cómo se calcula la volatilidad implícita?
La volatilidad implícita se deriva de los precios de las opciones utilizando el modelo de valoración de opciones de Black-Scholes. Es el dato de volatilidad el que permite que el precio teórico del modelo coincida con el precio de mercado de la opción.
¿Qué significa una alta volatilidad implícita?
Una alta volatilidad implícita indica que el mercado prevé grandes fluctuaciones de precios y una mayor incertidumbre. Generalmente, esto se corresponde con precios de opciones más elevados y un mayor riesgo de mercado.
¿Qué significa una volatilidad implícita baja?
Una baja volatilidad implícita indica que el mercado espera precios relativamente estables y poca incertidumbre. Generalmente, esto se corresponde con precios de opciones más bajos y condiciones de mercado tranquilas.
¿Qué es el índice VIX?
El índice VIX, también conocido como el "Indicador del Miedo", mide la volatilidad implícita a 30 días de las opciones del S&P 500. Mide las expectativas del mercado sobre la volatilidad a corto plazo y suele subir durante periodos de turbulencia en el mercado.
¿Cómo puedo utilizar la volatilidad implícita en el trading de divisas?
La volatilidad implícita puede utilizarse para identificar rangos de negociación (niveles de soporte y resistencia), evaluar el sentimiento del mercado y encontrar posibles puntos de inflexión. Una estrategia común consiste en operar con reversiones en los límites superior o inferior del rango de negociación de la volatilidad implícita.
¿Qué es un rango de negociación de volatilidad implícita?
El rango de volatilidad implícita es un rango de precios esperado equivalente a una desviación estándar, calculado mediante la fórmula: Precio al contado ± (Precio al contado × IV × √(Días/365)). Este rango representa una probabilidad estadística de aproximadamente el 68% del precio al que se negociará.
¿Cuál es la relación entre la volatilidad implícita y los precios de las opciones?
La volatilidad implícita tiene una relación positiva directa con los precios de las opciones. Cuando la volatilidad implícita aumenta, los precios de las opciones suben (siempre que las demás variables permanezcan constantes). Cuando la volatilidad implícita disminuye, los precios de las opciones bajan.
¿Cuál es la diferencia entre el VIX y la volatilidad implícita?
El VIX es una medida específica de la volatilidad implícita del S&P 500. La volatilidad implícita es un concepto más amplio que se puede calcular para cualquier activo con opciones. El VIX es, esencialmente, la volatilidad implícita de las opciones del S&P 500.
📊 Volatilidad en el mundo real: La volatilidad implícita no es solo un concepto teórico, sino que se manifiesta en movimientos reales del mercado. Lea nuestra Comentario económico y financiero semanal sobre cómo la volatilidad de los tipos de interés alcanzó niveles casi máximos de la última década en 2022, creando importantes oportunidades de negociación en divisas, bonos y acciones.
📉 Volatilidad en acción: cruces entre EUR y GBP: Vea cómo se desarrolló la volatilidad implícita en condiciones reales de mercado con nuestro análisis de Rupturas bajistas en los cruces del euro y la libra esterlina — Un estudio de caso práctico que muestra cómo la volatilidad de las divisas puede crear oportunidades de ruptura y cómo los operadores pueden posicionarse para sacar provecho de estos movimientos.



 Signal2forex.com - Los mejores robots y señales de Forex


