
Resumen
- El Banco Central Europeo (BCE) anunció hoy su última decisión de política monetaria. Si bien las tasas de interés de política y el tamaño total de su Programa de Compras de Emergencia Pandémica (PEPP) se mantuvieron sin cambios, el BCE hizo un ajuste de política notable. En un esfuerzo por compensar el aumento de los rendimientos de los bonos e impulsar las perspectivas de inflación, el BCE dijo que acelerará las compras de activos PEPP "a un ritmo significativamente más alto que durante los primeros meses del año". En nuestra opinión, este ajuste en la política es un cambio moderado en el sentimiento de la política monetaria y señala el compromiso del BCE de mantener la política monetaria ultra-acomodaticia en el futuro previsible.
- Las proyecciones económicas actualizadas del BCE también se publicaron esta mañana; sin embargo, los cambios de pronóstico fueron menos notables. Los pronósticos de crecimiento se mantuvieron esencialmente sin cambios, mientras que la perspectiva de inflación para 2021 se incrementó a 1.5% desde 1.0% anteriormente.
- Por separado, también recibimos a principios de esta semana un desglose más detallado de los datos del PIB del cuarto trimestre de la zona euro. Los detalles subyacentes de la economía de la eurozona revelan una actividad económica lenta y es probable que la economía se contraiga nuevamente en el primer trimestre de 4. Por otro lado, los balances de los hogares mejoraron hacia fines del año pasado, lo que sugiere que cuando se levanten las restricciones relacionadas con COVID, el panorama económico a mediano plazo podría verse respaldado por el gasto del consumidor.
- Dado el lenguaje moderado de hoy del BCE, seguimos creyendo que el euro se limitará a corto plazo y solo experimentará ganancias modestas a largo plazo. El mensaje de hoy es coherente con nuestras recientes revisiones a la baja de nuestras previsiones EUR / USD, y seguimos creyendo que los riesgos a la baja de nuestras previsiones para el euro siguen siendo frecuentes.
El BCE señala un ritmo más rápido de compra de bonos
El Banco Central Europeo (BCE) anunció hoy su última decisión de política monetaria y, si bien dejó sin cambios sus parámetros clave de política, realizó algunos ajustes importantes que transmitieron un mensaje que en general fue moderado. En primer lugar, en cuanto a los parámetros clave que no cambiaron, el BCE mantuvo su tasa de depósito en el -0.50% y mantuvo el tamaño de su Programa de compras de emergencia ante pandemias (PEPP) en 1,850 millones de euros. Además, el banco central mantuvo un enfoque equilibrado y flexible con respecto al uso de compras de PEPP, diciendo que el sobre de compra podría no usarse en su totalidad si las condiciones de financiamiento son favorables, pero también que el sobre de compra podría aumentarse si fuera necesario.
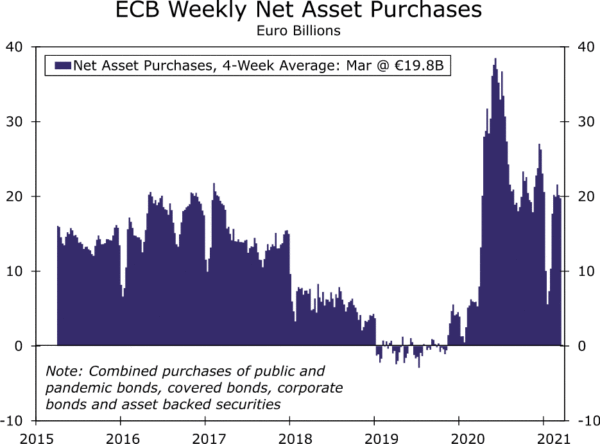
Sin embargo, lo más notable fue un ajuste en el anuncio del BCE que sí cambió y, de hecho, es un elemento nuevo que está ausente en decisiones anteriores de política monetaria. El banco central comentó que en base a “una evaluación conjunta de las condiciones de financiamiento y las perspectivas de inflación, el Consejo de Gobierno espera que las compras bajo el PEPP durante el próximo trimestre se realicen a un ritmo significativamente mayor que durante los primeros meses de este año”. Este ajuste se produce después de una serie constante de comentarios de los responsables políticos del BCE en las últimas semanas, señalando que estaban monitoreando de cerca los rendimientos de los bonos e indicando cierta preocupación por un aumento prematuro en los rendimientos de los bonos. El movimiento en los rendimientos de la deuda pública alemana a 10 años es modesto pero notable, con rendimientos por debajo de tres puntos básicos hasta el -0.34% en la actualidad. El siguiente gráfico muestra las compras totales de bonos por parte del BCE (aunque en los últimos meses han estado dominadas por las compras de PEPP), y cómo el ritmo de compra de bonos se ha desacelerado notablemente desde principios de 2022. De hecho, centrándonos en las últimas dos semanas para las compras de PEPP solo, las compras netas durante el período han promediado solo 12 1,850 millones de euros por semana. Si bien reconoce que los reembolsos mayores de lo habitual han deprimido las cifras de compras netas, es evidente que el BCE parece haber estado algo menos activo de lo habitual recientemente. También observamos que el BCE tiene mucho margen para aumentar el ritmo de sus compras de PEPP dentro de la actual dotación de 20 millones de euros y continuar con esas compras durante un período prolongado. A un ritmo de compra de PEPP de 48 millones de euros por semana, el BCE tendría 25 semanas de compras restantes, mientras que a un ritmo de compra de PEPP de 39 millones de euros por semana, el BCE tendría XNUMX semanas de compras restantes.
Por último, el BCE también proporcionó proyecciones económicas actualizadas, aunque solo hubo cambios moderados con respecto a las perspectivas anteriores en diciembre. Las previsiones de crecimiento del PIB son prácticamente idénticas, con un crecimiento del PIB de 2021 del 4.0% (frente al 3.9% anterior) y un crecimiento del PIB de 2022 del 4.1% (frente al 4.2% anterior). El presidente del BCE, Lagarde, también dijo que los riesgos se han vuelto más equilibrados. Para la inflación del IPC, el pronóstico de 2021 se elevó a 1.5% desde 1.0%, pero hubo cambios apenas perceptibles en los pronósticos de inflación para 2022 y 2023.
Las cifras del PIB del cuarto trimestre de la eurozona revelan un bajo vientre económico moderado
Esta semana también se publicó un desglose detallado de los datos del PIB del cuarto trimestre de la zona euro, lo que indica que el impulso interno de la región fue notablemente moderado a fines del año pasado. El resultado general del PIB del cuarto trimestre mostró una caída del 4% intertrimestral y del 4% interanual. Al mismo tiempo, los detalles mostraron que el gasto de los consumidores cayó un 0.7% intertrimestral, mientras que el gasto en inversión, excluida la propiedad intelectual (este último es un componente volátil), aumentó solo un 4.9%. Como resultado, nuestra medida de la demanda interna final subyacente cayó un 3.0% intertrimestral, más que la caída general en el PIB del cuarto trimestre, una indicación de un modesto impulso interno. Al igual que nosotros, el BCE también prevé una nueva contracción de la economía de la zona euro en el primer trimestre de 0.3.
En términos de un lado positivo, y uno tiene que buscarlo bastante, el cuarto trimestre vio cómo la compensación de los empleados aumentó un 4% trimestre a trimestre, luego de un aumento en la compensación en el tercer trimestre. Combinado con la caída en el gasto del consumidor del cuarto trimestre, la probabilidad es que la tasa de ahorro de los hogares de la zona euro aumentó en el cuarto trimestre desde niveles históricamente elevados. Eso debería dejar a los hogares europeos bien posicionados para eventualmente impulsar una recuperación del consumidor, pero solo una vez que la economía se reabra por completo y la población en general esté más vacunada.
Persistirá el sesgo de la política moderada del BCE, pero aún no es seguro que se alivie aún más
Dados los comentarios de los responsables de la política monetaria del BCE en las últimas semanas y el "ajuste de política" de hoy, nos parece bastante claro que el sesgo moderado de la política monetaria del BCE podría persistir durante algún tiempo. Aún no se sabe con certeza si eso lleva a una mayor acción de política monetaria, como tasas de interés más bajas u otro aumento en el tamaño total del programa de compra de activos. El hecho de que se produzcan estas medidas políticas dependerá en gran medida de la solidez de la recuperación económica a medio plazo de la zona euro y de la velocidad de distribución de las vacunas en la región. Aún así, incluso un sesgo político persistente y moderado por sí solo podría ser suficiente para actuar como una restricción sobre el euro por el momento. Recientemente revisamos a la baja nuestro pronóstico del tipo de cambio EUR / USD y esperamos solo ganancias muy modestas a lo largo del tiempo, mientras que también seguimos viendo riesgos a la baja para esos pronósticos del euro revisados a la baja.




 Signal2forex.com - Los mejores robots y señales de Forex


